Anthropic 向美国证券交易委员会(SEC)递交了 S-1 招股书,正式启动 IPO。招股书里的数字口径很直接:2023 年营收 4100 万美元,2024 年 3.86 亿,2025 年 45.85 亿,而 2026 年上半年已经做到 163 亿美元——按半年算单季营收超过 80 亿,其中约 80% 是 token 计费的 consumption-based(按使用量付费)收入,其余来自订阅。

最关键的转折出现在利润端。招股书披露 2026 年上半年调整后运营利润 16.18 亿美元,去年同期还是 18.49 亿的亏损——按 GAAP 口径,2026 年第二季度(4-6 月)也实现了 10 亿美元的运营利润,营收增速首次跑赢运营费用增速。这是 Anthropic 成立以来第一次站到"自己赚钱"这一侧,对整个 AI 基础设施投入周期来说是个不小的事件。
账面净亏损仍然很大:2026 年上半年净亏损 807.48 亿美元。但拆开看,其中 724 亿来自可转债、衍生负债和 SAFE 的公允价值变动——估值上涨在会计上反而记成大额非现金"亏损",剔除这些后经营性亏损已大幅收窄。这也是接下来投资者需要重点区分的口径。
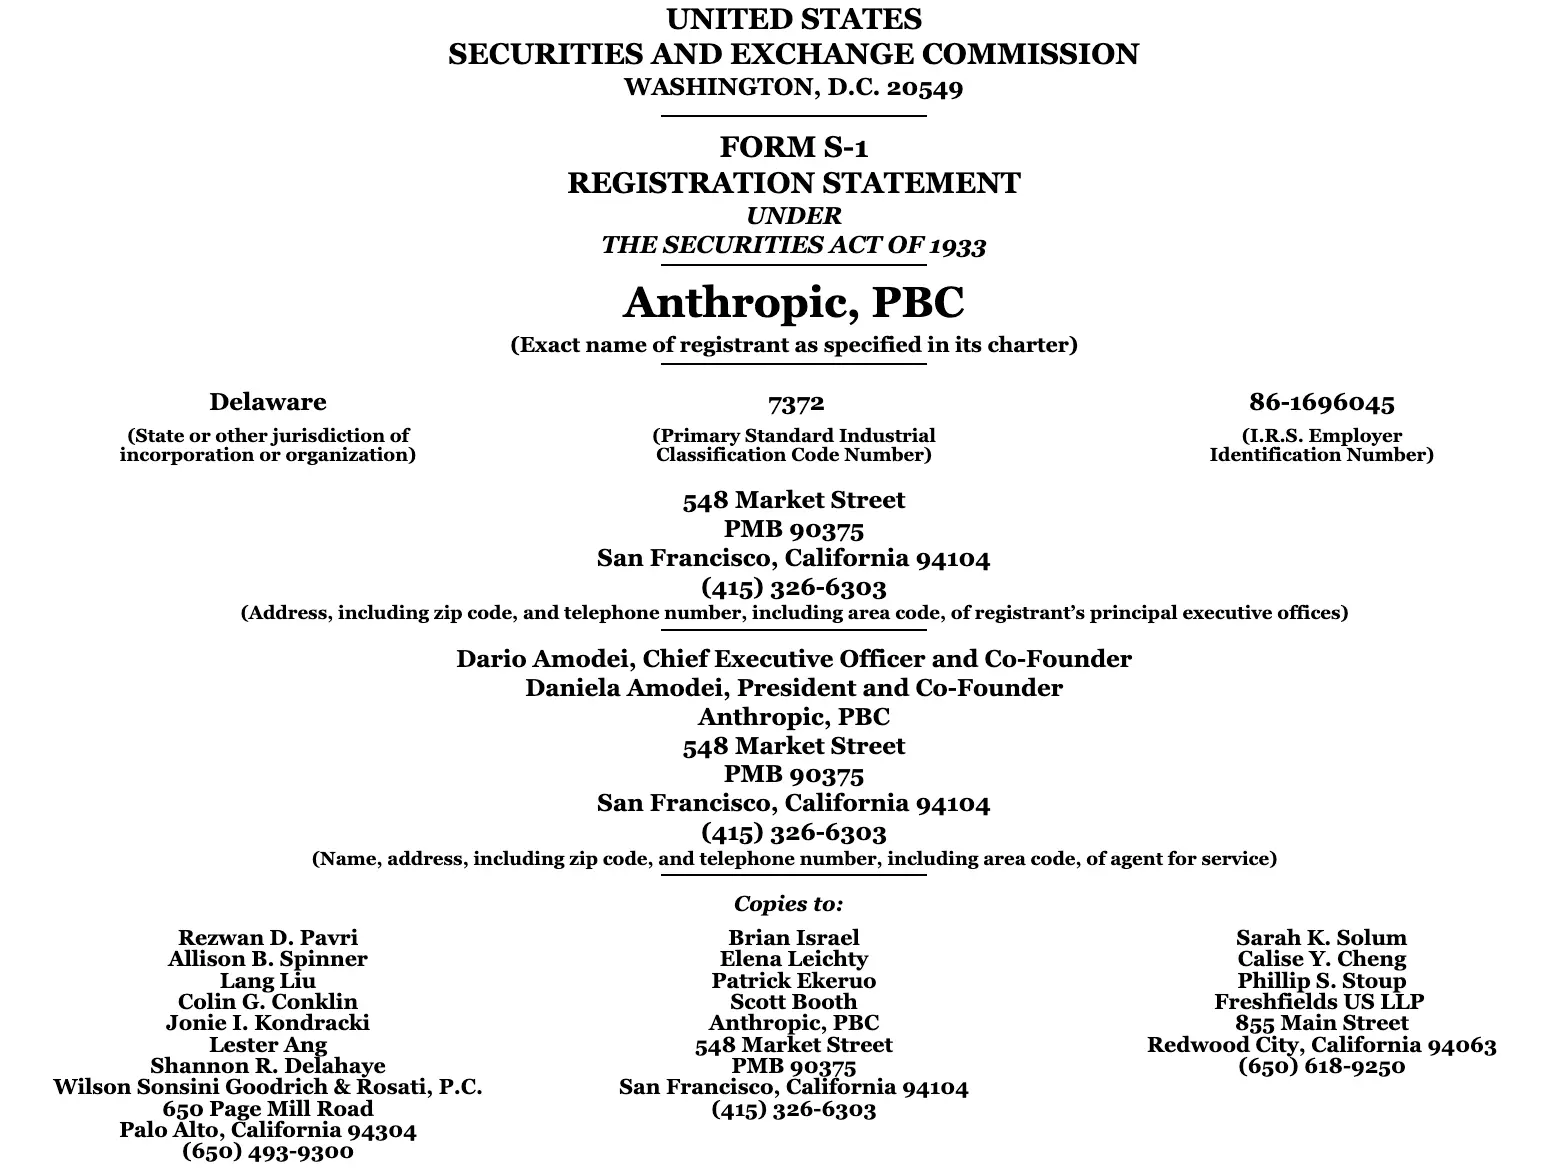
根据 Anthropic 提交的 S-1 文件,该公司预计将在纳斯达克全球精选市场开始交易,股票代码为“ANT”。Anthropic 已于 6 月秘密提交了上市申请。
公司在招股书中保留了对结构的选择:Anthropic 注册为特拉华州公共利益公司(PBC),使命表述是"负责任地开发并维护先进 AI,服务于人类的长期利益"。收入结构里还有个值得注意的细节:通过云市场(CSP marketplace)产生的收入占比从早期的 11% 一路升到 48%,主要客户走云厂商渠道采购 Claude,这个渠道结构的健康度会被反复审视。
募资用途部分不多讲——主要投给算力和基础设施、研发与人才。真正的问题是接下来的路演怎么讲:增长曲线已经有了,盈亏平衡刚踩上,接下来打的是"能不能持续"这一仗。
参考来源