(本文作者为 斯马克机器人版,钛媒体经授权发布)
文 | 斯马克机器人版
二〇二六年十一月五日,纳斯达克会为一家公司敲钟。
Agility Robotics,代码 AGLT,将被这样介绍——全球首家在美国上市、且拥有真实商业部署的纯血人形机器人公司。
定语长得像是在叠甲。
每多一个从句,就多堵住一个可能的质疑。
「纯血」,是为了把它与那些顺带做人形的巨头划开。
「真实商业部署」,是为了把它与那些只有演示视频的公司划开。
「美国上市」,是为了把它与我们这边已经登陆科创板的同行划开。
三重排除之后,剩下的东西其实不多。
2025 年全年确认营收 178.2 万美元。
对应 25 亿美元投前估值,市销率超过 1400 倍。其中约 63.5%(113.19 万美元)来自关联方,面向非关联方的销售只有 65.01 万美元。
信托账户从约 4.24 亿美元,缩到约 1.64 亿美元。
六月二十四日双方签约时的口径是「假设无赎回」,信托可贡献约 4.24 亿。
到十月三十日公告,实际只剩约 1.64 亿。
SPAC 股东赎回掉了六成以上,总募资从「超 6.2 亿」落到约 4.65 亿。
这是具身智能行业第一次被推到公开市场的强光下,被迫回答它此前从未被要求回答的问题。
这家公司的对手是谁?
所有关于人形机器人商业化的论证,最后都会落到同一个锚点上:把机器的小时成本,与人的小时工资放在一起比。
Agility 自己也这么算的。
十月六日的投资者日上,首席财务官给出了完整框架。
一台 Digit 按 RaaS(机器人即服务)出租,月费约 8500 美元,一年约 10.2 万美元,另加约 2.5 万美元的一次性部署费。
按五年生命周期计,累计带来约 50 万美元收入。
而作为对照的人力成本,是全负担时薪约 30.5 美元。
机器人的小时成本约为人工的六成、五成、甚至更低。
人形机器人已经在成本上打赢了人类。
我们看 GXO 佐治亚州 Flowery Branch 站点的数据。
该站点于 2024 年中上线,是全球首个正式商业化的人形机器人部署,也是首个 RaaS 合同。
到 2025 年 11 月,Digit 4 在这个站点完成了累计 10 万个周转箱搬运的里程碑,任务准确率约 98%。
上线:
2024 年中
里程碑:
2025 年 11 月 跨度 ≈ 17 个月 ≈ 510 天 100,000 ÷ 510 ≈ 196 个/天
一个熟练仓员在同类动作(取箱—搬运—放置)上的产出,通常是每小时数十件量级,单班就是数百件。
即便把整个站点的产出全部归给机器,一个站点的日产出也只相当于一个人类工人的单班工作量。
成本侧:
10.2 万美元/年 ÷ (20 小时/天 × 365 天)
≈ 14 美元/有效小时
对照人工全负担 30.5 美元/小时
→ 成本约为人工的 46%
产出侧:
若单机单位时间产出为人力的 1/5
→ 单位产出成本 = 0.46 × 5 ≈ 2.3 倍
若单机单位时间产出为人力的 1/15
→ 单位产出成本 = 0.46 × 15 ≈ 6.9 倍
按"同等工作量"计,Digit 当前的花费可能是人工的 2 到 7 倍。
这个区间是敏感性分析而非点估计——因为单机每小时搬多少个箱子,至今没有任何一家公司披露过。
所以一台机器每小时搬多少箱呢?
机器目前干得太慢了。
最大客户自己说还没回本。
GXO 的 CEO 在 8 月财报会上说,公司跑了 45 个人形机器人试点,"尚未在人形机器人上实现投资回报",估计还要几年。两周多之后,GXO 照样签下了两个新站点。
那么作为一个理性的买方,他们为什么还要继续下单?
十月二十六日,Agility 与 GXO 宣布把合作扩展到北卡罗来纳与田纳西两个电商履约站点,二〇二七年初先用 Digit 4 硬件起步,待 Digit 5 商业化后迁移。
而同期,GXO 也在自家设施里测试 Apptronik 的 Apollo 与 Reflex Robotics 的人形机器人。
GXO 买的是一条学习曲线的入场券。
他们知道今天的单位经济不成立,也知道这个品类在两三年内会更便宜也更能干。现在是为了在曲线变陡之前,把操作经验、现场数据和安全流程先攒出来。
虽然客户买的是"未来",而供应商也要有能力,且必须撑到那个未来。
一台专用分拣机一天只干分拣,干完就闲置。
一台人形机器人理论上可以:上午搬料箱,下午拆垛,傍晚去看机台,夜里做质检和码垛。
Digit 5 的官方任务清单里写着 depalletizing(拆垛)、machine tending(看机台)、kitting and sequencing(配套与排序)、quality inspection(质检)、palletizing(码垛)—— 是这个品类唯一的 ROI 出路。
单机年有效工时 ÷ 单机年日历工时 = 日历填满率
(年日历工时 = 8760 小时)
已知:65,000 小时,分布在 9 个客户设施,截至 2026 年 5 月
→ 单设施均值 ≈ 7,222 小时
假设:单设施 3–5 台 × 运行 1–2 年
→ 单机年均有效工时 ≈ 720 – 2,400 小时
→ 日历填满率 ≈ 8% – 27%,中枢大致落在 15% 上下
每个站点放了几台、跑了多久未被披露。所以用公开报道中「真正进入试点或创收部署的 Digit 为数十台」这个外部估计作交叉校验。
所以只是做了一个量级判断。
但一台人形机器人一年里真正干活的时间,可能不到它存在时间的两成。
由此,AGLT的想法可能是过于天真了:
人形机器人的商业命题不是替代多少人的工资,而是填满一台机器一天的工作表。
谁先把数字从 15% 拉到 60%,就先跑通单位经济。
一套专用分拣设备的日历填满率可以做到八成以上。
两到七倍的单位产出成本差,也是出在这里。
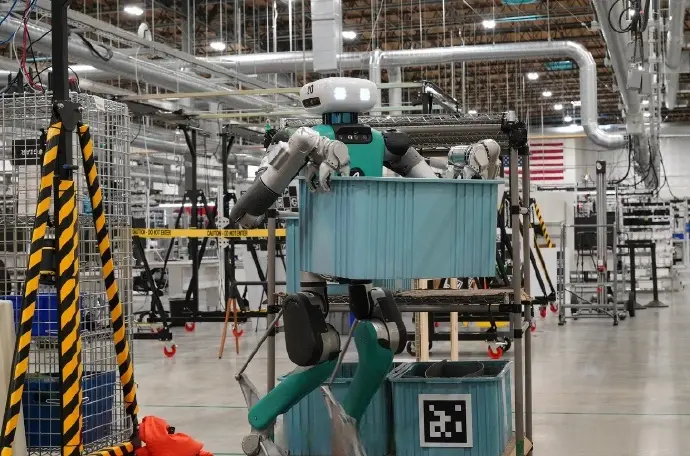
AGLT拥有全球首家人形机器人自主生产工厂
Digit 5 发布时,有一条参数被不少报道识别成了性能开倒车:单次充电续航从 Digit 4 的约四小时,降到了九十分钟。
确实是退步。
但把充电时间一起看,结论完全相反 —— 充满只需约九分钟,运行充电比从约 2:1 提升到约 10:1。
按约 99 分钟一个「运行+充电」循环计,单日有效工作时间可超过二十小时。
Digit 4:单次 4 小时,运行充电比 ≈ 2:1
→ 单日有效工时上限约 16 小时
Digit 5:单次 90 分钟,充电 9 分钟,比值 ≈ 10:1 单循环 99 分钟
→ 24 小时内约 14.5 个循环 × 90 分钟 ≈ 21 小时
一次非常典型的工程取舍——牺牲单次深度,换取全天密度。
日历填满率的理论上限从约 67%(16/24)推高到约 88%(21/24),但上限不等于实际值。
上限越高,只会让「实际值为什么还这么低」这个问题越尖锐 —— 因为瓶颈已经不在续航这个维度上了。
续航已不再是制约日历填满率的主要矛盾,接下来一轮真正的竞争,在"任务调度与自主性"。
3 亿美元的一份对赌协议
Digit 5 已锁定超过三亿美元的多年期订单。
把 S-4 申报文件与投资者日的内容合起来读,结构是这样的:
- 来自单一、未披露名称的客户,且该客户被 S-4 明确描述为关联方。
- 对应约 1000 台 Digit 5,形式为三年期 RaaS 合同,服务期摊在四年内完成。
- 客户每订一台,Agility 需向其发放 453 份普通股认股权证,合计 453,000 份,随机器人实际部署逐步归属。
- 机器人需要能够执行某些用例,每一个用例解锁新一批机器人。每个用例的吞吐量目标,必须与客户逐项商定。
- 公司仍在评估该交易的会计处理方式,最终交易价格尚未确认。
- 注册文件原写 Digit 5 于二〇二六年底首发。
- 投资者日改为早期客户二〇二七年上半年拿到机器,通用供货要到二〇二七年底甚至二〇二八年初。
六条并列在一起,实际上是一份:上限三亿、分四年、按能力逐项解锁、附带股权回馈的条件性合约。
客户是关联方,意味着它大概率是股东,或与股东关系密切的一方。
客户拿订单,同时拿认股权证。
这个客户就是 Agility 的股票交易员,一部分报酬来自股权增值。
如果一部分支付被认定为与股权安排相关的销售激励,而非独立对价,可能需要从收入中扣减,而不是计入收入。
三亿的「收入含金量」,还要再打一层折扣。
说明:以上仅为对公开披露条款结构的解读。S-4 本身已注明公司「仍在评估该交易的会计处理方式」,最终定性应以公司后续披露为准。此处不对任何一方作动机层面的判断,仅指出在收入确认上值得追问。
Agility 面对的处境:客户(GXO)公开说自己还没回本,自己 2025 年只确认了 178 万美元收入,它的产品承诺的能力(去围栏、多任务)尚未被大规模验证。
如果签的是一份"1000 台、三年、无条件交付"的硬性合同,那么一旦 Digit 5 达不到某个用例的吞吐目标,违约风险、退款风险、声誉风险会同时砸到它自己头上。
而「按用例解锁」把风险结构性地转嫁给了时间 ——
做得到,解锁下一批,收入自然增长,客户满意。
做不到,不解锁,不必交付超出能力范围的机器,不产生退货与减值,只是收入慢一点。
客户买的是按对方实际兑现能力分批行权的权利,Agility 卖的是一份不会把自己撑死的增长路径。
对整个行业而言,这是一种值得研究的新合同范式。
过去机器人行业签的是纯粹的买卖合同,风险在买方。
现在开始签「能力」合同,风险被切成薄片,摊在多年里由双方共担。
这个行业终于开始用契约工具,去管理不确定性了。
RaaS 把AGLT变成了一家租赁公司
RaaS 是理解 Agility 的关键,也是理解它风险敞口的起点。
投资者日上,首席财务官 Michael Beer 把单机经济模型完整摊开:
Digit 单机五年经济模型(CFO 披露,产品口径)
- 收入侧:RaaS 月费约 8500 美元(≈10.2 万美元/年)+ 约 2.5 万美元部署费,五年累计约 50 万美元(S-4 口径为约 53.5 万美元)
- 成本侧:物料 15 万 + 部署约 1.5 万 + 软件与维护约 1.5 万/年 × 5 年 = 五年累计约 24 万美元
- 产品毛利率:初期约 50%,硬件回本约 1.5 年
- 规模效应:年产 1000 台 → 毛利率约 70%,回本 < 1 年;年产 10000 台 → 约 75%,回本 < 半年
- 物料成本曲线:Digit 4 当前约 12.5 万 → Digit 5 商业发布时约 15 万(更贵)→ 年产 1000 台时约 7.5 万 → 年产 1 万台时约 3 万
- 降本三杠杆:自研摆线执行器重新设计(占 BOM 约 25%)、标准件供应链合作、批量阶梯折扣(贡献约 20% 降幅)
- 不含:公司级费用。CFO 模型假设 2026 年研发 1.15 亿美元、销售与管理 6000 万美元。
有两个细节问题:
Digit 5 比 Digit 4 更贵。
从 12.5 万涨到 15 万。
原因是新增的传感器与安全计算单元让它更大更重,安全是有代价的。
他们毛利率是"产品口径",不是公司口径。
他们扣掉了物料、部署、维护,但没有扣研发、销售、管理。
2026 年这两项加起来是 1.75 亿美元,对应的是 2025 年 178 万美元的收入。
两者相差近千倍。
RaaS 模式下,机器人留在 Agility 自己的资产负债表上。
客户不买断,Agility 要先掏钱把机器造出来,再慢慢收租金回来。
CFO 明确表示,部署出去的机队需要单独融资,目标拿到成本低于 10% 的债务资金,并把"能够进入债务资本市场"列为上市的理由之一。
按 15 万美元 BOM 计算,铺 1000 台机队的硬件成本就是 1.5 亿美元。
再加上部署、现场服务、远程运营中心、备件和维护体系,本次约 4.65 亿美元的募资总额,很可能被这 1000 台吃掉一半以上。
这笔钱就是纯粹的续命作用,是在依赖资本市场持续开放维持经营。
管理层与审计机构 Grant Thornton 均提示,在不考虑本次合并融资的情况下,公司持续经营能力存在重大疑虑,无法确定能否在财报发布后一年内继续正常经营。
所以25亿的估值是不是贵了?
CFO 给出的装机情景是:2500 台对应约 2.5 亿美元年收入,10000 台对应约 10 亿美元年收入。
但他加了一句限定——"没有附带交付日期"(no deployment date attached)。
于是 25 亿美元估值贵不贵,完全取决于市场选择用哪个口径:
- 按 AI/软件公司口径(市销率):以一万台对应十亿美元收入的情景看,25 亿美元只相当于约 2.5 倍远期 PS——便宜得离谱。
- 按设备租赁公司口径(装机容量折现+资产负债结构):重资产、负毛利起步、依赖外部债务融资、单机回本 1.5 年起步——贵得离谱。
这个口径之争,会直接决定后面所有排队公司的估值模型。
如果市场最终接受「AI 公司」口径,那么所有具身智能公司的远期收入都可以被提前贴现。
如果市场强制切回「租赁公司」口径,那么所有以 RaaS 为主的公司都要重算一遍资产负债表。
这不只是关于一家美国机器人公司的小事。
两个人事信号
财务数字之外,还有两个信号。
信号一:Amazon 可能已经跑了
Amazon 早在 2022 年就通过 Industrial Innovation Fund 投资了 Agility,并在自家仓库进行过多轮 Digit 测试,是所有介绍 Agility 的文章都会提的名字。
但据媒体对 SEC 材料的梳理,截至 2026 年 6 月,Amazon 已不再被列入 Agility 的活跃商业部署客户名单,此前的试点已经结束。
Agility 方面的回应是"已完成多次试点",并表示希望在 Digit 5 推出后继续推进合作。
Amazon 是全球最大、最懂仓储自动化的场景所有者。
不是没有钱,不是没有场景,也不是没有工程能力。
他们试了四年,然后叫停了。
SEC 材料中仍将 Amazon 列为部署或客户案例,公开信息不足以判断双方当前的确切状态,亦不能据此推出 Amazon 正在等待下一代产品。
只是指出名字还在,但部署状态已变。
对 Amazon 而言,在它自己已经被高度优化的仓库里,最优解法可能根本不是人形罢了。
Amazon 的仓库是为人机协同极致优化过的——货架、动线、工作站、传送带全都按既有自动化重新设计过。
在这种环境里,专用设备的效率优势会被放大,而人形的通用性优势会被压缩。
顺便此处引出了一个非常重要的战略判断:
人形机器人的价值密度,与"现场为人设计的程度"成正比,与"现场为机器优化的程度"成反比。
对所有玩家的客户策略有一层直接含义:不要去啃已经被自动化吃透的场景。
信号二:富士康进来了
富士康(鸿海)领投了约两亿美元的 PIPE,并派中央战略投资部门主管出席了十月六日的投资者日。
但他们同时是股东、潜在代工厂、以及潜在客户。
富士康赌的是什么?
我认为不是Agility 会赢,而是「这个品类一定有人赢,而赢家需要我来制造」。
典型的产业链卡位逻辑,押的是制造环节本身的确定性——不管最后是 Figure、Agility 还是别的谁胜出,人形机器人的量产迟早要落到具备精密制造与成本控制能力的代工体系里。
但对 Agility 而言,他们正在把最值钱的东西交给一个既是股东、又是潜在竞争对手的伙伴。
一旦富士康掌握了人形机器人的量产工艺,Agility 的垂直整合壁垒就会被稀释。
而 Agility 目前对外宣称的核心优势之一,恰恰是自建的美国本土制造资产。
政治定价压倒了成本定价
Digit 有近 6000 个零件,其中约 75% 由美国本土供应商提供,整机在俄勒冈州塞勒姆的 RoboFab 工厂组装,设计年产能最高 1 万台。
按制造业常识来说是一条坏消息。
75% 本土采购意味着放弃了全球成本洼地,尤其放弃了在电机、减速器、电池和结构件上已经高度集群化的亚洲供应链。
Digit 5 商业发布时单台物料成本约 15 万美元,而同为全尺寸双足机器人的宇树初代旗舰 H1,官方整机价格低于 9 万美元。
但在2026年的美国市场,这个坏消息反而让这家公司成了美国制造业避免被卡脖子的典范。
2026年7月28日,美国联邦通信委员会(FCC)发布 DA26-786 通告,将「外国生产的先进机器人设备」纳入受管制清单,明确涵盖具备环境感知、自主避障、AI 运算及网络互联能力的人形与四足机器人。
列入清单的设备原则上无法取得进入美国市场所需的 FCC 设备授权。
有地方政府部门的研判进一步指出,新规以生产地与美产零部件价值占比为判定依据,要求终端产品本土组件占比超过 65%,2029年将提升至 70%。
说明:「本土组件占比 65%/70%」为地方政府部门对政策的分析研判,非 FCC 原文直接表述,应以 FCC 官方文本为准。
与此同时,中国侧的产业数据是这样的:
据2026世界机器人大会发布会公布的数据,2025年中国占全球人形机器人出货量约九成,产品型号超 330 款。
而据美国信息技术与创新基金会(ITIF)2026年7月报告,美国企业2025年人形机器人出货量占比不足 5%。
美国用行政手段,在一个落后量级很大的产业里,人为制造了一片受保护的需求池。
于是乎,25 亿美元的投前估值中,有相当一部分不是技术溢价,而是"美国本土唯一合规纯血标的"的稀缺性。
CEO Peggy Johnson 在采访中明确表示,FCC 的禁令对 Agility 不仅不是问题,反而有利于其市场拓展。
一家公司主动把监管壁垒当成竞争优势来陈述,说明它自己也清楚价值从哪来。
本次交易被反复强调的一个表述是——美国唯一一家公开上市、且有活跃商业部署的纯人形机器人公司。
这是 AGLT 最大的单点风险,比技术风险大得多。
一旦政策环境松动,或者被第三国组装等方式实质性绕开,稀缺性会瞬间蒸发,而在报表里我们是看不到这一点的。
太平洋两岸的两种温度
把镜头拉回中国,同一周里具身智能赛道的资本温度,与那边形成了鲜明对照。
- 宇树科技
已于二〇二六年八月十九日登陆科创板(688836.SH),发行价 150.80 元/股,发行后市值约 609.93 亿元,募资约 60.99 亿元;2023—2025 年营收分别为 1.59 亿、3.92 亿、17.08 亿元,2025 年净利润 2.88 亿元。 - 智元创新:
据《财经》援引投资人消息,近期启动新一轮约 10 亿—15 亿元融资,估值约 500 亿元;按港交所规则,递表后完成的上市前融资需满 120 日方可挂牌,年内挂牌基本无望。智元官方披露 2025 年营收约 10.5 亿元。 - 微亿智造:
原定十月二十八日港股挂牌,十月二十五日公告延迟全球发售并全额退还申购款。
本次引入的基石投资者仅一名,认购约 1570 万港元。据市场统计,二〇二六年三季度港股 IPO 破发率达 45.2%,全年均值 21.9%。 - 此外有媒体报道称,监管层曾向部分投行与投资机构发出非正式「窗口指导」,提高人形机器人企业 IPO 审批门槛,更关注订单收入是否真实、可持续。(该说法未经任何官方正式确认,属媒体转述,本文仅作背景提示,不作为事实论据。)
Agility 走 SPAC,锚定的是已部署的付费客户与管线。
SPAC 机制使它不必像传统 IPO 那样,把收入结构、毛利率、客户集中度摊在阳光下。
中国公司走传统 IPO,锚定的是收入结构与持续经营能力。
收入里有多少关联交易?有多少可持续复购?科研采购和政府订单占比多少?毛利率能不能随规模改善?
这些问题在当下的产业阶段,确实不好回答。
而这个差异揭示了一个对所有中国同行都成立的结论:
一旦进入公开市场,叙事权就从进度指标转移到"结构指标"。
可以用工作小时数和料箱数打动一级市场,但打动不了二级市场的持续披露要求。
中国的同行决策者只应该看戏吗?
第一件要做的事
现在立刻把内部 KPI 从交付台数切换到"单机年有效工时 × 单位产出成本比"。
台数是最容易注水的指标。
关联方采购、科研采购、政府项目、展示租赁,都能把台数做上去,但不反映任何经济性。
而有效工时和单机吞吐是未来无论在哪里融资、在哪里上市,都会被问到。
Agility 最值得学的不是它的技术,而是"65,000 小时 / 100,000 个料箱"这样一种指标 —— 可追踪也可复用、每个季度能给出增量斜率。
这是一种极其聪明的披露设计:把无法自证的经济性,换成了可以自证的进度。
而中国同行的披露普遍太粗糙。
如果能在对外沟通中给出单机日均有效作业时长和单机日均任务完成量,说服力会超过一百个演示视频。
二、把多技能复用率立为核心 KPI
人形唯一的 ROI 出路是一机多能。
那么企业内部就应该有一个明确的指标,衡量同一台机器在一年内,实际执行过的不同任务种类数与时长分布。
直接对应日历填满率,也直接对应客户为什么应该为通用性付溢价。
把单机日历填满率从目前的低位拉到 50%,跑通单位经济。
三、去抢安全标准的定义权
舍弗勒现场工程师在投资者日上说,由于缺乏 ISO 安全标准,我们有必要在任何部署的人形机器人周围加装围栏。
她还补充说,排除了会挡住通道或设备入口的用例。
一句话,干掉了 Digit 5「去围栏协作」的核心卖点。
去围栏等于去成本,等于去部署摩擦。
围栏本身要钱,围栏占的空间也要钱,因为围栏而不能做的用例更是直接损失。
所以安全标准的落地,是这个行业目前最大的单一降本杠杆,比把 BOM 从 15 万降到 3 万来得更直接。
而现状是:ISO/CD 25785-1(面向人形机器人的国际安全标准)仍处于委员会草案阶段。
Agility 正参与 ANSI/A3 TR R15.108 技术报告与 ISO 25785-1 的制定。
英伟达 Halos for Robotics 于2026年6月22日在芝加哥 Automate 大会发布,Agility 是其首个发布合作伙伴,采用 IGX Thor 与 Halos Core 架构。
标准正在被写,谁写标准,谁就是未来十年定义市场准入的人。
中国玩家在标准制定环节的存在感,与其约九成的出货量严重不匹配。
在未来出海时,会变成一道比关税更难绕的门槛。
四、想清楚造与用的分离
美国人力贵、且此刻有政策保护,更适合先把机器人用起来。
中国供应链强、制造成本低,更适合先把机器人造出来,而且这个分工在相当长时间内不会变。
但必须警惕一个认知错误:不要把造的优势,误当成「用」去讲故事。
能低成本大批量造出人形机器人,与能在某个具体场景里把它用出正 ROI,是两种完全不同的能力,需要完全不同的组织。
11月5日之后,是成年的标志
11 月 5 日之后,市场就不只是给 Agility 一家公司定价。
它会成为后面所有排队公司的参照系。
Figure AI 的估值据媒体报道约在 390 亿美元量级,Apptronik 的 A 轮累计据称超过 9.35 亿美元、估值约 50 亿美元—— 这些数字过去只存在于过去。
一旦有了一家公司的真实财务被公开,所有人的估值都要被重新校准一遍。
在那之前,我们看到的都还是进度,与结果无关。
APPENDIX
部分参考信源
A级:已证实 · 官方公告与监管申报
- 美国证券交易委员会(SEC)· Churchill Capital Corp XI 8-K(2026-10-30):总募资约 4.65 亿美元构成、11/2 投票、11/4 交割、11/5 挂牌、180 天锁定期、全体老股东转股
- 美国证券交易委员会(SEC)· Churchill Capital Corp XI 8-K(2026-10-13):S-4 生效、股东会议日期
- 美国证券交易委员会(SEC)· Churchill Capital Corp XI 8-K(2026-06-24):25 亿美元投前估值、逾 6.2 亿美元总募资、富士康领投 PIPE、NVIDIA/Amazon/软银愿景基金 2/舍弗勒等股东名单
- Agility Robotics 与 Churchill Capital Corp XI 联合提交 Form S-4(2026-09-04):2025 年损益与资产负债表、关联方收入占比、三亿美元订单条款与认股权证安排、持续经营重大疑虑、会计处理仍在评估
- Agility Robotics 官方新闻稿(2026-10-26、2026-10-06):GXO 站点扩张、Analyst & Investor Day 议程、Digit 5 规格与订单
- Agility Robotics 官网:Digit 约 6000 个零件、约 75% 美国本土采购、RoboFab 年产能最高一万台
- NVIDIA 官方博客(2026-06-22)· Halos for Robotics 发布公告与 Agility 首发伙伴声明、Deepu Talla 表态
- 美国联邦通信委员会(FCC)· DA26-786 通告(2026-07-28):外国生产先进机器人设备纳入受管制清单
- 上海证券交易所公告(2026-08-18)· 宇树科技科创板上市交易公告
- 微亿智造 · 港交所披露易《全球发售之最新资料》公告(2026-10-25)
关于本文
一、事实部分均来自上述公开可查信源,推测部分为作者个人观点。
二、文中所有计算均为作者基于公开数字的自行推导,过程已完整展示。
三、本文不对任何证券价格走势作预测,不构成投资建议,不构成对任何公司的评价或指控。涉及未证实事项已使用中性表述。
四、配图均为抽象隐喻性质的生成图像,不含文字,不指代任何具体实体、场景或个人。
五、交易尚待十一月二日股东投票与十一月四日交割,最终条件以公司正式公告为准。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App