(本文作者为 光子星球,钛媒体经授权发布)
文 | 光子星球
10月29日,宇树科技发布2026年第三季度财报的档口上,具身智能行业正处于一段微妙的周期之中。
日前有报道提到,人形机器人进入二级市场的入口收紧之后,进一步传导至一级市场,一些持有某百亿估值具身公司老股的投资人,以半价寻找接盘人。潮头的波浪不再汹涌时,那些原本水浅之处,便很容易暴露在阳光之下。
9月梅卡曼德创始人邵天兰在朋友圈公开质疑,部分具身智能企业借助数采中心制造不可持续的收入,从而支撑估值与上市预期。有趣的是,宇树科技在披露三季报的同时,也公开了一笔涉及数采中心的关联交易。
从招股书与第三季度财报中透露的信息,并结合今年宇树和行业的动向,外界很容易看到这家具身智能翘楚公司正在经历一次蜕变。
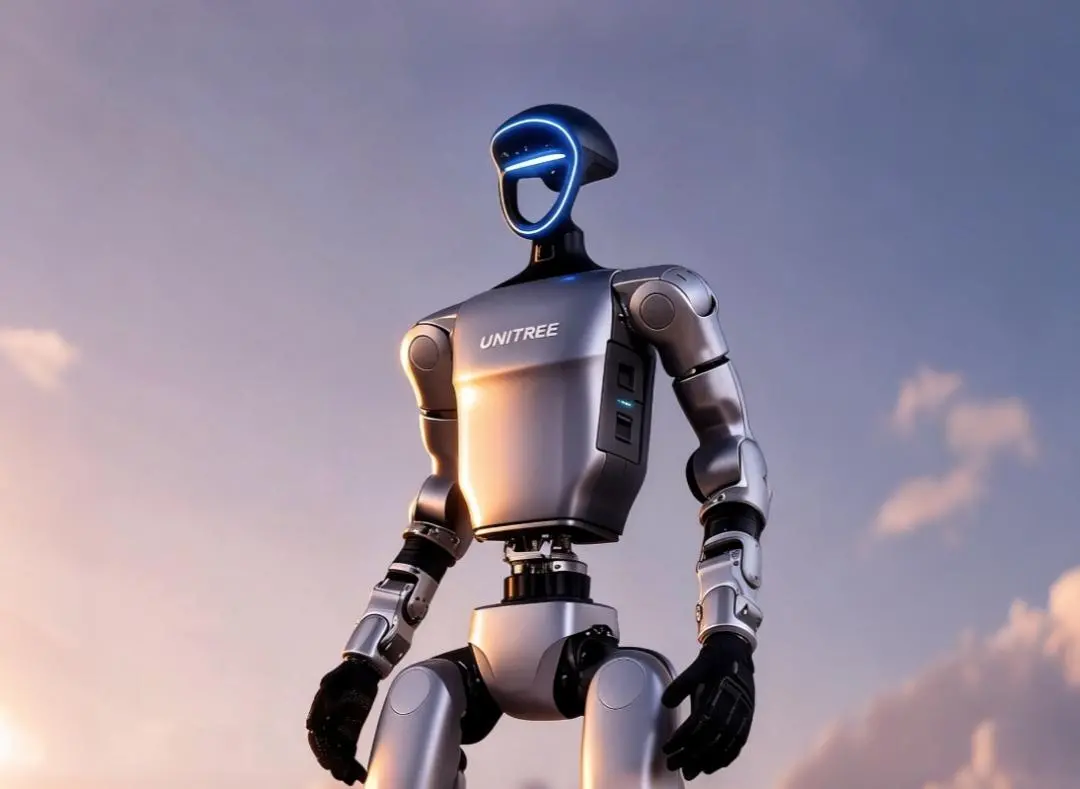
招股书中的宇树机器人,靠着硬件+小脑盈利,上市之后,王兴兴多次表达了宇树接下来需要补模型短板的观点。
10月22日,王兴兴在2026世界物理AI大会暨宇树合作伙伴大会上的发言主题是“相信,尽可能相信AI”,1800多字的发言稿中,AI出现了25次,具身和机器人加起来才出现了18次。
考虑到行业叙事、时间节点、公司情况,宇树这份季报的重要性已无需多言。
人形能赚钱,但毛利不一定高
宇树财报中的数据回答了行业极为关心的两个问题:不用怀疑人形机器人可以赚钱,但不要对利润抱有任何不切实际的臆想。
宇树机器人去年至今发布了多款机器人,包括中小人形机器人R1、全尺寸人形机器人H2。10月21日,还发布了“功夫传奇”H2-X人形机器人。不过这几款机器人尚未有出货量数据佐证,实际可查的量产产品是小尺寸人形机器人G1,王兴兴此前表示,累计产量已达1万至2万台。
作为国内“人形机器人第一股”,能影响财报数据的人形机器人便是这款G1。由于第三季度财报不强制要求披露详细产品情况,我们很难将之进一步量化。
但可以结合2026年由四足转向人形,同营收、利润,看到大面上的信息。截至9月30日,宇树单季度营收为6.65亿元,同比增长近70%。收入增长很可能是以量换价实现的,有两个证据,一个是扣非归母净利润为1.05亿元,同比下滑17.4%。
另一个是扣除今年上半年数据后得到的第三季度数据,我们注意到主营业务毛利率测算下来约50.6%左右,低于今年上半年的56%,也低于2024、2025年,仅高于2023年的44.2%。
其实招股书在此之前已经给到过方向指引,提到人形机器人主力产品G1的起售价从9.9万元压低到了8.5万元,小飞机R1 Air机器人(消费级入门轻量双足人形机器人,面向C端与科研)价格下探到2.99万元。
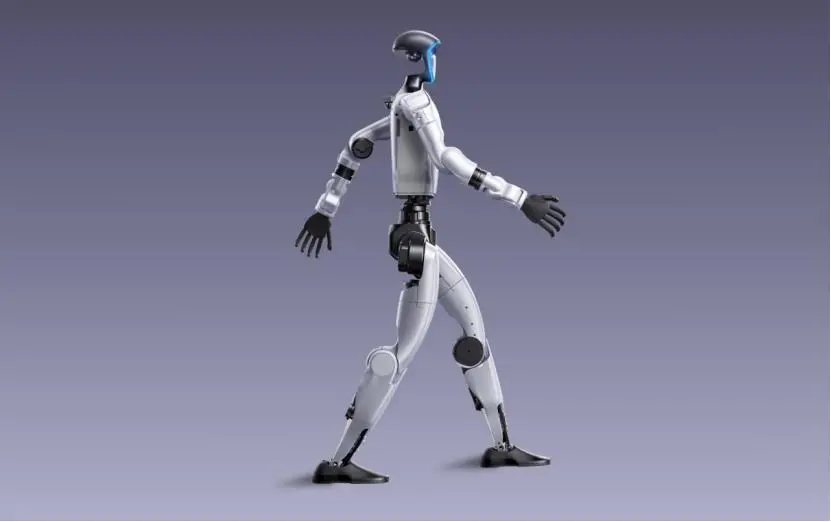
这是一条有些反常识的信号,高毛利的人形机器人占比在不断抬升,可人形机器人的单机利润却在最近几年持续下探。原因来自多方面,竞争激烈是一个不可回避的原因之一。
中端通用双足人形机器人宇树G1,面向开发者和科研场景,同级产品包括智元A2、傅利叶GR-2、优必选Walker S1等,其中几款的价格相当接近,仅千元级差距。而面向家庭的消费级入门轻量产品,宇树G1(或Go2)则面对着来自智元A2青春版、傅利叶GR-1 Lite等产品的竞争。
同类机型变多,机型的价格持续下探,也或多或少影响着宇树的毛利润水平。布米的国补后价格已经低至9418元,基本上把这个细分品类的价格打到了地板上。价格打到了地板,也同时打开了家庭市场。一位业内人士认为,家庭场景的数据采集先要成熟,才能谈进入家庭,因此目前消费级人形产品现阶段还无法承载大脑的商业化。
在本体产品日益丰富,价格竞争日趋激烈的情况下,宇树将资源押注到了模型侧。招股书中明确提到,募投的42亿资金,将有近半数投入到智能机器人模型研发。
第三季度,公司研发投入超1.27亿元,同比大增近250%,接近今年上半年两个季度的总和。公司给出的口径是,持续加大具身智能领域研发投入,尤其是具身大模型相关模型研发与算力投入大幅增长。
梳理年内宇树的动作,能够看到宇树在模型侧的短板正在一点点补全。
今年1月,宇树开源了VLA模型UnifoLM-VLA-0,让机器人具备看懂眼前任务,并动手实操的能力,可以视作补上了模型侧的手。
9月开源新一代通用人形基础模型UnifoLM-WLA-1.0。这款模型主要解决泛化能力与全身协调的问题,单模型完成了64项包括桌面和全身在内的任务,支持夹爪与两类灵巧手。这款模型是宇树补脑以来的阶段性成果。
10月22日,王兴兴透露了正在预研物理AI机器人自进化V1.0大模型,让AI从底层研发环节,进入到机器人制造之中。
宇树财报中,我们注意到发力人形机器人之后,公司回款质量在不断提升。公司收到的现金与购买商品/劳务支付的现金比从2025年的107.6%增长到111.3%。尽管消费与科研场景距离生产力有一定距离,但回款质量很高,说明人形机器人不是一门坏生意。
数采是必要开支
宇树科技的存货变动,反映了这家公司从概念走向商业化量产的转折。
第三季度,宇树科技的存货价值为10.2亿元,相较年初增长177.2%,相较上半年增长51.9%。
拆解宇树的财报数据,我们大致可以看到一条典型的硬件产品备货的资金构成。同期应付账款从2.45亿元升至6.93亿元,净增4.48亿元,覆盖了存货价值的69%。
这组数据对于车企而言并不陌生,上游供应商需要垫付一部分零部件成本,剩下的缺口只可能由其他流动资金和公司自身造血覆盖。本季度宇树有1.94亿元的经营性现金流入,能覆盖6.52亿元存货增量的三成左右。
资金或许不是宇树当下最关切的问题,对于公司和整个行业而言,当前最主要的问题是解决有效数据供给。
10月22日的演讲中,王兴兴提到顶尖的大模型公司,内部基本已经实现了模型自进化。“模型自己采集数据、自己写代码,人类只做引导,这套逻辑,完全可以平移到机器人上。”
这表明,宇树希望从最初的数采环节就深度介入。恰好,财报公布之外,宇树科技还披露了一则涉及到数采的关联交易公告。
公告显示,杭州市具身智能应用中试基地有限公司增资扩股,宇树科技股份有限公司拟以全资子公司杭州宇树机器人股份有限公司自有资金,认缴参股2000万元,以维持10%的持股比例不变。
公开信息显示,杭州中试中心设立是为了解决具身行业当前的数据供给荒。中心由能力供给中心、模型训练中心、场景验证中心、测试认证中心组成,形成了算力、数据、模型、场景应用的完整体系。
首批入驻的企业有18家,既包括星海图、银河通用、眸深智能这类具身智能公司,也包括华为、阿里、摩尔线程等成熟的科技公司。
基地副总经理李兴腾此前在接受权威媒体采访时,给出了一个很有参考的数采指标:一台人形机器人需配备1—2名数据采集员配合开展全身动作数据采集,一个简单的动作需要成千上万个真实动作数据的“投喂”,且数据有效率不足50%。这在同期的遥操采集中,已是较高水准。
该中心已经实打实的拿出了成果,据了解,已基于宇树机器人采集,并开源了第一批真机数据集。
公告中另一则数据也反映了企业与政府对于数据生产环节的重视程度。
坤元资产的评估案中,明确提到截至2025年12月31日审计后的所有者权益为4765.81万元。到2026年9月30日止的未经审计数据时,所有者权益还剩下3245.34万元,发生了1520余万的价值变动。
当市场资金尚未进入时,不能寄希望于这个作为公共设施的数采中心能直接产生经济效益,需要注入产业乃至更高维的资源投入。杭州中试中心便是产物之一,宇树方面表示,中试基地本轮增资是满足中试基地的基地项目建设资金需求和业务发展需要。
从更实际的角度而言,在市场尚未完全打开之前,公司已经有了一个高标准的数据生产车间,以支撑模型迭代。
宇树为行业背书
宇树招股书披露时,人们对这家国内人形机器人第一股抱有极大期待。
上市当天也是2026WRC首日,我们接触到的所有业内人士都极为关注其在二级市场上的表现,几乎都希望股价能节节攀升。一位从业者甚至认为,宇树等于行业天花板。
经历了两个月蛰伏后,宇树的转型有了更多信息支持,重回理性之后的市场亦开启了重估。
2025年,科研与数采领域是承接人形机器人的主要场景,那一年宇树人形机器人的销量首次超过四足机器人,产品重心已经完成切换。科研场景能为初创的本体厂商提供急需的算法验证、数据采集、教学展示等开发端的价值。
不过该场景的确存在商业天花板,上限由课题预算决定。今年以来,具身本体厂商聚焦工业与商服场景,是因为厂商们心知肚明,需要用ROI来说服客户。
2026年上半年全球人形机器人出货量同比增长近300%;上半年中国人形机器人出货超4万台、全球占比97%,市场数据和宇树的经营数据共同构成了目前人形机器人的“第三季度报表”。
如果将科研场景视为具身系列赛中的一个子项,那么2025年的宇树已是绝对的王者。接下来,工业、商服、家庭场景都是决赛,而每一个车间、每一个子场景都是初赛与复赛。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App