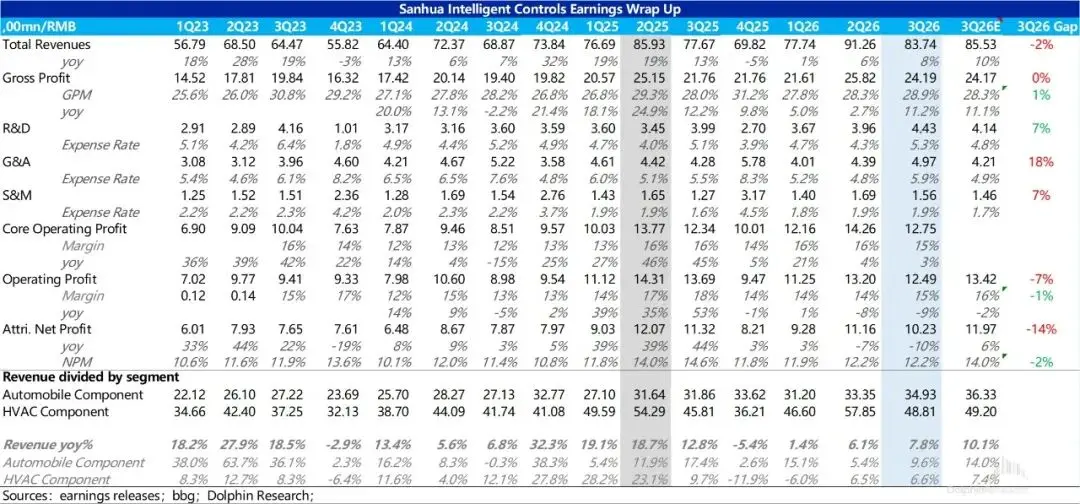
北京时间 10 月 28 日晚,三花智控(2050.HK)发布了 26 年三季报,整体而言,三花智控本季度业绩依旧平淡:收入略低于预期,毛利率反而超预期,但费用走高把利润吃掉,净利润明显低于一致预期。具体来看:
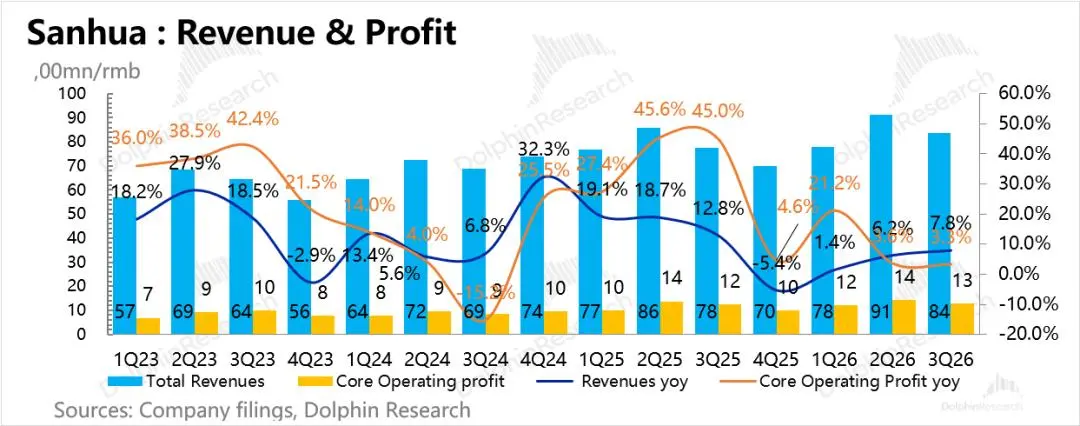
1. 收入略低于预期,但两大板块增速都在改善:三季度总收入 83.7 亿,同比增长 7.8%,较二季度 6.2% 的增速小幅提速,但仍低于市场预期的 85.5 亿(同比 +10%)。拆开来看:
① 汽零增速回升:本季度汽车零部件收入同比增长约 9.5% 至 34.9 亿元,较二季度 5.4% 的增速明显回升,但低于市场预期的 14% 的同比增长。
从行业来看,三季度国内新能源车需求仍然较弱,三季度国内新能源乘用车零售约 304 万辆,同比下滑 11%,增量主要来自出口:零跑、吉利等出口导向型车企的热销车型中三花配套份额较高。
政策方面,2027 年 4 月 1 日起新能源车出口退税率将由 13% 下调至 9%;生效前(今年四季度至明年一季度)有望出现一轮抢出口;公司配套整车出口计入国内销售,故前三季度汽零内外销比例约 67:33,外销占比同比回落。
客户结构上,管理层称大客户合计占比已低于 25%,主要客户为比亚迪、零跑、吉利、小米、理想,对单一大客户的依赖进一步下降;集成化产品今年同比增长 20%–30%,占比已超过 50%。
② 制冷业务增速继续上行,增量来自液冷和海外:本季度制冷业务收入同比增长约 6.6% 至 48.8 亿元,延续二季度 6.5% 的正增长,但季节性回落后环比下滑约 16%。
行业层面依旧偏弱:国补退坡后,国内空调产量从 2025 年 9 月起持续同比下滑,7–8 月降幅约 12%,三季度产量同比-16% 下滑,出货端更深(8 月内销出货-28%)。三花制冷仍能实现正增长,核心驱动因素如下:
a. 数据中心液冷放量:三季度液冷收入同比增长 50%–100%,前三季度液冷收入约 18–21 亿元,其中数据中心 12–14 亿元(Q3 4 亿元,环比继续爬坡)、储能 6–7 亿元。
b. 海外市场:北美营收同比增长 20% 以上(受益于数据中心建设与商用暖通需求),日本、东南亚受气温、空调渗透率提升及能效升级政策推动,需求良好。
c. 但剔除液冷后,国内家电业务仍略有下降,这是制冷增速没有达到市场预期的主要原因。管理层表示上述趋势(液冷海外放量)四季度仍可延续。
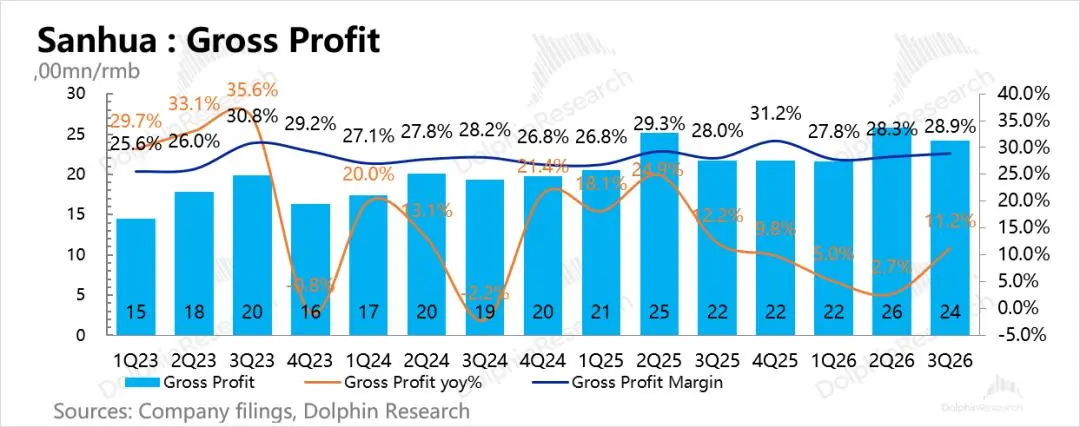
2. 毛利率超预期:三季度三花毛利率约 28.9%,高于市场预期的 28.3%,环比二季度提升约 0.6 个百分点,在铜铝价格高位、汇率逆风的环境下表现出不错的韧性。拆分来看:
三季度制冷零部件毛利率同比提升 1.5 个百分点,主要得益于:
a. 结构拉动:液冷和出口业务利润率都明显更高。
液冷一次侧(微通道换热器、过滤器、传感器)产品主要面向北美客户,产品越大、工艺要求越高、毛利越高;二次侧(不锈钢钎焊板换、芯片冷板、快接头等)为当前卡位重点,订单供不应求、部分单品价值量 5-10 万元、液冷零部件价值量超预期;公司表示客户核心诉求是快速交付而不是价格,利润率高于现有商用产品。
而海外制冷以商用为主,定制化程度高、盈利结构优于国内。
b. 内生降本:剔除液冷与北美后毛利率仍在提升,靠的是不锈钢代铜、铝代铜等材料替代,智能制造带来的降本,以及高毛利产品占比提升。铜价方面,主要客户执行铜价联动条款、铜价上涨时售价同步上调、对毛利率影响有限。
汽车热管理业务毛利率基本持平、略有下降:前三季度汽零毛利率约 28.6%。拖累因素有三:
a. 汇率:欧元、日元兑人民币同比分别贬值约 5%、约 11%,海外工厂的收入折算受损;
b. 新工厂爬坡:海外新产能仍处在爬坡期,固定成本摊销偏高;
c. 年降:新能源车行业内卷,整车厂对零部件的压价仍在持续。管理层的应对是从"跑马圈地"转向"精耕细作"——全价值链降本、聚焦高利润项目、提高集成化产品占比(集成化产品利润率偏高,并能带动零部件销售)。
3. 净利润明显低于预期:Q3 归母净利润 10.2 亿,同比下滑 9.6%,比市场预期的 12.0 亿低了约 15%;扣非净利润 10.2 亿,同比下滑 5.1%,而上半年扣非还是同比增长 6.8%。
利润下滑主要有两个原因:
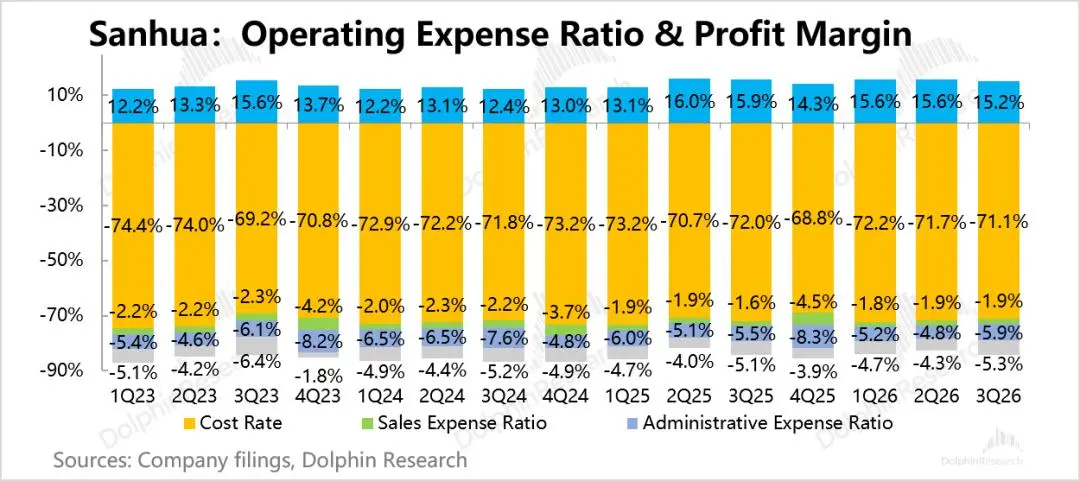
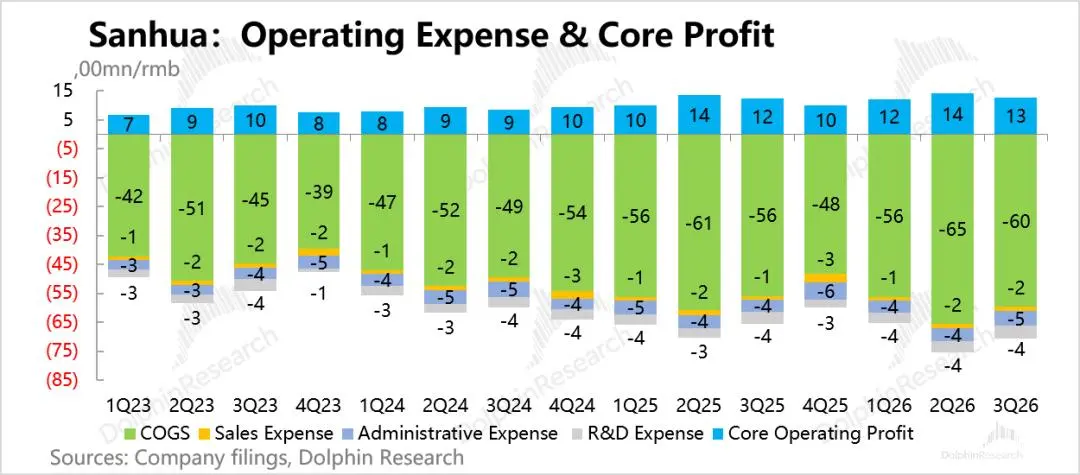
a. 三费明显上行:本季度三费合计约 11 亿元,同比上行 16%, 其中研发费用约 4.4 亿元,费用率升至 5% 以上,对应液冷、机器人新业务的投入加大;管理费用环比也明显增加。
b. 其他费用:投资浮亏和汇兑损失增加,其他收益政府补助(同比减少)。
拆分板块来看:
制冷板块:Q3 净利润约 5.5 亿,同比下滑约 10%,净利率约 11.2%,环比二季度下滑 0.4 个百分点。投资浮亏主要计入该板块,管理层称扣非后制冷板块利润同比仍在增长。
汽车零部件板块:Q3 净利润约 4.8 亿,同比下滑约 10%,净利率约 13.6%,环比二季度回升 0.4 个百分点,但较去年同期 16% 以上的净利率明显下滑。
收入同比增长近 10%、利润却同比下滑,主要是汇率、新工厂爬坡和年降三重挤压。
海豚君观点:
整体来看,三花智控 2026 年 Q3 业绩表现依旧平淡:收入同比增长 8%,较二季度略有提速但仍低于预期;毛利率在液冷与北美业务的结构拉动下超预期,但汇兑损失仍在、研发和管理费用走高,叠加补助减少,归母净利润同比下滑 9.6%,比一致预期低约 15%。
更值得注意的是,这次扣非净利润也同比下滑了 5%,而即使撇除汇兑损失等因素影响,海豚君定义的核心经营利润(毛利 - 核心三费)同比也仅提升 3%。
而从全年业绩来看,管理层只表示剔除投资浮亏和汇兑损失后,仍能实现年初目标(年初口径为利润增长约 15%)。但从实际报表看,前三季度归母净利润 30.7 亿元,同比下滑 5.4%,也因此,海豚君预计 2026 年三花净利润 40 亿,同比下滑 3%。核心净利润为 48.8 亿,同比上行 6%。
管理层这次给出的中长期目标更值得关注——2026–2030 年新五年规划:
a. 传统家用制冷:年均增长约 10%(不含液冷与商用);
b. 商用制冷、微通道:2030 年较当前翻番,年增 15%–20%;控制器基数低,五年或增长三到四倍;
c. 汽车零部件:年增 15%–20%,抓手是电动化渗透率(欧洲、东南亚仍在提升)、自动驾驶带来的热泵替代 PTC(中国渗透率可能到 90% 以上),以及集成化。
海豚君认为,这些目标都明显高于公司过去两年的实际增速(2026 年前三季度收入仅增长 5.2%),能否兑现,关键看液冷与海外这两条增量的持续性。
而对于三花的股价来说,股价大部分都来自想象力业务的进展:
(1)数据中心液冷:这是本季度最实质性的进展,也是短期最可量化的增长驱动。前三季度液冷收入 18–21 亿元,全年同比增长 50% 的目标可以达成;管理层称明年液冷"50%–100% 的增长可以看到"。
产品与客户层面,二次侧在三季度出现了多个突破:台资 CDU 厂商的钎焊板换项目批量落地、进入白名单;维谛、施耐德等客户有项目落地;北美云厂商下一代自研 ASIC 的液冷项目中,三花的传感器、流量调节阀已进入批量;英伟达体系则通过台资企业切入,同时在直接对接。
一次侧的微通道产品份额超过 50%,订单已锁到明年,墨西哥、泰国的新产能正在投入。
价值量方面,公司现有产品覆盖液冷系统价值量的 20%–30%,二次侧量产后有望升至 40%–60%,快接头、manifold 是主要增量。
目前公司液冷销售中一次侧约占 70%,在谈项目中一次侧与二次侧已约 5:5,明年二次侧起量后,收入结构会逐步向 3:7 靠拢。
海豚君测算,2026 年液冷 + 储能收入约 32 亿元,若 2027 年增长 50%–100%,对应约 48–64 亿元,占公司收入的比例预计可达到 12.5%-17%,而且二次侧利润率高于现有商用产品,对毛利率也是正向拉动。
公司坚持只做零部件、不做 CDU 整机,避免与维谛、英维克等客户竞争,但会做区域性模块集成,这一定位相对稳妥。
(2)人形机器人:公司依旧没有给出时间表和收入数字,只表示执行器以北美大客户的官方信息为准,部分项目年底批产,明年机器人营收较今年翻番。
产品层面,公司已布局身体关节执行器、手指关节模组、机器人热管理和传感器,合计覆盖机器人硬件价值量约 60%;灵巧手空心杯电机模组已与国内头部灵巧手厂商落地,进入小批量阶段。
行业层面,特斯拉在三季度电话会上确认 Optimus 已在弗里蒙特工厂投产并开始内部部署,爬坡在三季度确实提速:
据 The Information 9 月 25 日报道,特斯拉弗里蒙特工厂的 Optimus 周产量在 8 月已升至数百台,较二季度的每周数十台提升约十倍;目标是年底建成周产 1,000 台以上的连续自动化产线,2027 年底达约每周 2 万台。
订单端,据财联社报道,特斯拉 9 月上旬向核心供应链下达了约 5,000 台的批量订单,并对拓普、三花、均胜等核心供应商开展新一轮审厂。
但需要提醒的是,整机开始放量,并不意味着市场对三花机器人业务的预期在同步抬升,相反情绪已经明显降温:一是整机爬坡呈"慢启动"的 S 曲线——灵巧手和关节装配仍大量依赖人工,装配设备对位精度不足导致返工率偏高,灵巧手耐用性和触觉传感器也存在可靠性问题,量产兑现慢于此前预期;二是执行器新进入者增多、竞争加剧,市场此前"三花拿下 50% 以上份额"的乐观假设开始松动。
而从估值角度来看,假设 2026 年税后核心经营利润(剔除汇兑损失等扰动)约 41.5 亿元,同比增长约 6%,考虑到三花的传统主业是全球热管理龙头,确定性较强,给予 2026 年主业 15 倍 PE(接近 A 股 2012–2014 年约 13–15 倍的历史底部,低于约 22 倍的长期均值),对应主营业务合理估值约 623 亿元人民币。
而对于机器人这一想象力业务,我们给出一个区间:保守情形下(2030 年全球人形机器人 100 万台、三花份额 20%),对应约 450 亿元;中性偏乐观情形沿用上季度的假设(2030 年 Optimus 年销量 100 万台、单机执行器价值约 5 万元、三花份额 50%、净利率 15%、30 倍 PE),对应约 1,125 亿元。考虑到份额竞争加剧,海豚君认为合理区间偏向保守情形。
结合以上分析,海豚君对 H 股和 A 股的判断有所不同:H 股当前市值约 800 亿元人民币,扣除主业后隐含的新业务估值仅约 180 亿元,还不到保守情形的 450 亿元,相当于市场只给机器人业务打了个"保底价"的折扣,液冷的成长性也还没有被单独定价,下行空间相对有限;
A 股约 1,460 亿元的市值,扣除主业后隐含约 840 亿元的新业务估值,已处在上述区间的中上部,意味着市场仍按较乐观的份额假设在定价,性价比明显不如 H 股。
但需要强调的是:
a. 主业的利润修复比预期更慢,扣非净利润已经同比下滑,全年约 15% 的利润增长目标基本无法兑现,四季度到明年一季度仍有费用投入和汇率的扰动;
b. 机器人份额存在被稀释的风险,特斯拉审厂和"V3 供应商再定价"意味着份额分配仍在变化之中;
c. 液冷是确定性最强的增量,二次侧的突破进度将决定 2027 年的增速是 50% 还是 100%。
因此,投资节奏上,当前时点可重点关注:
① 四季度至 2027 年一季度液冷二次侧项目的批量进度,以及北美 CSP 自研 ASIC 液冷项目的放量;
② Optimus 周产量能否在年底达到 1,000–2,000 台,以及三花执行器的最终份额分配;
③ 2027 年开年后管理层给出的全年利润指引,是否兑现五年规划中两位数的增长。
以上将是情绪修复与估值重估的关键催化。
三花智控主要业务情况介绍:
三花智控业务主要分两大板块:制冷零部件和汽车零部件。
制冷零部件的下游主要为冰箱和空调,整体来看是相对成熟稳定的行业,但部分细分板块有较快增速,例如商用制冷的海外市场仍有进一步渗透空间,除此之外最受市场关注的,就是其阀、泵等产品在数据中心液冷及储能热管理等领域的应用。
汽车零部件主要应用于新能源乘用车热管理,最大客户是特斯拉,但比亚迪等国内客户占比正在快速提升。受益于新能源车热管理需求的提升,单车价值量仍有望有提升空间,但阶段性受到大客户销量波动的影响。
除上述板块外,公司增加了第三大业务板块:战略新兴产业,聚焦数据中心、储能及仿生机器人。数据中心和储能主要供应热
管理零部件,在 2025 年已产生约 20 亿元收入,机器人主要布局关节执行器,考虑到产业还未起量,预计收入贡献不大,但公司最早一批与北美大客户进行对接,且技术、生产等实力领先,因为是最受市场关注的业务板块之一。


本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。