六年前,好莱坞给短内容市场交过一笔昂贵的学费。
2020年,流媒体巨头们砸下17.5亿美元,推出竖屏短剧平台Quibi,请来一线导演站台,结果上线不到七个月就宣布关停。当时行业留下一个疑问,把影视剧切短,真的能做成生意吗?
六年后的答案,是一群中国公司给出的。
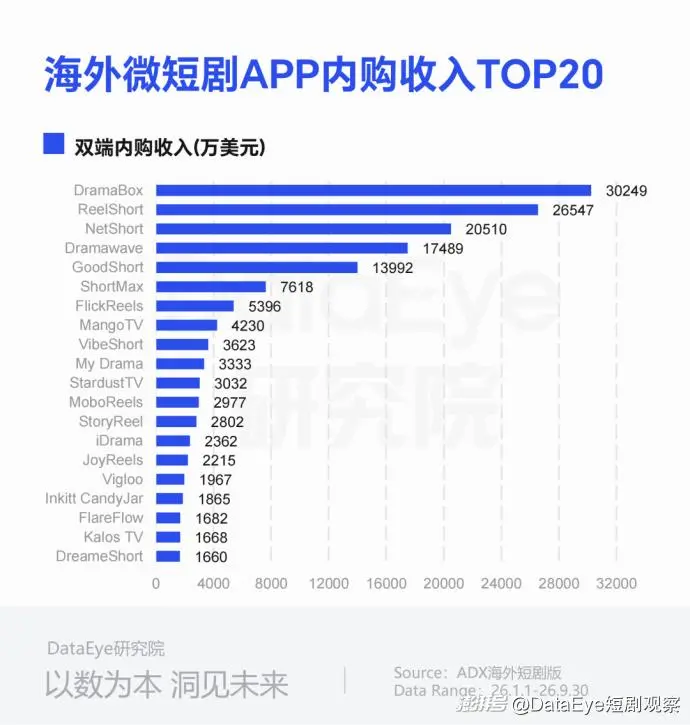
今年1到9月,海外下载量前10的短剧App全部带着中国背景,应用内购收入榜前十名里占了九席。英国媒体一边吐槽这些剧灾难性地缺乏营养,一边忍不住追问,到底是什么人在看?
图片来源:Data Eye
市场给出的回答,远比质疑声响亮。最近两条消息更是把这张牌桌推到了风口浪尖,字节旗下的免费短剧App PineDrama上线九个月下载破亿,日活冲到700万;全球内购收入第一的DramaBox,和排名第五的GoodShort,传出了战略合并的消息。
一边是免费新王跑出行业最快的起量速度,一边是付费巨头开始抱团。
PineDrama用接近零的获客成本和AI压到地板的内容成本,在海外短剧市场撕开了一道口子。但它目前,需要的是先圈住用户和时长,再谈赚到钱的能力。海外短剧的竞争重心,正在从谁更会买量,转向谁能在免费流量和广告变现之间搭起一座能持续的桥。
而这座桥,眼下还没有任何一家真正走通。
片场冷了,PineDrama火了
PineDrama的故事,得从一个冷下来的片场讲起。
洛杉矶曾是真人短剧最热闹的地方。2024-2025年,比弗利山庄的豪宅里每个月同时开着三四十个剧组,演员日薪1000美元,下个月就可能涨到1500美元,想约一位导演要排队两三个月。如今,一个月能开拍8部就算不错。GoodShort、九州、昆仑万维、麦芽这些公司,陆续把美国本地制作团队砍到只剩少量管理人员,还在坚持本地实拍的只剩ReelShort、DramaBox等少数几家。
片场冷下来的时候,PineDrama火了起来。
这款App在2025年底悄悄上线测试,今年1月正式推出,主打全剧免费、广告变现,支持TikTok账号一键登录。到10月,Sensor Tower数据显示,它累计下载突破1亿,日活约700万,月新增用户超过1700万,是全球下载破亿的7款独立短剧App里唯一上线不满一年的新品。
然而,起量过程并不轻松。上线初期,PineDrama曾在巴西遭遇过某周日均下载只有50次的冷清。转折点出现在今年3月,平台开始加大投放,日均广告素材从2000组一路加到4000组以上,单日最高冲到5662组。4月下载量超过1800万,环比增长180%。7月,PineDrama登顶巴西应用商店下载总榜,当月巴西下载量约550万次,是同期ReelShort的两倍多。印尼和巴西合计贡献了它82%的累计下载,美国只占6.7%。
翻开PineDrama的内容列表,和早期短剧的观感很不一样。
PineDrama没有走“国内拍摄、翻译、配音再推向海外”的老路,而是以海外本土原创为主,改编和译制只作补充。尼日利亚本土背景的《10亿奈拉新娘》由香港团队制作,讲的是亿万富翁继承人和灰姑娘的契约婚姻,上线一周播放突破4000万,累计超过6000万。《印尼豪门风云》《里约救赎》这类本土题材,播放量也过了2亿。北美热榜上,上流社会、亲情、狼人是高频标签,豪门、家庭、狼人设定可以叠在同一部剧里,配方还是国内验证过的那套霸总加家庭加身份反转。
与此同时,AI也加速了PineDrama的内容供给。PineDrama的推荐内容里已经出现不少AI仿真人影像,但单靠AI解释不了它的起量速度。真正的结构性变化在成本,真人短剧单部制作成本此前在五六十万元的量级,AI剧可以压到3到5万元。行业口径下,AI把单部成本从50万到150万元压到5万到24万元,制作效率提升了60到100倍,一部AI剧两三个人、两三天就能做完。
这套供应链的打法,是国内红果验证过的。
红果上线之初,用每部20万到35万元的保底费吸引承制公司入场,平台掌握剧本和版权,制作方拍完按分账规则竞争。平台做大后调整保底机制,制作方逐渐成为内容供应链上的一环。平移到海外后,平台对内容和定价的主动权更大,制作方的议价空间进一步收窄。今年春节后红果取消了部分真人短剧保底,不少承制公司实拍项目停摆,转向成本更低的AI漫剧。海外短剧的剧本,正在按同一套方式重演。
PineDrama最被低估的筹码,是背靠TikTok。用户用TikTok账号一键登录,在TikTok刷到短剧片段可以直接跳转App追全集,从刷到到下载的路径基本都在字节生态内部完成。AdMapix数据显示,它在美国曝光量最高的创意素材只拿到71.9万次曝光,却支撑了单日172万次下载。对比之下,ReelShort、DramaBox每拉一个用户都要向Meta、TikTok这些广告平台付费,北美市场平均每次安装成本高达5.28美元。PineDrama把这笔钱,省在了自己家里。
但获客便宜,不等于回报可观。PineDrama的核心增量在印尼、巴西这些新兴市场,当地广告单价远低于北美和欧洲。用户规模涨得很快,广告库存能不能以足够高的价格和填充率变现,才是回报端的真瓶颈。
PineDrama的基准模式是全剧免费、广告解锁,部分市场上线初期甚至没有广告。虽然Google Play已经开放了应用内购入口,TikTok广告平台也把它纳入效果竞价资源位,但内购目前远不是收入主线。
本质上,PineDrama是在用免费内容换用户时长,用时长换广告库存,用广告库存换商业收入。这套玩法在国内红果身上已经验证到日活1.68亿的规模,超过爱优腾芒四家之和。但海外广告市场的习惯,和国内不是一回事。
巨头开始抱团,因为买量不香了
PineDrama这一套免费打法跑起来,最先被搅动的,是原本稳稳当当的付费阵营。
今年1到9月,海外下载量前10的短剧App全部是中国背景,收入榜前十占了九席。收入上,ReelShort和DramaBox两家切走了整整一半蛋糕,加上DramaWave、NetShort、GoodShort,前五名拿走近八成收入。在今年的伦敦电视节上,市场研究机构Omdia披露了一组数据,ReelShort在美国的日均单用户使用时长达到35.7分钟,而Netflix只有24.8分钟。
一个上线几年的短剧App,抢走的注意力已经超过全球流媒体霸主。
有趣的是,这五家没有一家是纯粹的短剧公司。ReelShort背后的枫叶互动起家于海外互动阅读,DramaWave背后是昆仑万维这个AI工具公司,NetShort背后的麦芽传媒从微信公众号图文和MCN运营做起,DramaBox和GoodShort则是数字阅读出身。这种跨界出身本身就在说明,短剧是门靠流量和内容供给堆出来的生意,门槛从来不在拍剧。
10月初,DramaBox与GoodShort传出战略合并。按Sensor Tower的数据,2026年一季度,两家分别位列全球短剧App内购收入榜第一和第五,下载榜第四和第十。过去几年,它们在同一批广告位上互相竞价,把对方的获客成本一路抬高。合成一家,至少这部分内耗可以省下来,投放预算可以统一安排。
但合并之后投入只会花更多,不会花更少。合并后,GoodShort创始人胡泽新出任CEO,陈瑞卿担任董事长。有意思的是,胡泽新曾经是点众科技的CTO,两家渊源颇深,这次合并与…说是强强联合,不如说是点众系内部的一次资源归拢。
陈瑞卿举过一个很具体的例子,两家公司各自经营的时候,都要做相似的AI工具和技术工作流,以前是各投一份,合并后这些重复的事不必再做两遍。省下的不只是钱,还有重新磨合的成本。
为什么偏偏是现在抱团,答案藏在买量模型的账本里。
Adjust的报告显示,2026年一季度,全球短剧应用的30天留存率只有2%,北美稍好,也只有3%。免费几集看完,付费墙一出现,大多数人就走了。观众追的是某一部剧,剧完人散,平台每推一部新剧都要重新花钱把人买回来。2026年一季度,全球短剧App下载量同比增长140%,应用内购收入只增长了20%,剪刀差越拉越大。DramaBox的短剧业务净利率不足1%,投流费用占总收入八成以上。2025年,枫叶互动营收57.21亿元,净亏损超过8500万元。
更残酷的印证来自DramaWave。9月它把投放砍掉近一半,当月下载量少了四成多,收入却只下滑6.56%。流失的那部分用户,本来就不怎么掏钱。买量买来的,很大一部分是根本不付费的人。
这带来的连锁反应不难想象。中小纯付费平台在买量成本和留存枯竭的双重挤压下,退出或卖身会加速。竞争重心从买量效率转向流量结构效率,PineDrama有TikTok内循环,NetShort有下载量优势和混合变现的平衡,纯买量平台两头不靠。
免费打法会迫使付费平台在定价和付费墙设计上更克制,但短期不会颠覆付费收入盘,付费平台仍然握着行业的大部分收入,免费模式还没有证明自己能把这部分收入接过去。
免费、付费、混合,没有一条路好走
钱到底从哪来,是这门生意真正的考题。
目前海外短剧的变现结构已经比较清晰。混合变现是主流,占比约57.6%,纯广告变现约39.9%,纯付费只占2.5%。三种模式,可行性条件完全不同。
纯广告是PineDrama走的路,核心公式是日活乘以人均广告曝光再乘以单价和填充率。
走通这条路需要三个前提。
获客成本必须极低或者内部化,PineDrama靠的是TikTok流量几乎零边际成本,没有自有流量池的平台如果靠买量做纯广告,获客成本会直接吃掉广告收入。
用户规模和时长必须足够大,广告库存供给充足,红果在国内能跑通,依托的是抖音系广告主预算的厚度和国内广告单价水平,而PineDrama所在的印尼、巴西市场,广告单价远低于国内和北美,同样量级的日活能撬动的广告收入要打折扣。
内容成本必须压到足够低,AI把单部成本压到几万元量级,才让免费加广告在低单价市场有了理论上的毛利空间。风险同样明显,用户一旦习惯免费即无广告的心理预期,任何提高广告加载率或者轻度付费的尝试都可能引发流失,广告价格和填充率不达预期,千万级日活也覆盖不了内容与带宽成本。
纯付费是早期ReelShort走过的路,公式是付费用户数乘以人均付费金额。它需要市场有足够厚度的高付费意愿用户。北美是全球短剧收入最集中的市场,ReelShort用两年时间把收入从不到1亿美元做到7.85亿美元,2026年预计达到10.5亿美元,第一次实现规模盈利。
这条路验证了爆发力,但今天纯付费只占2.5%的市场份额,说明绝大多数平台已经没法只靠付费墙撑起增长。付费墙把价格敏感用户挡在门外,买量成本又吃掉付费收入的大头。
混合变现是目前的最优解,也是最苛刻的解。思路是用免费或低价内容把人圈进来,用内购和订阅收割高价值用户,用广告覆盖长尾用户,三者缺一,就会退化成有收入、没利润。NetShort是相对均衡的样本,上半年海外内购收入约1.28亿美元,今年4月单日下载一度冲到100万次,单日收入75万美元,7月拿下海外下载榜第一。
DramaBox长期霸占收入榜第一,但净利率不足1%。收入做得再大,不代表利润留得下来。
此外,还有一个被低估的变量,是广告单价的品类红利。短剧的广告变现效率本身并不差,激励视频的单价可以达到安卓基准的11.4倍,插屏视频7.8倍。问题不在广告形式,在市场结构。PineDrama的用户集中在低单价的新兴市场,而行业收入高度集中在北美,2026年一季度美国只贡献约3%的下载量,却拿走约37%的应用内购收入。纯广告模式要跑通,要么向上进入高单价市场,要么把新兴市场的广告单价等上去,这两件事都不是平台单方面能快速改变的。
头部平台已经开始把赚钱的触角伸到App之外。ReelShort今年10月与运营商Orange签约,借道手机套餐把短剧送进非洲和中东17个市场,绕开应用商店抽成。快手在巴西推出KCL,品牌方一次性付费买下原创短剧单集的使用权。TikTok则开放了Mini Dramas功能,合作方可以直接在应用内发布分集短剧,观看、付费和广告变现都留在自己的体系里。
流量地主不再只收过路费,也开始下场卖剧。
市场翻倍了,钱还是没赚到
拉远看,海外短剧的池子还在快速变大。
广电总局预计,2026年中国以外的海外微短剧市场规模将超过60亿美元,同比增长约67%。但另一组数据同样扎眼,全行业爆款率只有0.16%,仅2%的参与者盈利,80%到90%的项目无法回本。海外市场的体量,仍只有国内的几分之一。用户仍在涌入,付费收入的增速远远跟不上下载量,增长是真的,赚钱是另一回事。
同时,区域结构正在分化。东南亚贡献全球约32%的下载量,是免费模式的主战场,拉美增速惊人,有统计口径下同比翻了40倍,中东部分区域出现爆发式增长,海湾六国被视作继北美之后的高价值增量池。但收入的重心没有跟着下载量走,美国一个市场拿走约37%的应用内购收入,新兴市场有下载、缺付费的结构性错位,是PineDrama和所有免费玩家共同面对的硬约束。
AI是2026年最大的供给变量,但它改变的是成本曲线,不是收入曲线。
AI把制作成本压到过去的几十分之一,让高频试错、海量供给成为可能,但它同样把渠道买量成本推得更高。每家公司都能一天做出更多剧、剪出更多广告素材,广告位就那么多,竞价只会更激烈。省下的制作费,大头又流回Meta、Google和TikTok的账户。有行业报告估算,买量投流约占海外短剧应用总成本的一半,渠道方拿走了流水的35%到45%。
海外短剧大概率不会重演国内免费模式一统天下的剧本。因为,海外没有一个与抖音广告生态等量齐观的内部化流量池,可供所有玩家复用。PineDrama的独特之处在于,它是唯一一个把获客成本内部化到字节生态里的玩家,这决定了它有资格把免费模式当作长期策略,而不是短期获客手段。
对行业整体而言,更可能的中期格局是,付费平台守住北美高价值用户的基本盘,免费平台在东南亚、拉美、中东争夺增量用户,混合变现成为头部平台的标配,而利润持续在买量成本与广告单价之间被挤压。
说到底,谁先在新兴市场把广告单价和填充率等上去,谁才有机会把亿级下载翻译成亿级利润。 在那之前,海外短剧最热闹的是下载数字,最安静的是账本。
本文来自微信公众号 “wj00816”(ID:Morketing),作者:Morketing,36氪经授权发布。