Spotify于美东时间 10 月 22 日盘前发布了 2026 年三 季度财报。Q3 的业绩答卷可以概括为:
经营层面平稳过关,关键指标订阅新增数达到买方预期(财报前资金本身预期存在下修)。而自由现金流的 “不及预期” 主要来自线下项目和营运资本,不伤经营本质。
总的来说,这份财报虽然本身不算惊艳,但未见暴雷的业绩指引(用户净增、毛利率)以及隐含的投入期将近结束的预期,可以缓解财报前资金对有声书扩张和 AI 投入削弱盈利,以及 AI Agent 侵蚀 Spotify 生态入口的担忧。
以下为详细分析
1. 订阅净增好于指引,月活按计划放缓
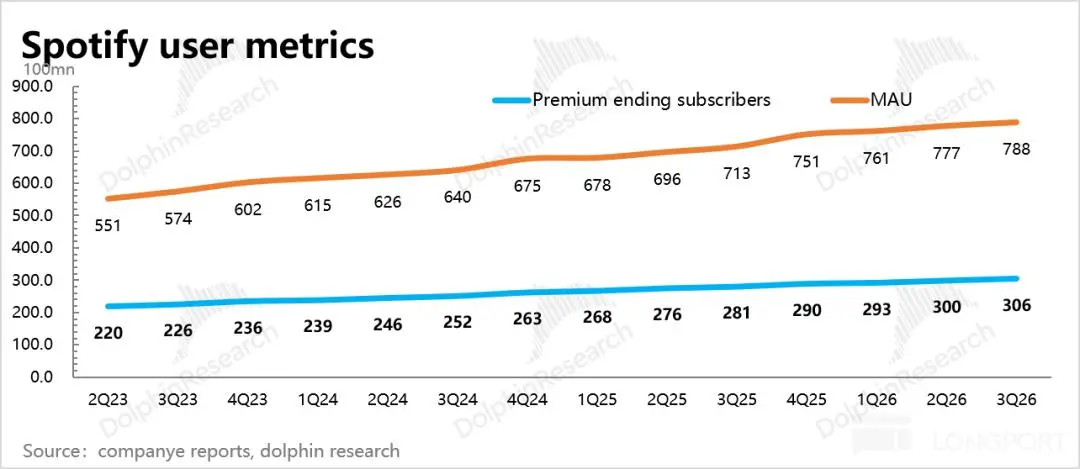
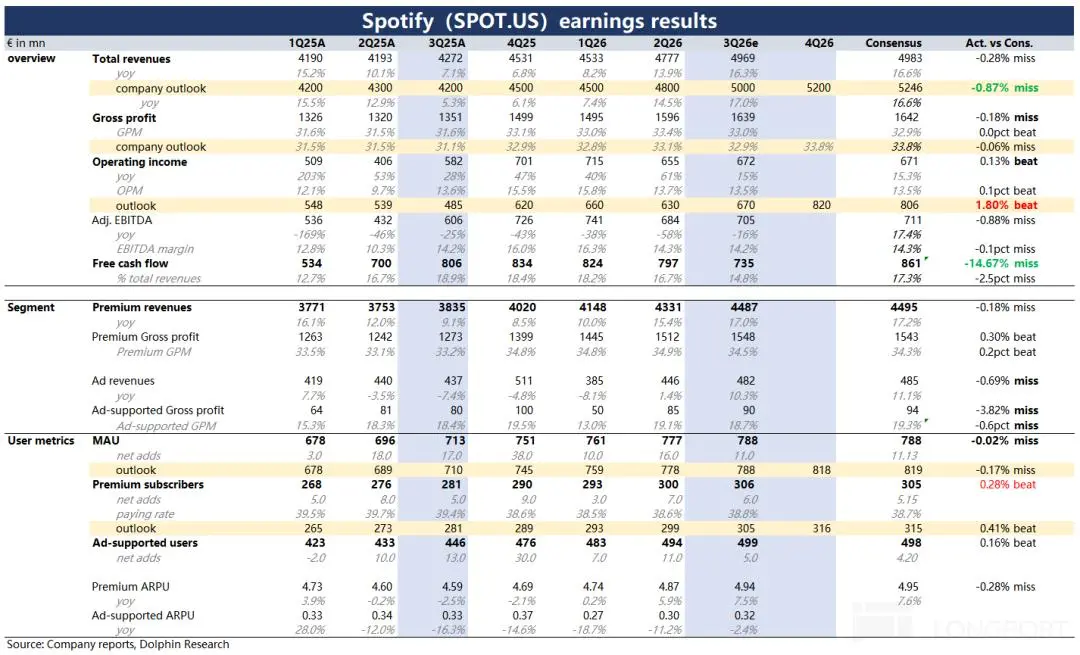
三季度用户端表现还可以,付费订阅用户净增 600 万至 3.06 亿,比指引和一致预期高 100 万;月活净增 1,100 万至 7.88 亿,与指引完全一致。
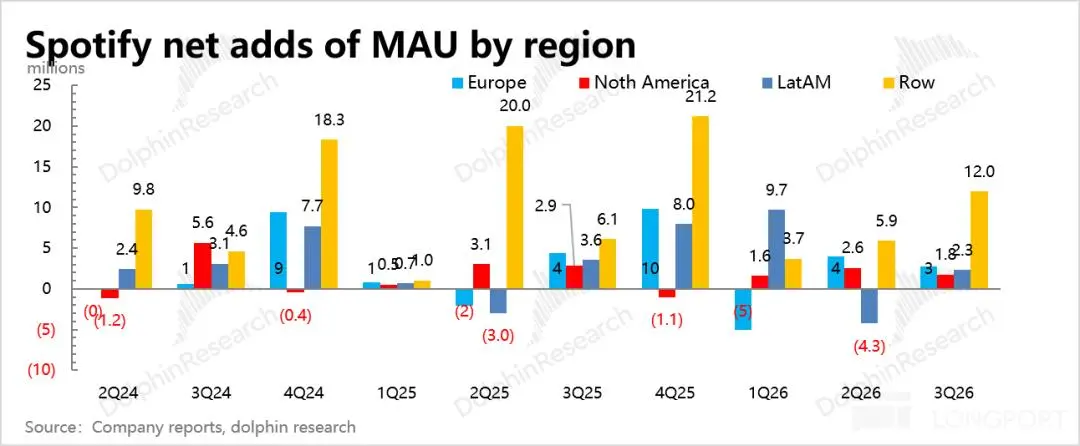
分区域看,欧洲、北美、拉美和其他地区的订阅、月活均保持稳定增长,其中其他地区在 MAU 扩张上的表现相对优异。结合 Sensor Tower 数据来看,可能主要来自于亚洲的拉动,具体为日本、巴基斯坦、澳洲等国家市场。
海豚君认为,这可能与 Spotify 正在利用 AI 来提升内容个性化体验、有声书在新兴市场扩张,因此在渗透率较低的国家地区,会很快看到用户规模的增加。
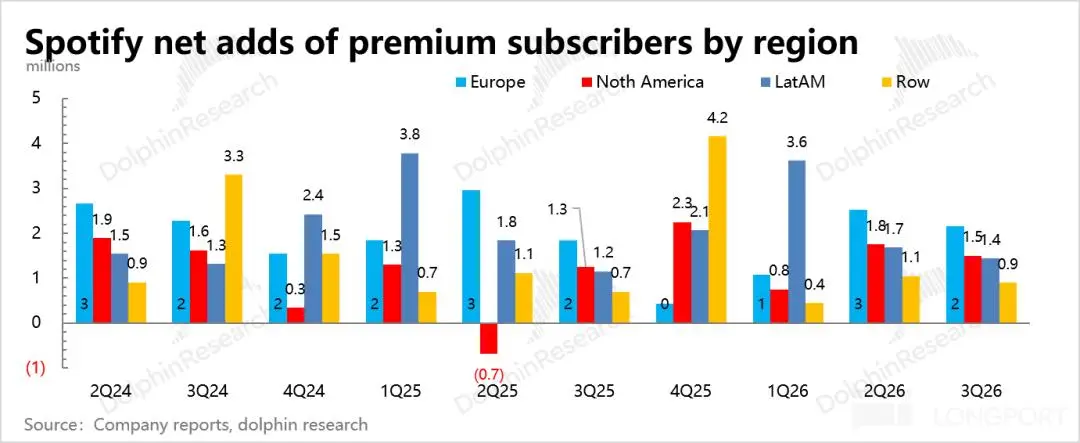
不过订阅变现目前还是靠付费力更高的欧美市场拉动,Q3 订阅净增 600 万,超过了公司指引和买方资金预期。
2.订阅涨价靠新功能、广告如期回暖
Q3 总收入 49.7 亿欧元,同比 +16%(不变汇率 +14%),略低于预期。
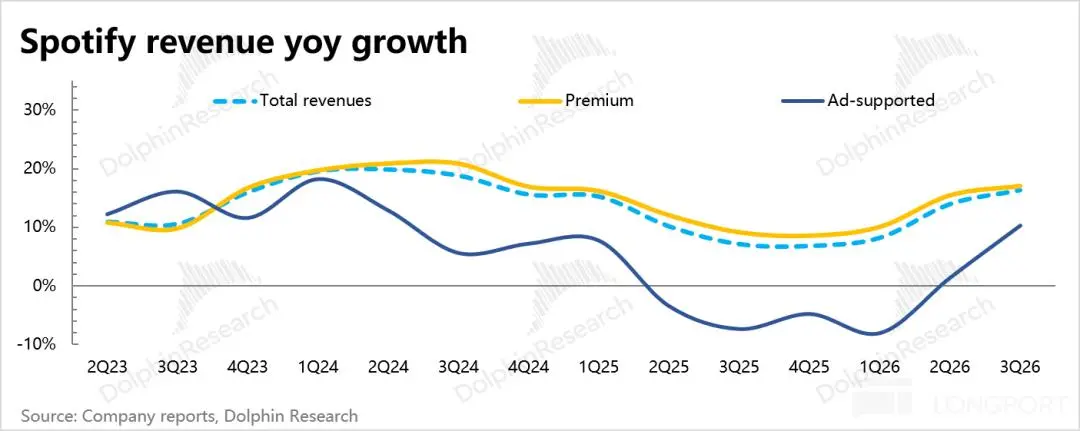
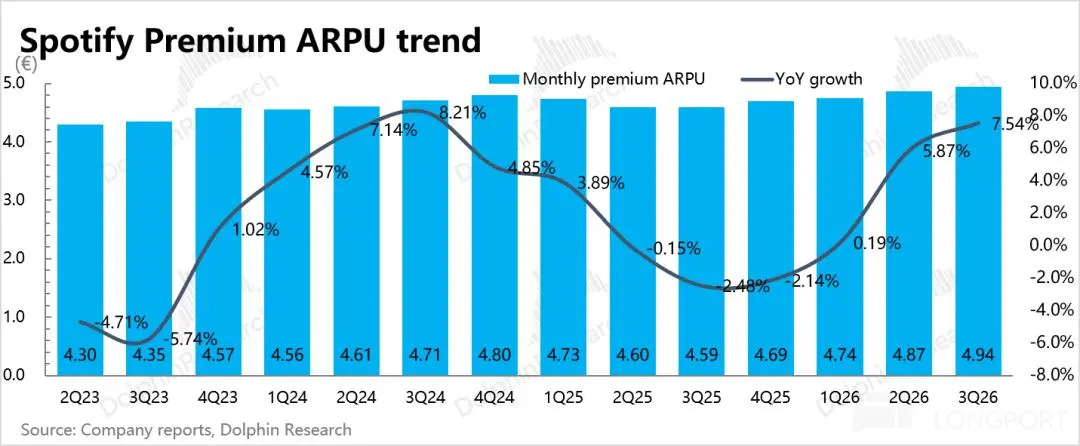
其中订阅收入 44.9 亿欧元(+17%),量价同时驱动,订阅 ARPU 4.95 欧元(+9.3%,不变汇率 +7.5%),订阅数同比增长 8.9%;
但随着发达国家渗透成熟,后续单纯的涨价效果会相应打折。公司期望一边推出新功能,一边顺势涨价。
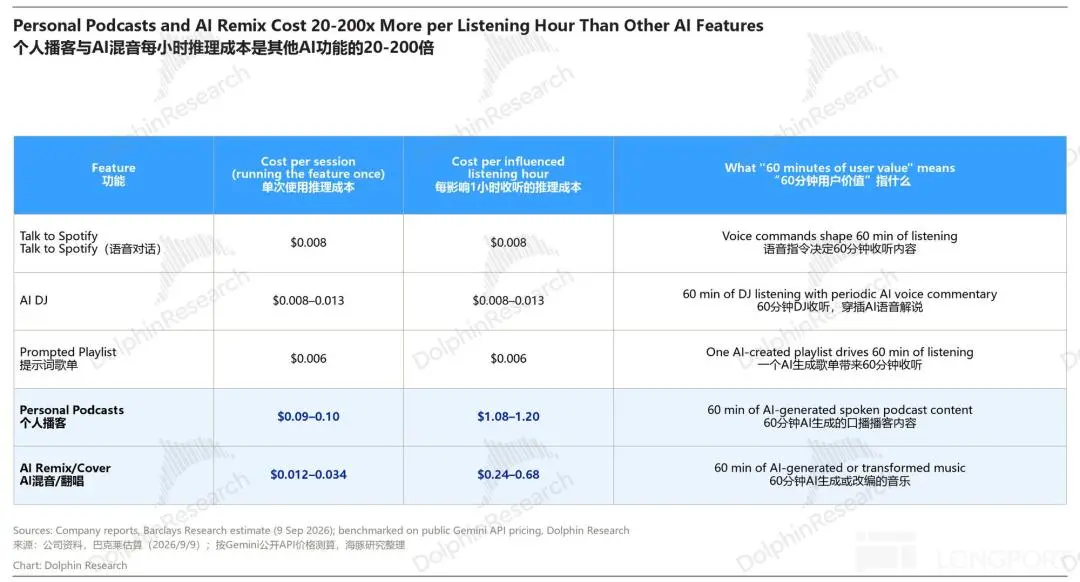
今年新功能上线密集(Reserved 演唱会门票、个人播客、Running Mode、MV 等),以及目前重点推广的 AI 功能——AI DJ、Talk to Spotify、提示词歌单等。
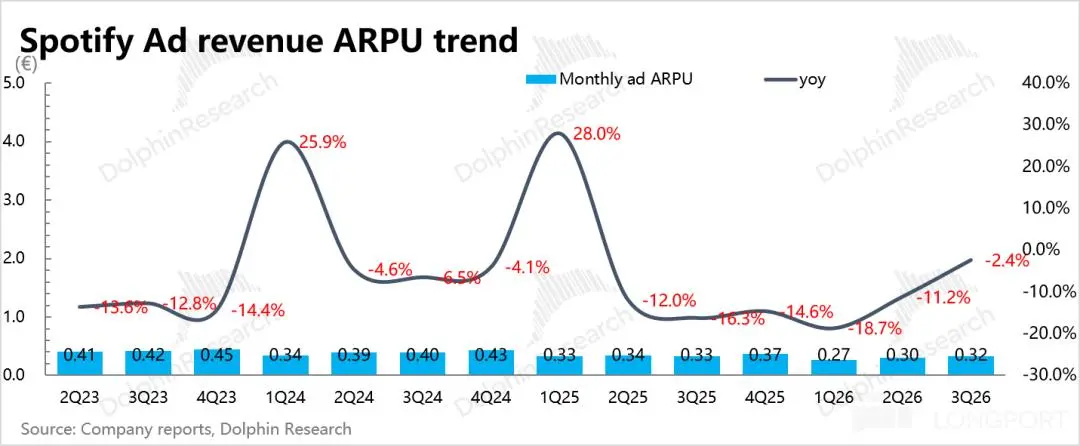
广告收入 4.8 亿欧元,同比 +10%(不变汇率 +9%),兑现了投资者日提及的 “下半年回到双位数” 的承诺,但量价拆分来看,广告仍是 “量涨价跌”,说明广告本身的转化效率比较一般。
3. 投入扩张期,但毛利率保持稳定
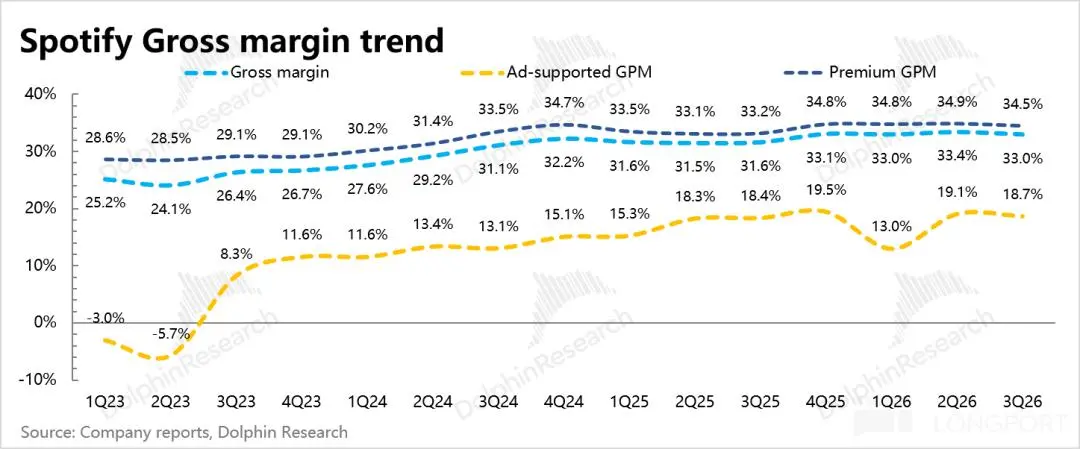
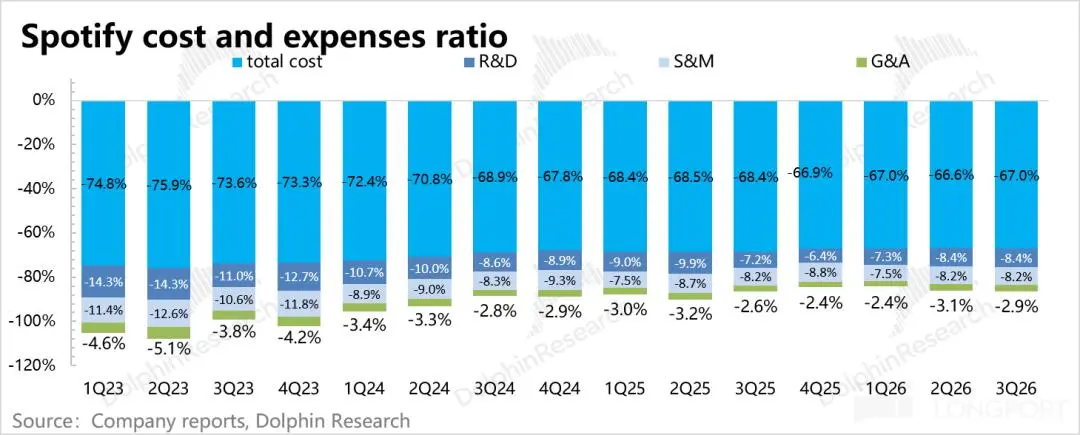
Q3 毛利率 33.0%,同比 +1.4pct,略高于 32.9% 的指引;订阅/广告分部毛利率分别为 34.5%/18.7%,同比均提升约 1pct。
毛利率看整体稳定,这在有声书扩张、AI 功能成本先计入的短期窗口,实属不易。
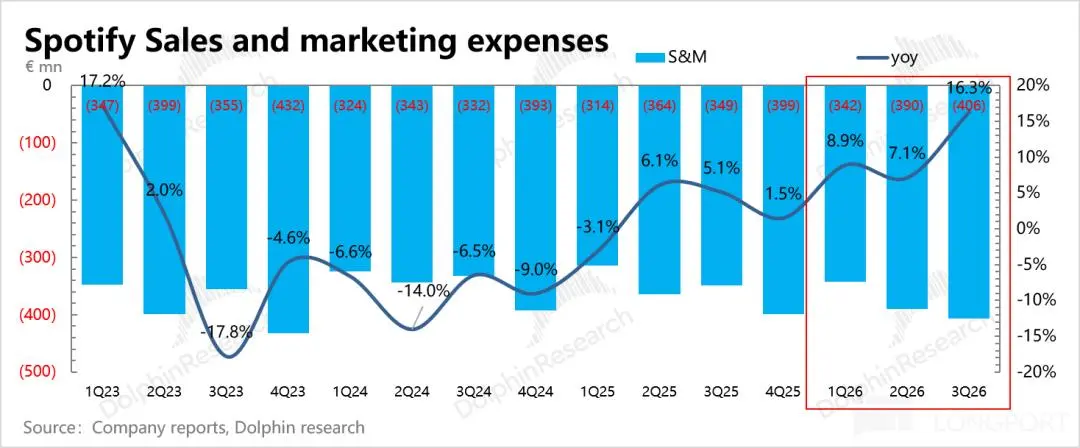
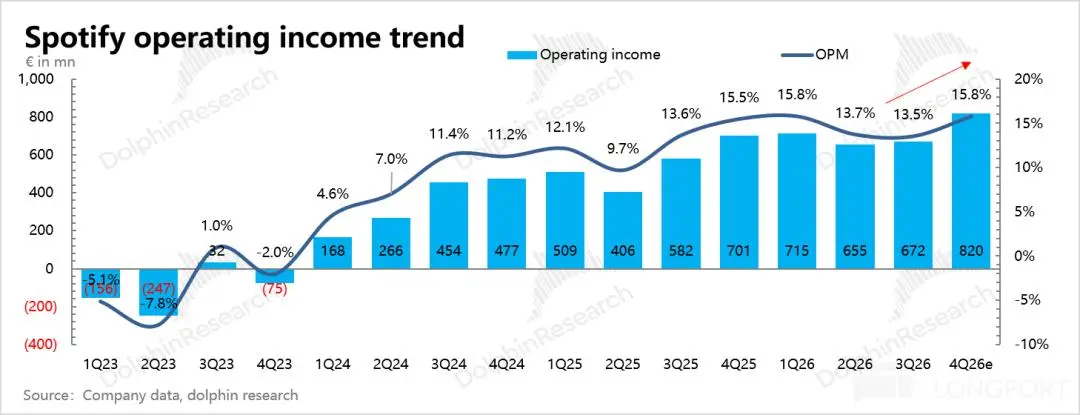
Q3 经营费用 9.67 亿欧元,同比 +26%,剔除汇率和社保费后仍有 +19%,营销与云/AI 投入是主因。经营利润 6.72 亿欧元,略超 6.7 亿指引、与一致预期基本持平,经营利润率 13.5% 同比微降 0.1pct。
4.自由现金流下滑,不伤经营本质
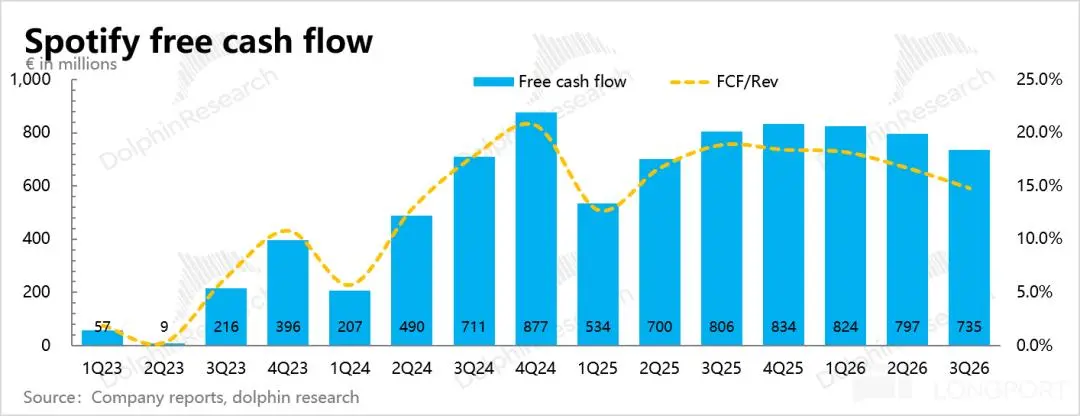
Q3 自由现金流 7.35 亿欧元,同比 -9%,比预期低 17%,主要是应收账款大幅增加带来的营运资本拖累。公司在财报中没有做过多解释,海豚君猜测可能与广告拉长整体账期(广告 Q3 有明显回暖)有关,稍后会去电话会做确认。
除了营运资本变动之外,还有就是今年随利润改善而逐步增多的真金白银纳税,有效税率 Q3 已经上升到 27%,而去年 Spotify 还是免税大户。
季末现金及短期投资 99 亿欧元,可交换票据已在年内偿还,除租赁外基本无债务。
年初至 10 月 21 日累计回购 11 亿美元,自 2025 年 8 月恢复回购以来累计回购约 300 万股,约占流通股本 1.5%。
5. 业绩一览
海豚君观点
一如海豚君开文所说,Spotify 的三季报本身并不惊艳(汇率不变下增长放缓),但在财报前资金多重担忧因素下,这样一份 “排雷” 财报也能带来一些情绪修复。
财报前资金的担忧主要有三点:(1)四季度毛利率是否会被有声书全球化、播客创作者计划(SPP)扩张等新投入拖累;(2)2027 年费用增速能不能如期回落;(3)Meta Muse 上线后,“AI 入口颠覆流媒体” 的叙事卷土重来。
这份财报对前两点 “排了雷”:
四季度毛利率指引 33.8%,符合预期,且环比保持持平。经营利润指引 8.2 亿欧元,意味着四季度费用同比增速会从三季度的 26% 明显回落,小超预期。这与管理层在投资者日上所说的 “2026 年是投入年、四季度开始放缓” 的说法相互印证。
与此同时,小超预期的用户指标表现,至少在短期削弱了 AI Agent 恐慌叙事的威力。虽然长期看,多少都会有一定影响和迁移,但目前来看,侵蚀最严重的不在听音乐这个场景,这留给了 Spotify 一些时间去做更多的应对。
按照 5 月投资者日的框架(收入中双位数增长、2030 年毛利率 35%-40%、经营利润率 20% 以上),2027 年出现从当下的投入期转为变现期的拐点。从 “开源、节流” 的角度去看,海豚君认为主要重点盯两点:
(1)开源:涨价驱动的持续性
一方面是行业的自然涨价,目前 Spotify 在行业中的价格处于顶端,因此涨价动力来自于同行,以及将更多的内容纳入会员权益。
有声书将在年底前从 22 个市场扩展到 180 多个,历史上 Spotify 往往在推出有声书后的 6-12 个月内跟进涨价。加上 7 月苹果音乐率先涨价,Spotify 自然涨价的阻碍有所减弱。
另一方面是 AI 功能的创新,从而增加付费层,利用版权优势,结合 AI 功能做更多的优质体验。
典型的就是 AI 混音/翻唱层的上线节奏:目前 UMG、Merlin、Kobalt 已签约,WMG 的合约将在明年 2 月左右到期续签,市场普遍预期 AI 层会在 2027 年上半年推出。这是 2027 年 ARPU 中 “加购包” 部分的核心变量,因为较难做准确的效果预估,市场主流预期并未完整计入这部分的潜在增量。
(2)节流:费用回落,前置的研发投入、营销推广陆续减少后,有望在明年看到费用收缩。目前市场普遍预计 2027 年经营费用增速回落到中高个位数,经营利润率提升约 2pct 至 16.8% 左右,但仍与公司的长期目标有一定距离。
最后来看估值,延续海豚君一贯对 Spotify 的估值方法,用 2027 年的税后经营利润来做业绩基数(有效税率 15%),目前估值位于合理区间下沿,但也谈不上便宜。
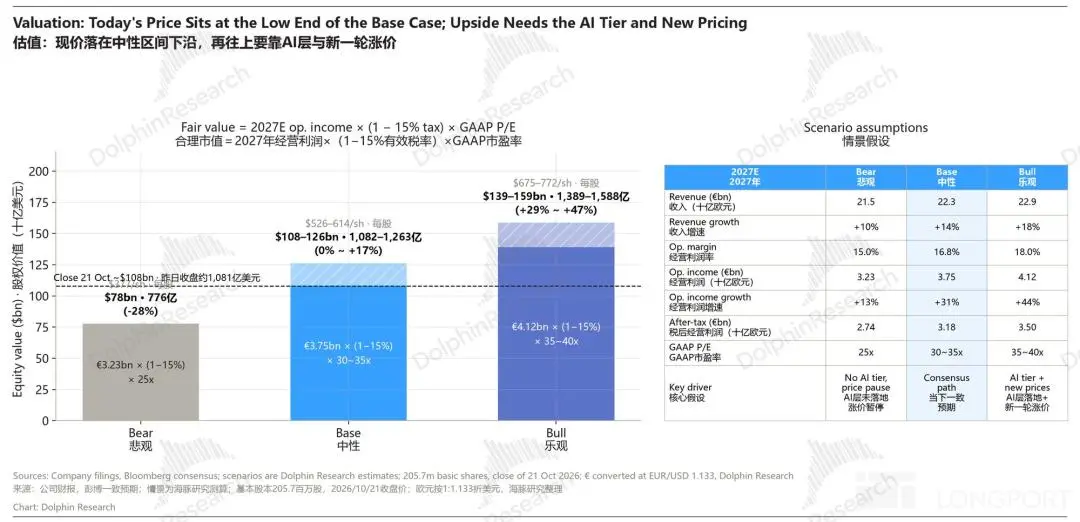
总体而言,海豚君认为 Spotify 短期中性略偏多。此次财报,主要意义在修复财报前的担忧情绪,但业绩上的拉动需要进入到 “投入期向变现期的拐点”,也就是明年。长期视角上,只要入口逻辑没有被真正威胁到、估值倍数可以稳定,Spotify 的空间就来自于 EPS 增长。按照投资者日的长期展望,不谈折现、远期的向上空间仍然不小。
本文来自微信公众号 “海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。