资产减值损失增加及财务费用飙升,瑞鹄模具(002997.SZ)三季报增收不增利。
10月20日,公司发布的三季报显示,Q3营收同比增速回正,但归母净利润和扣非净利润同比、环比却双双下滑;不过,由于前两个季度盈利较厚,前三季度仅录得盈利微降。
瑞鹄模具主营汽车制造装备和汽车轻量化零部件两大业务,前者在手订单充足、产能利用饱和,带动公司营收稳健增长;但由于汽车轻量化零部件业务还处于爬坡阶段,毛利率承压,短期拖累公司盈利。在此背景下,公司发行可转债募资加码汽车制造装备业务产能,并发力向机器人与智能制造新赛道演进。
值得一提的是,虽然券商研报普遍看好公司装备业务+汽车轻量化零部件放量带来的业绩确定性,以及智能制造和机器人的增量空间,但市场资金还是出现分歧。十大流通股东进出来看,知名牛散林仁平自2025Q3开始就持续减持,到2026Q3末,其持股已降至1.64%;招商量化精选股票型发起式证券投资基金、北上资金也在三季度减持;但奥地利瑞芬森银行封闭式股份公司则在2025Q4新进前十大流通股东后连续增持两个季度,并在今年三季度坚定持股不动。
资产减值,盈利承压
据三季报,2026年1-9月,瑞鹄模具实现营收29.03亿元,比上年同期增长11.48%;归母净利润3.46亿元,同比下降2.63%;扣非净利润3.25亿元,同比下降4.80%。
营收增长系销售规模增加,表明公司在汽车轻量化与新能源赛道中订单承接能力持续增强。此前,公司在中报中明确提到,截至6月末,汽车制造装备业务在手订单50.79亿元,较上年末增长6.43%。
值得注意的是,销售规模扩张带动应收账款同比增长44.24%至8.98亿元,应收票据增长2357.78%至8405.61万元,增速均远高于同期营收增速。
净利润下滑的主因则是资产减值和财务费用大幅增加。公告披露,2026年1-9月,公司计提各项减值准备合计4626.39万元,考虑所得税及少数股东损益影响后,将减少2026年1-9月归属于母公司所有者的净利润2460.23万元。其中,应收账款坏账计提减值1886.98万元,存货计提减值准备1592.47万元。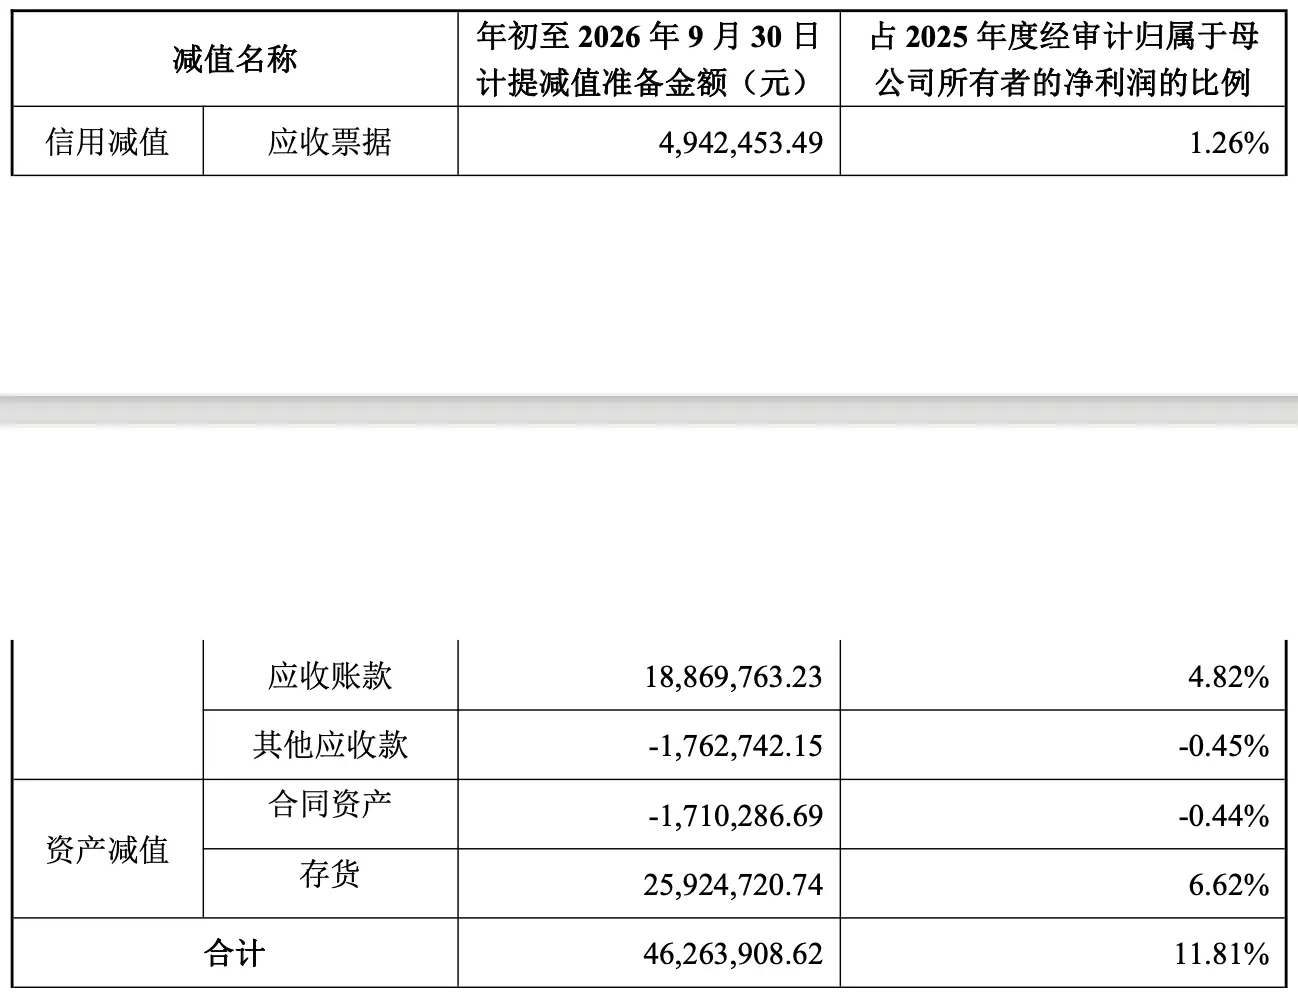
(瑞鹄模具计提资产减值情况,来源:公司公告)
同时,前三季度,公司财务费用同比增加683.68%至1145.88万元,主要系汇兑净损失变动影响导致。
实际上,分季度来看,今年二季度开始,公司营收和净利已经开始承压。Q2单季,录得营收8.62亿元、归母净利润1.34亿元、扣非净利润1.24亿元,同比变动-5.96%、+3.59%和-0.04%。但得益于Q1营收和净利润的厚度,上半年公司仍录得营收、净利润的双增。
拆分业务来看,主要是汽车轻量化零部件业务承压。中报显示,上半年,公司专用设备制造板块(模检具、自动化生产线)贡献营收14.24亿元,占总营收的76.25%,同比增加20.35%;毛利率31.74%,同比增加1.02个百分点。汽车零部件及配件板块贡献营收3.97亿元,同比减少9.26%,占总营收的21.27%;毛利率为-0.14%,同比还下降了10.04个百分点,拖累公司整体盈利。
公司在接受调研时解释,毛利率亏损,系部分客户主要车型销量下滑、客户价格年降和主要原材料价格上涨所致。公司正在积极开拓新车型,并与主要客户协商调整销售价格。“下半年,随着年降谈判落地后价格企稳,客户产量需求环比改善,零部件业绩基本面向好。”
募资加码核心产能,布局机器人新赛道
专用设备制造量利齐增、汽车轻量化零部件承压的背景下,瑞鹄模具正加码前者产能。
10月15日,瑞鹄模具刚刚完成新一轮可转债的发行,募资68600万元投向中高档乘用车大型精密覆盖件模具智能制造升级扩产项目、大型精密覆盖件模具关键材料智能增材制造项目(一期)、智能机器人系统集成与智能装备研发制造项目和补流。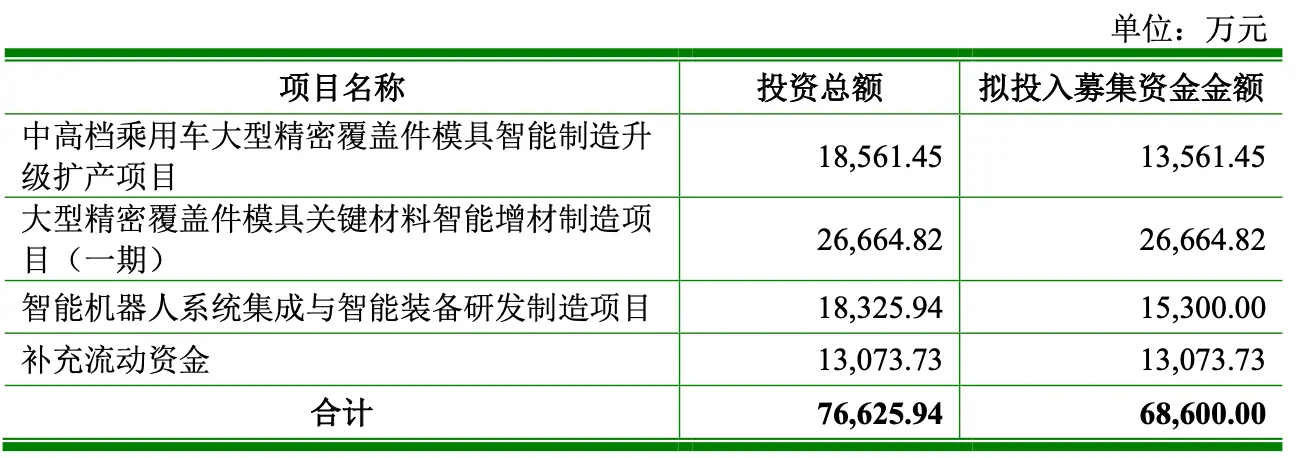
(募投计划,来源:瑞鹄模具募集说明书)
根据募集说明书,本次募投项目全部实施完成后,将新增年产180套中高档乘用车大型精密覆盖件模具加工、装配调试及交付能力、年产36000吨铁基大型精密成形装备毛坯件、3000吨钢基大型精密成形装备毛坯件的模型、本体制造及后端加工能力、年产3000台智能移动机器人及周边智能制造系统解决方案的研发制造能力。
数据显示,截至2025年末,公司拥有4个量产及在建汽车制造装备生产工厂、3个量产及在建汽车轻量化零部件生产工厂,均为自建自营,生产制造各类人员2000余人,产品销售交付至全球20余个国家地区。
“覆盖件模具和智能制造装备业务现有产能利用率已超过100%。”公司称,预计未来几年,公司装备业务市场覆盖范围将进一步扩大,订单承接将进一步增加,可以保障本次募投项目产能的消化。
山西证券还指出,公司海外业务快速增长,2026年上半年出口收入3.10亿元,同比+77.59%,覆盖众多海外及合资整车品牌,全球化布局初见成效,公司增长动力逐步由国内向全球市场拓展。
而此次募投项目中的智能机器人系统集成与智能装备研发制造项目为公司聚焦的新业务曲线。
根据中报表述,公司在智能装备方面形成了包括举升式合装AMR、自动化立体库区、深度融合的视觉无序识别、抓取、引导、测量、检测和汽车背门自动装配技术,实现了智能高效省人化全套智能制造系统解决方案。同时,公司联合安川电机(中国)有限公司持续更新、开发适用多应用场景的专用特型机器人、高端复合式移动协作机器人产品,以及面向工业应用的机器人集成应用的落地集成技术研发。
此前的调研记录显示,当前核心落地场景聚焦汽车主机厂及汽车零部件行业,多款机器人产品已实现批量交付并形成销售收入,部分产品已配套产线实现海外交付。
不过,目前该部分业务仍并在专用设备制造板块进行披露。瑞鹄模具称,公司智能装备及机器人业务为子公司安徽瑞祥工业有限公司业务板块,相关业绩体现在瑞祥工业整体业绩中。本次募投项目中智能机器人系统集成与智能装备研发制造项目即为承接瑞祥工业智能装备及机器人业务,并设立了芜湖瑞鲸智能装备有限公司,项目正式投产运行后会在定期报告中单独披露。(本文首发于钛媒体APP,文|价值刻度,作者|桃子)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App