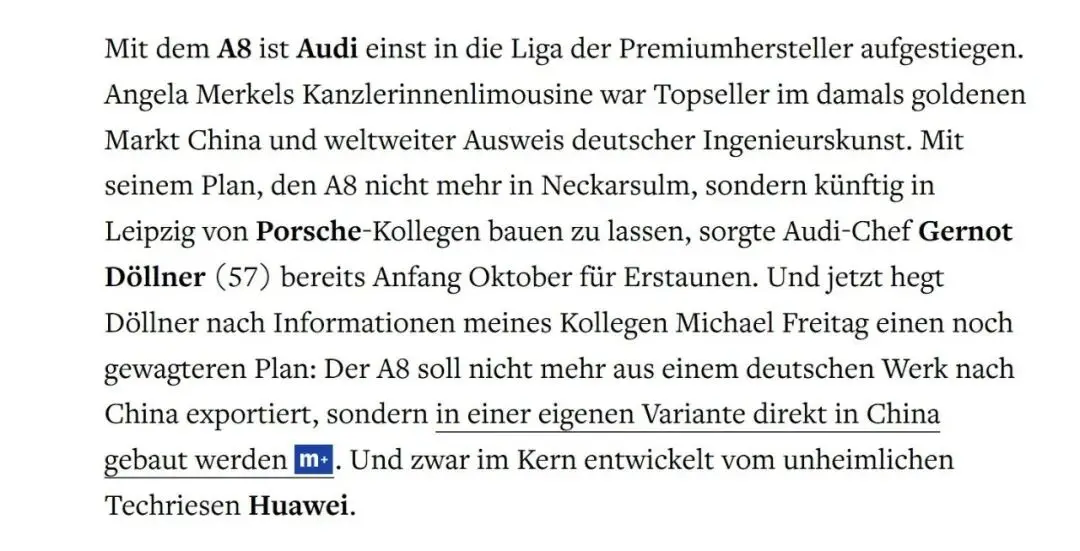
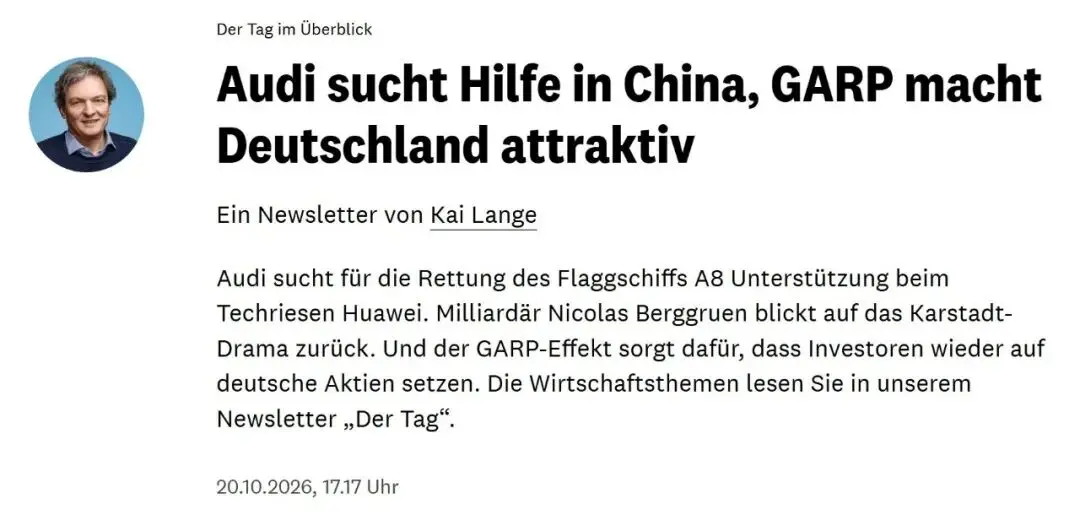
德国《经理人杂志》日前爆料,奥迪A8将在中国投产,核心的技术开发交给华为。
原文措辞很直接:“Der A8 soll nicht mehr aus einem deutschen Werk nach China exportiert, sondern in einer eigenen Variante direkt in China gebaut werden. Und zwar im Kern entwickelt vom unheimlichen Techriesen Huawei.”
翻成中文就是:A8不再从德国工厂出口到中国,而是在中国直接造一个独立版本,核心由那个令人不安的科技巨头华为开发。
一个“unheimlich(令人生畏的)”,把德媒那种既忌惮又不得不面对的情绪,写在了字面上。
核心信息两条:A8国产,采用华为核心技术。不过,对照原文,国内关于“用华为平台”的描述存在误导性,德语说的是“Kern entwickelt(核心开发)”,联系语境是智能化技术,而绝不可能是整车平台。
这件事情不能只读成“奥迪扛不住了,找华为救场”。把高德诺近期几步棋串起来看,是一盘联动局:A8换平台换工厂是为了提升运动性,拥抱华为和国产是为了改进智能化和在华破局。
再往远看,Q9已经亮相,奥迪更高端的新旗舰有了支点,缩小同奔驰宝马的档次差距,才从口号变成可操作的产品事实。
但中国市场的突围,和智能化的破局,恰恰是奥迪眼下最难的两道考题。所以判断很明确:A8国产,拥抱华为,是奥迪最大的机会。
A8国产+牵手华为背后的联动棋
《经理人杂志》这篇爆料,核心信息就两条,但每一条都够分量:A8将在中国投产;华为提供核心技术。
先看国产。
按一汽-大众奥迪现有的体系推测,A8这个级别的产品落地,大概率会放在奥迪在华旗舰工厂,甚至不排除匹配大排量发动机生产线的可能。
动力布局上,先期围绕燃油和插混做文章是稳妥选择,但中长期留一条纯电的后手,逻辑上完全说得通——PPE或者后续更新的SSP纯电平台,和MSB燃油/插混版本并行,两条线推进,不在一棵树上吊死。
再看华为。
所谓“核心技术”,不出意外就是鸿蒙座舱和乾崑智驾,云技术、华为光等辅助技术做配套。
这不是从零开始。奥迪已经在PPE平台新车A6L e-tron、Q6L e-tron上面用了鸿蒙座舱和乾崑智驾,新Q5L和A6L这两款油车的主力,也有华为技术选配版。路已经趟过一遍,A8要做的,是把集成深度和迭代节奏再往上推一个量级。
但这里有个业内流传的说法,值得拎出来说。奥迪版华为乾崑智驾,受制于决策链条——中国团队提需求,德国总部做批复,来回拉扯,最终落地的版本和本土品牌车上跑的乾崑智驾之间存在代差。
有传闻说,全年某个时间点,奥迪拿到的还停留在ADS 2.0的阶段;而本土品牌那边,乾崑ADS 4.1已经全系铺开。
这个差距如果属实,放在A6L、Q6L这个级别上,伤害可控;放在A8身上,就是致命的。
一辆旗舰轿车在智驾上落后主流两到三个版本,等同于在用户每天都要触碰的体验维度上主动缴械。把A8放到中国生产、研发决策前移到中国,恰恰是解决这个问题最直接的手段。
版本迭代的速度,取决于离用户和离决策中心有多近。 德国总部隔着七个小时时差和一层文化翻译来理解中国智驾的竞争烈度,本身就不现实。
A8国产如果能把华为技术的集成深度和迭代节奏一并带进来,这辆车的智能化底色,会和今天在售的奥迪完全不是一回事。
再把高德诺挪工厂那步棋翻出来看,就更清楚了。下一代A8确认转向MSB61W纵置高端平台,和Panamera同源,支持48V轻混与插混总成,设计初衷就不是纯电专属架构。
下一代Panamera代号G4,动力以纯燃油和插电混动为主,不提供纯电版本,作为同平台姊妹车,新A8大概率也会保持这个路线。
莱比锡工厂目前共线生产Panamera和Macan,具备在同一产线上处理燃油、混动与纯电多种总成的柔性能力。硬件留了后手,产品规划先把燃油/插混版本放上去,纯电A8等再次更新的纯电平台成熟后再推,两条线拆开走。
所以,爆料不是碎片。国产、华为、平台切换、工厂转移,是一件事的四个切面。奥迪在筹划的,不是小修小补,是一次从骨架到神经系统的重做。
高德诺的考题:凭什么追上奔驰宝马
账要先算清楚。
2025年,宝马全球246.37万辆,微增0.5%;奔驰216万辆,下滑10%;奥迪162.36万辆,下降2.9%,连续两年走低。
中国市场,奥迪61.75万辆,宝马62.55万辆,奔驰57.5万辆。奥迪在BBA里排第二,但放在自己的历史坐标里看,这是连续第三年负增长。
一汽奥迪以57.01万辆时隔六年重夺燃油豪华车第一,燃油基本盘有回暖,但掩盖不了整体盘子的收缩。
财务上的落差更刺眼。奥迪2025年营收655亿欧元,营业利润33.71亿欧元,同比下降13.6%,营业利润率掉到5.1%。宝马同期营收1334.53亿欧元,净利润74.51亿欧元;奔驰营收1322.14亿欧元,利润腰斩。
奥迪的营收规模不到宝马的一半,利润体量的差距更大。旗舰产品要换代、要国产、要上华为全套技术,钱从哪里来、花得值不值,是比“要不要做”更现实的追问。
比数字更深的,是档次的惯性。
在中国市场,从终端成交均价看,奥迪长期在BBA里垫底,具体数字各家口径不同,但位次没有争议。以第三方企业给出的数字看,奔驰在40-44万元,宝马在37-40万元,而奥迪则长期在30万元上下挣扎,价格战之后甚至跌破30万。
在部分海外市场,奥迪的高端产品线甚至要和别克、福特Finale的高端车型争夺同一批用户。这种品牌位置的成因,往前追溯几十年也说得通。
奥迪全球的“不够争气”曾经到什么地步?汽车公社想起大众教父皮耶希和辉腾的故事。
皮耶希当年推动辉腾,一个被反复提及的触发点,就是他对奥迪在旗舰轿车上的“循规蹈矩”失去了耐心。A8换代投入平平,技术和设计上缺少让集团层面觉得“非如此不可”的突破,皮耶希才决定在大众品牌下另起炉灶,用D1项目、用W12、用德累斯顿的玻璃工厂,亲手做一个“大众版的顶级豪华车”。
结果众所周知:辉腾和A8共用大量技术资源,两款车谁也没有在D级车市场真正撼动S级和7系的位置,双输收场。
这段历史留下的教训,不是“奥迪不该做旗舰”,而是旗舰不能只靠平台和配置表来定义。当年缺的是技术上的锐度,今天缺的是智能化和本土化的锐度。
再看产品序列。
奔驰GL/GLS的历史已经…长,宝马X7和库里南同平台,也推出多年。奥迪Q9传闻多年,2026年7月才正式亮相,车长超过5.3米,直接杀进GLS和X7把持的全尺寸豪华SUV赛道。姗姗来迟,是事实。
如果不是因为较早深耕中国,并且通过官车印象拉高档次,奥迪其实也很难在中国与奔驰宝马相提并论。
所以奥迪最难的两点,摆得很清楚:一是在极度内卷的中国市场实现突破,二是在智能化方面追赶中国品牌。
前者拼的是产品定义和成本效率,后者拼的是决策速度和迭代节奏。A8国产、拥抱华为,恰好同时踩在这两个难点上。做成了,奥迪在BBA里的位置会被重新书写;做不成,辉腾的教训就在前面不远的地方。
把旗舰的定义权放到中国
BBA在中国深耕了几十年,本土化这件事,过去更多停留在“加长轴距、调整配置、换上本地供应商”的层面。
研发决策的根,始终留在德国。但智能电动车的竞争逻辑把桌子掀了:迭代速度本身就是产品力。 中国品牌可以把智驾版本以季度为单位往前推,传统豪华品牌如果还以“车型年”为单位做决策,差距只会越拉越大。
奥迪在中国有最完整的本土研发和制造体系,有一汽这样合作了三十多年的伙伴,有A6L、Q5L这些经过市场反复验证的本土化产品经验。
这些资产,放在“把A8拿到中国来造、把华为技术深度集成进去”这件事上,是现成的杠杆。问题只在于,德国总部愿不愿意把旗舰产品的定义权,真正交出一部分给中国。
A8国产如果走通了,它的意义会溢出奥迪品牌本身。大众集团旗下不缺超豪华品牌,保时捷、宾利都在列。
中国汽车产业在智能电动赛道上的制造能力、供应链深度和迭代效率,已经不需要再用“弯道超车”这种词来修饰——它是正在进行时。当制造和技术的势能积累到一定程度,最高端的汽车品牌把旗舰产品放到中国投产,就不再是一个需要辩护的选择,而是一个时间问题。
A8是这个链条上承上启下的一环:它证明旗舰轿车可以在中国定义、在中国制造、在中国用最前沿的智能化技术武装起来,并且依然是一辆奥迪。
回到开头那个判断。A8国产,拥抱华为,是奥迪最大的机会。不是因为华为能救A8,而是因为这是奥迪第一次有机会把旗舰轿车的定义权,放到全球竞争最激烈、技术迭代最快的市场里重新做一遍。
汽车公社提醒大家,BBA御三家里,宝马2022年发力,最先将C级SUV在华国产,回身推出X7保持旗舰的高度,并且X5L为此吃到了好几年的红利。现在看来,奥迪很想复刻这种成功。
高德诺把A8从内卡苏尔姆挪到莱比锡,把华为拉进旗舰的核心开发,把国产化的步子迈到了D级轿车这个从未被触碰的层级。
棋已经落子,剩下的问题只有一个:奥迪准备把多少真正的决策权,一起带到中国来。
本文来自微信公众号 “汽车公社”(ID:iAUTO2010),作者:石劼,36氪经授权发布。