作者 | 谢芸子
编辑 | 张帆
想靠AI赚钱的教育公司,先被AI上了一课。
今年6月,粉笔创始人张小龙在人民大学的一场讲座上,大秀“炒科技股”的回报,并批评在场学生“除了混进体制内,没什么本事”。
风波以道歉和辞职收场。但他的确言行一致。上半年,粉笔的权益类投资从“几乎为零”飙到4.79亿元,包括2倍杠杆的美股半导体ETF。
反转来得很快。7月初,美股半导体板块暴跌,粉笔虽快速清仓,仍带来了830万美元的投资亏损。而张小龙更像是“跳了一次预言家”,预言的主角却是另一家教育公司——好未来。
在10月29日发布的二季度财报中,好未来收入9.95亿美元,同比增长15.5%;经营利润2.36亿美元,同比大增145.4%;毛利率提升至59.8%。
进入2027财年后,好未来业绩不断走高。暖意之下,是两条容易被忽略的暗线。
一条在企业内部。多位好未来员工向36氪透露,今年4、5月份,公司迎来一轮“人员优化”,涉及前端开发、培优等多个部门,部分裁员比例在30%—50%。
另一条在账面上。好未来归母净利润为-4744万美元——拖累它的不是主业,而是一笔投资损益。这笔投资,正指向AI。
“双减”五年来,整个教育行业都希望通过AI“逆天改命”。技术迭代究竟是通往未来的出路,还是从业者的绝路?好未来这份财报,把问题推到了眼前。
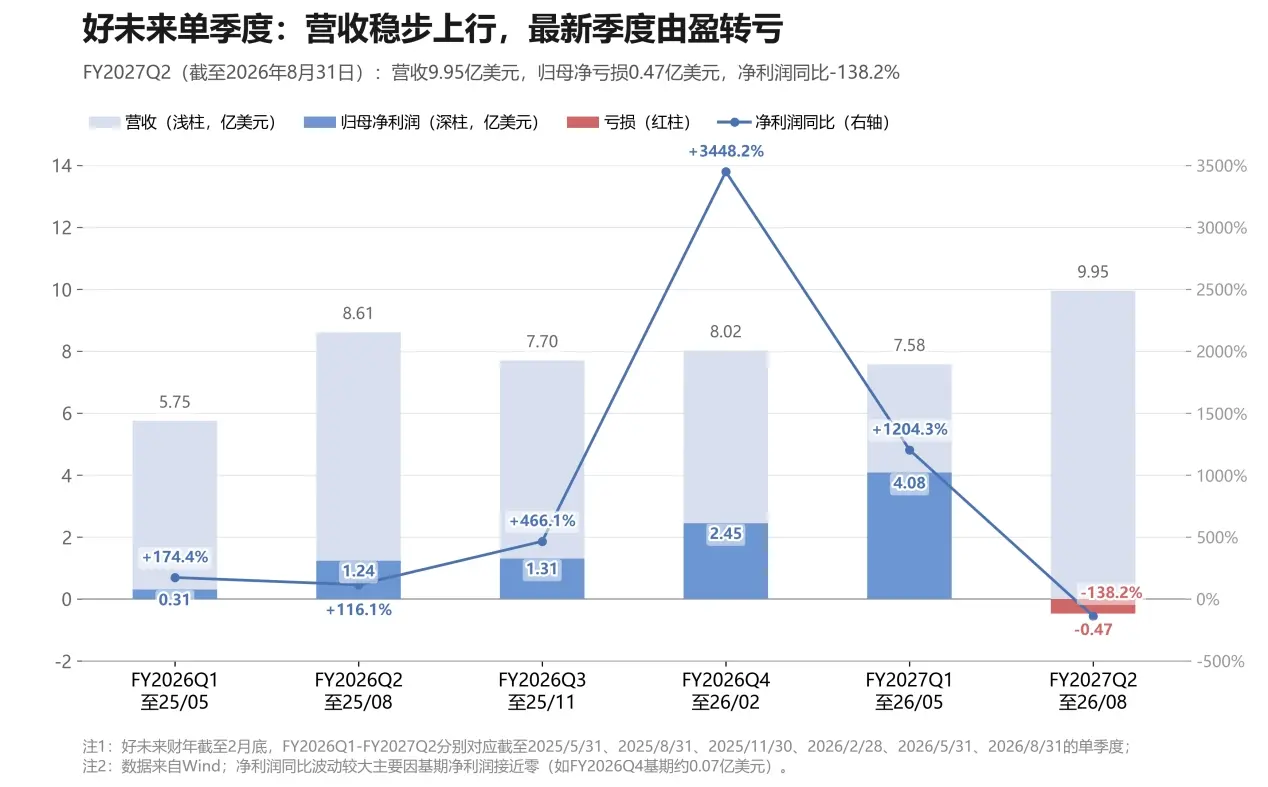
36氪根据Wind制图
报表里的“生死反转”
如今很少有人记得,这家公司五年前离悬崖有多近。
2021年,“双减”政策刚刚落地,好未来随即关闭K9业务,并为自己找了三条退路:素养课、职业教育和学习硬件。
未曾想,公司活了下来,而且比以前更赚钱。
2026财年,好未来营收30.09亿美元,净利润同比增长五倍多。2027财年,业绩增长还在继续。整个上半财年,好未来营收17.53亿美元,同比增长22%;经营利润3.73亿美元,同比增长237.8%;归母净利润3.61亿美元,同比增长132.1%。
把这份半年成绩单拆成两个季度,画风截然不同。
第一财季,好未来归母净利润4.08亿美元,同比暴增1204.3%。其中,经营利润为1.372亿美元,计入投资收益的“其他收入”约4.052亿美元。投资收益几乎是经营利润的三倍。
到了第二财季,这笔钱调转了方向——“其他收入”变成1.897亿美元的“其他费用”。一进一出,公司单季度也由盈转亏。
管理层在电话会上解释:“本季度,某些投资的公允价值下降”“投资价值可能随市场状况变化”。
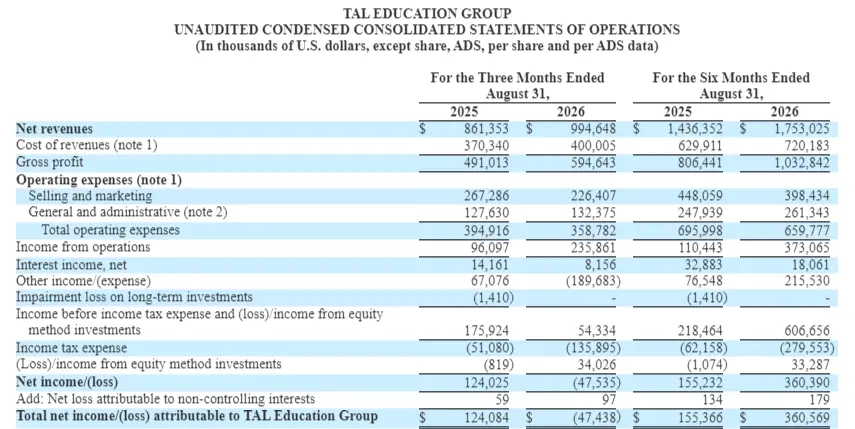
图片截自好未来财报
“某些投资”当然有具体的模样。2023年10月,好未来参与智谱融资;次年又通过“欣欣相融”追加一轮投资。
2026年1月8日,智谱在港交所挂牌,首日上涨13.17%,IPO市值约511亿港元。涨幅远没有到达顶峰。6月22日,智谱盘中触及2980港元,市值一度突破一万亿港元。
反观好未来,通过欣欣相融持有的智谱股份仅占总股本的0.79%,但纸面回报惊人。且好未来对智谱的投资不是孤例。
天眼查显示,“好未来战略投资”的名单上还有强脑科技、百川智能、阶跃星辰、深言科技等科技公司。“双减”五年,这家教育巨头悄悄把自己变成了一支AI基金的影子股东。
难得的是,若把投资的起落剔掉,好未来的经营利润不差,素养课是发展主力。
“数学是‘科学思维’,语文是‘人文创作’。”在绝大部分家长的感知中,这些素养课绕开了“学科培训”的敏感身份,仍是辅导孩子们课业的最佳解决方案。
截至第一财季末,好未来在全国44个城市及海外市场共有超过600个线下学习中心。到了第二财季,线下学习服务的收入继续保持双位数同比增长,培优素养课程续班率稳定在80%以上。
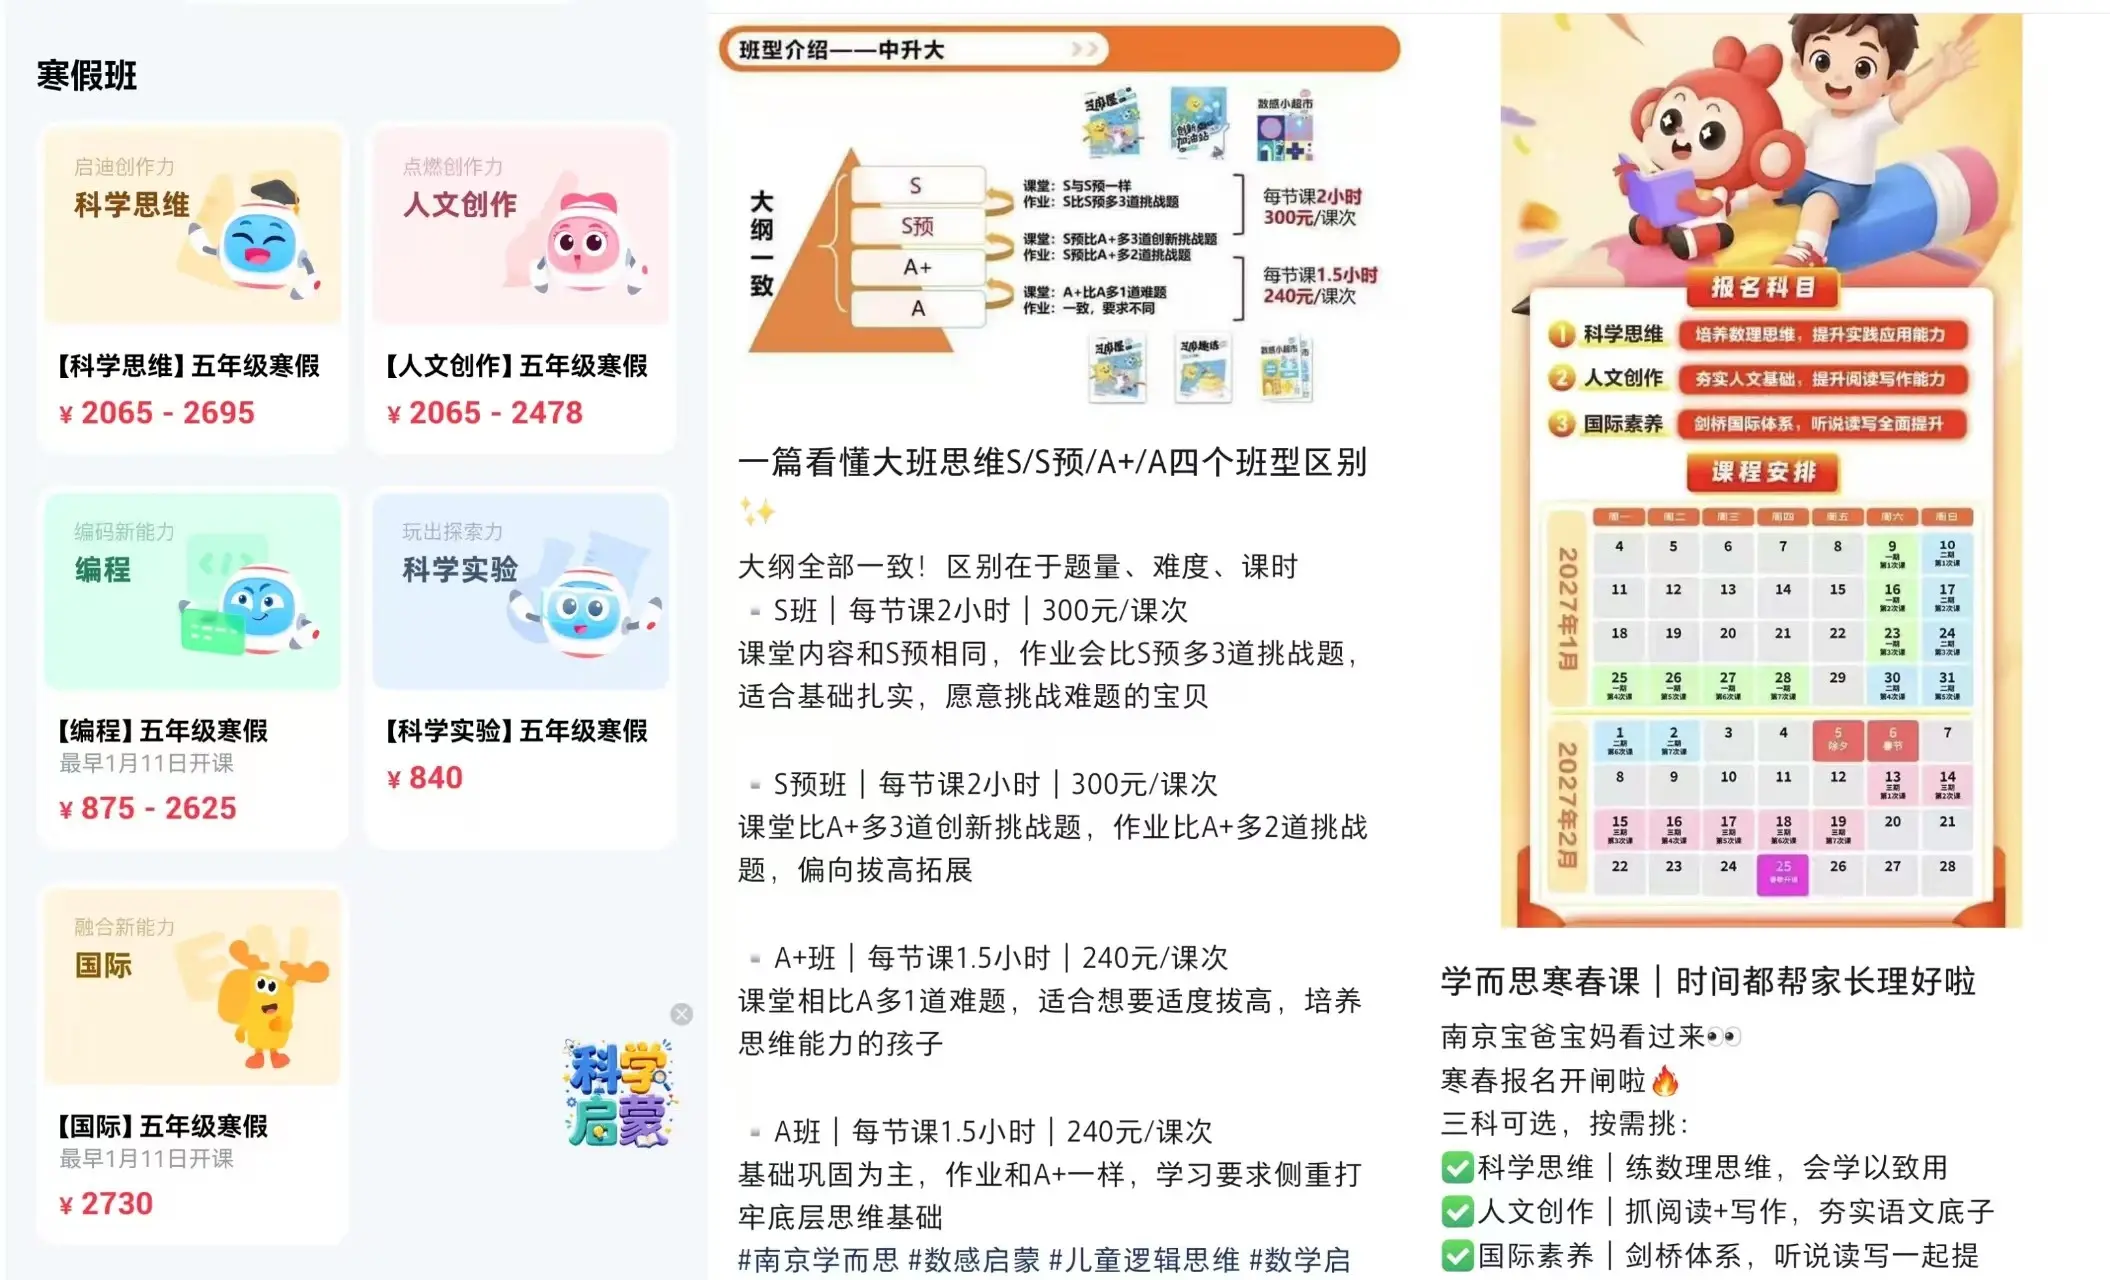
图片截自学而思、小红书APP
学习机也卖不动了
只不过,好未来仍在重押学习机业务。
这也不难理解。素质教育始终是“人”的生意,多收一个学生,就要多配一份师资,始终做不到“边际成本趋近于零”。职业教育的赛道已有粉笔、华图等老玩家,新入局者的空间有限。
那就只剩硬件。从行业维度看,在淘汰了早期“智能课桌、智能台灯”这些低复购率的产品后,能把教研能力一次性固化,重新进入家庭的学习机脱颖而出。
而好未来也确实把它做成了第二曲线,其周活跃学习设备超过200万台,周活跃率约80%,活跃设备日均使用近1小时。但这条曲线的增长,正在逼近天花板。
今年三季度,中国学习平板全渠道销量同比暴跌30.8%,销售额也跌了17.1%。洛图科技预测,2026年,学习机全渠道的销量降幅可能达到21.3%。
2027财年第二季度的财报会上,好未来总裁兼CFO彭壮壮直言,叠加竞争加剧、消费者偏好变化和芯片等组件成本上涨,学习设备业务“已经成为我们整体收入增长的拖累”,公司预计未来收入增长将变得温和。
市场收缩之下,厂商只能依靠提价保住业绩,好未来也不例外。
今年上半年,学而思、科大讯飞等主流品牌的旗舰机型集中上市,价格均突破8000元,甚至上万元。问题在于,家长们的价格阈值在哪里?
新华网去年的一篇报道最常被引用:一台14寸的主流学习机产品,硬件成本约在1000至1200元,每台分摊的“课本、题库、课程”等内容成本,约在200至400元。
换句话说,学习机的门槛并不高,这也是所有品牌都在卷AI的原因:硬件拉不开差距,价格只能从“脑子”里溢出来。
2023年5月,科大讯飞率先发布“星火大模型”,开启了教育大模型的元年。随即,网易有道推出“子曰”、学而思推出“九章”、猿辅导推出“看云”。
品牌们想让家长相信,机器里装着的是一位不会疲倦、始终革新的老师。麻烦的是,通用大模型正在拉平技术基线。
今年2月,网易有道旗下的Lobster AI干脆以开源的方式铺量;数月后,腾讯正式发布教育智能体Learn Buddy;百度也发布了“文心老师”。
可以想象,当家长们被一道数学题卡住,打开一个免费的AI对话框,几分钟后就能获得答案及推导步骤。当学习机提供的服务能够低成本获得,产品也就只剩硬件价值。
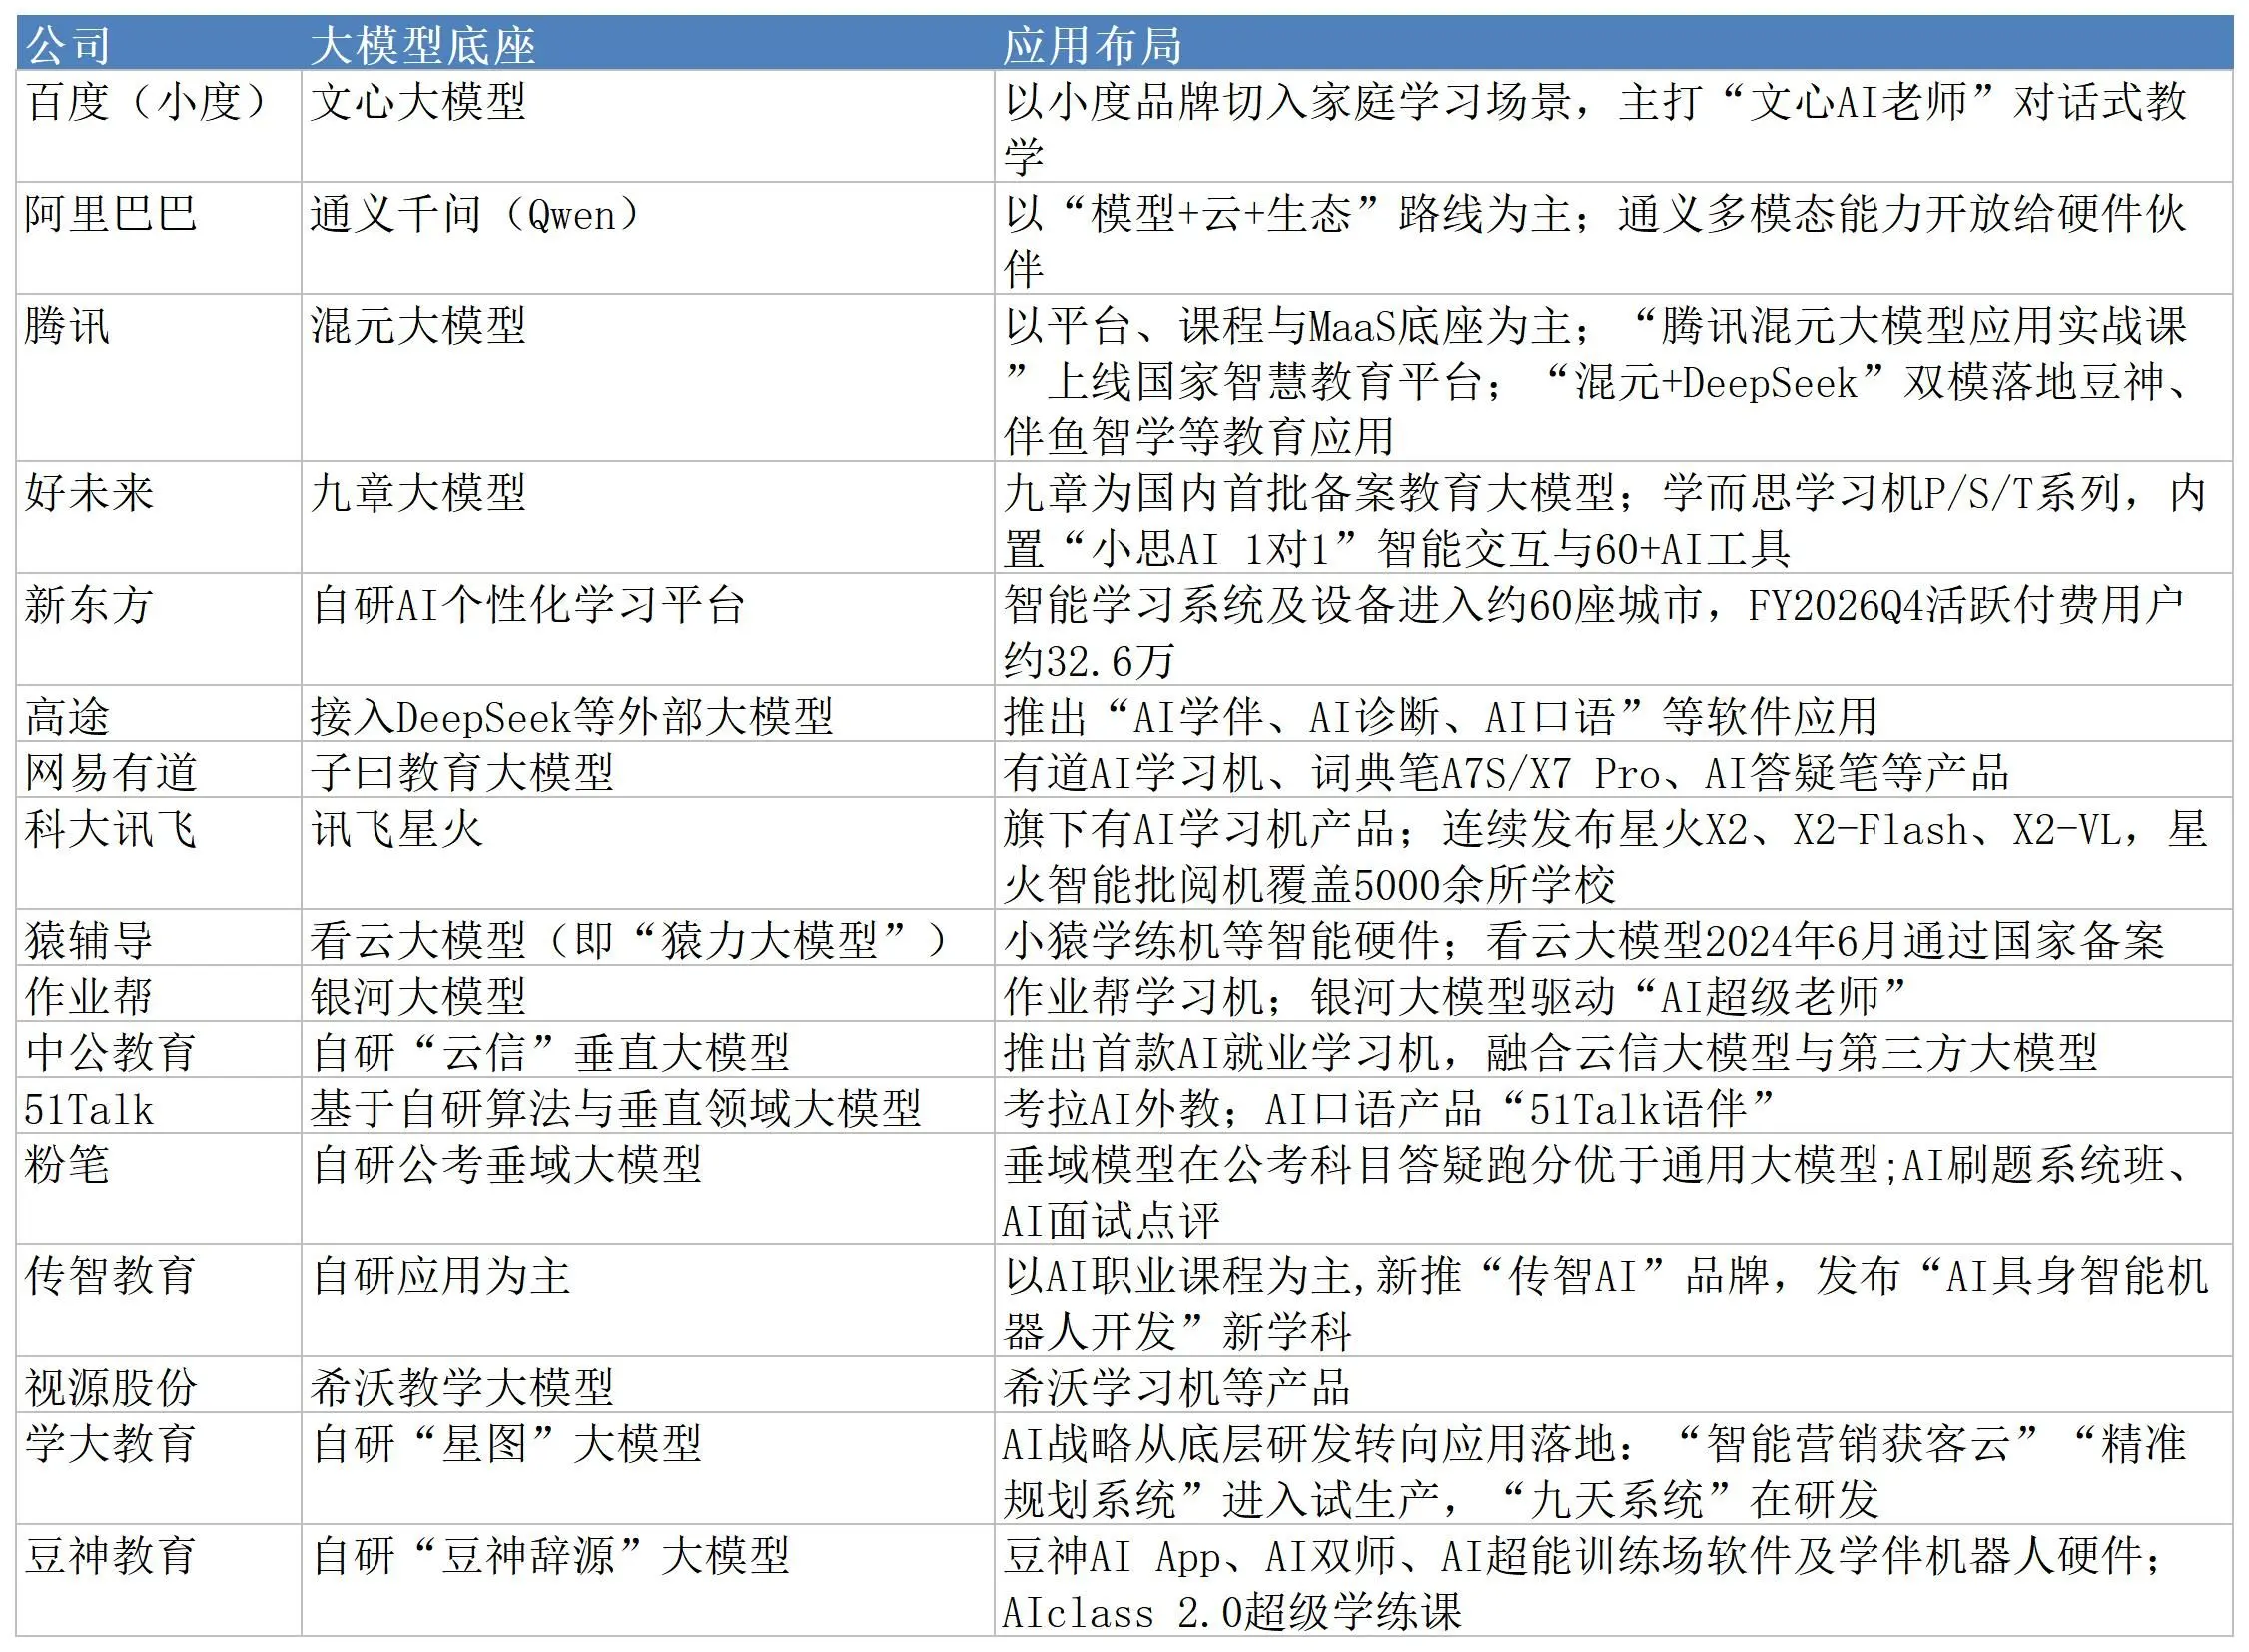
36氪根据公开资料制表
看不见的“代价”
在各项业务带来的进项之外,更值得细读的是费用端的节流。
今年更早的第一财季会上,好未来管理层把“纪律性执行”写进了经营优先级。到了第二财季,“纪律”仍是管理层口中的高频词——从学习中心的扩张,到学习机的成本控制,再到全公司的资源配置。
这不是一句空话。第一财季,公司的销售和营销费用同比下降4.8%;第二财季,降幅扩大到15.3%。收入上涨的同时,费用支出不增反降。
而“纪律”的另一面落在人身上,报表可能看不见。
今年8月,好未来旗下的“学而思学习机”出现用户中心登录异常故障,官方回应是后台程序维护升级。有员工对36氪透露,深层原因可能是维护人员被裁。“很多问题看起来是偶然,实际上是必然。”
36氪从多位员工处获悉,好未来的绩效考核从2022年开始收紧;2024年又推出了“991政策”:新员工九成走校招、一成走社招,并保留一成的末位淘汰。
“补偿是N+1,不接受的人,一两个月后会收到《单方解除通知书》。”
在一位员工的介绍中,今年4、5月的裁员比例比往年高,正式员工也会被强制调岗。有线下培优部门的老师被要求转岗至在线“乐读课程”。“这相当于全职变兼职,变相降薪。”
谈判桌上还有另一个选项:拿了赔偿,再以外包身份回来,当然接受的人很少。
公司披露的口径,提供了事实的另一面。
财报显示,好未来全职员工数近三年连续增长:2024财年约1.5万人,2025财年约2.3万人,2026财年2.61万人。总人数不断上涨的同时,也可能是换掉了“旧人”。
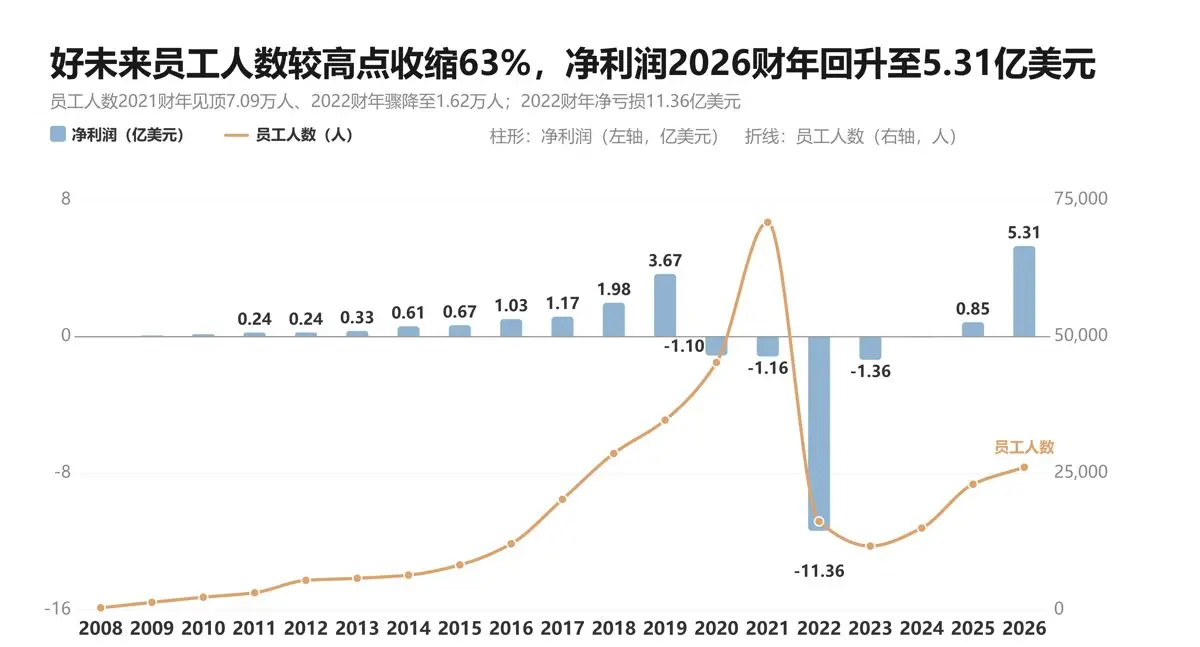
36氪根据Wind制图
“2022年双减后,张邦鑫(创始人兼CEO)还主动找过很多基层员工面对面开会,询问员工对于公司改革的看法。没想到最艰难的时候熬过去了,我反而遭遇裁员。”
在上述员工的回忆中,好未来的企业文化经历过几次变更。从最初的“开放坦诚做自己”“教不好学生等于偷钱和抢钱”,变成了“做强比做大更重要”“爱与科技助力终身成长”。对他来说,“双减”前后的好未来已完全不是同一家公司。
同样是从“双减”里爬出来的公司,新东方是另一种做法。有新东方留学业务的员工称,近两年,因部门合并、业务体量整体下降,员工人数有所减少,却未出现大批裁员的情况。
与“离开好未来才有好未来”的吐槽相比,从新东方离开的员工,还会回味俞敏洪的那句“聚是一团火,散是满天星”。
一场没有戳破的魔术
最后把视野放回资本市场。
进入2026年,几乎每一家教育公司都在回答同一个问题:“双减”之后,靠什么留住投资者的信心。
教培三巨头中,新东方更愿意将赚到的钱分给股东。2025年7月,董事会批准了三年股东回报计划,自2026财年起,每年至少拿出前一财年归母净利润的50%用于派息或回购。
好未来则更愿意将现金筹码押注在AI、押注未来。公司在发布二季度报的同时,也宣布了上市以来的首次现金派息。
在这两家巨头公司之外,高途则像是在打一场消耗战。
2022年底,高途曾效仿东方甄选推出“高途佳品”,流量却没能变成生意;2025年初,CEO陈向东喊出“All with AI,Always AI”,但公司至今没有自研大模型,硬件也不见水花。
2026年第一季度,高途收入16.9亿元,同比增长13.2%,净利润只有3451万元,同比下降72.2%;第二季度,公司收入增长20.2%至16.70亿元,却重回亏损,净亏1.36亿元。
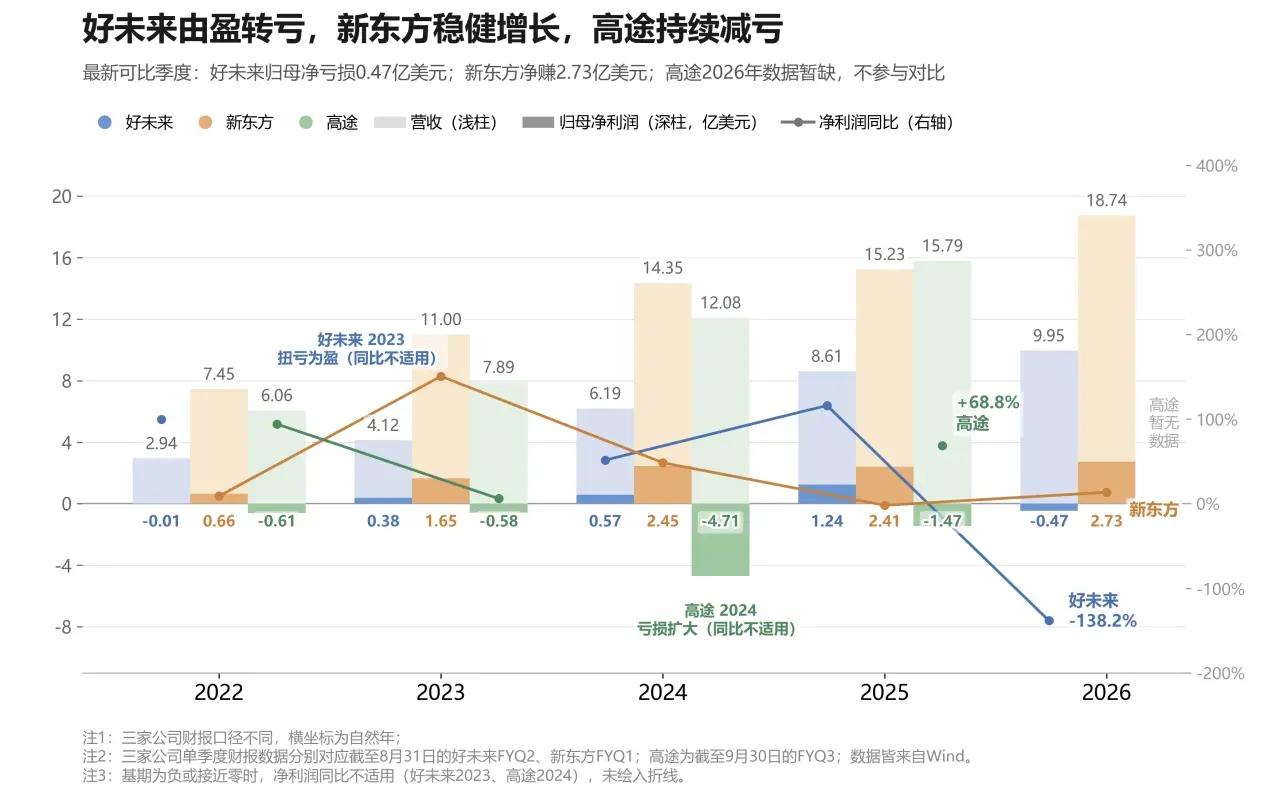
36氪根据Wind制表
此外,诸多腰部公司还没能把AI的故事写进报表。
有业内人士告诉36氪,2024年,他所在的教培公司推出过一款AI换装产品。
“老板几乎是卡着员工的试用期试水新业务。市面上哪个火就对标哪个,前期投入能达到大几千万元。”
实际上,部分教育公司的创新布局确实让人迷茫。
猿辅导母公司跨界消费,做了羽绒服、小有名气的Grid Coffee以及月子机构“茉莉智慧”。
作业帮主打一个陪伴,推出了乙女游戏。在部分员工的表述中,这家有百度背景的教育企业,还尝试过“AI宠物、外卖、医美”等与主业毫不相关的项目。
当教育的主业撑不起增长的故事,这些公司开始往任何有可能的赛道撒钱。换来的处境,却不一定相同。
今年7月起,传智教育发布了具身智能课程及6款分层教学机器人,由此换来资本市场的连续八个涨停。
传智教育CEO黎活明曾在朋友圈表示:“过去两年,整个IT培训行业几乎消失,这是我们创业以来最黑暗的日子。很庆幸,2024年我们孤注一掷转型向AI产业生态培养人才,换回了重生。未来二十年是AI的时代,人才需求是互联网时代的几十倍。”
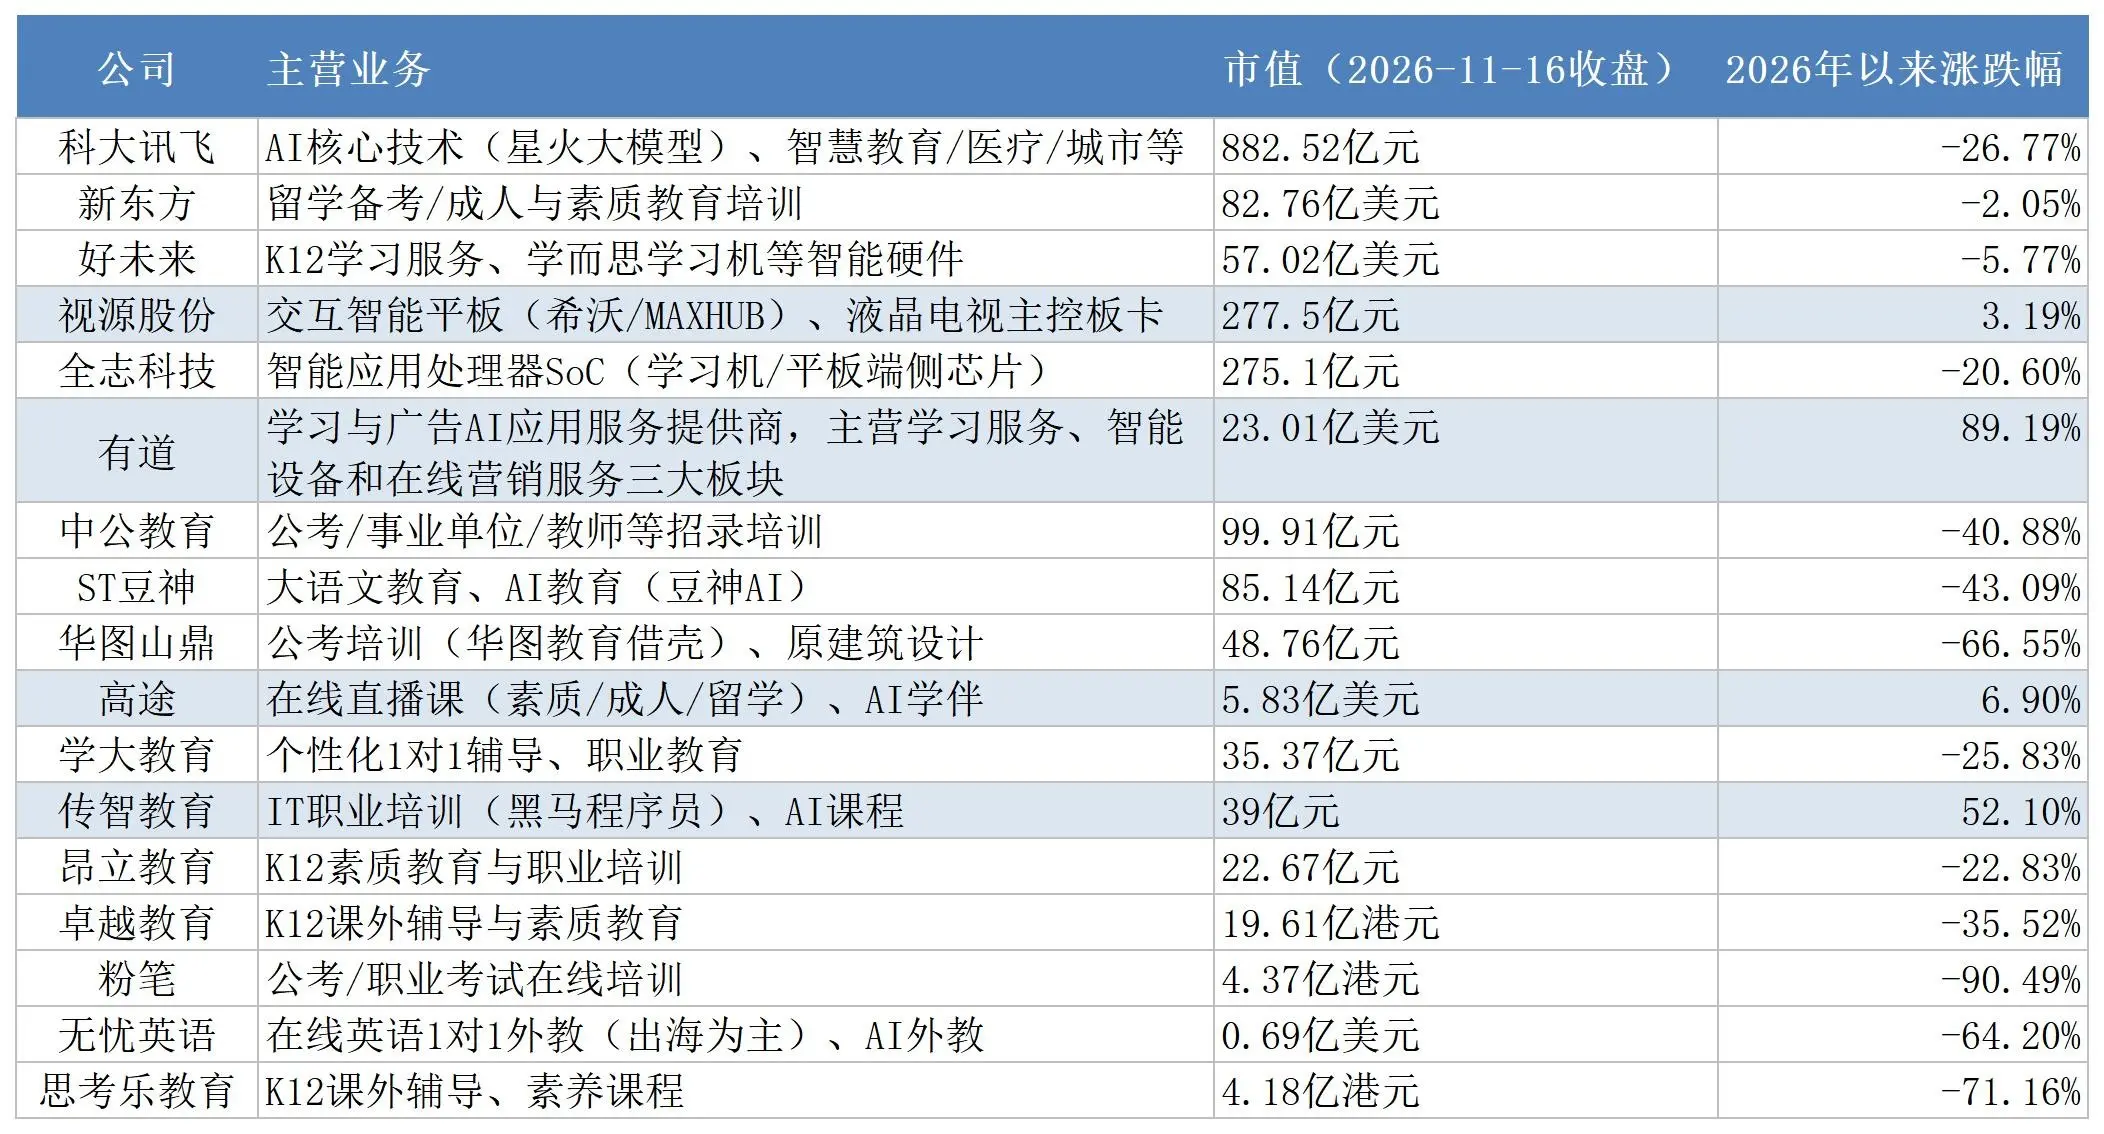
36氪根据Wind制表
与此同时,“AI+教育”这道题究竟该怎么解,世界仍在朝着两个方向走。
近日,美国纽约宣布,2026-2027学年起,公立学校学前班至八年级禁止在课堂上使用生成式AI,覆盖约60万名学生,教师也不得用AI批改作业。
在中国,则明确要求中小学建立生成式AI“白名单”制度;目标到2030年,基本形成AI与教育深度融合的格局。
政策或许能带来机遇。真正值得追问的是——怎么应用AI,才能让教育依然是教育?至少对于真实用户,教育要交付的从来不是分数本身,而是学习能力的提升。
这个问题一天得不到回答,短期回报再漂亮,也只是一场没有被戳破的数字魔术。
(分析师黄绎达对文章有贡献)
*免责声明:
本文内容仅代表作者看法。
市场有风险,投资需谨慎。在任何情况下,本文中的信息或所表述的意见均不构成对任何人的投资建议。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。我们无意为交易各方提供承销服务或任何需持有特定资质或牌照方可从事的服务。
关注获得更多资讯
本文来自微信公众号“36氪财经”,作者:谢芸子 张帆,36氪经授权发布。