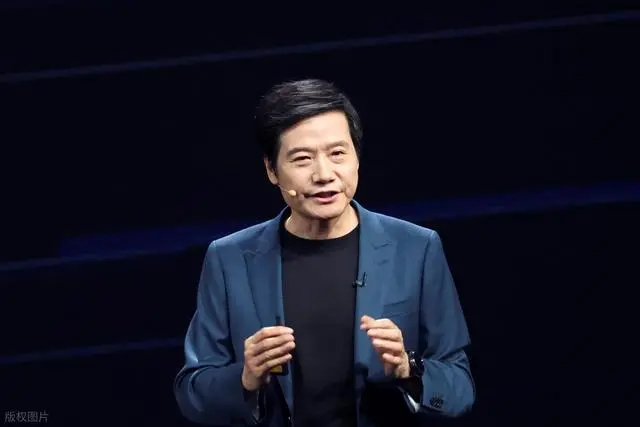
11月17日,2026年APEC工商领导人峰会在深圳开幕。小米集团创始人雷军在专题研讨中说,过去四年AI投入很大,能落地的场景相对有限。随后他提到,小米做机器人已有六年,工厂里的机器人能完整工作八小时。
他给出的判断是,具身智能机器人的想象空间会超过汽车产业。
这句话容易被简单理解成规模的比较。2025年中国汽车产销双双超过3400万辆,汽车制造业营收11.18万亿元;人形机器人的销量和收入,眼下还差着好几个数量级。
但机器人超过汽车,靠的不是短期体量,是功能的持续复用。汽车用一百多年把动力、传动、精密制造和供应链组织成一套完整的工业体系,机器人要做的,是把这套体系接过来用。两个产业的关系不是谁取代谁,而是后者把前者攒下的能力一件件接了过去。
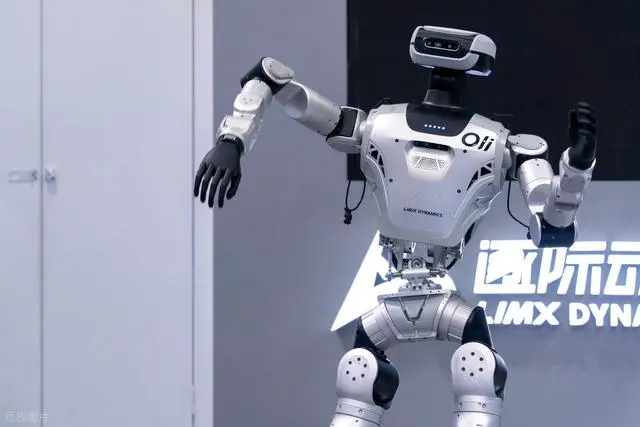
这套体系最直接的体现是场景。工厂里的人形机器人2026年已经在真实产线上岗。4月,智元精灵G2在龙旗科技南昌平板工厂连续作业八小时,完成2283次任务零失误,成功率100%,单件处理18到20秒,能跟上产线节拍。
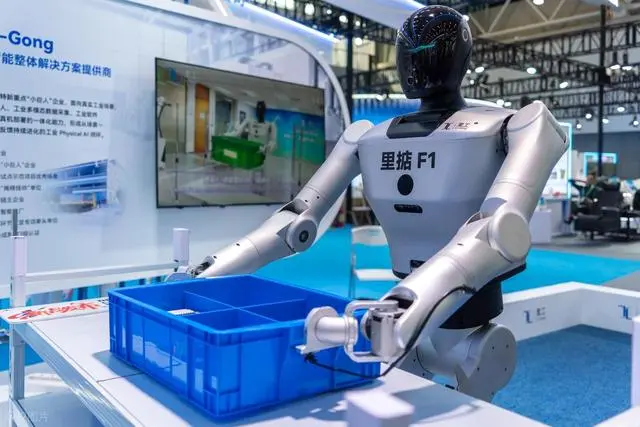
浙江兆丰机电的上料工位是另一种样本。15台乐聚机器人在金属料框与多工位交错的狭窄环境里完成十余个动作序列,一次上料循环控制在40秒以内,成功率98%,连续运行数月。
宁德时代的电池包产线是第三个样本。千寻智能的Moz1承担高压测试插头插接这类关键工序,插接成功率99%以上,作业节拍达到熟练工人水平,产线单日工作量也因此提升了三倍。
三个场景放在一起,是一条清晰的分工线。搬运、分拣、上下料、质检这类任务链条短、工序独立、动作可重复,机器人已经能稳定完成;总装里需要精细判断的环节,还在逐步接续。这条线每年都在往外扩。
能进厂是一步,能不能柔性进厂是另一步。智元精灵G2在龙旗的并线只用了36小时,从导入到量产大约四个月。宝马的说法是,人形机器人可以直接进入现有人工工位,避免高成本的装配线重建;传统工业机器人会因为钣金件位置轻微偏移而出错,人形机器人能识别并继续作业。这类柔性,是专机换不来的。
能不能批量铺开,最终看账本。华泰证券测算,轮式双臂整机在固定工位、两班作业的情况下,大约三年出头回本,三班作业能压缩到两年左右;双足整机因为效率低,回本周期要拉到六年到十一年。结论是,轮式方案在固定工位已接近经济可行。
回本周期的缩短,靠的是价格往下走。高盛2026年8月的全球物理AI报告预计,整机均价将从2025年的约4.18万美元降到2035年的约2.13万美元。宇树科技的招股书显示,其单价几年间从五十多万元降到了十六万多元。成本端,关节模组占整机物料清单的35%到60%,灵巧手约占硬件成本的20%,这两处是降本主战场,也是国产供应链成长最快的地方,核心零部件国产化率已达75%。
工业之后,是商业服务和家庭。商业侧已跑出样板,银河通用的太空舱在二十多个城市落地;智慧药房累计送出近百万盒药品,日均可服务2000人次。家庭是最有想象空间的一段,小米的具身基座模型已在青年公寓试运营,能连续三十多分钟、跨三个房间、完成五十多个任务的长程任务链,从工具准备、桌面整理、垃圾清理到房间巡检形成闭环。这一段离普及还有距离,但路径已经跑通。
政策方面,2026年1月,工信部等8部门提出,人形机器人产线升级项目最高可获30%的设备补贴,优先在汽车、3C、高端装备场景落地。上海力争到十五五末推动10万台人形机器人进工厂;杭州在全国率先出台促进具身智能机器人产业发展的地方性法规。政策的作用是让企业更早完成从试点到批量这一跳。
规模方面,国务院发展研究中心预测,中国具身智能市场规模有望在2030年达到4000亿元、2035年突破万亿元;高盛对全球口径的预测是,2030年出货约89万台,2035年约650万台。德意志银行给出2030年100万台、2050年1亿台的长周期判断。
把这些数字与汽车放在一起看,汽车今天的11.18万亿元营收是几十年积累出来的存量,机器人今天的规模很小,增速却处在另一个量级。存量提供现金流和制造基础,增量提供成长和想象。
真正让机器人接得住这套体系的,是汽车留下的一套标准。汽车工业习惯用节拍、良率、可靠性、安全库存衡量一切,这套标准正在被机器人行业接过去。当企业开始比连续无故障运行时长,比单件处理秒数,比回本周期,这个行业就从演示走进了生产。
反过来,机器人也给汽车带来了新的柔性。焊装、涂装的自动化率已经很高,人形机器人的空间在总装、物流和换型频繁的工位,它让一条产线可以同时生产多个车型、多个品类,让中小批量的订单也算了过账。动力电池、电机、减速器、传感器、精密结构件,这些汽车攒下的能力,在人形机器人身上都能复用;已经建成的智能工厂和工业互联网,又提供了现成的试验场。这是一次顺理成章的延伸。
回到雷军那句话。说机器人想象空间超过汽车,落点在通用性:一台能走、能抓、能听指令的设备,可以在工厂、仓库、门店、家庭之间流动,而汽车只能跑在路上。通用性带来的市场边界,确实比单一品类宽。
这句话从雷军口中说出来,也格外值得留意。一家刚把车造到规模的公司,公开说下一个更大的机会在机器人,等于把自己的技术积累、供应链关系和团队注意力都指向了这个方向。对于一家做汽车的公司来说,机器人不是新故事,而是既有能力的一次再利用。两条线合流的地方,是精密制造、柔性产线和人机协同。
总结一下,汽车攒了一百年的工业家底,正在被机器人一件件接过去。这不只是零件和产线的转移,更是一整套把想法变成可量产产品的工业能力,从一条成熟的产业链,流向一个更大的新市场。