一、10月海外短剧市场收入和下载量
(一)海外预估下载量和收入
2026年10月,海外微短剧APP双端预估总下载量约2.51亿次,环比增长3.6%;双端预估内购收入约3.07亿美元,环比增长7.6%。
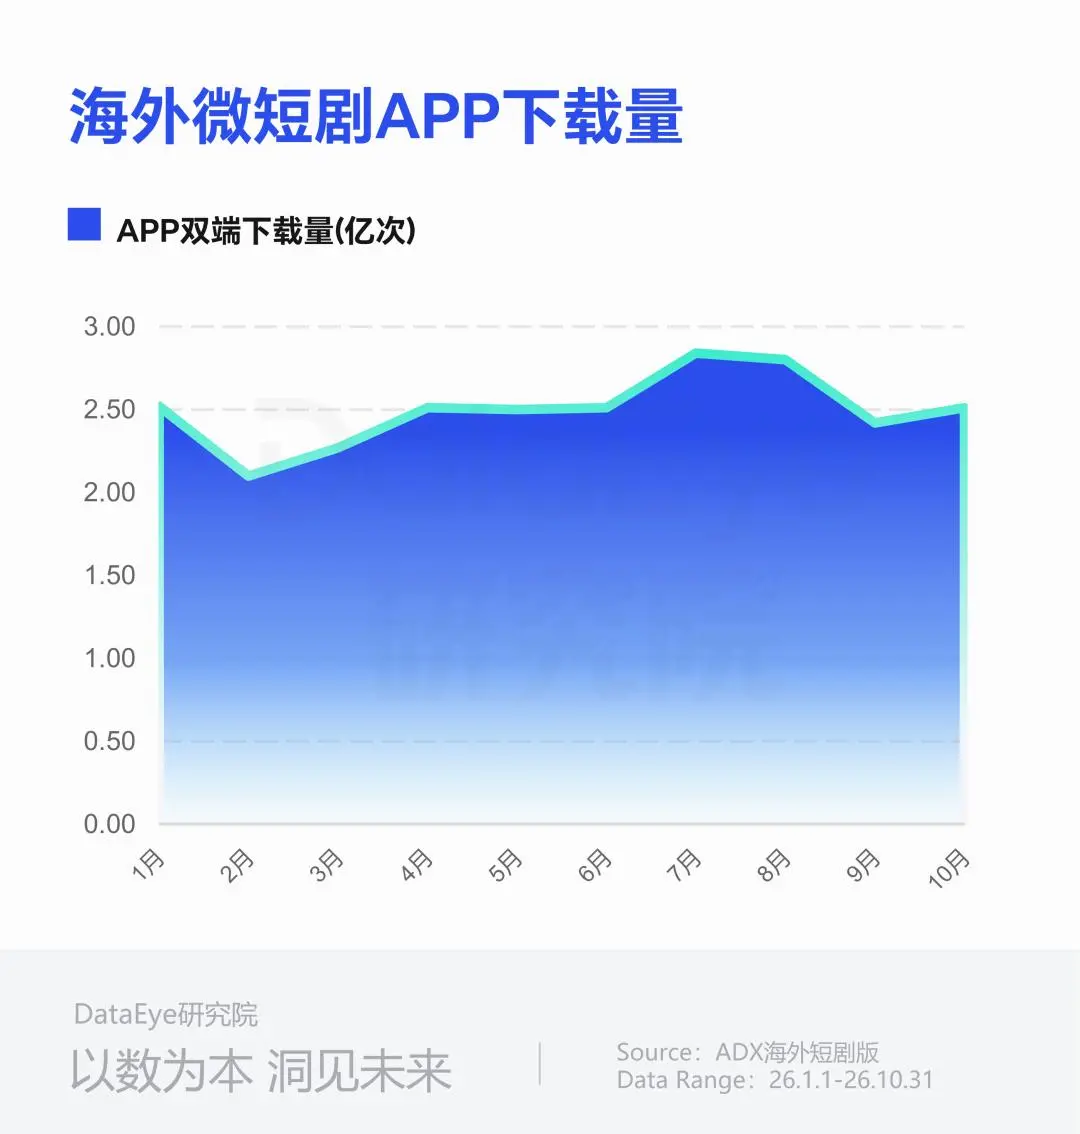
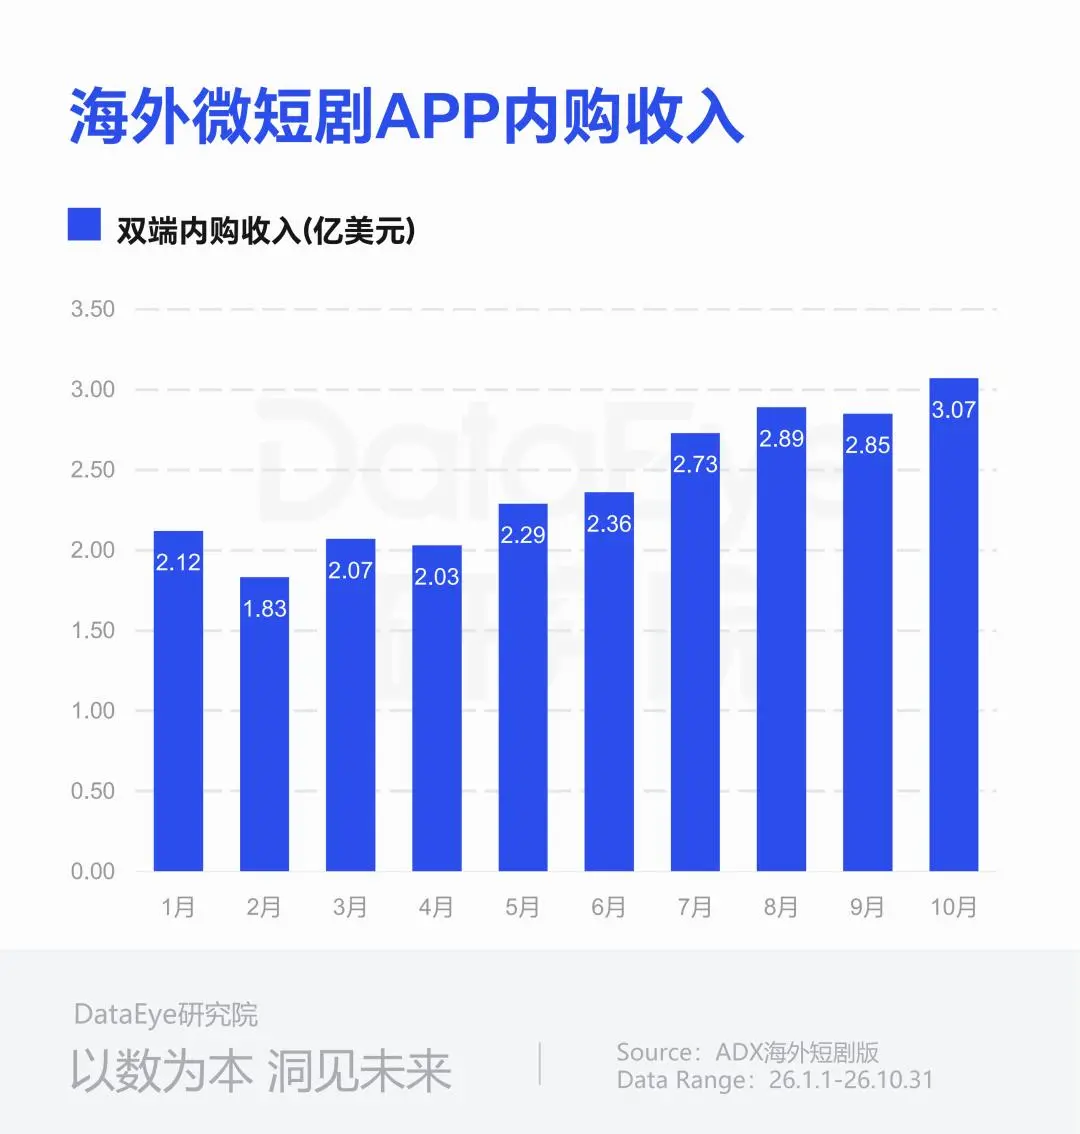
10月海外微短剧APP下载量与收入同步回暖,主要由两大因素驱动:一是广告投放节奏提速,当月海外微短剧广告素材投放量较9月提升约14%;二是赛道新入局主体显著增多,本月在投APP及H5网页总量环比大涨约81%。其中,当月新增在投APP及H5网页达518款,相较9月增幅高达825%。新增供给以H5网页、中小APP为主,行业“单主体多端口批量铺量”的特征凸显:大量站点与中小应用由同一家厂商批量孵化上线。
(二)海外微短剧应用下载和收入榜TOP20
2026年10月海外微短剧APP下载量TOP20榜单中,枫叶互动旗下的ReelShort蝉联榜首,下载量超2400万次,环比下滑14%;昆仑万维旗下Dramawave第二,单月下载量超2000万次,较上月增长约15%;DramaBox重返第三,下载量超1700万次,环比增长8%。TikTok推出的短剧应用PineDrama第四,下载量超1700万次,环比增长6%;麦芽旗下的NetShort第五,下载量超1600万次,环比增长14%。五款产品下载合计占到TOP20总下载量的48%。
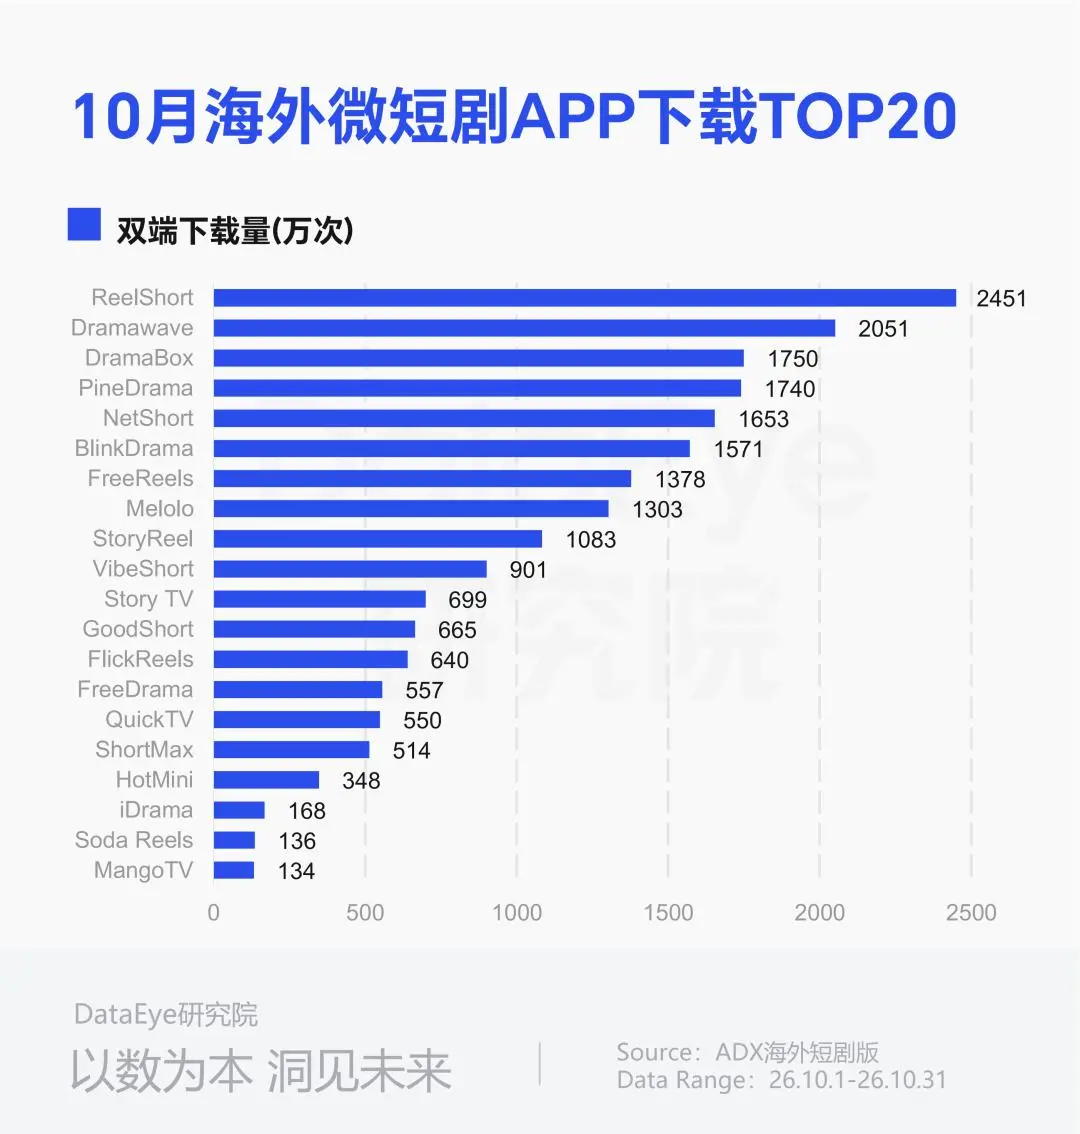
本月头部微短剧APP下载量普遍出现回升,TOP20短剧APP合计下载量超2亿次,环比增长约6%。
值得关注的是,AI短剧APP BlinkDrama排名继续上升,增长势头十分迅猛。BlinkDrama本月下载量超1500万次,环比增长约99%,榜单排名攀升至第六,较上月前进4位。BlinkDrama下载爆发或许与大规模买量投放相关,根据DataEye-ADX数据,该APP10月投放素材量超13万组,环比激增60%,位列海外短剧APP投放榜第四名。公开信息显示,BlinkDrama今年5月才上架 App Store,属于典型的后起之秀。
分区域来看,本月共有Story TV、FreeDrama、QuickTV三款印度本土短剧APP进入下载量TOP20榜单。
2026年10月海外微短剧APP收入TOP20榜单中,头部前五格局保持稳定。DramaBox、NetShort、Dramawave包揽TOP3,三款产品收入合计占到TOP20总收入的45%。
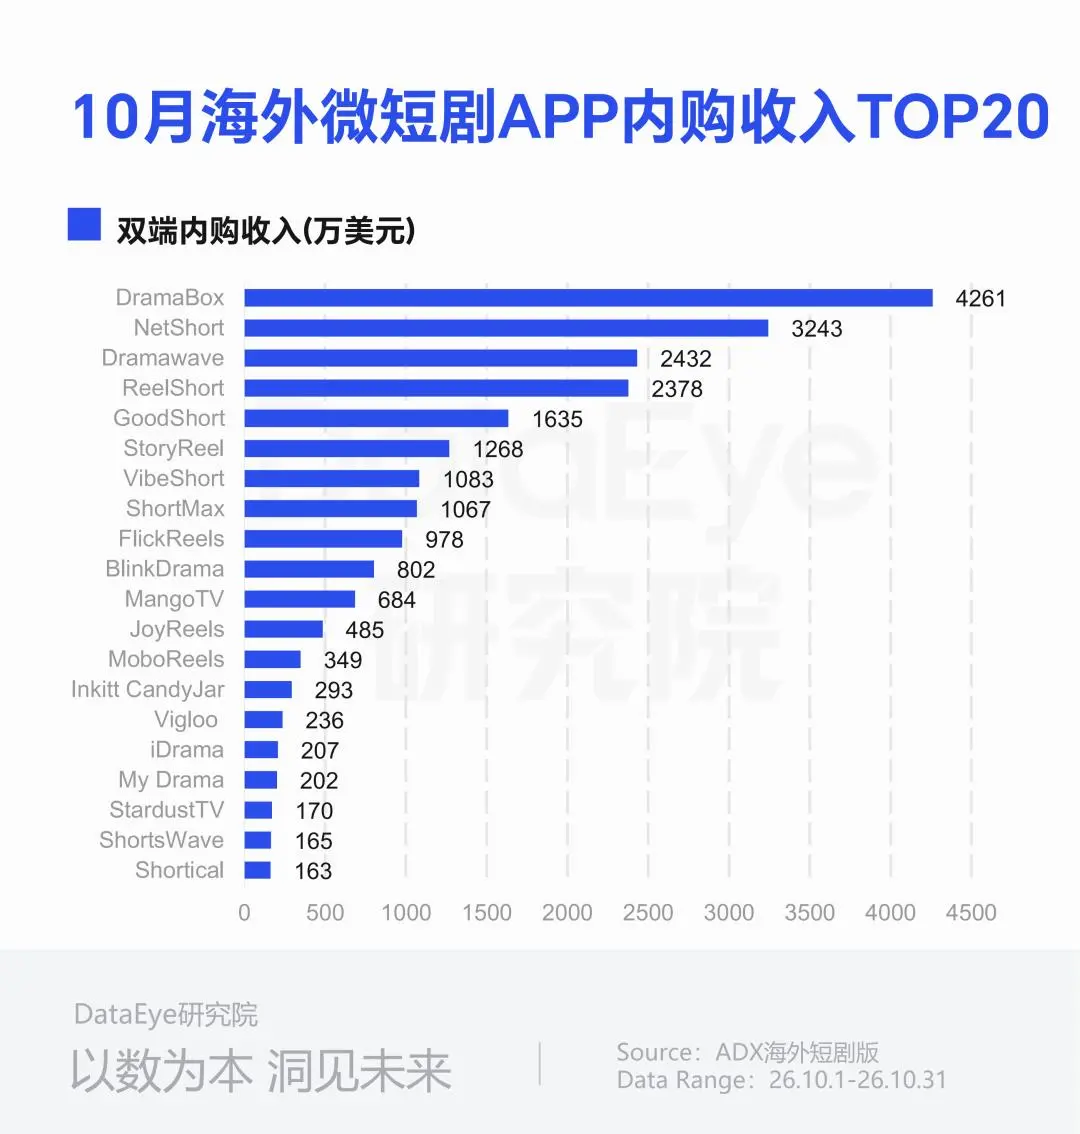
2026年9月、10月,麦芽NetShort连续两个月位列海外短剧APP月收入第二。AI能力的持续应用,是支撑这一成绩的重要驱动力。根据DataEye发布的10月海外AI剧百强榜,NetShort共占54席,且包揽TOP10中的6席,入榜席位数量显著高于其他厂商。
值得关注的是,3款AI短剧APP跻身TOP10,StoryReel、VibeShort、BlinkDrama分别位列第6/7/10位。其中StoryReel单月内购收入突破1200万美元,环比上涨约21%;VibeShort单月内购收入超1000万美元,环比增长约14%;BlinkDrama单月内购收入超800万美元,环比增幅高达51%,这也是该产品首次冲入TOP10。
海外本土短剧APP方面,Inkitt CandyJar(德国)、Vigloo(韩国)、My Drama(乌克兰)、Shortical(以色列)四款产品入围收入TOP20,分别位列第14、15、17和20名。
对比上月,韩国Vigloo、德国Inkitt CandyJar、乌克兰My Drama收入实现回升,以色列Shortical收入则环比下滑约15%。
本月共有8款App内购收入突破千万美元关口,较上月新增1款。AI短剧APP VibeShort本月收入成功突破千万美元,成为该营收梯队新晋成员。
(三)重点地区收入和下载量
10月海外微短剧市场双端预估收入中,美国以超8700万美元的成绩断崖式领跑,日本、英国、韩国、澳大利亚等市场紧随其后。
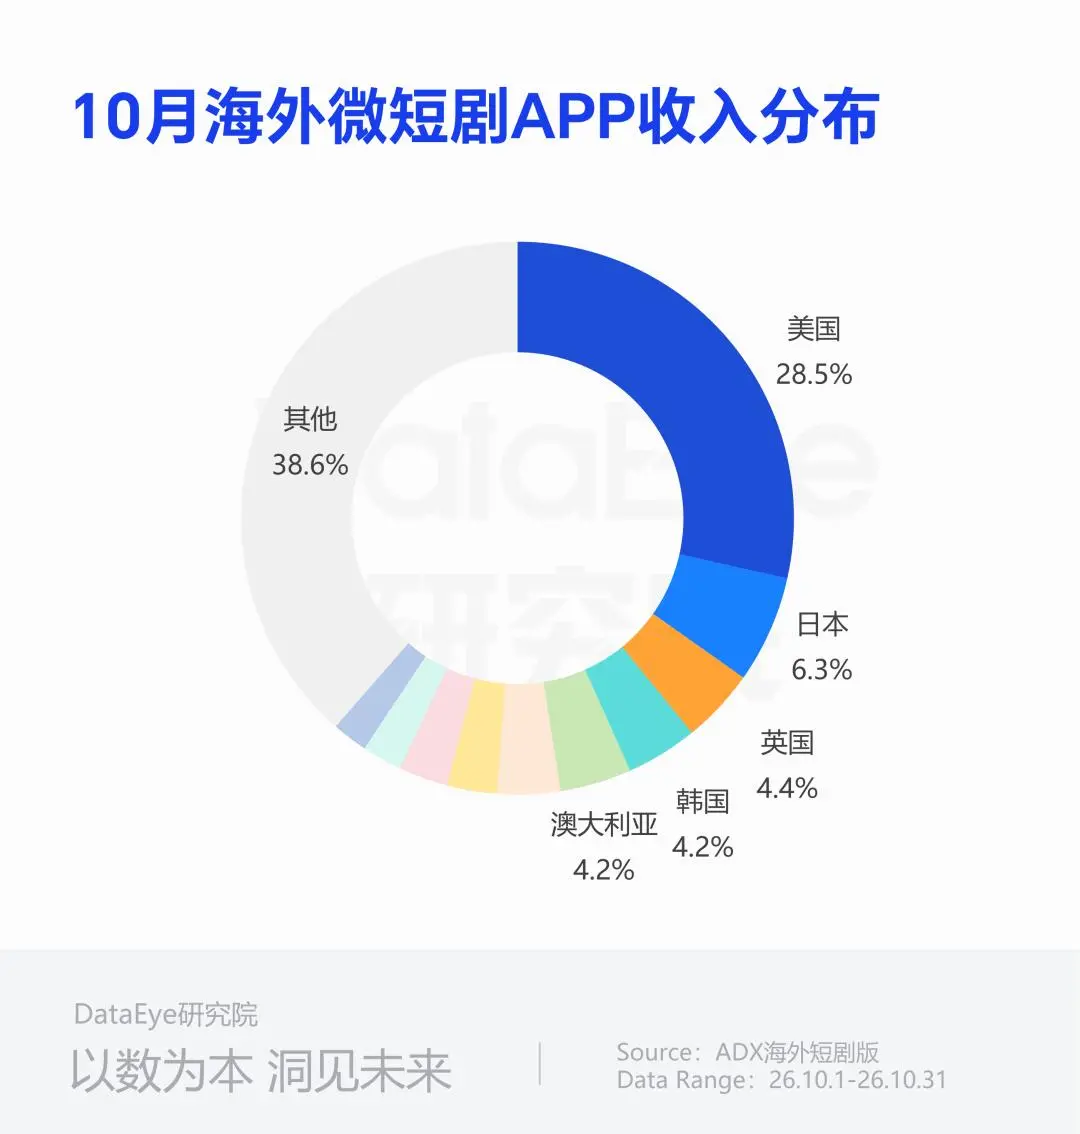
从收入占比来看,美国贡献约28.5%市场份额,日本占比约6.3%,英国第三,占比约4.4%,韩国市场占比约4.18%,位列第四;澳大利亚占比为4.17%,位列第五,TOP5市场合计占比约47.5%。
头部区域贡献度方面,10月收入TOP10市场合计占比约61.4%,与上月基本持平,付费用户高度集中于头部国家。
下载量方面,海外微短剧市场呈现高度集中格局,人口红利仍是当下获取增量用户的核心抓手。2026年10月海外微短剧双端预估下载量中,印度以超2800万次下载量居首;印尼超2700万次紧随其后;巴西、美国、菲律宾依次位列第三、第四、第五。
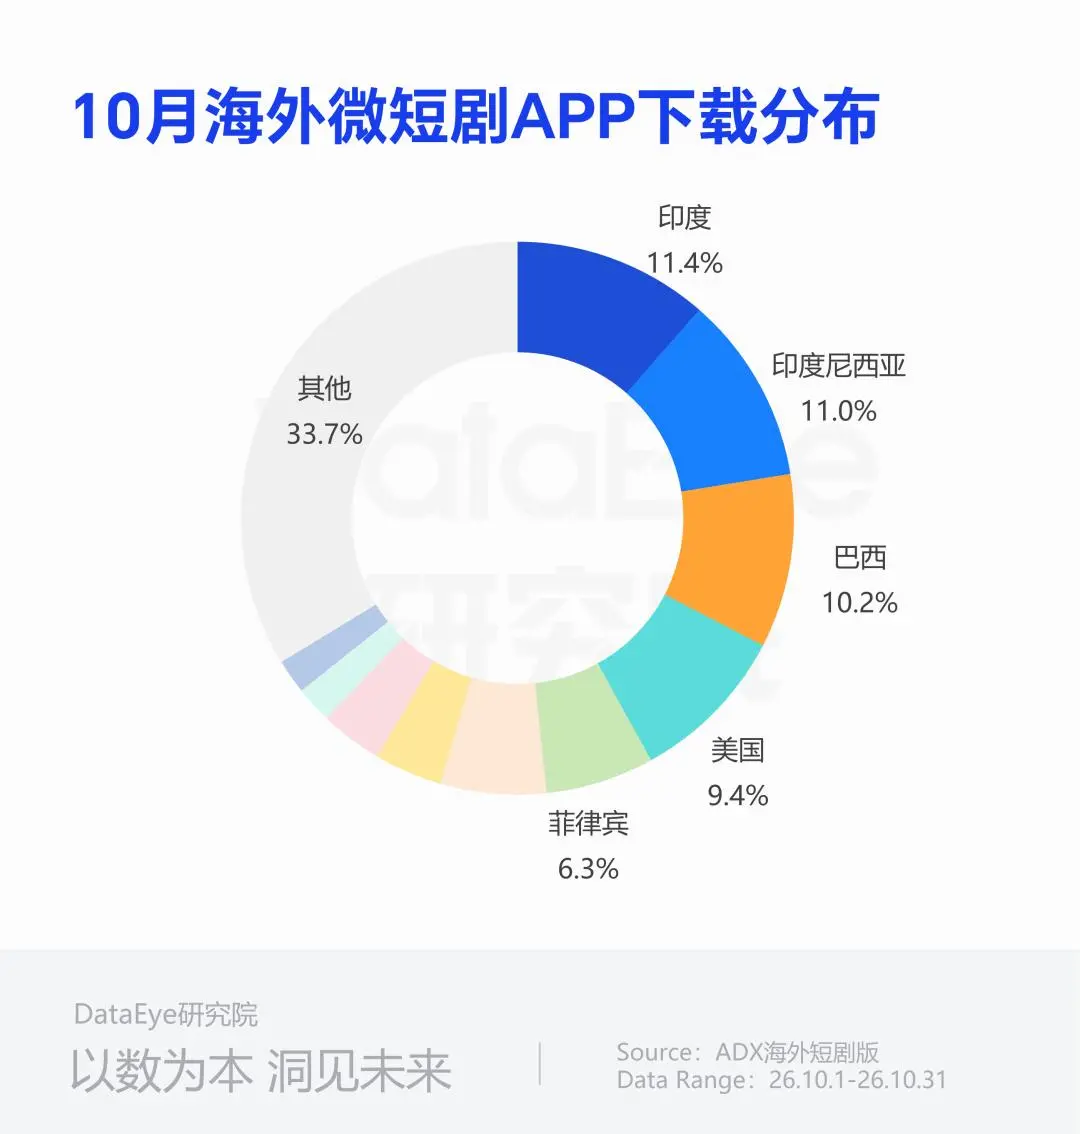
从市场份额来看,印度占比11.4%,印尼11.0%,巴西10.2%,美国9.4%,菲律宾6.3%。前五大市场合计贡献约48.3%的下载量,占比较上月回落近5个百分点。印度、印尼的下载增量贡献有所放缓,本月两大市场与第三名巴西、第四名美国之间的体量差距进一步收窄。
10月下载量TOP10市场与9月基本保持一致。本月土耳其重返TOP10,占比约2.1%。
二、10月海外短剧市场投放概览
(一)在投素材数:单月投放量约599万组,环比增长14%
根据DataEye-ADX海外短剧版数据,2026年10月海外微短剧市场广告素材投放量回升至599万,环比9月增长约14%。
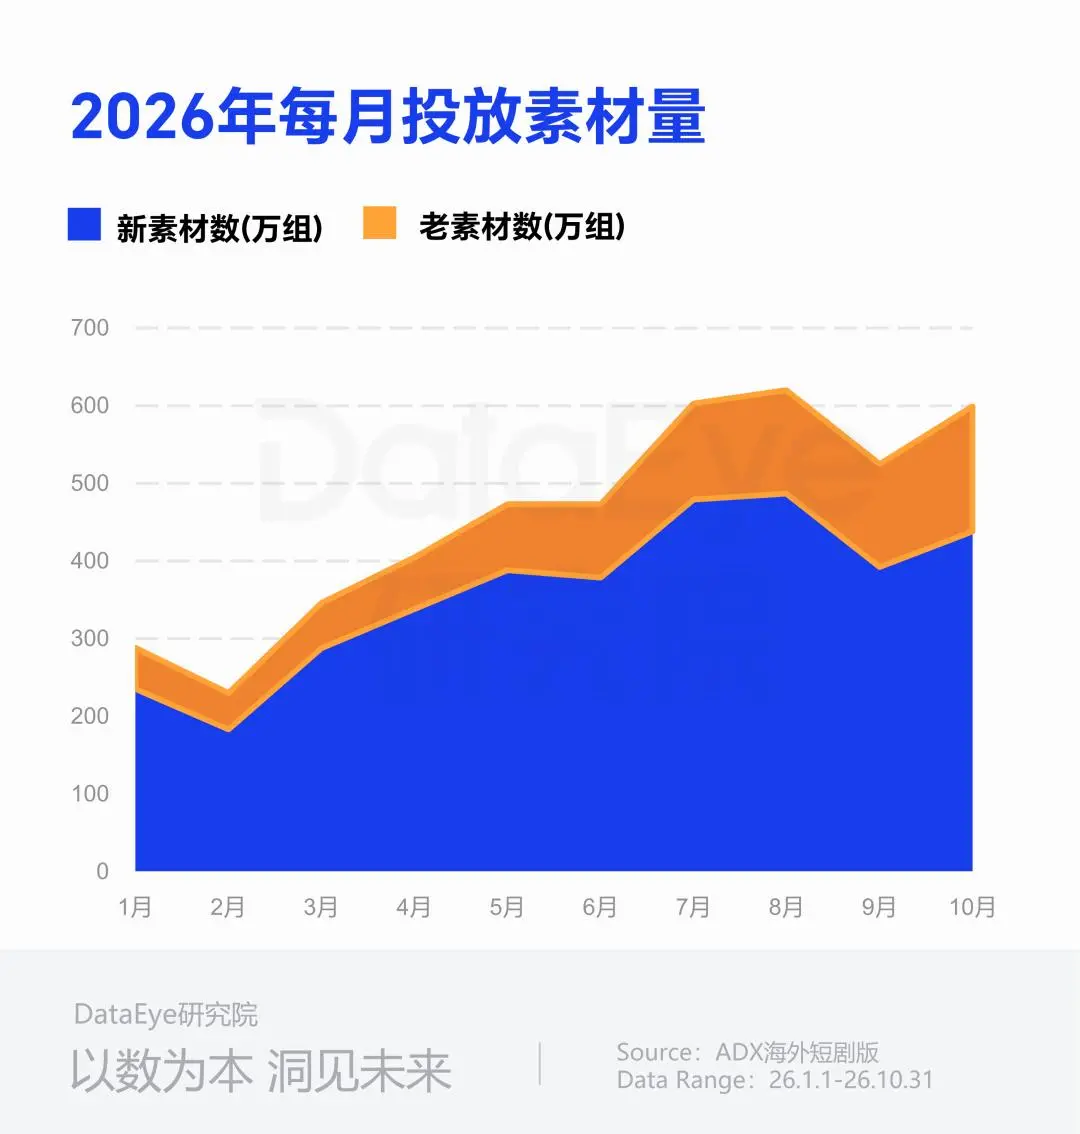
本月海外投放素材量环比回升主要由于:一是当月新增APP及H5网页数量较9月大幅增长约81%;二是AI短剧、漫剧已成为海外投放主力,而该赛道本月素材投放总量超250万组,较9月环比增长约49%。
(二)在投APP及H5网页:共计2157款,环比增长81%
根据DataEye-ADX海外短剧版数据统计,2026年10月,海外微短剧在投APP及H5网页总数共计2157款,环比增长约81%,当月新增APP及H5网页518款,较9月大幅激增约825%。
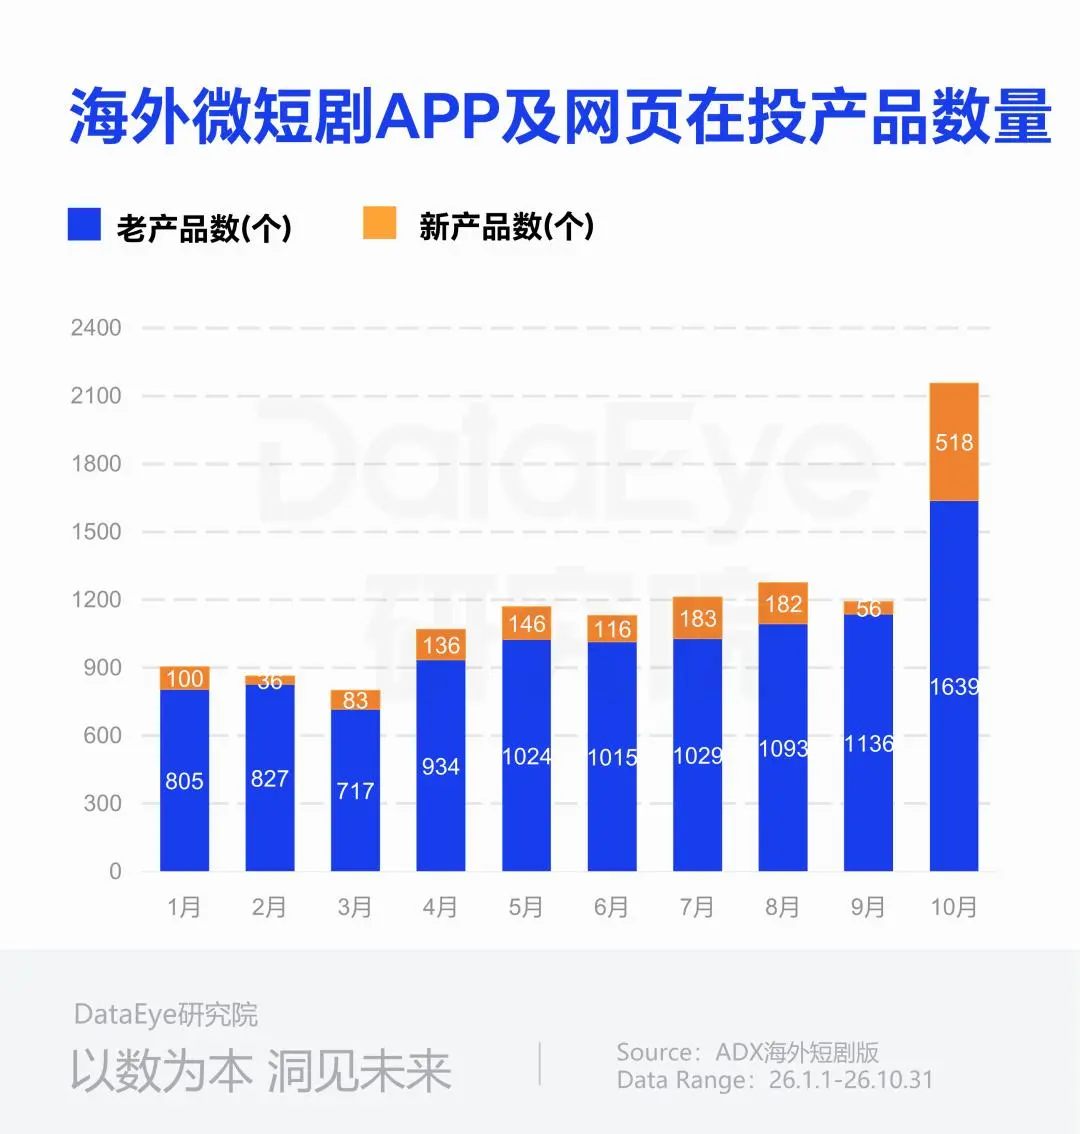
从投放类型来看,本月海外在投APP及网页端中,网页端占比约52%,APP占比约48%;而在当月新增APP及网页端中,网页端占比高达64%。
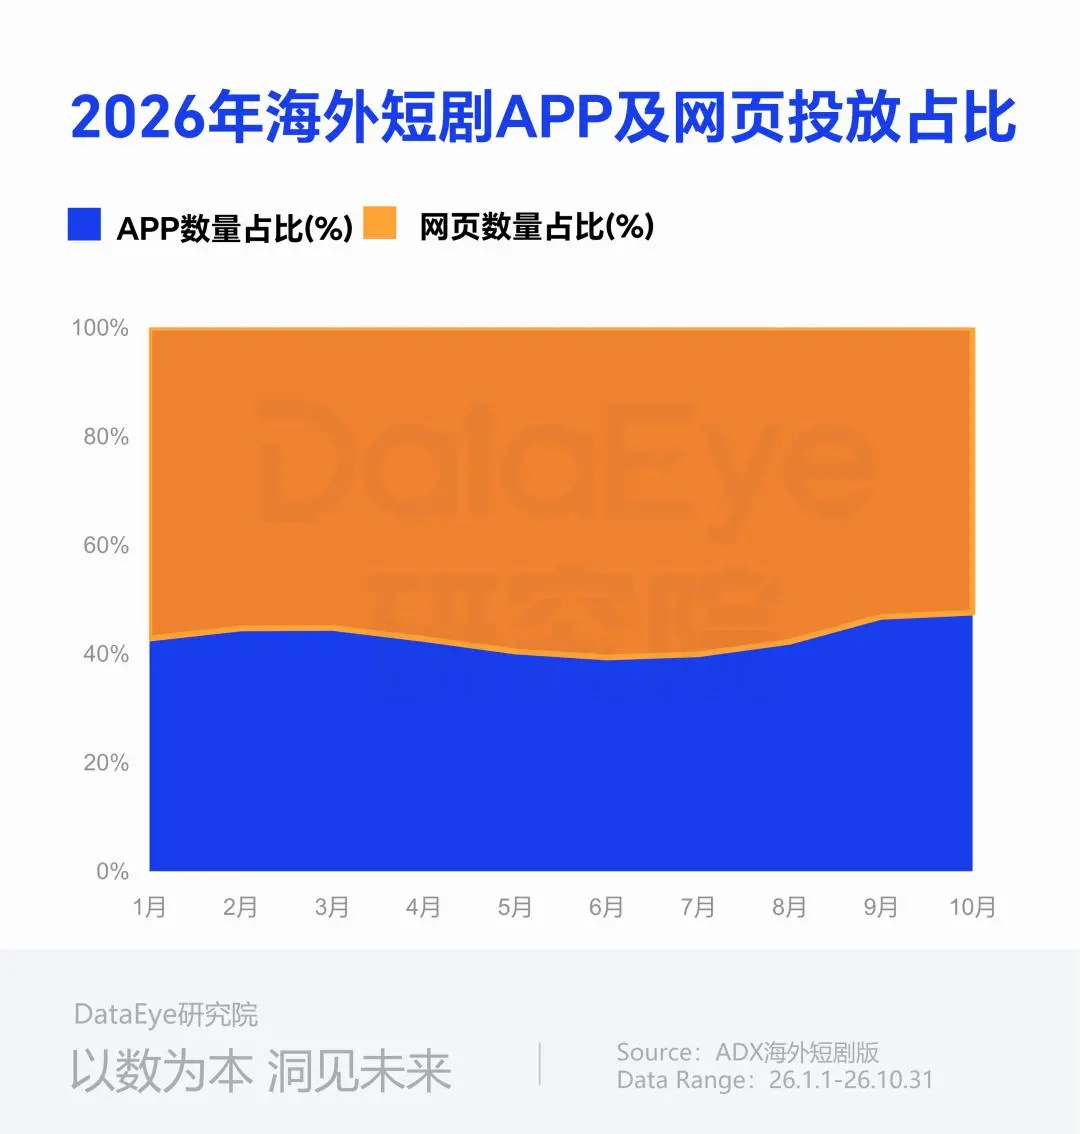
本月海外在投APP及网页端总量大幅攀升,增量主要来自网页端及大量同质化中小APP。行业出现同主体批量铺多端口的打法:不少H5网页、中小APP由同一家公司批量孵化运营,即单主体同时上线多个站点与应用端口。尽管赛道入局主体持续增多,但市场头部格局并未发生明显变动,头部产品仍保持稳定。
从变现类型来看,月度投放素材量≥100组的微短剧APP及H5网页仍以IAP(仅内购)、IAAP(免费+内购)两类变现模式为主,二者合计占比约75%,较上月小幅下滑。仅靠广告变现的纯免费IAA产品暂时占比偏低,暂未成为行业主流变现模式。
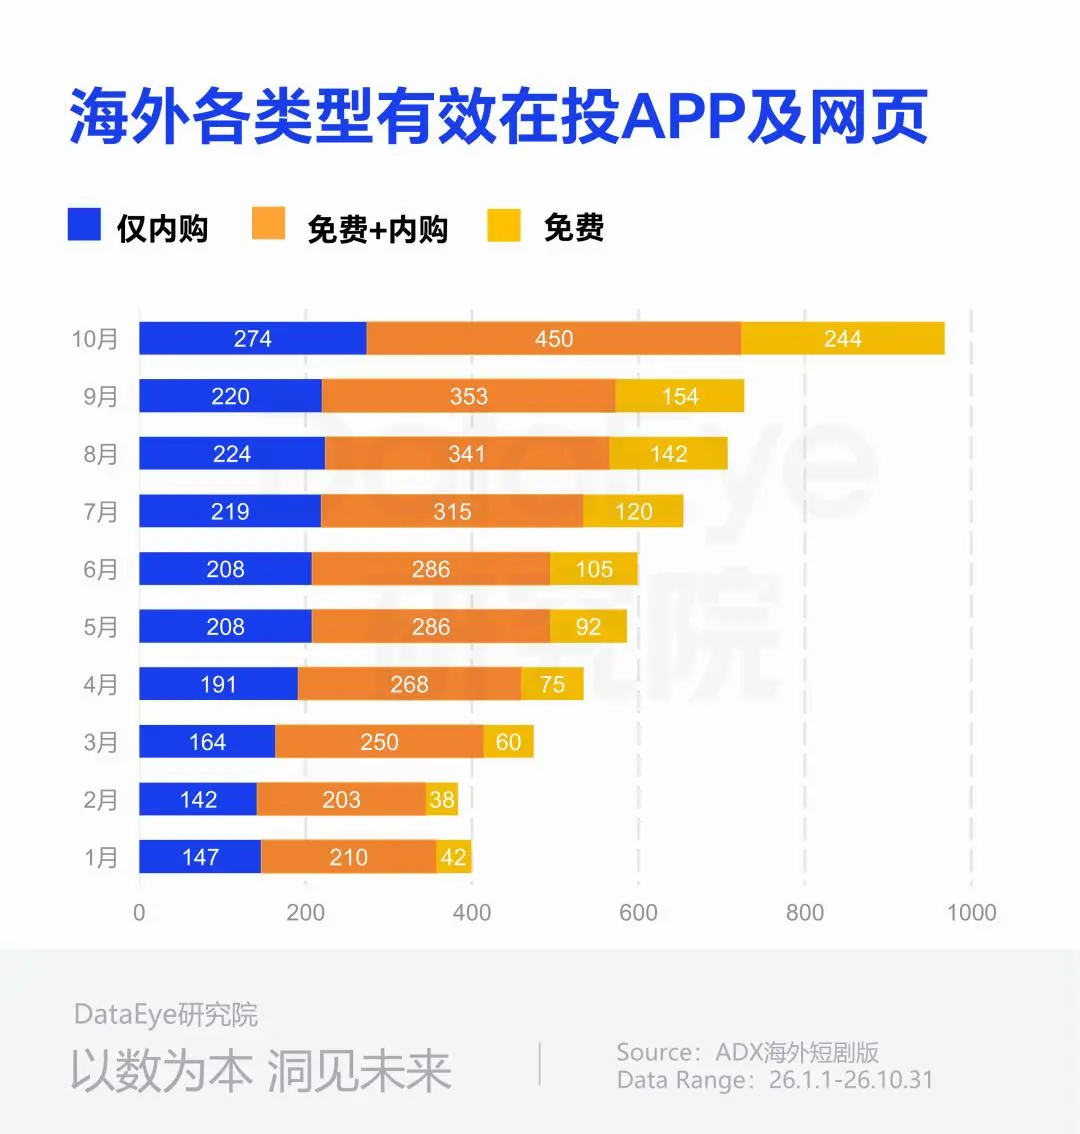
具体来看,IAP类产品从220款升至274款,环比上升25%;IAAP类产品从353款升至450款,环比上升27%;IAA类产品由154款升至244款,环比上升58%,增速最快。
随着AI短剧、漫剧批量出海,内容生产成本大幅下降、产能快速释放,平台可低成本海量供给内容,支撑免费、混合模式规模化运营。
对标国内市场发展路径,未来免费及混合变现产品份额将持续扩张,逐步挤压纯内购产品生存空间,行业整体变现结构将持续走向多元。
(三)热门题材:AI剧/漫剧投放素材量超250万
DataEye-ADX海外短剧版数据显示,10月海外微短剧热投题材中,女频素材投放量占比达71%,男频素材占比达29%,女频投放份额较上月大幅提升23个百分点。
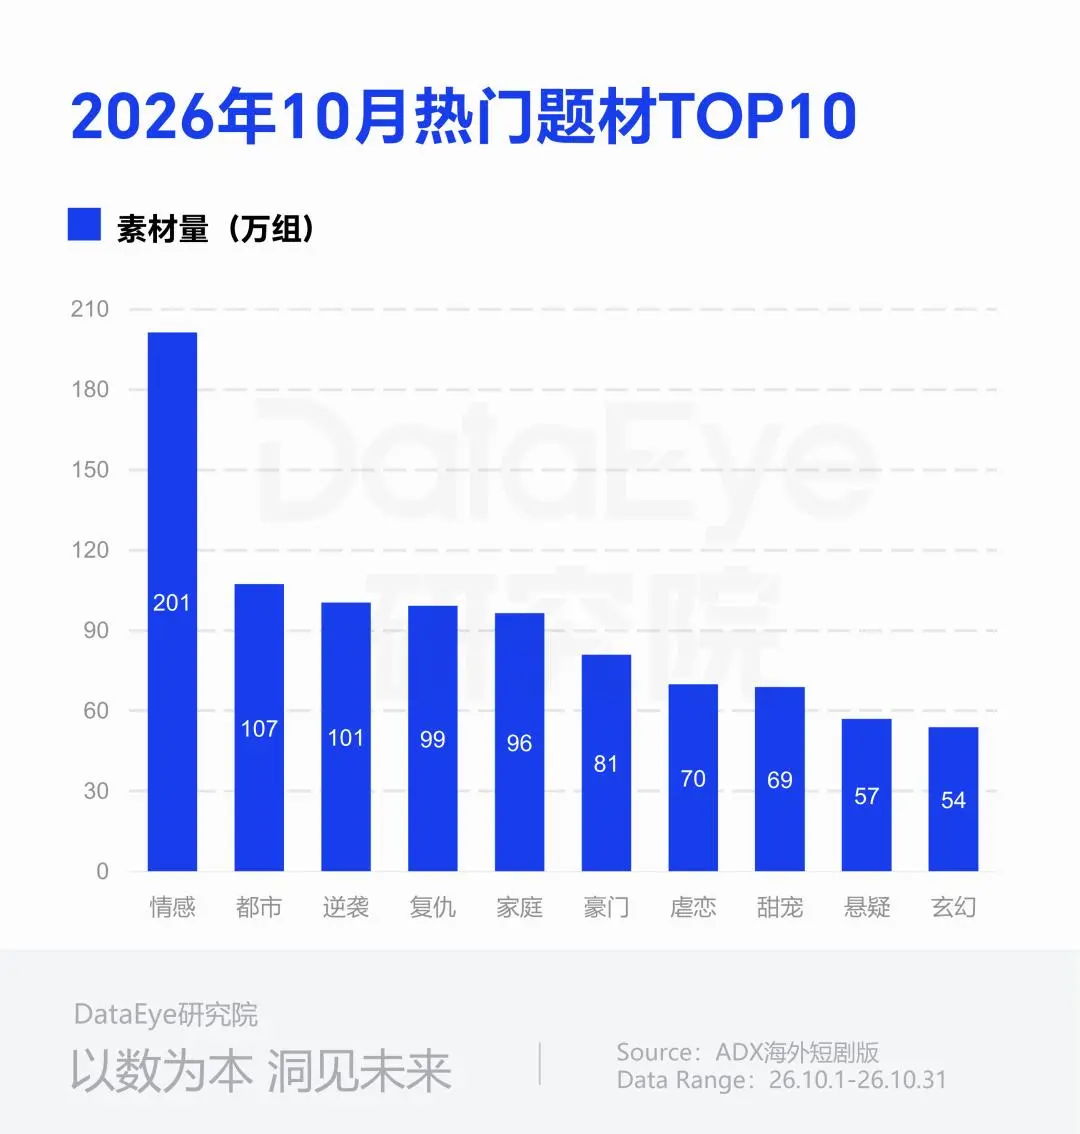
细分题材方面,情感题材蝉联榜首,投放占比21.5%,领先优势突出;都市题材重回第二,逆袭、复仇、家庭题材分列第三至第五位。TOP5题材与上月一致,都市、逆袭、复仇、家庭投放体量相近,竞争白热化。
题材TOP10整体品类不变,仅内部排名出现变动:豪门、虐恋、悬疑位次上升,甜宠、玄幻题材排名有所回落。
AI短剧与漫剧出海热度依旧高涨,本月投放素材总量超250万组,环比增长约49%。其中AI仿真人素材超240万组,3D漫剧超6.8万组,2D漫剧超2.4万组。AI短剧、漫剧已从早期补充品类,升级为海外微短剧投放核心赛道。
本文来自微信公众号“DataEye短剧出海”,作者:Ellie,36氪经授权发布。