易观分析预计,2026年第三季度中国GEO服务商市场规模约22亿元,前三季度累计规模约57亿元。随着企业对AI搜索营销的认知持续深化,GEO市场需求进一步释放,行业商业化进程不断推进。与此同时,市场竞争正从早期的服务能力快速复制,转向技术研发、内容治理、效果监测与持续交付等综合能力的竞争,具备体系化服务能力的企业有望逐步建立竞争优势。
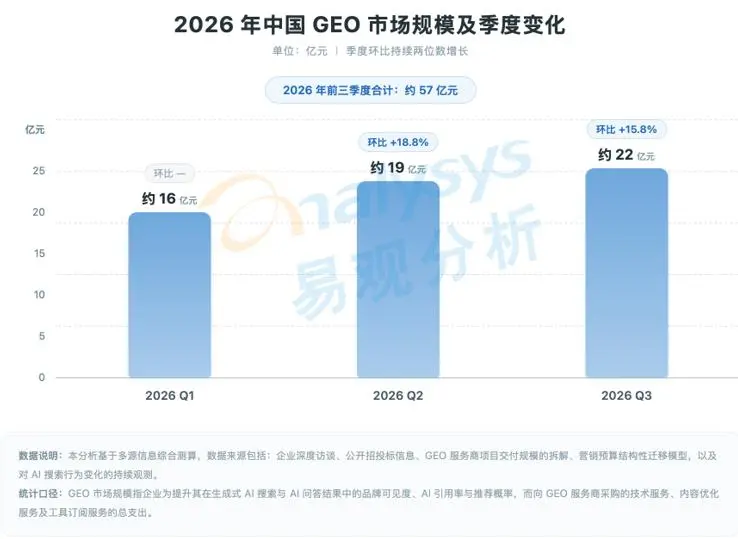
图: 2026 年中国 GEO 市场规模及季度变化
市场规模:企业需求持续释放,GEO商业化进程进一步推进
易观分析预计,2026年第三季度中国GEO服务商市场规模约22亿元,较第二季度继续增长。2026年前三季度累计市场规模约57亿元,市场整体仍处于快速发展阶段。
GEO市场的增长,主要来自企业营销需求与AI信息获取方式变化的共同推动。随着用户逐步将生成式AI应用于信息查询、品牌比较和消费决策,企业对品牌在AI回答中的可见性、信息准确性及推荐表现的关注度持续提升。GEO由此从早期的概念认知和试点探索,逐渐进入预算投入与业务验证并行的阶段。
从需求结构看,企业对GEO的关注正在从单一的品牌曝光,扩展至品牌信息管理、内容资产建设、AI搜索表现监测及营销效果评估等环节。对于中大型企业而言,GEO不仅涉及内容优化,也与企业知识体系、品牌传播策略和数字营销运营能力相关,服务需求的复杂度有所提高。
与此同时,市场增长并不意味着所有服务商都能同步受益。当前企业对GEO服务的采购仍处于持续探索和评估过程中,客户预算、服务周期及效果预期存在差异。能够将技术能力转化为稳定交付和可验证业务价值的服务商,更有机会获得持续性项目与长期客户合作。
竞争格局:市场参与者持续增加,服务商能力分化加快
2026年第三季度,GEO服务市场仍呈现参与主体多元、竞争格局分散的特征。随着市场关注度提升,具备不同资源禀赋的企业陆续进入赛道,包括以GEO为核心业务的专业服务商、由传统数字营销业务延伸而来的服务商,以及依托技术平台和行业资源提供相关服务的企业。
从竞争逻辑看,服务商之间的差异正逐步显现。早期市场竞争更多围绕客户拓展、内容生产和基础优化服务展开,随着企业需求深入,单纯依靠内容批量生成或单点工具能力,已较难充分满足客户对持续优化、跨平台监测和业务效果的要求。服务商需要进一步形成从需求诊断、策略制定、内容治理到效果追踪与迭代优化的完整服务链条。
行业竞争呈现出三个值得关注的变化:
第一,技术能力成为服务商建立差异化的重要基础。
GEO涉及对用户意图、品牌信息、内容质量及生成式AI回答表现的持续分析。服务商需要具备相应的数据采集、效果监测、内容分析和策略迭代能力,并能够适应不同平台及应用场景的变化。技术工具的价值不再仅体现为提高内容生产效率,而在于提升优化过程的可观测性、可管理性与持续运营能力。
第二,合规与内容可信度的重要性进一步提升。
GEO的业务实践涉及品牌信息呈现、内容来源、营销表达及优化方式等多个环节。随着行业规范建设推进,服务商需要更加重视内容真实性、信息来源质量和服务流程管理,避免以短期曝光为导向的粗放式操作。合规能力将逐渐成为企业客户评估服务商的重要条件,也会影响服务商的长期经营能力。
第三,服务模式由单点交付向持续运营延伸。
企业对GEO的需求并非一次性内容建设,而是需要结合AI平台回答变化、品牌信息更新和营销目标持续调整策略。具备标准化工具、专业运营团队与行业经验的服务商,更有条件建立长期服务机制,推动项目交付由阶段性执行转向持续监测和优化。
行业发展:标准化建设提速,市场竞争进入能力建设阶段
2026年第三季度,GEO行业的规范化建设持续推进。9月,中国商务广告协会发布了覆盖行业术语、服务商评估、计价与效果测量、可信语料、服务流程合规与安全等环节的GEO团体标准,为行业服务规范和能力评价提供了进一步参考。
易观分析认为,标准化建设将推动GEO行业逐步建立更加清晰的服务边界和评价维度,但标准发布本身并不意味着行业已形成统一的效果衡量体系。GEO效果仍受到平台机制、用户问题、品牌基础及内容质量等多重因素影响,服务商需要在实际业务中持续完善监测口径和验证方法,提升服务过程的透明度与结果的可解释性。
总体来看,2026年第三季度中国GEO服务市场延续增长态势,行业竞争也从早期的市场拓展逐步转向服务能力建设。未来,市场空间的持续释放将为不同类型的服务商提供发展机会,但企业能否形成可持续的竞争优势,将更多取决于技术能力、内容可信度、合规管理和效果交付之间的协同水平。