谁能想到,业绩最好的存储股,反而成了这一轮AI行情里跌得最惨的资产。
截至10月30日,美股网络设备、电力基建、云厂商、光通信等AI产业链代表性企业,较各自年内高点平均下跌22.0%、29.4%、33.9%、44.0%。
相比之下,统计范围内的11家存储企业,平均回撤高达51.6%。尤其是A股的佰维存储、德明利、江波龙的最大跌幅更是超过70%。
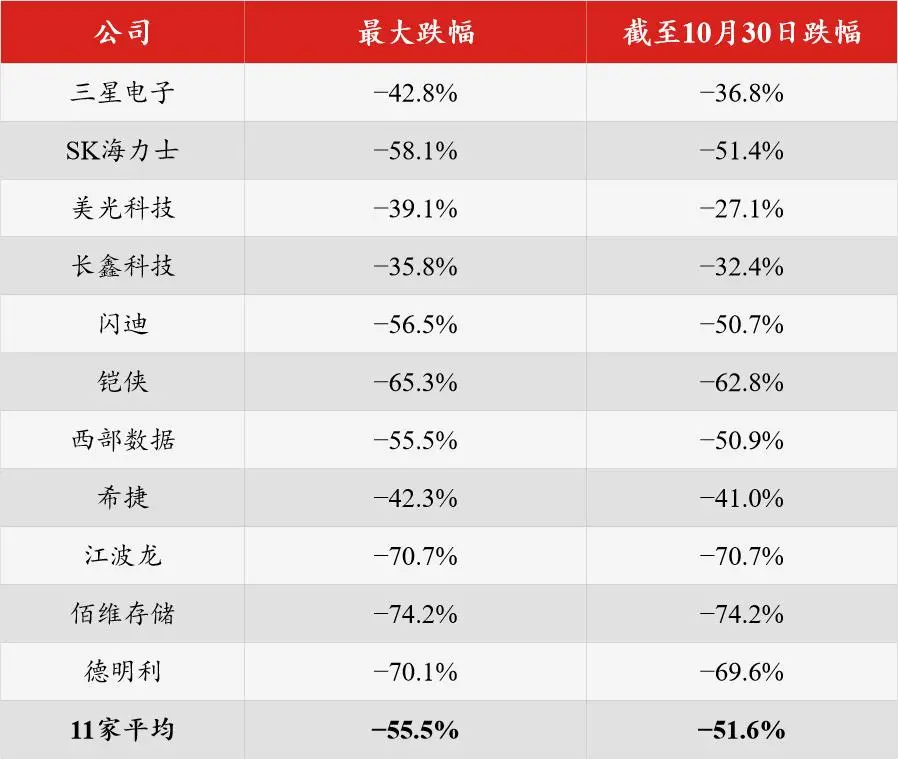
更让人意外的是,存储企业的业绩依然好得惊人。
2026财年,美光净利润达到849.69亿美元,同比暴增近9倍,创下历史新高。第三季度,SK海力士、三星半导体业务营业利润分别达到83.33万亿、106.5万亿韩元,同样刷新纪录。
国内模组厂的表现更加夸张。去年上半年,江波龙、佰维存储、德明利三家公司还合计亏损3.29亿元,今年上半年却一口气赚了237.6亿元。
短短一年时间,从集体亏损到利润暴增,股价却接连腰斩,为什么会出现如此反常的情况?答案恰恰藏在这一轮存储超级周期的增长逻辑里。
过去一年,存储芯片价格一路上涨。三星、SK海力士、美光等原厂依靠涨价赚取巨额利润,下游模组厂则凭借提前囤积的低价库存,享受到了更大的利润弹性。
可以说,涨价是这轮存储行业利润爆发的最大功臣,也是如今市场最担心的风险。
一方面,云厂商巨额资本开支开始挤压自由现金流,未来投资增速可能逐步放缓;另一方面,中国存储厂商加速扩产,全球市场的供给格局也面临新的变化。
当存储价格的涨幅已经开始收窄。对于高度依赖库存价差的模组厂来说,涨价红利一旦减弱,此前放大利润的库存杠杆,反过来也可能放大利润回落的压力。
存储超级周期或许远未结束,但资本市场已经开始重新定价:当涨价红利退去,这些企业究竟还能赚多少钱?
存储涨价红利开始松动
过去一年,存储原厂赚得盆满钵满,最大的功臣就是涨价。
根据主要厂商出货容量及平均售价变化粗略测算,三星、SK海力士、美光新增收入中,价格及产品结构变化的贡献达到约81%—90%。
以美光为例,2026财年,美光营收从373.78亿美元增长至1331.88亿美元,同比增长256%。但同期,DRAM(含HBM)、NAND出货容量均只增长约25%。
也就是说,美光卖出的存储容量只增加了四分之一,收入却增长了两倍多。粗略换算,其平均售价整整涨了2.85倍。
如今,涨价的速度开始慢下来了。根据TrendForce集邦咨询的数据,普通DRAM合约价格环比涨幅,已从第二季度的58%—63%,收窄至第三季度的13%—18%,第四季度预计进一步降至10%—15%。
NAND市场也出现松动。10月份,MLC、TLC、QLC三类NAND晶圆合约价格全部停止上涨,环比持平。
这种变化,已经开始体现在原厂的经营数据里。
2026财年第四季度,闪迪营收环比增长51%,其中约67%的新增收入来自涨价;到了2027财年第一季度,营收环比增速放缓至23%。
需要强调的是,涨幅收窄不等于价格下跌,但对于已经享受巨额涨价红利的存储企业来说,这个变化依然值得警惕。
更重要的是,支撑涨价的两个关键条件,也开始出现变化。
首先是需求端。过去两年,云厂商几乎不计成本地建设AI数据中心,GPU、存储芯片、服务器等硬件需求持续爆发。
但如此庞大的投资,已经开始影响科技巨头的现金流。
2026年第三季度,谷歌自由现金流降至负91亿美元,连续两个季度为负;亚马逊过去12个月的自由现金流,也从去年同期的正148亿美元,变成了负424亿美元。
当然,这并不意味着科技巨头已经没钱投资AI,而是投资增长不可能永远保持如此高的速度。
高盛预计,云厂商资本开支增速将从2026年的94%,放缓至2027年的50%,2028年进一步降至17%。
过去,云厂商为了抢占AI算力市场,对存储芯片的涨价接受度很高。但随着投资回报压力加大,客户还能接受多少轮涨价,就成了新的问题。
另一方面,供给端也在发生变化。
最值得关注的,就是中国厂商的扩产。根据半导体研究机构SemiAnalysis预测,2026年长鑫存储将新增约8.5万片DRAM月产能,相当于三星、SK海力士、美光三家同期合计新增产能的81%。
10月10日,长鑫又宣布新一代4F² DRAM架构取得关键进展。消息公布后的下一个交易日,三星电子、SK海力士分别下跌7.39%和10.09%。
市场为什么如此敏感?
因为中国制造业依靠技术突破和规模化扩产,改变全球市场价格体系,已经不是第一次了。
光伏就是最典型的例子。
根据国际能源署的数据,2010年,中国光伏组件产量约占全球一半;到了2024年,这一比例已经提高至86.4%。
而伴随着中国制造业迅速扩张,全球光伏组件价格也一路下跌。
当然,DRAM与光伏并不完全相同。新增产能需要经历工艺爬坡、良率提升和客户认证,并不意味着能够立即形成有效供给。
但对于海外存储巨头来说,中国厂商的持续扩产,确实可能成为影响长期定价能力的重要变量。
一边是云厂商的资本开支增速面临放缓,一边是中国厂商加速释放新产能。存储超级周期还没结束,但过去依靠供需紧张不断涨价的逻辑,正在面临新的考验。
模组厂,最先尝到苦头
当存储价格红利消散,下游模组厂率先感受到了压力。
在统计的11家存储企业中,跌得最惨的就是国内三家模组厂,分别是江波龙、佰维存储、德明利。
2026年第三季度,江波龙营收环比增长3.2%,归母净利润却下降44.2%;佰维存储营收下降29.9%,归母净利润大跌62.4%;德明利虽然营收增长24.2%,净利润却只增长2.2%。
三家公司的毛利率也集体回落。江波龙从61.3%降至44.7%,佰维存储从56.0%降至42.8%,德明利从38.8%降至32.9%。
明明存储行业整体还在涨价,为什么模组厂反而越来越难赚钱?
答案就在它们特殊的商业模式里。
与三星、SK海力士等掌握晶圆制造能力的原厂不同,模组厂需要从上游采购DRAM、NAND芯片,再通过主控芯片、固件开发、封装测试等环节,加工成SSD、内存条等产品。
这种商业模式有一个特点:原材料占成本的比例极高。
以2025年为例,存储晶圆占江波龙采购总额的79.4%;佰维存储直接材料占生产成本的94.0%;德明利固态硬盘业务的直接材料成本占比,更是达到96.2%。
这意味着,模组厂的盈利不仅取决于自身加工制造能力,还高度依赖上游存储芯片的采购价格。
过去一年,存储价格持续上涨,模组厂提前采购的低价芯片,能够按照更高的市场价格出售。
产品涨价了,结转的成本却还是几个月前的低价,中间的差额自然就变成了利润。说白了,模组厂不仅赚加工的钱,还赚了一笔存储涨价的钱。
但这笔红利有一个前提:存储价格必须持续上涨,而且涨得足够快。
如今,新采购的芯片成本不断抬高,存储价格涨幅却开始收窄。随着此前的低价库存逐渐消耗,利润空间自然受到挤压。
江波龙在三季报中也提到,受前期较高价格基数影响,DRAM和NAND价格涨幅明显收窄,涨价对公司盈利的边际贡献正在减弱。
更值得警惕的是,三家模组厂手里还压着规模庞大的库存。
截至2026年9月底,江波龙、佰维存储、德明利的存货合计达到约815亿元,比2025年末增加549亿元,增幅高达206%。
而同期,三家公司经营活动现金流合计净流出约260亿元。也就是说,虽然账面利润暴涨,但这些企业也投入了大量现金去采购和储备芯片。
当然,库存增加不一定是坏事。在订单充足、价格持续上涨的情况下,提前备货能够锁定成本,创造更多利润。
但如果未来价格停止上涨,甚至掉头向下,情况就完全不同了。一旦市场售价跌破采购成本,模组厂不仅会失去此前的价差红利,还可能面临存货跌价损失。
这也是为什么,存储模组厂的股价调整幅度,明显大于上游原厂。
总结
两千多年前,《史记·货殖列传》中就有一句话:“贵上极则反贱,贱下极则反贵。”
放在今天的存储行业,依然值得玩味。
高价格带来高利润,高利润刺激资本投入,而不断增加的产能,又可能反过来改变价格走势。
AI或许改变了存储需求的长期需求曲线,但它背后的商业周期规律却未必会随之消失。
本文来自微信公众号“硅基观察Pro”,作者:硅基君,36氪经授权发布。