影石并不缺成功故事。
十一年前,年轻的影石以破局者的姿态,切入全景相机这片无人区,打了一场漂亮的仗。
它的成绩单也够耀眼,成立11年,影石相机全球累计出货量已经突破1000万台,其中470万台来自过去一年。在其最擅长的全景相机市场,2026年二季度的全球出货份额约73%。
手机影像从业者许衡评价:“影石能做到今天这个市场,核心是善于洞察一些被巨头遗忘的需求,并以此开拓成新市场。”
此后,影石也一直在证明自己并非只能做好全景相机。
2026年6月,首款云台相机Luna Ultra上市,不足一个月便接近全球云台相机出货份额的6%。在许多后起之秀的商业故事里,这是一个不错的成绩。
但有另一组数字,却反映了另一种事实。
2026年前三季度,影石营收同比增长42.73%至94.36亿元,归母净利润却下降93.96%至4783.56万元,扣非归母净利润仅513.44万元,合并净利润亏损1.67亿元。同期经营现金流净流出42.64亿元,期末存货达到71.54亿元。
和投入相比,影石利润显然略显单薄。如此高的投入,是在购买技术、渠道和未来市场,还是在弥补产品、供应链和组织效率尚未解决的问题?它能否在基本盘放缓前,把产品创新能力转化为持续盈利能力?
01 高增长,低造血?
毛利率探底,增长成本攀升
2026年前三季度,影石营收94.36亿元,接近2025年全年97.4亿元的水平;第三季度单季收入39.19亿元,同比增长33.30%,较第一季度约83%的增速明显回落。收入仍在扩张,但前三季度营业成本达到58.30亿元,同比增长75.07%,远快于营收。
前三季度综合毛利率为38.21%,同比下降11.4个百分点;第三季度单季毛利率约33.70%,较上年同期下降近14个百分点。当季营收增长33.30%,毛利额却由约14.01亿元降至13.21亿元,同比下降约5.72%。
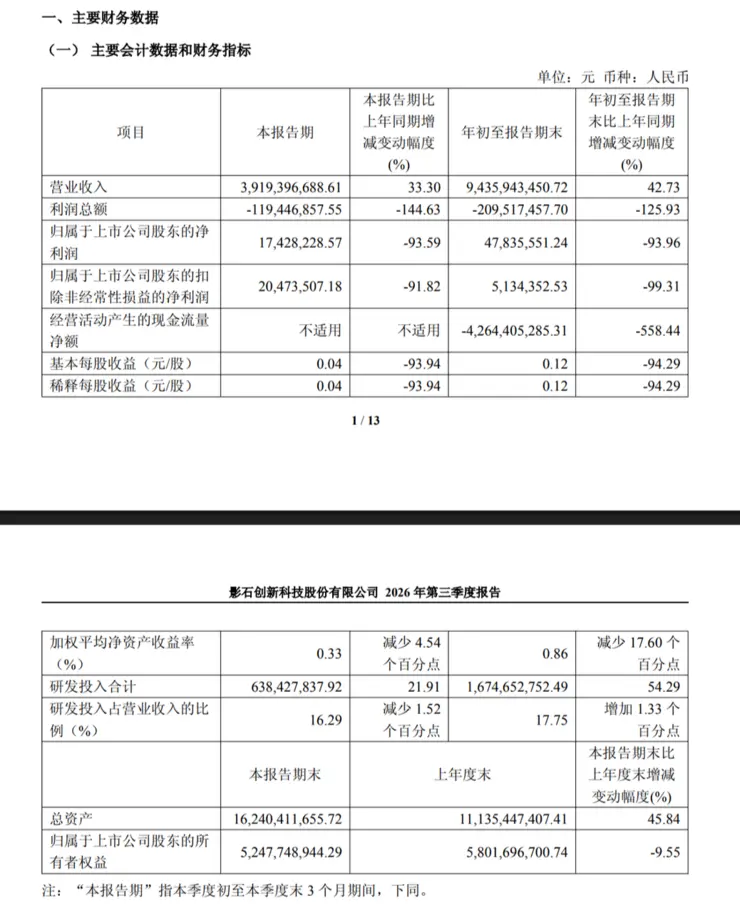
影石的新增收入不仅没有带来增量毛利,成本上升还在侵蚀原有业务的盈利空间。
公司将利润下滑归因于研发和市场投入增加,以及存储元器件涨价、行业竞争加剧。这意味着问题不只是费用过高,更是单位收入创造毛利的能力下降。
盈利缓冲能力单薄
上半年,影石销售、管理和研发费用分别同比增长61.96%、86.74%和79.26%,全部高于同期50.29%的营收增速。
但第三季度出现了边际变化。三项费用分别约为6.00亿元、1.32亿元和5.94亿元,同比增速降至约19.46%、31.88%和13.51%,均低于当季营收增速,说明三项费用率已开始被收入增长摊薄。
与此同时,影石没有停下战略投入的步伐。10月28日,公司公告拟使用2.98亿元超募资金建设“端云一体化影像软件体系研发项目”,建设期两年,其中人工费占88.73%。该项目使用的是既有超募资金,不能直接视为当期新增费用,却说明公司仍在持续投入未来产品。
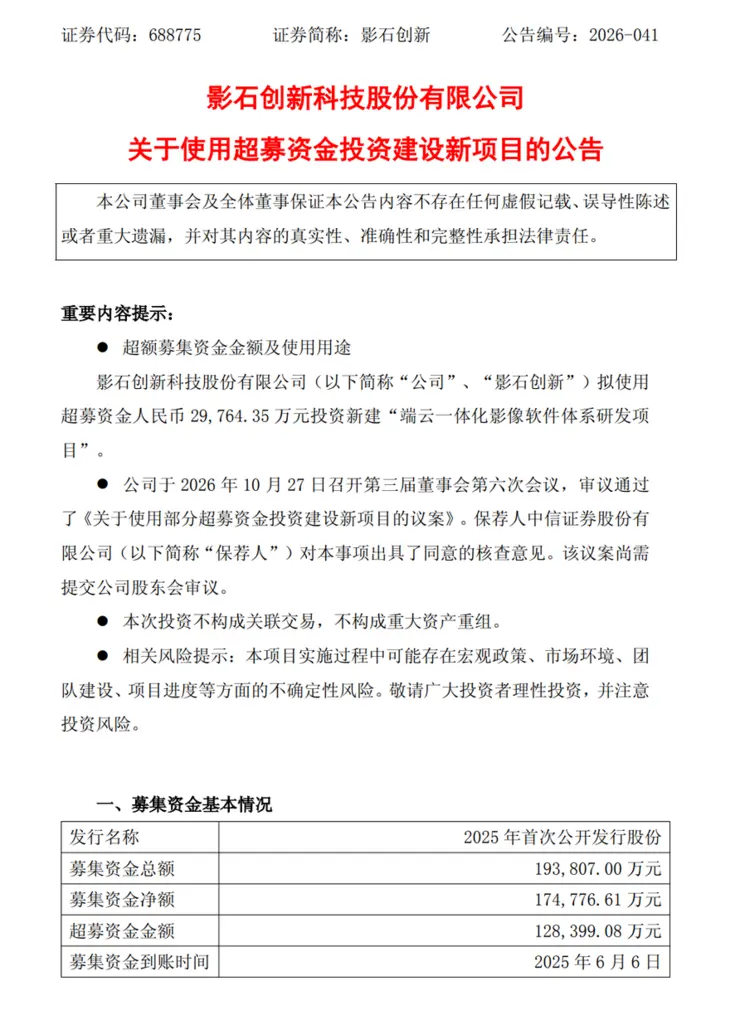
费用率的改善,尚不足以抵消毛利率的大幅下降。第三季度,影石归母净利润同比下降93.59%至1742.82万元。扣非归母净利润为2047.35万元,同比下降91.82%。前三季度累计归母净利润为4783.56万元,扣非归母净利润仅513.44万元,盈利缓冲依然很薄。
前三季度,影石合并净利润亏损1.67亿元,少数股东损益亏损2.15亿元,同期所得税费用为负4257.62万元,也抵减了部分合并亏损。上市公司股东口径的微利,并不等于集团整体已恢复持续盈利能力。
71亿高库存风险
现金流比利润更直观地呈现了扩张代价。
前三季度,影石经营现金流净流出42.64亿元,上年同期为净流入9.30亿元。销售商品、提供劳务收到现金100.10亿元,购买商品、接受劳务支付现金却达到110.93亿元,上年同期仅为39.85亿元。采购支出大增,是现金流由正转负的直接原因。
表面上看,42亿的现金流净流出算急性失血,但对于一家智能硬件公司而言,大规模存货,才是更危险的达摩克利斯之剑。
影石的存货由2025年末的29.19亿元增至71.54亿元,增长145.10%,约占总资产的44.05%;存货周转天数升至233天,同比增加105天。资产减值损失也由上年同期的0.43亿元扩大至1.23亿元。
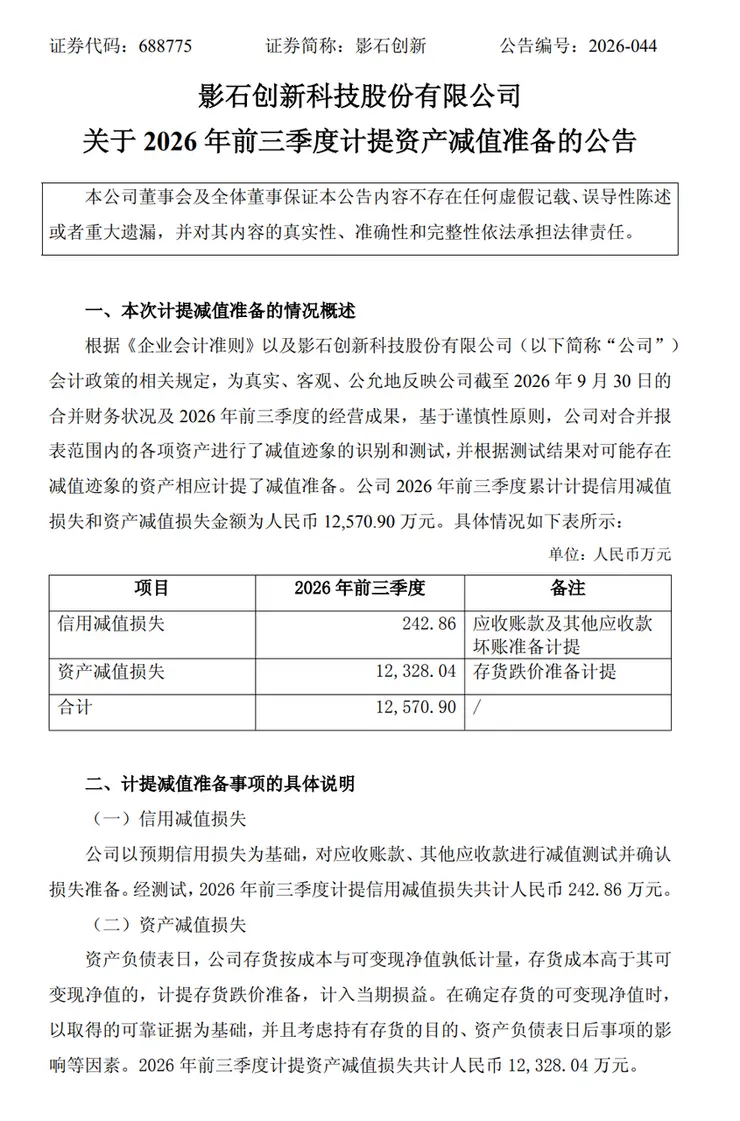
公司将存货增长归因于核心元器件战略储备和新品备料。
战略备货有供应安全上的合理性,但在硬件迭代极快、遵循摩尔定律的消费电子行业,存货往往容易随时间贬值。
71.54亿元的存货规模意味着,影石正用巨额资金,将重注压在尚未完全验证的新品销量上。
内部造血不足的同时,外部融资明显增加。前三季度,影石取得借款收到现金37.04亿元,子公司吸收少数股东投资收到现金14.05亿元;期末短期借款和长期借款合计35.27亿元,资产负债率由2025年末的约47.47%升至64.93%。
期末货币资金与交易性金融资产合计约46.01亿元,影石并未面临迫在眉睫的资金链危机。但流动性越来越依赖借款和外部增资,而非经营造血。所谓“血条变薄”,正是公司在借钱扛起巨额库存的同时,还要承受毛利下滑与新品投入的消耗,其战略腾挪的空间正被严重挤压。
02 探索中的第二曲线
全景相机基本盘增长放缓
影石基本盘依然稳固。IDC数据显示,2026年二季度,影石在全球全景相机市场的出货量份额约为73%,环比还有回升。影石长期积累的全景拼接、影像算法、软件体验和用户心智并未轻易失守。
影像行业投资人林舟解释:“全景的核心在于剪辑。拍的时候不需要考虑构图,但剪辑的时候就需要了。如果没有好的AI剪辑,拍了5分钟可能需要20分钟剪辑,更不谈分享了。”
新一代旗舰X6继续沿着芯片、算法、画质和AI剪辑迭代。软件体验是影石的重要壁垒。影像行业创业者陈序指出:“影石的软件能力指的不是技术壁垒,而是玩法。影石会去扒各种UGC效果,从内容侧把剪辑功能做成模板,让用户一键生成。”
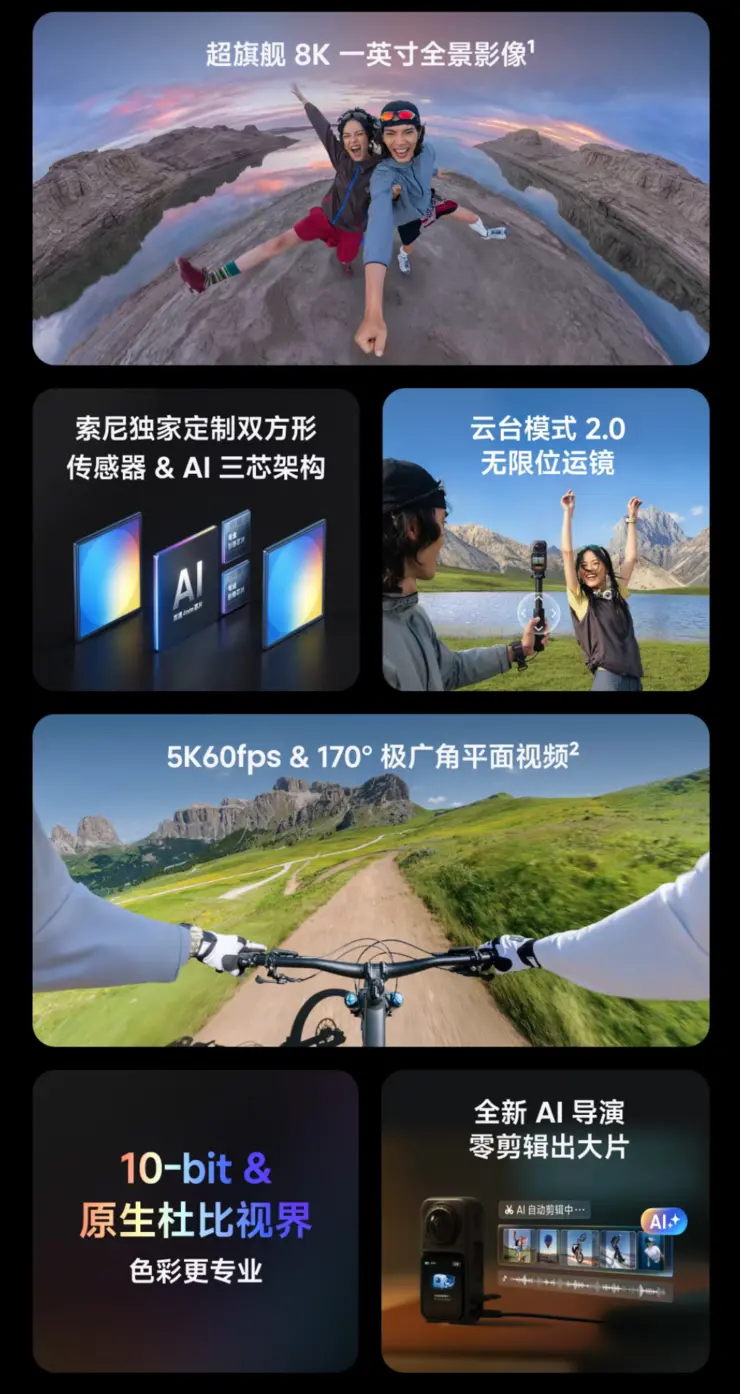
大疆进入全景硬件市场,复制这些软件和玩法积累仍需时间。相比竞品的“虎视眈眈”,影石更现实的问题,是需要面对收入结构相对单一和品类增长放缓的现实。
全景相机曾长期贡献影石总营收的55%以上,优势高度集中。与此同时,2026年Q2,全球全景相机出货量同比仅增长4%;同期全球手持智能影像设备销量增长超过57%,云台相机销量增长接近87%。
竞争也在挤压价格。影像行业渠道从业者韩硕概括硬件企业的策略:“大部分品类的竞争逻辑,是只需要做得比你价格低一点,把市占站住就可以。”
这意味着,影石可以守住份额,却未必能同时守住价格和利润率。
因此,寻找第二曲线是必答题。但基本盘利润变薄,正让这场扩张陷入进退维谷的困局:不拓展,现有业务无法支撑其庞大的硬件生态梦想;继续拓展,这些尚未跑通的新品类,容易成为出血点,反噬并不富裕的现金流。
无人机商业模型还在验证中
影翎A1是影石重投入的P0级项目。它把全景拍摄、后期自由构图、飞行眼镜和体感遥控结合在一起,试图降低构图门槛,并提供沉浸式飞行体验。
影像行业投资人郑远这样比较两家的产品定义:“大疆对这个产品的定义是全能无人机。它可以当作航拍机使用,也可以通过控制云台,让它变成一台全景穿越机。影石的产品定义是全景穿越机。”
理论上后者的品类创新性更大,但全景降低的是构图难度,并不会自动降低飞行难度。对用户而言,它更需要关注飞行的安全性本身。
关注无人机领域的投资人周骁进一步解释其场景限制:“全景相机什么时候最有用?一定不是飞到两三百米拍雪山……影石飞机本身技术特性的定义下,最好的飞行高度是3—10米,因为全景需要画面的丰富度。”
全景确实让影石绕开了部分传统航拍壁垒,无人机行业从业者梁彻对雷峰网说:“影石无人机有个好处是全景不需要云台,可以躲过大疆云台的专业壁垒。”但影像企业前研发人员程野指出:“跟原来业务重合的只有拼接、剪辑和渲染,影石在图传、感知、VIO、飞控、导航、路径规划这些能力都没有,都要重头做。”
换言之,影石过去的积累可以解决“拍什么、如何后期构图”,却不能自动解决“如何稳定、安全地飞”。
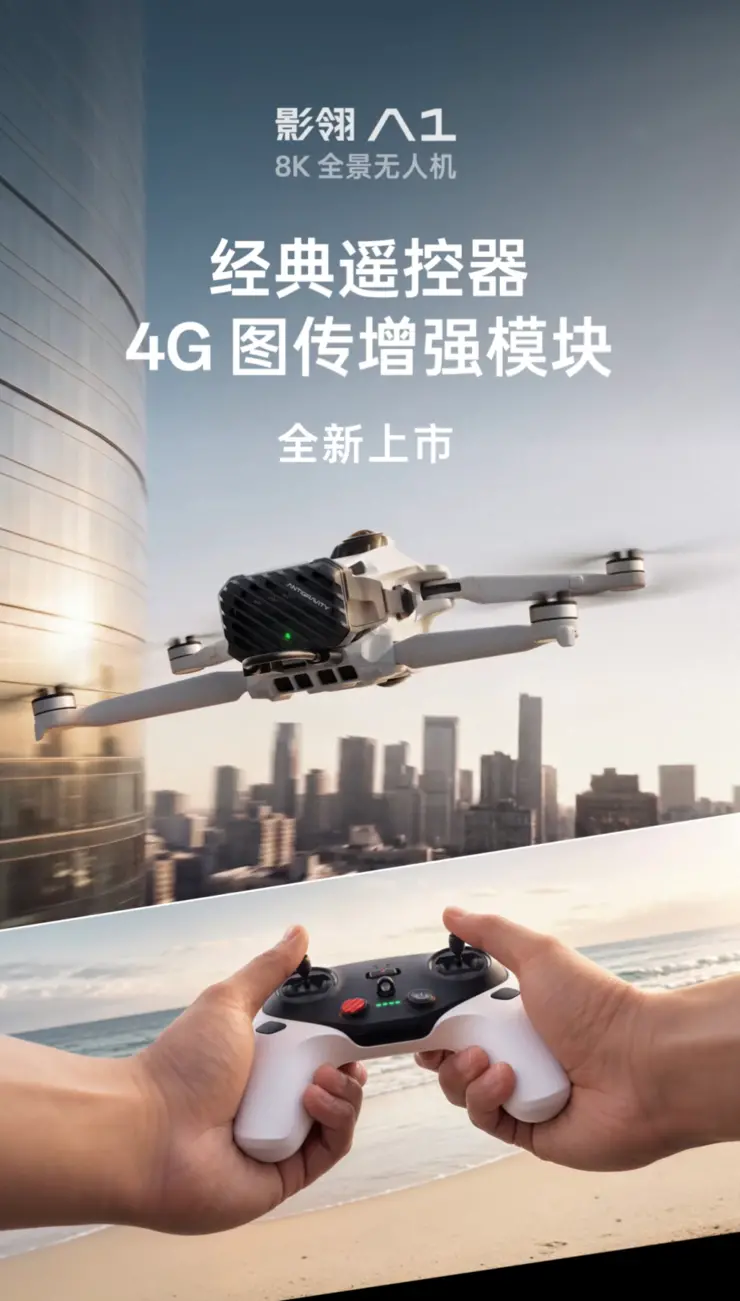
图传尤其关键。梁彻说:“一个图传不好的无人机意味着炸机。大疆的无人机即使信号受到干扰、断连也没太大影响,会自己往回飞,但我很难想象A1,如果断连,炸机风险极高,尤其在做夸张动作的时候。”
普通航拍机断连后通常可以自动返航;低空、近距、高速飞行一旦延迟或失联,容错窗口更短。这并不意味着A1必然出现安全问题,而是其产品定义对图传、飞控和整机协同提出了更高要求。
公开评测也指出,A1存在避障算法偏保守、强光下反应延迟、透明物体识别不足、夜间画质一般和高速追拍能力不足等问题。影翎官网列出的感知系统主要由前视、下视双目视觉及底部红外传感器组成,与传统全向避障方案存在差异。
用户扩圈也存在矛盾。陈序注意到:“大部分玩穿越机的是男生,但影石的预热短片视频里是女生,这是很明显的想要拓展圈层。”影像行业投资人苏宁则认为,A1“更多不是对标小白”,而是先争取有经验的飞手,“先攻下他们再去破圈”。
两种观察都指向同一个问题:从飞手走向大众,需要跨越的不只是构图,还有飞行、安全和分享门槛。
成本同样构成约束。郑远曾估算:“影石的全景无人机光BOM成本就要4000—4500元,它卖8000块都只能勉强不亏。”这一数字属于受访者估算,不能替代公司披露,但提示了硬件复杂度、供应链重建和整机协同对毛利的压力。
影翎曾公布A1上市首月全球出货量突破3万台;但在奥维云网的中国线上无人机零售监测口径下,2026年一季度影翎份额约为2.1%。首发出货不能直接外推为持续市场份额。中报显示,深圳影翎上半年净亏损2.90亿元;三季报仍将全景无人机描述为处于市场教育期、尚未形成规模效应的业务。
分拆融资可以分担投入,却不能替代商业模型验证。A1是有辨识度的新品,但无人机目前仍是一项尚未跑通的重投入,而非第二增长曲线。
Luna:承担「增长希望」重担
Luna是影石另一个P0级项目。与无人机相比,它进入的是需求已经成立、仍在快速扩容的市场。2026年二季度,全球云台相机出货量接近280万台,同比增长87%。
Luna Ultra上市后的份额表现,证明影石可以把产品定义能力复制到第二个品类。
市场也在扩容和降价。2026年二季度,全球云台相机平均单价同比下降6%至2968元。潜在竞争者也不只有现有影像品牌。许衡对雷峰网表示:“手机厂商能不能做这个事?答案是肯定的,而且可能做得更好。做和不做不在于能不能做,而是从商业决策上来讲要不要做。”
他认为,手机厂商的重要优势,一方面在于“互联和分享”:“手机则是拍完就能直接发。”影石的自动剪辑和内容模板可以降低分享门槛,但能否形成持续差异化,仍需验证。另一方面,手机厂商还拥有较强的芯片、影像算法和研发资源。它们是否进入,以及以什么产品形态进入,仍取决于市场空间与投入回报,但这意味着Luna面对的不只是现有品牌之间的份额竞争,也包括手机生态向手持影像延伸的可能。
影石尚未单独披露Luna的收入、毛利率和利润贡献。第三季度公司整体毛利率继续下降、合并净利润仍亏损,说明其收入增量尚不足以扭转集团压力。
Luna是最有可能承接收入增长的新业务,但从“增长希望”变成“第二曲线”,还要证明持续销售、合理毛利和利润贡献,也不能让单一项目承载过多预期。
智能眼镜与微单,需要更大投入和决心
必须承认,在探索影像这件事上,影石始终保持着极高的勇气与想象力。
除了无人机和云台相机两大核心项目,影石联合创始人Max Richter已确认,公司正在实验性研发自主品牌智能眼镜与微单相机。
智能眼镜可以延伸影石在第一视角拍摄、小型化和AI影像处理上的积累;微单则试图进入智能手机与专业相机之间更广阔的创作市场。
无论是试图站上下一代智能穿戴设备的风口,还是敢于向日本光学巨头牢牢垄断的专业微单市场发起冲锋,都极致地彰显了这个团队“Think bold”的野心。
但技术与品牌上的协同,不能直接消除品类本身的进入壁垒。
智能眼镜需要同时解决重量、续航、发热、佩戴舒适度和隐私接受度。许多以其为主营业务的创业公司尚且面临商业化困难,影石以多线作战方式进入,需要评估资源投入和培育周期。
微单则要面对日本厂商积累的光学专利、镜头群、机身系统和用户生态,市场规模也相对有限、整体承压。陈序曾估算:“哪怕只是做M43,按照成本要卖到12000元,跟微单没有竞争力。”这一估算不代表影石实际方案,却说明新进入者面对的不只是做出机身,还有成本和售价竞争。
在无人机尚未跑通、Luna刚刚起量、利润与现金流承压的情况下,影石需要为每个新项目明确阶段性目标、投入上限和退出条件,否则品类多线扩张,带来的将不是增长,而是成本危机。
多线作战,资源难平衡
影石当前的问题不是简单的“项目太多”,而是多个项目同时处于最消耗资源的阶段。
全景相机和运动相机需要持续迭代,无人机仍在市场教育,Luna需要扩充产能和渠道,智能眼镜与微单需要前期研发,定制芯片、AI算法和全球门店也在争夺资金与管理注意力。
资源充足时,多线扩张可以是探索未来;利润和现金流承压时,同样的扩张可能演变为争抢资源,带来目标冲突、决策链条变长和重复建设。
更隐蔽的成本在于,当每个项目都被赋予“第二曲线”的意义,管理层也更难及时减速或终止低效投入。影石需要明确项目分层,同时回答边缘业务如何收缩、前期投入如何退出或回收。第二曲线不能只接受想象空间的检验,也要接受收入、毛利、现金流和资本回报率的检验。
03 从1到100,摆脱惯性
渠道扩张之后,需要回到单店回报
影像产品需要体验、教育和售后服务,影石补齐线下渠道有其必要性。
影石也意识到了这一点,影像渠道商韩硕说,“这两年影石线下渠道大幅扩张,有计划1000家门店,拎包入驻……政策很吸引人,影石出产品样机、出装修,代理商只需要出人。”
韩硕也认为,“影石不只是产品,营销、渠道都很有特点”。
多方公开报道显示,2023年影石在国内只有5家专卖店,到2026年已超过250家;其全球体验零售店超过1万家,品牌旗舰店超过300家,但大量体验零售店属于合作渠道,不能与直营门店混为一谈。
过去的扩张也并非天然低效。影石2025年年报披露,线下专卖店由年初36家增至近300家,同期单店销售额同比提升近五成。
但随着门店进入海外高成本市场,考题已经变化。海外渠道领域的唐峻曾指出:“有一些不该开店的地方,他也去开个店,可能做5万、10万的业绩一个月……开了之后完全亏损。”
这一观察不能直接外推至全部门店,却提出了需要单店数据回答的问题:低效门店占比如何,是否需要追加投入或关店。开业排队不能代替单店收入、获客成本、库存周转和回本周期。
影石上半年境外主营业务收入占比为63.40%。在补充直营门店的同时,其海外销售仍较依赖Amazon等平台和本地经销商。
影石下一阶段需要证明的不是还能开多少家店,而是门店网络能否持续创造高质量销售。选址标准、单店核算、关店机制和ROI管理,将决定渠道是品牌资产还是费用负担。
松弛文化与组织效率
《中国企业家》报道中的“黄金盲盒”事件,提供了观察影石组织文化的切面。
影石十周年庆时,一名员工误将3600份物料下单为4200份,多做约30万元物料。刘靖康没有追责,而是决定内部消耗,或赠送给渠道商、供应商和合作伙伴。
一次30万元的错误不足以证明采购和财务管理失效。刘靖康的处理方式,也确实有助于减少员工因害怕犯错而隐瞒问题。对于一家依靠非共识产品定义成长的公司,宽容失败、鼓励尝试,是创新文化的重要组成部分。
但宽容员工犯错,与允许流程缺少校验,是两回事。
创业阶段,许多问题可以依靠创始人介入、小团队沟通和快速补救解决;当公司营收达百亿级别,同时管理多个品类、全球渠道和数十亿元库存时,同类粗放出现在采购、备货或渠道环节,损失就不会只是30万元。
复杂产品也提高了组织要求。组织分工和系统协同能力,本身就是产品竞争力的一部分。一位了解影石内部情况的受访者说:“好多模块没有人管,算法也是……让一个软件产品经理去做整机。”
这一说法不能替代对公司组织状况的全面判断,但提示了一个问题:如果关键模块缺乏稳定负责人、跨部门接口不清晰,很多核心产品的部分问题就需要同时从技术与组织协同上检视。
影石不需要为了效率而消灭组织活力,但可以把“松弛”留给创意,把“严格”留给流程:允许创新项目失败,却不能允许失败没有复盘、投入没有边界。
04 生于激情与梦想,等待影石的下一个答案
在过去十一年里,激情与梦想是刻在影石骨子里的基因,“think bold”一直推动着这家从小众逐步走向公众视野。从充满乐趣的全景相机,到如今积极探索智能眼镜、摄影机器人、微单等前沿领域,影石始终保持着对影像行业边界的疯狂探索与极致热爱。
于此同时,创始人刘靖康更是具备极强的营销敏锐度。放眼国内硬件领域,影石极其善于通过与巨头“借势”来完成品牌跃升:无论是早早打入苹果Apple Store,借助全球最严苛、最顶级的零售渠道为自身的高端化与科技属性背书;还是与荣耀等手机巨头展开跨界合作,巧妙地切入移动影像生态,影石总能精准地站在巨人的肩膀上放大声量。这种天才般的营销嗅觉、敏锐的流量洞察力,是影石能够迅速在全球破圈、积累千万级出货量的关键引擎。
但商业世界的残酷之处在于,当一家公司即将跨越百亿营收的门槛,从“明星创业团队”向“成熟科技企业”蜕变时,面临的是商业世界的评判标准。
能支撑企业穿越下行周期、抵御宏观风险的,是现实的账本、充沛的正向现金流和坚如磐石的自我造血能力。影石当前的问题,在于其公司经营能力的进化速度,未能匹配其梦想扩张的步伐。
接下来的下半场,它必须要尽快向市场和投资者证明,在激情与梦想之外,能敬畏财务底线,将那些创新活力的产品,最终都能转化为健康、可持续的真金白银,这是市场和行业对它的期待。
* 注:文中许衡、陈序、林舟、韩硕、郑远、周骁、梁彻、程野、苏宁、唐峻、方谨皆为化名。