智东西10月29日报道,今日,微软公布2027财年Q1业绩(对应自然年2026年Q3),其营收、净利润均实现强劲增长,超过华尔街预期。
其中,微软季度营收为923亿美元(约合人民币6152亿元),同比增长19%,GAAP净利润为366亿美元(约合人民币2440亿元),同比增长32%,稀释后每股收益为4.92美元(约合人民币33元),同比增长32%。剔除对OpenAI投资的影响,微软非GAAP净利润为364亿美元(约合人民币2426亿元),同比增长18%,稀释后每股收益为4.89美元(约合人民币33元),同比增长18%。
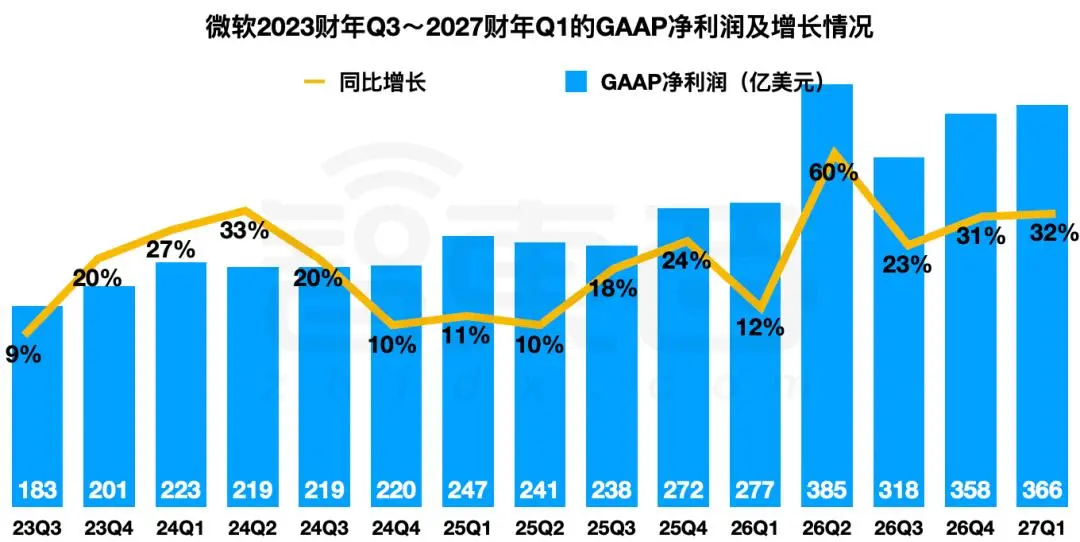
微软2023财年Q3~2027财年Q1的GAAP净利润及增长情况(智东西制图)
微软本次财报有三大重点:
云业务是其核心支柱:微软Azure云计算业务本季度营收同比大增48%,达到332亿美元(约合人民币2213亿元),超过分析师预估的328.4亿美元(约合人民币2189亿元)。微软CEO萨提亚·纳德拉(Satya Nadella)还透露,本季度微软在五大洲新增了24座数据中心。
微软本季度从OpenAI处获得的收入占总营收的近11%,为100亿美元(约合人民币667亿元),其中包含收入分成款项。
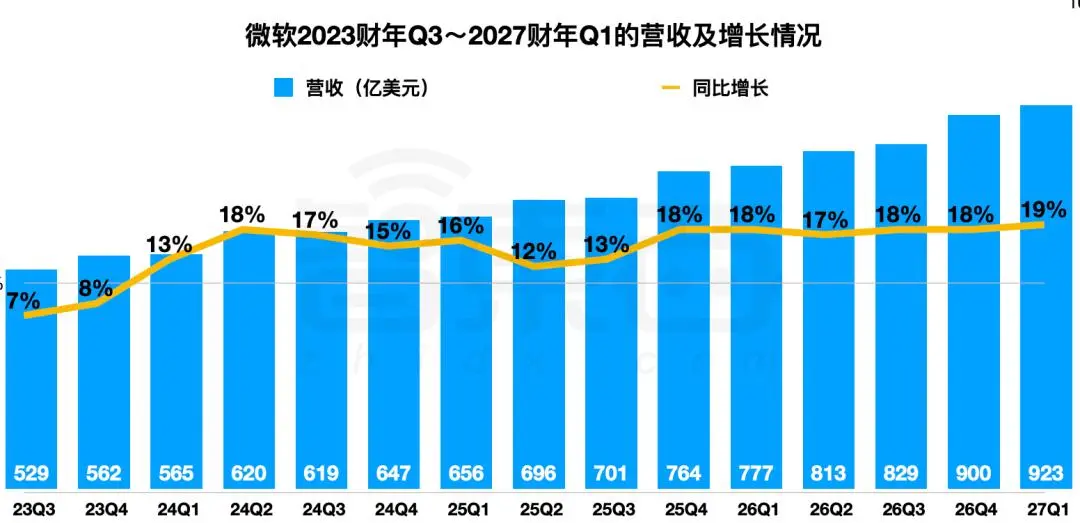
微软2023财年Q3~2027财年Q1的营收及增长情况(智东西制图)
微软本季度资本支出不达预期,其此前预期为500亿美元(约合人民币3333亿元),实际支出为452亿美元(约合人民币3013亿元)。
微软高管在电话会议上透露了2027财年Q2的业绩预期,其预计2027财年Q2整体营收区间为960亿–971亿美元,同比增速18%–19%,其中智能体与基础设施板块营收介于801亿至807亿美元,同比增速24%–25%,预计资本开支将超过500亿美元。
截至今天7点半,微软盘后价最高上涨4.97%,至每股557.39美元(约合人民币3715.62元)。
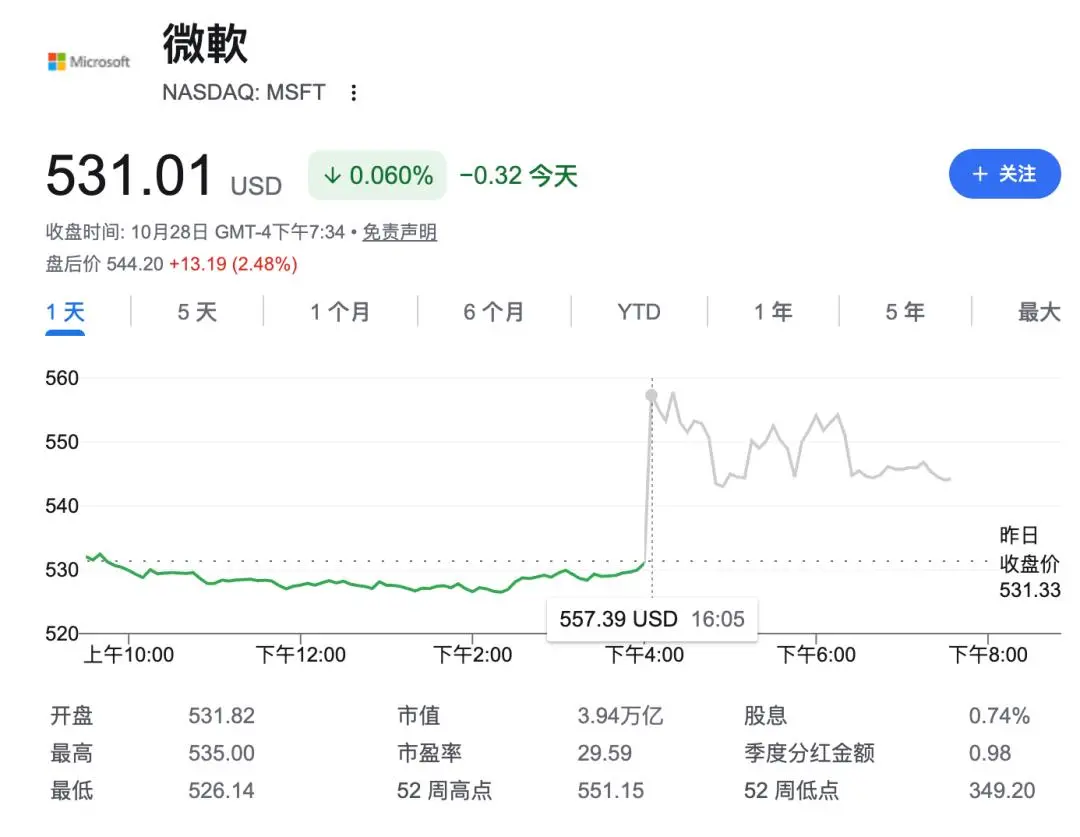
微软股价变化
01.微软云业务大增48%,第一季度自由现金流超分析师预期6000亿
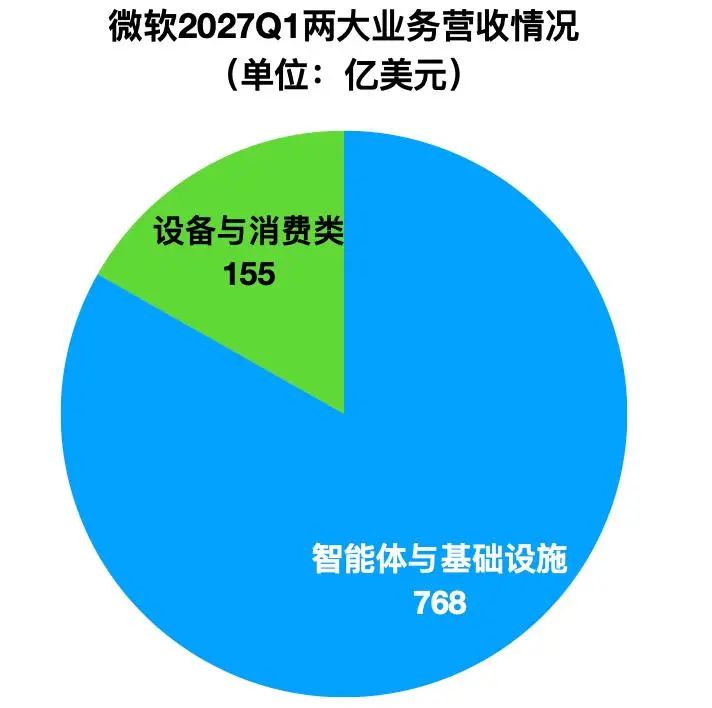
今年9月,微软宣布自2015年以来首次对财报结构进行大幅调整,其将业务划分为两部分:Agents and Infra(智能体与基础设施)以及Devices and Consumer(设备与消费者)。
其中,智能体与基础设施包括Azure云和Microsoft 365云产品、生产力软件与服务器许可、行业解决方案、前沿业务以及支持服务;设备与消费者部门包括搜索与广告、Xbox,以及设备销售收入和向设备制造商出售Windows操作系统授权所获得的收入。
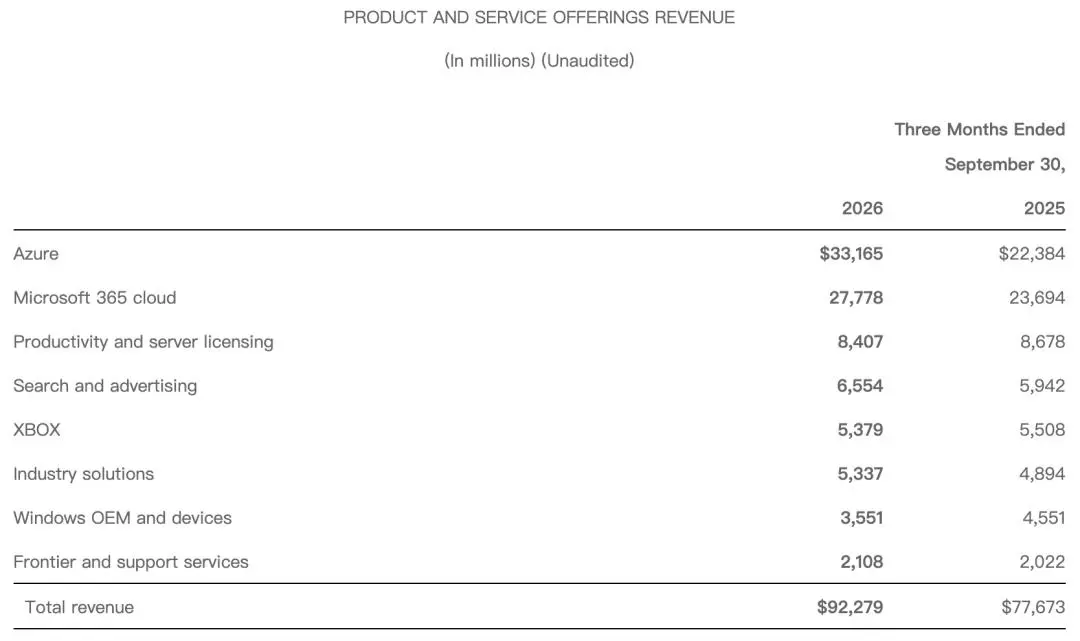
2027财年Q1,微软的智能体与基础设施业务营收为768亿美元(约合人民币5120亿元),同比增长25%,营业利润为405亿美元(约合人民币2700亿元);设备与消费类业务营收为155亿美元(约合人民币1033亿元),同比增长3%,营业利润为54亿美元(约合人民币360亿元)。
具体的部门中,微软Azure的营收为332亿美元(约合人民币2213亿元),同比增长48%,Microsoft 365云产品为278亿美元(约合人民币1853亿元),生产力软件与服务器许可84亿美元(约合人民币560亿元),行业解决方案为53亿美元(约合人民币353亿元),前沿业务及支持服务为21亿美元(约合人民币140亿元)。微软高管在财报中透露,微软Azure的增长动力来自Foundry以及CPU变现能力提升。
此外,微软搜索与广告业务为66亿美元(约合人民币440亿元),Xbox为54亿美元(约合人民币354亿元),向设备制造商出售Windows操作系统授权所获得的收入为36亿美元(约合人民币240亿元)。
微软该季度的资本支出共计452亿美元(约合人民币3013亿元)。其中物业及购买设备资本支出为394亿美元(约合人民币2626亿元),用于收购公司以及收购无形资产和其他资产的支出达到3.97亿美元(约合人民币26亿元),用于投资的为54亿美元(约合人民币354亿元)。
截至今年9月,微软的资本开支已达1181亿美元(约合人民币7873亿元)。这意味着,若要达成微软今年制定全年1750亿美元(约合人民币1.17万亿亿元)目标,微软至少需要在今年最后三个月投入569亿美元(约合人民币3793亿元)。
微软高管在电话会议中透露,原因是部分原计划在一季度交付的第三方算力资源出现延期,其中约3/4的资本开支投向CPU与GPU等短期资产,同时包含更高的内存和存储成本用于持续投入基础设施,支撑客户搭建和扩规模AI应用,剩余开支用于长期资产。
微软云毛利率同比下滑至66%,主要是营收结构向Azure倾斜,Azure等产品线自身毛利率改善,形成部分对冲。
截至2026年9月30日,其第一季度的自由现金流达到186亿美元(约合人民币1240亿元),比分析师预期高出约100亿美元(约合人民币667亿元)。
02.Foundry客户数超12万家,微软MAI-Base-2预训练已完成
此外,纳德拉在电话会议中公开了不少微软AI工具的使用情况。
首先是Copilot,纳德拉透露,Copilot的自动化任务自7月以来翻了一番,日活跃用户环比增长近50%,同比增幅超4倍。90%的Copilot查询采用自动模式,该模式会在不同模型间动态分配任务,兼顾效果、速度与成本。
他补充说,这些增长带动了大单采购,Copilot席位超5万个的客户数量同比上升。就在上周,大众汽车宣布计划为超33万名员工部署Copilot,这也是欧洲迄今为止规模最大的部署项目之一。
当下,微软的商业模式正从纯订阅模式拓展至包含按量消费模式,进一步扩大整体潜在市场(TAM)与每用户平均收入(ARPU)。本季度,采用按量计费、主动消耗算力额度(credits)的Copilot客户数量增长超75%。
在软件开发领域,各大主流代码智能体都已经接入GitHub。过去六个月里,AI自动生成的PR(合并请求)数量增长了5倍;目前该平台上超过1/3的PR都是由智能体发起创建的。
纳德拉称,微软企业级一站式AI应用与智能体开发平台Foundry,已经成为其增长中愈发重要的引擎。目前,微软的Foundry客户数已超12万家,相应营收同比增长两倍以上。
上个季度OpenAI模型实现重大升级,这也让Azure OpenAI直接受益,其可以配合Foundry内置的多模型选型能力,帮助客户搭建方案。如今,采用多模型构建智能体方案的客户数量同比增长4倍;Foundry上开源模型带来的营收同比增长9倍。
自研模型方面,微软的目标是推进前沿模型的投入产出比,也就是在头部顶尖模型发布后的3–6个月内,推出能力与之相当的模型,同时训练成本仅为前者的一小部分,进而把这份成本优势让利给客户。
Microsoft Decision 1是微软全新的决策模型,在延迟与效果上同时优于大语言模型以及其他专用决策模型,自发布首月已有超过4000家客户采用。纳德拉透露,微软近期完成了MAI-Base-2的预训练,该模型在其评测中优于其他开源权重模型,训练算力效率高出4–12倍。
随着新算力陆续上线,在接下来的阶段,纳德拉认为之后驱动微软增长的核心包括Azure内部算力利用率提升、单位成本下降,以及依托Fabric、Foundry、Copilot,在每一个工作负载上挖掘更多分层变现的能力。
其思路是通过各项优化让统一算力池的算力更高效,这涉及到数据中心建设的底层硬件、算力投产的整套运营规范,以及如何在其基础设施上调度适配优化后的各类工作负载。
03.结语:算力烧钱,微软跑出亮眼财报
纳德拉在声明中提到,微软正帮助企业打造能自主掌控的智能能力,同时凭借智能体的安全性与可靠性赢得订单,并将这些创新成果转化为广泛的落地应用。
此外,微软推出了一系列低成本模型,为客户提供更实惠的选择。微软此次的财报数据亮眼,并且预期下一季度Azure增速仍维持49%–50%的高位,这证明其印证订单储备充足。
但值得注意的是,即便如此,持续扩张算力带来的巨额资本开支,依然是悬在这些云厂商盈利之上的变量。
本文来自微信公众号“智东西”(ID:zhidxcom),作者:程茜,编辑:李水青,36氪经授权发布。