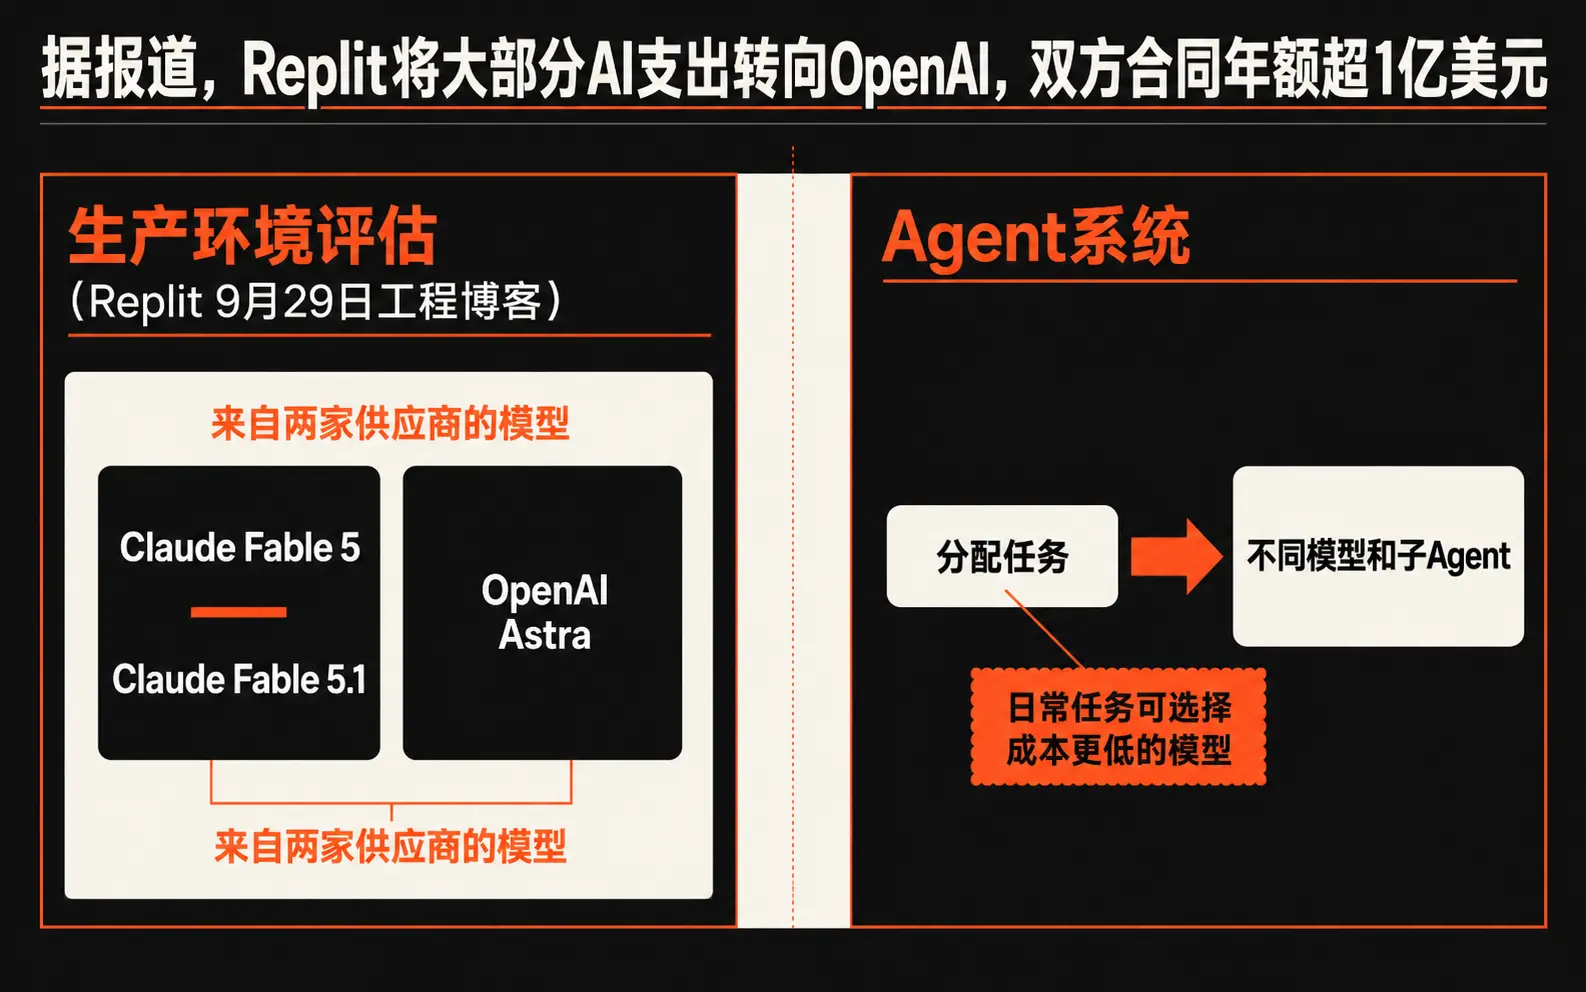
2026 年 10 月 25 日,多家媒体报道称,Replit 已将大部分 AI 支出从 Anthropic 转向 OpenAI。OpenAI 为一份年金额超过 1 亿美元的合同提供了超过 30%的折扣。Rippling、DataCamp 等公司也在增加对 OpenAI 的使用;DataCamp 称,采用 OpenAI 后,公司成本降低了 80%至 90%。
大客户争夺升温的同时,OpenAI 和 Anthropic 近几个月也接连下调模型价格,单款模型的降幅最高达 80%。企业合同折扣与 API 公开定价的调整,正在共同改写大模型市场的价格体系。
Replit 转向 OpenAI:一份年额超 1 亿美元的合同
OpenAI 给出了超过 30% 的折扣,合同年金额超过 1 亿美元——正是这个数字,让 Replit 把大部分 AI 支出从 Anthropic 挪到了 OpenAI。
Anthropic 此前也给 Replit 提供过模型折扣。据报道,Replit 原本计划继续与 Anthropic 合作,但 Anthropic 表示,如果没有更高的消费承诺,他们将不再提供折扣。
不过,首选 OpenAI 和继续支持 Claude 并不冲突。10 月 16 日,CEO 兼联合创始人 Amjad Masad 在 TechCrunch Disrupt 上提到了三项考量:成本、性能、合作关系。他称 OpenAI 是 Replit Agent 的首选合作伙伴。随后又澄清,Replit 仍然保持模型中立,用户可以继续选择 Claude。
Replit 的 Agent 系统会把任务拆给不同模型和子 Agent,日常任务交给便宜的模型,复杂任务交给强的模型。这意味着它的采购结构天然分散:即使大部分支出流向 OpenAI,Claude 仍会留在系统里处理特定任务。Replit 9 月 29 日的工程博客列出了生产环境中的评估对象——Claude Fable 5、Fable 5.1 和 OpenAI Astra。Masad 说“模型中立”是这套架构的必然结果。
折扣换来的是入口。Replit 8 月上线 Free Mode,底层跑的是 OpenAI 的 GPT-5.6 Luna,订阅用户在套餐额度范围内,可以使用它处理日常任务,而无需消耗 credits——没有那轮降价,这个"免费"根本撑不起来。OpenAI 出钱,Replit 出用户,各取所需。
Masad 创办 Replit 的起点,是一次实际的开发挫折。他曾写道,自己在约旦安曼编程时,每次更换电脑都得重新搭建开发环境。后来,他成为 Codecademy 的创始工程师之一,并在 Facebook 负责 JavaScript 基础设施工作;他的团队维护了 Babel 和 Jest 等工具。Replit 源于他希望让开发者能在浏览器中使用编程环境的尝试。这段经历有助于理解,为什么对 Replit 来说,选择模型供应商既是产品决策,也是运营决策:用户通过同一个开发环境接触这些模型,而这个环境正是 Masad 当初希望普及的工具。
对 OpenAI 来说,与 Replit 签下的合同,是其在模型市场赢得的一笔大额客户订单。在这个市场,模型能力并不能单独决定哪家供应商获得工作负载。折扣可以降低平台向订阅用户提供更多 AI 服务的成本,而默认首选模型也能将更多使用量引向提供该模型的供应商。
据报道的交易规模表明,OpenAI 愿意以更低价格换取更大用量,而且这套策略正在奏效。Rippling、Replit 和 DataCamp 等公司正在把更多 AI 支出转向 OpenAI。
Rippling CEO Parker Conrad 表示,公司将 OpenAI 在编程工作负载中的占比从 16% 提高到了 52%,Anthropic 的占比则从 57% 降至 18%。
DataCamp CEO Jonathan Cornelissen 称,OpenAI 的定价让公司成本降低了 80% 至 90%。一家资产超过 70 亿美元的美国银行,以每位用户不到 7 美元的价格,将 ChatGPT 席位扩展到 500 名员工;通常每位用户的价格为 20 美元或更高。
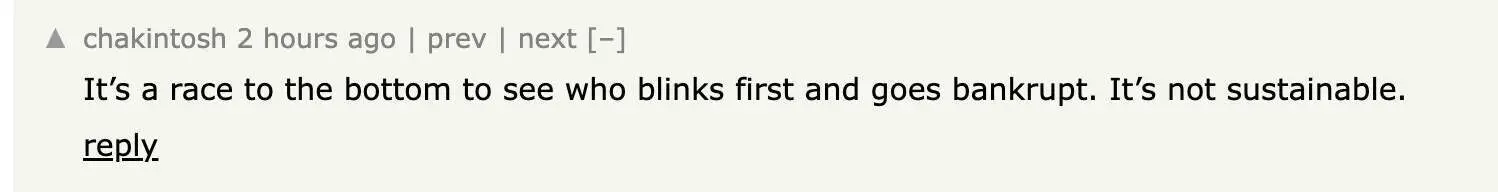
“这是一场比谁先撑不住、先破产的逐底竞赛。这不可持续。”有开发者在 Hacker News 上这样评论。
几个月内,模型价格最多下调 80%
这轮降价不是一次性调整,而是两家公司在几个月里你来我往打出来的。回看时间线,大致是四个回合。
第一回合,6 月底,双方各自亮牌。 OpenAI 发布 GPT-5.6 Sol 和 Luna,Sol 维持 $5 / $30 / $0.50,Luna 专攻低成本场景,定价 $1 / $6 / $0.10。四天后 Anthropic 发布 Claude Sonnet 5,上市价 $2 / $10 / $0.20,并称这是“临时价格”——言下之意,随时可能涨回去。
第二回合,7 月底,OpenAI 先动手。 7 月 30 日,GPT-5.6 Luna 直接降到 $0.20 / $1.20 / $0.02。Anthropic 的回应是把 Sonnet 5 的“临时价格”转为永久定价。
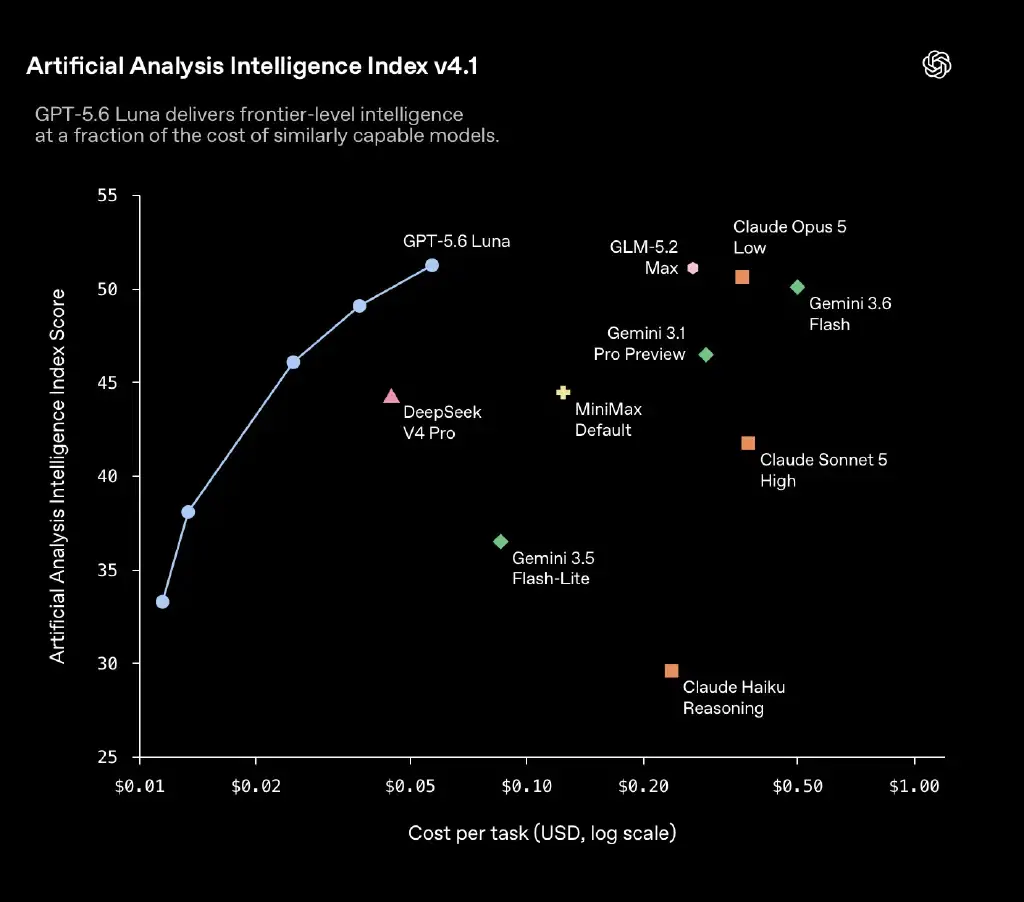
大幅降价后 GPT-5.6 Luna 的模型质量与单项任务成本。图表中越靠左上越好;如果 OpenAI 没有降价 80%,Luna 的表现就会输给 DeepSeek V4 Pro。图表来自 OpenAI。
第三回合,9 月初,战场从标价转到缓存。 Anthropic 发布 Fable 5.1,标价仍是 $10 / $50,但缓存读取成本从 $1 砍到 $0.25,降幅 75%。
尽管缓存成本通常只在定价说明中被一笔带过,但实际最狠:使用 Agent 编写代码时,缓存读取成本通常占总 Token 支出的绝大部分,约为 96% 至 99%。这是因为缓存包含了每一轮对话之前的全部内容。此外,缓存命中率通常在 90% 至 100% 之间,具体取决于大模型推理服务商的基础设施。综合来看,缓存读取成本降低 75%,意味着使用模型的总成本可降低约 70% 至 75%。
OpenAI 一周后发布 GPT-6 Astra,体量和价格都与 Fable 5.1 对标,但缓存成本没动——这一回合,Anthropic 占了便宜。
第四回合,9 月 22 日,同一天互砍。 OpenAI 发布 GPT-6 Sol,定价 $2 / $10 / $0.20,相比折扣期的 GPT-5.6 Sol 输入输出双双减半;同时发布的 GPT-6 Luna 也减半,降到 $0.10 / $0.50 / $0.01。
Anthropic 当天发布 Claude Opus 5.5,并明确表示:“Opus 5.5 的推理服务所需计算资源少于 Opus 5,定价也体现了这一点。”Opus 5.5 的价格为 $4 / $20 / $0.20,整体远低于 Opus 5:输入和输出成本下调 20%,缓存读取成本降幅更大,最终总成本降低了 40% 至 60%。与此同时,它的表现甚至超过了 Fable 5.1。
收尾,9 月 29 日。 GPT-6 Sol 性能不及预期,OpenAI 一周后补发 GPT-6.1 Sol,性能追平 Astra,缓存价格再砍半到 $0.10,与 Anthropic 把缓存设为输入价 5% 的做法对齐。至此,整个系列累计成本降了 75%。
几轮下来,从 6 月 GPT-5.6 系列到现在,热门大模型的使用成本大幅下滑,而且从输出质量看,并没有为了降价牺牲能力。Vercel AI 模型网关的数据显示,每 Token 成本已降至 2026 年 4 月水平的 43.3%;但整体支出仍在增加,因为模型能力提升的速度超过了降价速度。
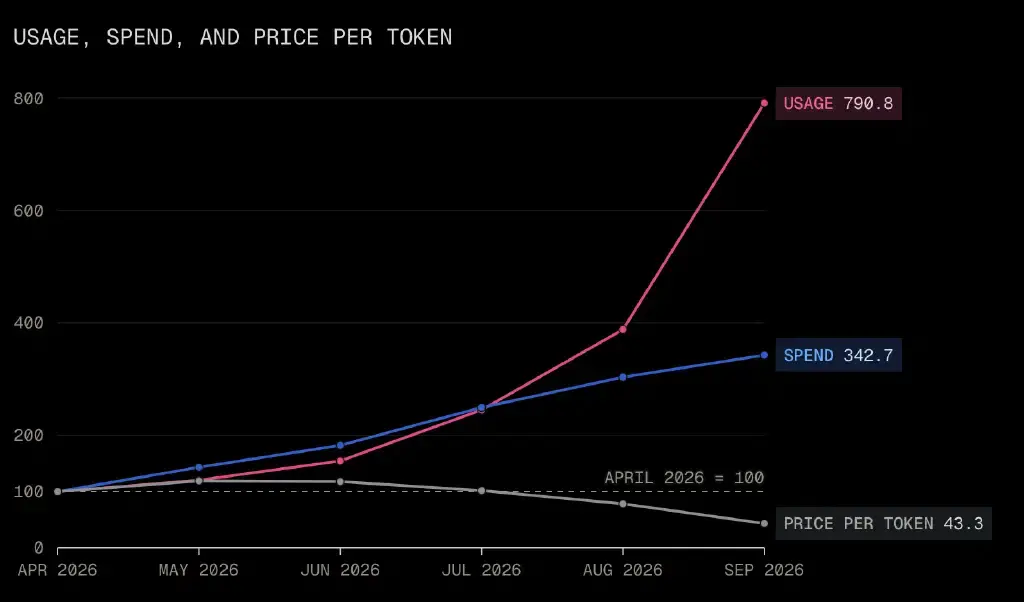
每个 Token 的成本正在下降,图源:Vercel
为什么能降这么多?
从上面的时间线可以看出,Anthropic 和 OpenAI 之间存在明显的针锋相对。合理推测,两家公司这几次降价是在回应对方的动作。不过,除非有某种外部因素在起作用,否则没有公司会把价格下调 80%。
从去年 11 月份 Agentic LLM 开始高速增长以来,模型越来越像一种大宗商品。在 OpenCode、Zed Agent 这类 Harness 里切换一下,就能让新模型跑你的代码库;通过 OpenRouter 换个 API 地址就能测试。换模型几乎没有成本,厂商就很难建护城河。竞争者也不只 Google 和 Meta——其他厂商能提供足够替代的模型,价格压力自然而来。
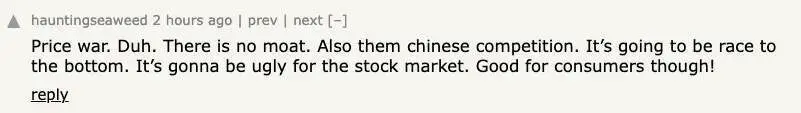
“价格战呗。这行没有护城河。再加上中国厂商的竞争,只会一路卷到底。股市会很难看,但对消费者是好事!”
其中,中国开放模型,是这股价格压力里最硬的一股。
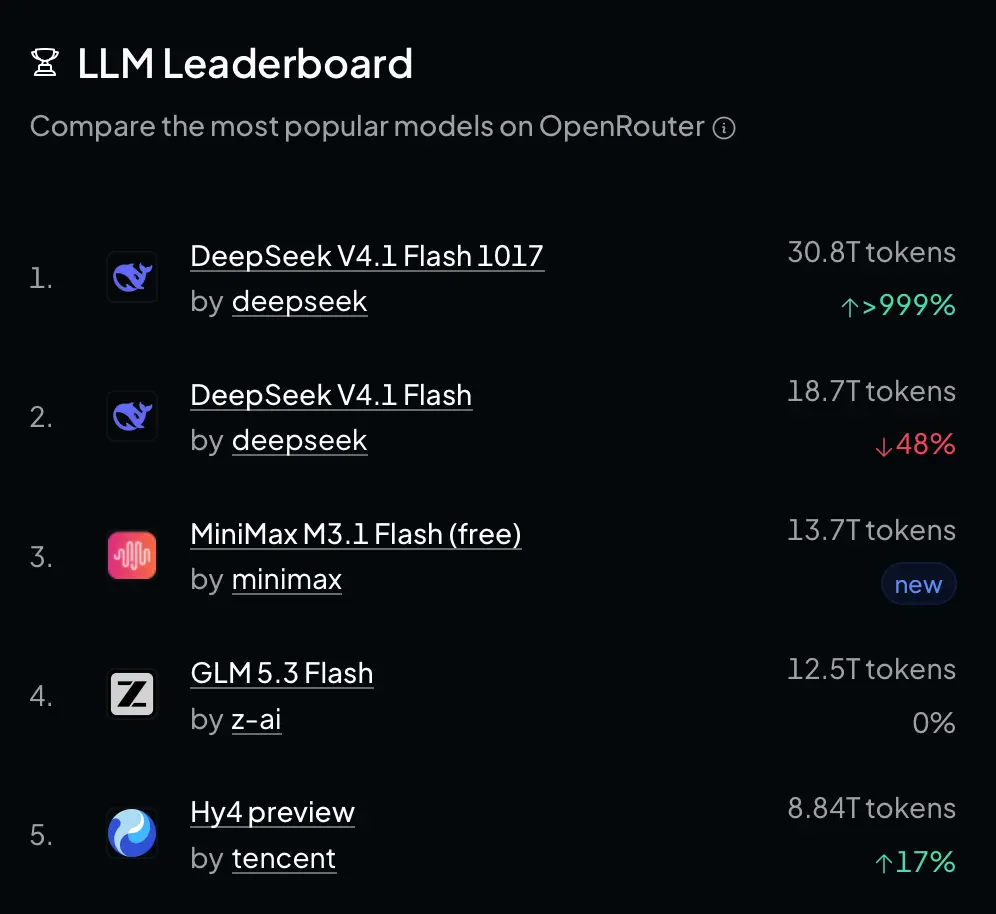
OpenRouter 已成为寻找开放权重模型的重要平台
DeepSeek V4 Flash 0420 今年 4 月发布,价格 $0.14 / $0.28 / $0.0028,缓存读取只相当于输入价的 2%——远低于 OpenAI 和 Anthropic 的 5% 至 10%,实际成本比标价还低。OpenAI 7 月把 Luna 降价 80%,很可能就是冲着这类小模型来的。
如今 DeepSeek V4.1 1017 得分从 24 涨到 45,价格几乎没动;今年 5 月,OpenRouter 上有 13 家不同服务商在托管 DeepSeek V4 Flash。如今,托管更新版 1017 的服务商已增至 29 家。
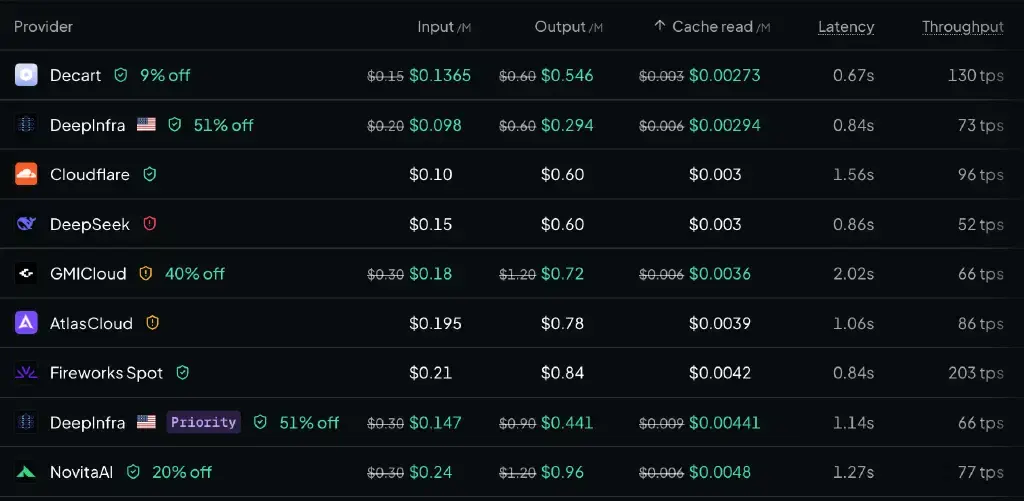
DeepSeek V4.1 Flash 1017 的服务商,按缓存读取成本排序
开发者可以直接指定最低价格,近三十家服务商争着托管同一模型,定价权也就从模型厂商扩展到了整个推理服务市场。Cloudflare 和 DeepInfra 等端点的实际成本与 DeepSeek 相差不到 10%。
Kimi K3.1 Pro 也在逼近闭源高端模型。它在 Artificial Analysis 指数中的得分为 55,Claude Opus 5.5 为 58;Kimi 的输入和输出价格只有 Opus 5.5 的一半,缓存读取价格相同。Kimi K3.1 Pro 与已有 20 多家推理服务商托管的 Kimi K3 规模和架构相同,权重开放后,预计会有更多服务商提供它。模型能力追上来,托管渠道铺开,低价就更容易成为常态。
而最近这轮降价则发生在 OpenAI 和 Anthropic 接近 IPO 之际。
市场传闻称,OpenAI 计划 2027 年上市,Anthropic 可能几个月内就上,两家每年亏损数十亿美元,投资者要的是扭亏计划。按理说这时候不该一直降价——但 IPO 前最值钱的不是利润率,是用户量和收入规模。折扣锁住 Replit 这种大客户,低价把更多开发者拉进自家 API 和订阅体系,先把用量做上去,利润表留到上市故事里再讲。
但降价不等于这门生意会消失。推理服务商能以更低成本提供服务,模型能力又还在快速提升,价格就还有继续下探的空间。OpenRouter 上那 29 家服务商没理由长期托管一个亏钱的模型——不赚钱就停掉,算力转去跑更赚的。所谓“Token 的真实成本”,最后大概率就是边际成本。
对 OpenAI 和 Anthropic 来说,真正的问题不是价格还能降多少,而是在价格降到底之前,能不能靠用户量和收入规模撑到上市那一天。
参考链接:
《OpenAI 开出最高 90%折扣,挖走 Anthropic 大客户》:https://the-decoder.com/openai-offers-discounts-up-to-90-percent-to-poach-anthropics-biggest-customers/
《OpenAI 和 Anthropic 几个月内将大模型价格最多下调 80%,为什么?》:https://minimaxir.com/2026/10/cheap-llms/