IT之家 10 月 27 日消息,金山办公今日发布 2026 年第三季度(2026 年 7 月~2026 年 9 月)报告:
-
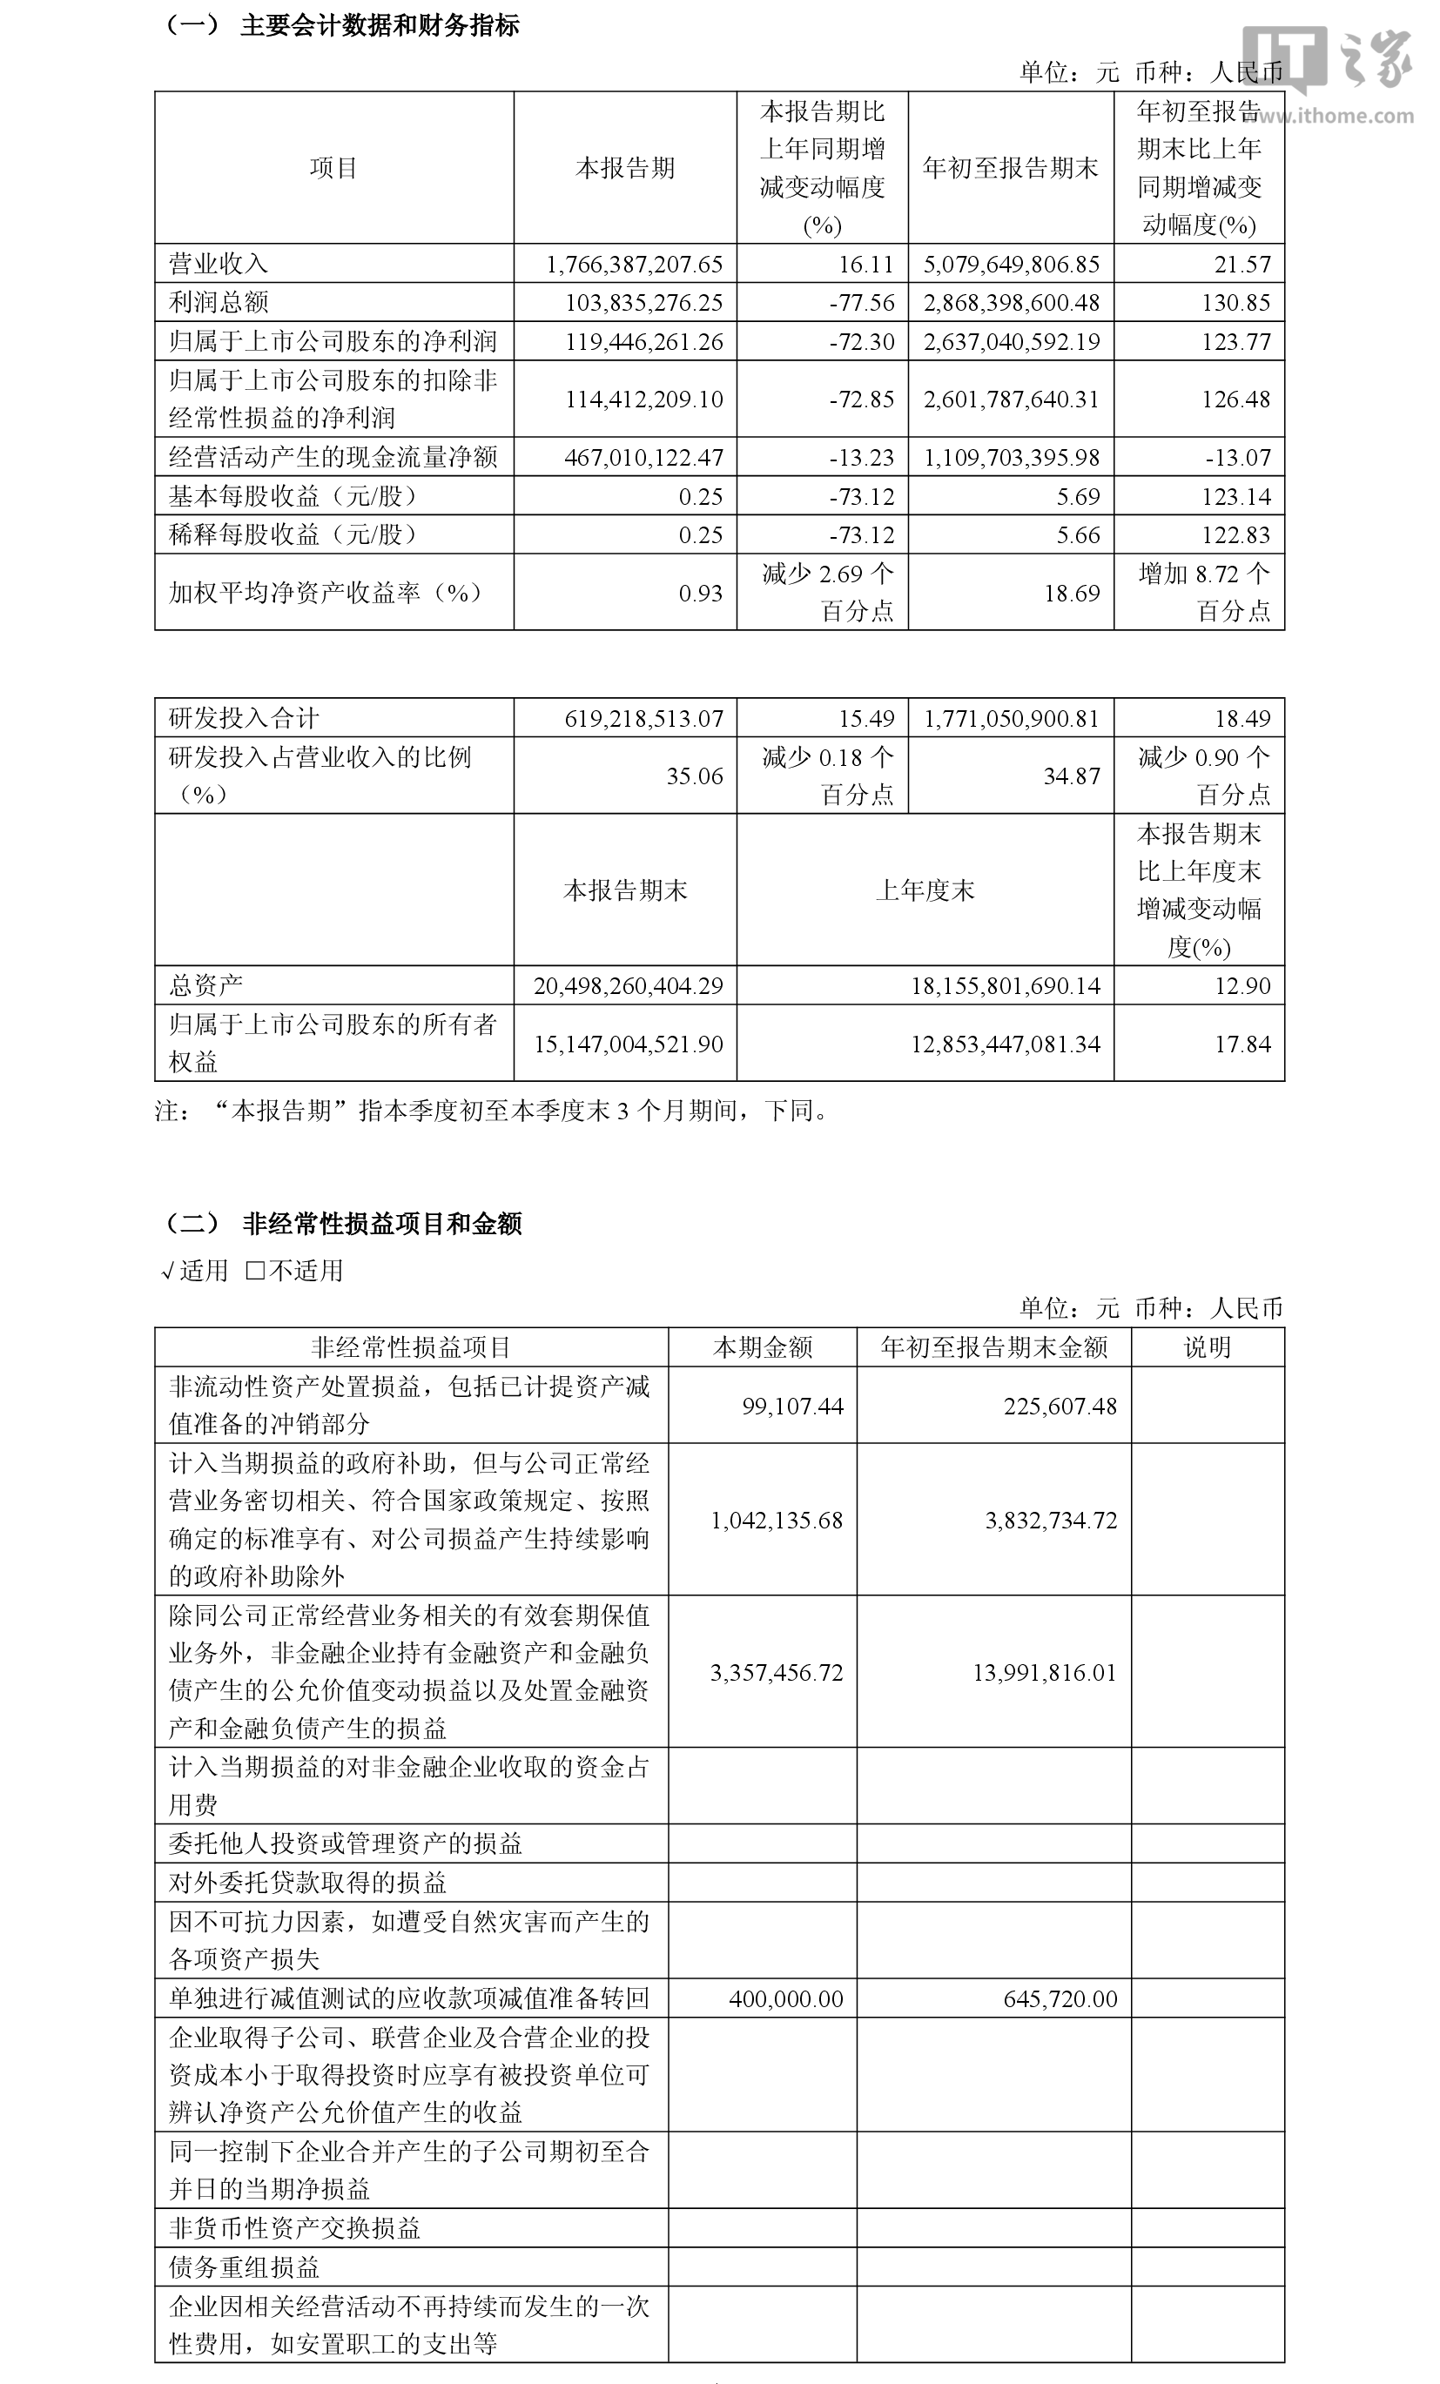
营业总收入:17.66 亿元,同比增长 16.11%
-
归母净利润:1.19 亿元,同比下降 72.3%
-
扣非净利润:1.14 亿元,同比下降 72.85%
-
经营现金流:4.67 亿元,同比下降 13.23%
-
加权平均净资产收益率:0.93%
-
基本每股收益:0.25 元,同比下降 73.12%
-
稀释每股收益:0.25 元,同比下降 73.12%
AI 解读
本次财报 Q3 单季营收 17.66 亿元、前三季度累计营收 50.8 亿元,基本符合市场对公司 AI 商业化加速下的营收增长预期,但 Q3 单季归母净利 1.19 亿元同比大幅承压,整体盈利端受投资收益波动影响超市场预期。
公司主营业务与本季业绩亮点
公司是国内领先的办公软件和服务提供商,核心产品为 WPS Office 办公软件及服务,业务布局分为 WPS 个人业务、WPS 365 企业业务、WPS 软件(政企信创)三大板块,持续深化「AI、协作、国际化」核心战略。
Q3 单季业绩:实现营业收入 17.66 亿元,同比增长 16.11% ;归母净利润 1.19 亿元,同比下滑 72.3%;扣非归母净利润 1.14 亿元,同比下滑 72.85% 。净利润同比大幅下滑主要系报告期内联营、合营企业投资收益降低所致,经调整的归母净利润为 5.39 亿元,同比增长 8.44%,主营盈利质量保持稳健。
前三季度累计业绩:实现营业收入 50.8 亿元,同比 21.57% ;归母净利润 26.37 亿元,同比 123.77% ;扣非归母净利润 26.02 亿元,同比 126.48% ,累计盈利大幅增长主要得益于本年对联营、合营企业投资收益增加。
分业务亮点:WPS 个人业务 Q3 实现收入 10.5 亿元,同比增长 16.78% ,AI 原生办公产品「灵犀」落地带动付费转化率与客单价同步提升;WPS 365 业务 Q3 实现收入 2.7 亿元,同比增长 33.83% ,企业级 AI 产品 WPS Comate 获权威能力认证,央国企与民企客户拓展持续提速;WPS 软件业务 Q3 实现收入 4.14 亿元,同比增长 5.78% ,政务 AI 产品迭代支撑信创市场稳步增长。
财务健康度与运营质量
Q3 单季经营活动现金流净额 4.67 亿元,同比下滑 13.23% ;前三季度累计经营现金流净额 11.1 亿元,同比下滑 13.07%。
截至报告期末,公司总资产 204.98 亿元,较上年末增长 12.9% ;归属于上市公司股东的所有者权益 151.47 亿元,较上年末增长 17.84%。
前三季度研发投入合计 17.71 亿元,占营收比例 34.87% ,持续高强度投入保障 AI 产品迭代竞争力。
用户与商业化进展
截至 2026 年 9 月 30 日,WPS Office 全球月度活跃设备数达 6.78 亿,同比增长 1.32%;其中 PC 版月活设备数 3.41 亿,同比增长 7.83%,移动版月活设备数 3.37 亿,受全球智能手机出货量下滑影响同比减少 4.50%。AI 功能的持续完善有效带动个人用户付费转化,PC 端月活稳健增长成为商业化核心基本盘。
估值与投资价值
当前市场一致预期公司 2026 年全年归母净利润约 32.46 亿元,对应 2026 年动态市盈率约 23 倍,相较于公司历史估值中枢已明显回落。公司核心投资逻辑在于 AI 办公产品商业化持续落地、WPS 365 企业级业务高速增长、信创政企市场稳固,短期单季盈利受投资收益波动扰动不改变长期成长逻辑。
相关阅读:
-
《金山办公 2026 年半年度归母净利润 23.16 亿元~ 27.19 亿元,同比预增 209.98%~263.89%》
-
《金山办公 2026 年(一季报)业绩预告营收 15.65 亿元到 16.62 亿元、同比增长 20.24% 到 27.68%,净利润 20.22 亿元到 23.07 亿元》
风险提示:本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。