贾老板的资本功力还是太强了。
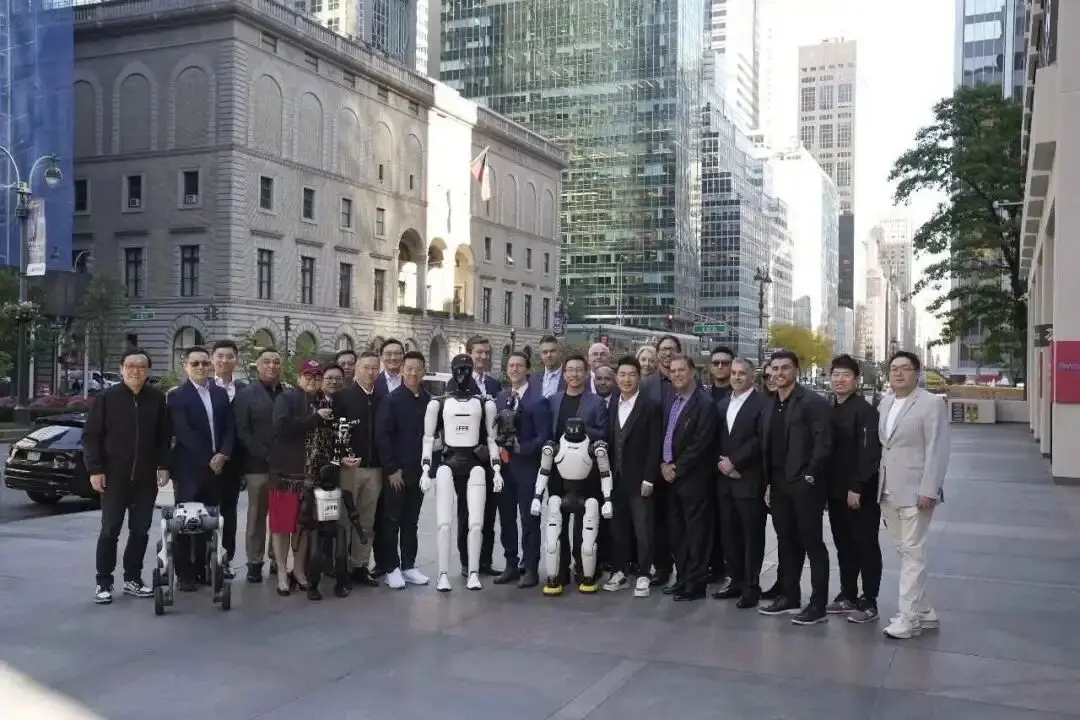
刚刚,贾跃亭的全球具身智能(EAI)生态公司Faraday Future与FFR(FF EAI Robotics Ecosystem)公司宣布,FFR已完成了对Faraday Future机器人业务的收购。
就这样,“四核全智”人形和仿生Physical AI机器人生态Pure-Play第一股在纳斯达克诞生了。
需要注意的是,这次并不是敲钟上市,而是FFR整体装入FF的机器人业务,从而实现“挂牌上市”的资本路径。
收购完成后,FFR将继续运营机器人业务,并继续在纳斯达克以“FFR”股票代码交易 而Faraday Future将继续在纳斯达克以“FFAI”股票代码交易。
作为收购的一部分,任命贾跃亭担任CEO,Jerry Wang担任执行董事长,Chen Shi担任首席独立董事,Jason E. Dodier 担任独立董事。
“FFR挂牌上市,这是我个人及整个团队的又一历史性时刻。”FFR CEO贾跃亭说。
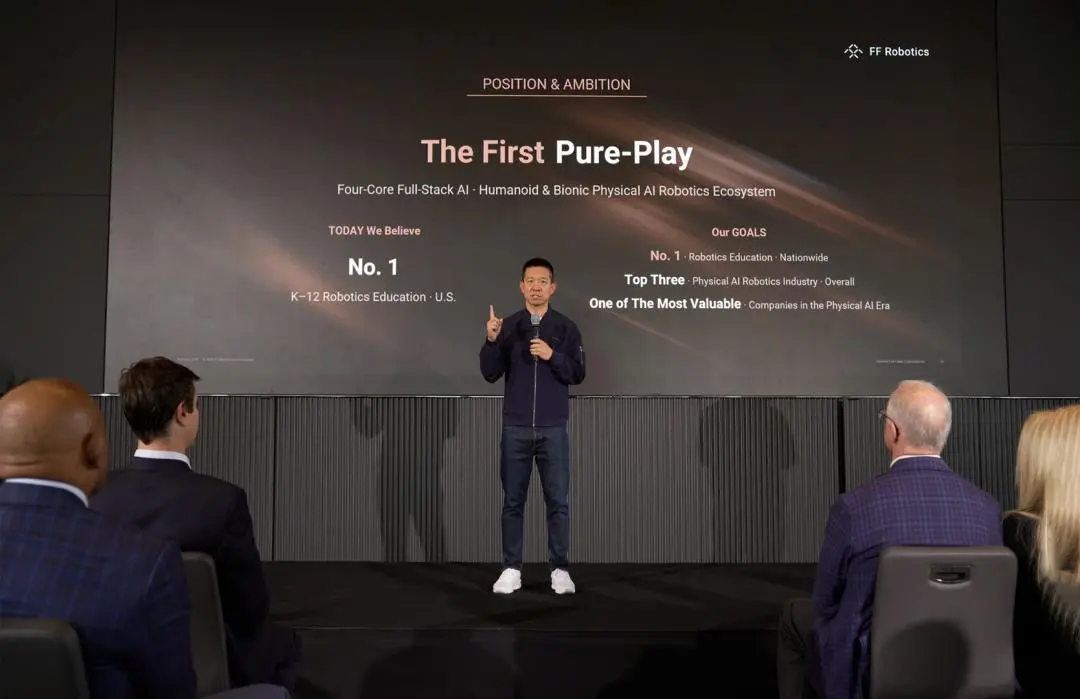
同时还有相当宏伟的愿景——目标是成为机器人教育全美第一,保持Physical AI机器人行业综合排名前三,并成为Physical AI时代下最具价值的公司之一。
在追逐风口这件事上,贾老板从未让人失望。
01 未来5年要营收19.8亿美元
不过,和此前贾跃亭一贯的“故事总能跑在产品前头”不同,FFR这次确实是先拿出了可以商业化的产品。
就在这次上市的一个月前,贾跃亭就通过Faraday Future在洛杉矶举办了一场“四核全智”生态新品发布会,一口气发布了9款机器人,覆盖人形和四足两种机器人形态,不同型号还配有价值1000美元至1.5万美元的技能包,用于教育、科研、安防和工业巡检等场景。
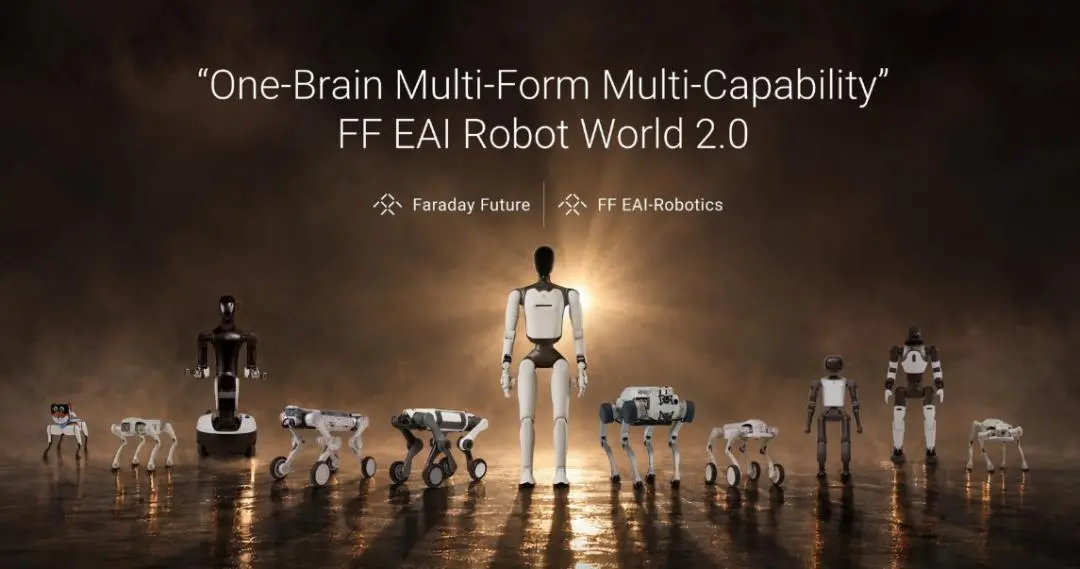
而且这些产品已经开始销售和交付,可以通过FF官网、亚马逊和机器人销售平台RobotShop下单,还有了进账。
数据显示,FFAI机器人业务2026年上半年确认收入114.1万美元,第二季度毛利润20.9万美元;截至9月底,其机器人累计销售及出货817台,累计收入超152万美元,第二季度平均毛利率约为30.9%。
这个数字的意义不在于绝对规模。它真正验证的是,FFR的机器人已经越过了“工程样机→可销售产品”的界限。
FFR预计,10月份机器人销售及出货量将超过300台,再创月度新高,累计销售及出货量将超过1,100台,
有了产品和收入,故事就更好讲了。
因为在上市的同时,FFR还直接发布了2026年全年业绩指引,机器人业务按2026年独立全年口径计算,预计机器人本体销售及出货量约为2000台。
还给未来五年做出了规划,其中预计2027年营收约4520万美元,其中EAI本体核营收约3250万美元,其他三核生态营收约1270万美元,EAI本体销量约7400台。
未来五年,目标累计营收约19.8亿美元,其中本体核营收约10.8亿美元,其它三核生态营收约9亿美元,机器人本体累计销量约13.3万台。
当然,还有一句话必不可少,这一切都建立在“公司在获得必要融资的前提下”。
或许是为了让未来的业绩增长有迹可循,公司还一口气宣布了三项战略合作,分别指向政府,教育和家庭三个领域,其中的核心是与KYA集团的合作。
KYA集团是一家布局美国政府采购、教育、安防及公共基础设施领域的服务企业,在加州拥有超过1,000条政府采购相关记录,涉及200多家公共机构。同时,KYAKYA集团旗下公司持有美国联邦政府GSA Multiple Award Schedule(MAS)合同,覆盖23个获批采购类别,具备成熟的政府采购渠道和广泛的行业资源。
这就意味着,两者的合作间接建立了对接美国联邦政府GSA采购体系的合作通道,为机器人产品进入政府采购市场创造了机会,而其也是未来最可观的出货增量。
另外,还宣布与加州科技大学(CSTU)和波士顿国际商学院(BIBS)达成全面战略合作,并计划共同建立BIBS-FF-CSTU联合机器人实验室。
此外,还与南加州头部房产经纪公司之一Pinnacle签署战略合作协议,达成了To B房产经纪和To C家庭安防解决方案的合作。
资本故事可以讲得很快,但一家机器人公司值多少钱,最后还要回到已经卖出去多少台。
02 再讲新故事
纵观这次上市资本路径,依然是熟悉的贾跃亭式打法:
将机器人业务放进另一家纳斯达克上市公司,从而实现借壳上市,但是这个“壳”早就和FF已经是一家人。
因为这次上市的FFR并不是新面孔,在更名前,其叫做AIxCrypto Holdings(代码AIXC),一家主打加密货币和Web3业务的上市公司。
AIxC用股票收购FFAI的机器人业务,随后更名为FF EAI Robotics Ecosystem Inc.,并退出了原有的加密资产战略,当时交易对价对应的市场化估值约为2亿美元。
而且值得一提的是,AIxC前身为QLGN,2025年11月起就由FFAI实现控股,连同关联方合计持股约63%,也就是说,本次交易的实质是在贾跃亭控制的两个上市平台之间进行机器人资产的整合腾挪。
把机器人业务放进一家自己控制的上市公司里,让这块业务拥有单独的股票代码和融资平台。目的就是,把机器人业务从一家历史包袱复杂的上市公司里切出来,用一个干净的纳斯达克壳承接,让它以Pure-Play的身份单独定价。
这意味着机器人业务拥有独立的估值体系和融资通道,不再被汽车业务的亏损叙事拖累。
而剥离机器人业务后,FFAI也将转型为类“伯克希尔+Alphabet”模式的投资控股公司,战略升级为Robotaxi共享网络加AI视舱运营商,并联合RoboShare拓展包括接入特斯拉Cybercab在内的无人共享出行网络。
此次FFR的独立上市也意味着,贾跃亭从造车到炒币再到机器人,其操盘的FF系资本运作故事又翻开了新的一页。
但要讲好机器人故事,还有两个关键,一是把817台出货变成13万台的五年预测,需要真产线、真订单、真复购;二是“正毛利”能不能在规模放大后依然成立。

但是有一个极易被忽略的细节是,在FF机器人业务还没被装进FFR之前,在向美国证券交易委员会提交的文件中,其明确表示,目前销售的机器人产品全部依赖中国OEM厂商供应,其中大部分产品还集中来自同一家供应…。
显然,这样的“造人”模式终归不是一个能实现长久自我造血的路径,而这也是FFR上市后真正要接受检验的东西。
本文来自微信公众号 “超电实验室”(ID:SuperEV-Lab),作者:王磊,36氪经授权发布。