在AI大模型的造富神话里,如果你以为只有像OpenAI那样烧掉上百亿美元训练一个超级模型才能赚钱,那你可能错过了当下最隐秘、也最疯狂的财富密码。
近期,硅谷知名风投 Menlo Ventures 的投资人 Deedy Das 揭开了这个隐秘的角落:一批硅谷AI初创公司,正通过一种极为简单粗暴的模式,在短短几个月内实现了每月超过 100 万美元的营收。
他们的核心玩法只有一个:租借英伟达GPU,部署开源的 DeepSeek、Kimi、GLM,然后按 Token 卖给客户。
这听起来就像是数字时代的“算力二房东”。在这场狂欢中,以 DeepSeek、Kimi、GLM 为代表的中国开源大模型,成了全球草根创业团队最趁手的“印钞机”。但随着这波红利被迅速抹平,一场极其惨烈的价格战,已经拉开了帷幕。
稳赚的算术
要让这套模式跑通,核心在于算一笔极其精准的经济账。
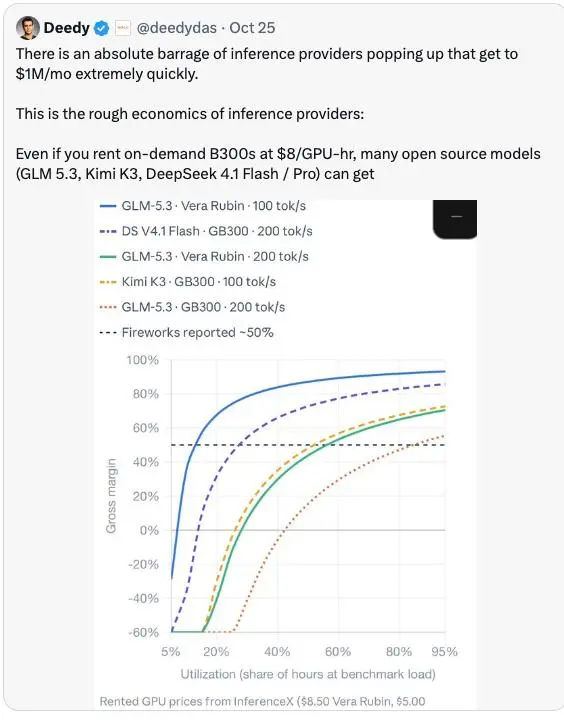
Deedy Das 算了一笔账:在当前的市场上,即便你去租用最顶级的英伟达 B300 GPU,按需计费的价格高达每小时 8 美元。这听起来极其昂贵,但这正是魔法发生的地方。
只要你部署的开源模型处理效率足够高,且能接到足够多的客户订单,这台每小时租金 8 美元的机器,每小时就能生产出价值 10 到 20 美元的 Token 产量。如果你的软件工程能力足够强,甚至可以用 AI 辅助代码工具,在一两周内就搭建起一套完整的推理服务架构。
更重要的是,开源模型拉平了产品壁垒。在过去,想做大模型,你需要几百人的科学家团队,花费千万美元去预训练。而现在,中国企业开源的模型(如 GLM-5.3、Kimi K3、DeepSeek V4.1),性能已经逼近闭源巨头。这些模型允许免费商用,你只要下载权重,找个机房跑起来,就能对外提供高质量的AI服务。
不仅如此,基础设施的完善也大大降低了门槛。像 OpenRouter 这样的模型聚合平台,以及 Vercel 这样的部署工具,直接帮你解决了获客和工程部署的难题。只要你的 API 够便宜、够稳定,平台上自然会有海量的开发者源源不断地把需求喂给你。这是一门极致的“薄利多销”生意。
惨烈的价格战
然而,这世界上极少有容易赚的钱能长久。
当“租卡+开源模型=印钞”的秘密被彻底公开后,蜂拥而至的淘金者瞬间填满了这条赛道。几乎每个星期,都有几十家提供类似服务的初创公司冒出来。
危机,首先来自内部的自相残杀。为了争夺客户,这些初创公司开始了极其惨烈的价格战。大家都在拼了命地买卡、租机柜,推高了 GPU 的租赁成本;转过头来,为了从同行手里抢走客户,又疯狂地压低 Token 的售价。
这导致了一个极其诡异的局面:账面上的营收数字节节攀升,极其亮眼,但实际到手的毛利却被压缩得薄如蝉翼。 所谓的每月百万营收,刨除高昂的算力租金、电费和平台抽成,真正能落进兜里的钱,根本没有想象的那么多。
更残酷的是,这个商业模式极度缺乏护城河。你没有自己的底层模型,也没有自研的芯片。你今天能部署 DeepSeek,你的对手明天就能部署 Kimi,大家用的都是同一批开源权重,最后只能卷价格。在硅谷的投资人眼里,这根本不是什么高科技壁垒,而是一场彻头彻尾的“中间商套利”。
界限的模糊
在这场狂热中,最有趣的现象是产业链上下游的“互相偷家”。
在过去,云计算厂商和算力租赁公司(比如 CoreWeave、Nebius)是稳稳的“卖铲人”,他们建好机房、买好GPU,只管收租金,旱涝保收。而像 OpenAI 这样的模型公司则是“淘金者”。
但现在,边界彻底消失了。
随着算力租赁市场竞争加剧,CoreWeave 和 Nebius 发现,单纯租 GPU 赚差价越来越难了。于是,他们开始直接下场,搞起了推理服务,自己部署开源模型,直接向客户卖 Token。
而在另一边,那些靠着卖 Token 赚到第一桶金的初创公司,眼看着价格战打得头破血流,竟然开始攒钱去搞底层算力租赁,甚至想要自己去搞模型的后训练(Post-training)微调。
“卖铲子的想跳进河里淘金,淘到金的又拼命想去造铲子。”这种奇妙的折叠,折射出AI大模型赛道当下极度的集体焦虑。大家都意识到,单纯靠某一个环节,已经无法在这片红海中建立长期优势。
巨头的清场
这场算力二房东的狂欢,还能持续多久?
Menlo Ventures 的 Deedy Das 给出了一个极其冷酷的终局判断:在这场旷日持久的价格战中,真正的优势,永远掌握在那些“拥有极低算力成本,且拥有庞大客户基础”的超级大厂手里。
这几乎是必然的。当微软、亚马逊或谷歌这样拥有自建数据中心、自研芯片,且自带海量企业客户的巨头真正发力推理市场时,草根初创公司的成本优势将荡然无存。巨头哪怕把 Token 卖成白菜价,依然能通过云生态的其他服务赚回来;而初创公司如果跟进这个价格,唯一的结局就是破产。
但大厂的反应通常比较缓慢,这就给中小团队留出了一个极其宝贵的时间窗口。当下的初创公司,唯一的生存法则就是“生死时速”。他们必须在价格战彻底卷到零利润之前,利用账面上那些极其漂亮的营收数据,迅速去资本市场拿到下一轮融资。或者,赶紧积累下第一批高质量的企业客户,把简单的 Token 交易,变成深度的业务绑定。
结语
开源模型的大爆发,毫无疑问是人类科技史上的一次伟大平权。它让最顶级的技术,不再被少数几个闭源巨头垄断。DeepSeek、Kimi、GLM 等中国开源力量,让全世界无数没有算力和资金搞底层研发的创业者,也能体验并售卖最前沿的AI能力。
然而,商业的铁律永远不会改变。当技术变得像自来水和电一样廉价时,靠“倒卖自来水”是发不了大财的。
这批靠租卡、跑开源模型月入百万的公司,注定只是AI大航海时代里的一段插曲。他们是技术的搬运工,而不是创造者。当泡沫退去,真正留在沙滩上的,要么是掌握底层算力和芯片命脉的“基建狂魔”,要么是拥有独家数据、能将AI深度缝合进具体业务流中的“场景霸主”。
本文来自微信公众号“Tech商业”,作者:Tech商业,36氪经授权发布。