图片系AI生成
数年前整体出售未果的东创技术,去年以“买壳者”身份入主震安科技(300767.SZ),并推动上市公司连续收购其实控人体系内的温控资产,呈加码态势。近日公司再度公告,拟以支付现金方式收购深圳市三维机电设备有限公司(以下简称"深圳三维")不低于51%股权,预计构成重大资产重组。
这是震安科技今年二度押注温控板块——3月,公司已斥资5100万元控股东创精艺51%股权,后者成立以来持续亏损。
自去年易主以来,震安科技的资本端压力并未松绑,6.3亿元定增尚待落地,募资拟全部用于补流还贷;控股股东以并购贷款“买壳”入局,所持股份已100%质押。主业端的收入持续萎缩、近三年连续亏损,尚未止血。杠杆压力之下,公司迅速端上来的算力温控转型成色几何,仍要不看广告看疗效。
两度押注加码算力温控,关联资产先行
公告显示,震安科技本次交易拟以现金支付,收购深圳三维不低于51%股权,交易完成后深圳三维将成为震安科技控股子公司,纳入合并报表范围,震安科技将其定位为“加码算力温控及精密制造”的重要一步。
深圳三维成立于2005年,注册资本2000万元,主营业务聚焦于散热产品、工装治具和精密零部件。其特点在于具备从设计、加工到装配的完整精密制造能力,能够满足客户定制化、规模化供货需求,产品广泛应用于通信、新能源、数据中心、医疗健康等领域,尤其在散热产品和精密零部件方面,与AI服务器、数据中心、算力基础设施建设存在耦合。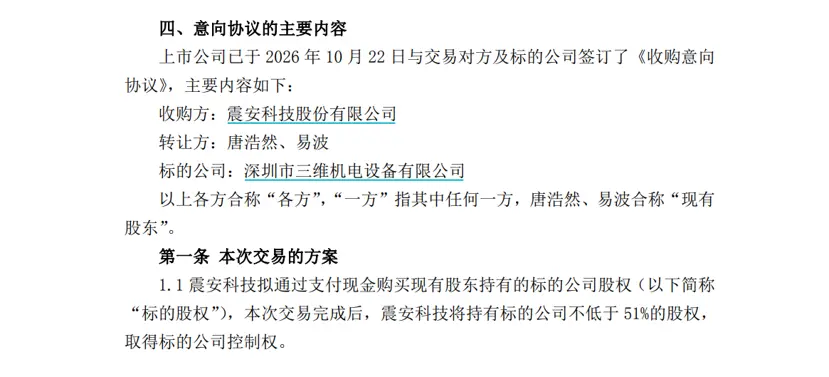
图源:公司公告
目前,公司尚未披露深圳三维的具体营收、利润和估值水平,交易价格将基于后续审计评估结果确定。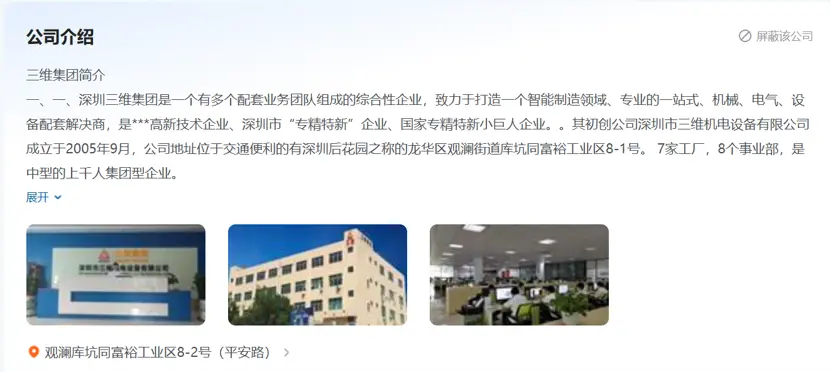
深圳三维机电招聘介绍,图源前程无忧
“本次交易是基于公司将算力侧的高端制造及配套产业作为公司高质量发展的第二增长曲线,为实现公司长远发展的战略规划做出的整体安排。”震安科技表示,交易完成后有利于公司进一步增强温控领域制造能力,提高核心竞争力,符合公司既定的发展战略。本次交易价款以现金方式支付,所需资金均为公司自有或自筹资金,不会对公司财务状况和经营成果产生重大不利影响。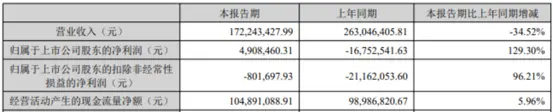
图源:公司公告
这是今年震安科技第二度押注温控板块,跨界转型的方向主要来自新实际控制人宁花香、周建旗夫妇在东创技术体系里已经存在的温控业务资源。此前2025年06月,东创技术以 6.16 亿元收购公司原控股股东华创三鑫 100% 股权,间接持有震安科技 18.12%;同时原实际控制人李涛放弃 12% 股份表决权,并不谋求控制权。
东创技术作为控股股东关联资产,原名东创技术、东莞东创精艺,在2019至2020 年曾试图被另一家创业板上市公司科创新源(300731.SZ)整体收购,估值 6 亿元,预案披露东创精密主营塑胶结构件(手机外壳、路由器外壳、打印机外壳),客户含华为、中兴。约半年后,科创新源把收购 100% 股权降为 30% 股权,交易性质由重大资产重组改为现金收购;但仍遭交易所紧急问询,要求说明作价合理性。
折腾近一年,这次交易以“外部市场环境发生较大变化,交易各方未能在核心交易条款等方面达成一致”为由终止。
东创技术的体系自 2023 年 9 月起开始聚焦算力温控,此前已投入研发、产线和客户打样、送样及认证。上市公司自称“充分依托公司实际控制人及其控制的企业在温控产业积累资源、成果及经验”。
去年10月,震安科技完成易主,今年3月凭借关联交易切入算力温控板块:公司斥资5100万元控股东创精艺51%股权,切入数据中心、AI算力、新能源、服务器等领域的温控模组、器件及热管理解决方案。但这块资产质量并不高,专项审计报告显示,东创精艺2024年、2025年营业收入分别只有687.49万元、324.45万元,净利润分别为-449.42万元、-932.29万元,成立以来一直亏损,公司亦在公告中直言,标的规模较小,尚未盈利。
本次拟收购深圳三维51%股权,产业逻辑上的可行性是增强上游和侧翼的散热器件、散热结构件等精密零部件的制造能力,此前,已经在中游配套东创精艺的模块化设计能力,可借此跨越到算力服务器、数据中心、新能源装备的热管理领域,补强算力温控产业链。
主业持续收缩,加码有压力?
东创技术的腾挪最终从“卖身”变成了“买壳入场”,且以6.16 亿元收购震安科技控制权还背上了4.3 亿元并购贷款,控股股东目前仍100% 质押。
筹划本次交易的同时,震安科技总额6.3亿元的2026年度定增刚刚提交注册,募集资金扣除发行费用后将全部用于补充上市公司流动资金和偿还银行贷款,定增方案已于9月23日通过深交所审核,10月14日提交注册。募集说明书披露,东创数智本次认购拟通过并购贷款解决部分资金来源,并计划将所认购股份质押给交通银行深圳分行作为担保。另一边,公司测算未来三年资金缺口为6.75亿元。
这种压力源自经营基本面。工程投资节奏、项目审批和房地产下行等因素,近几年导致震安科技步入下行周期,由于主营减隔震橡胶支座生产、销售及技术咨询,主要为建筑减隔震(减隔振)领域,公司销售持续承压,近三年经营业绩连续亏损,市场销售端尚未出现实质改善,收缩明显。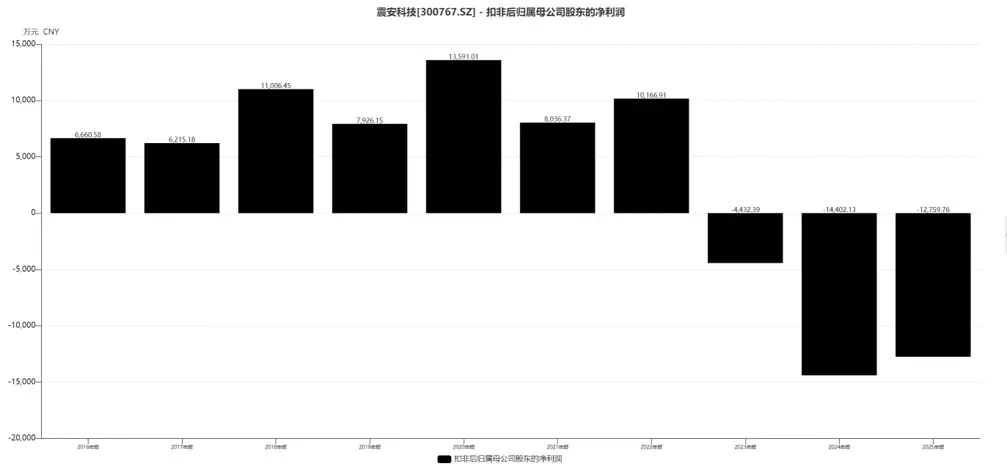
震安科技净利润
目前,震安科技收入较 2023 年高峰萎缩约 24%,公司自认传统减隔震业务“增长遭遇瓶颈”,行业竞争格局重塑、产业扶持及监管政策未能如期落地。
2025年,低基数的新品类开始提供增量,但传统隔震收入2.26亿元,同比下降10.1%;传统减震1.06亿元,同比增长30.0%,主要靠抗震支吊架数量增加;震振控制0.97亿元,同比增长559.9%;核电抗震0.91亿元,同比增长49.1%。占大头的传统隔震、减震业务仍在收缩。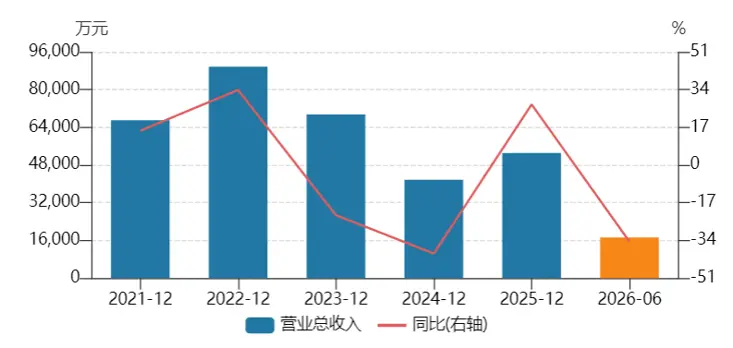
震安科技营业收入
2026年上半年收入端压力持续:营收1.72亿元,同比下降34.5%;归母净利润491万元,虽然由亏转盈,但其中非经常性损益571万元,扣非后仍为-80万元,收缩尚未结束。
计提较大的信用和资产减值损失,是震安科技亏损的重要源头。2025年末应收账款账面余额8.33亿元,其中坏账准备高达3.27亿元,相当于每100元应收账款已有39元被认定为收不回来。坏账损失金额在2023—2025年分别为-5,375万元、-6,960万元、-6,808万元,连续三年大额计提。叠加固定资产减值,2024年为1,650万元、2025年为3,126万元,系母公司写字楼和河北震安机器设备、厂房在低产能利用率下评估减值。2025年信用与资产减值合计约1.14亿元,相当于当年营收的21.5%、归母亏损额的97%。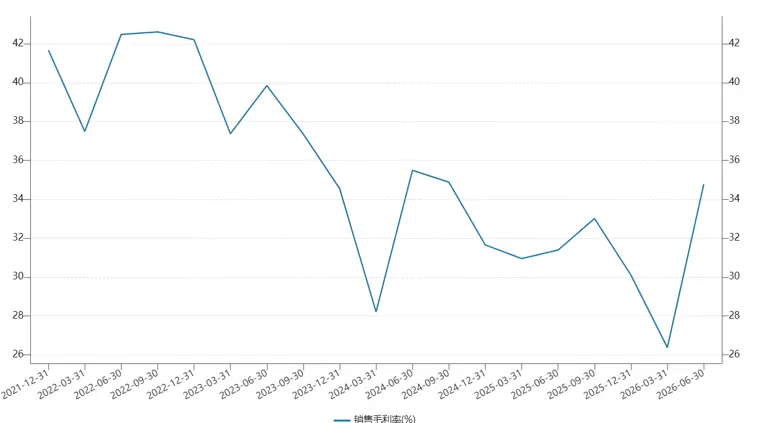
震安科技销售毛利率
而另一方面,新业务的竞争同样是极度充分的,数据中心、AI服务器温控需求增长快,客户认证周期长,对交付、可靠性和成本控制要求高。从旧业务的趋势来看,公司跨界转型还需要更高的容错率:受价格与产能利用率双重挤压,三年间震安科技毛利率已由42%降至30%。一方面行业竞争加剧导致单位售价下行,2025年减震产品毛利率31.68%,已经同比下降7.86个百分点,公司解释为部分项目成交价格偏低;传统隔震毛利率仅18.1%,同比下降8.6个百分点。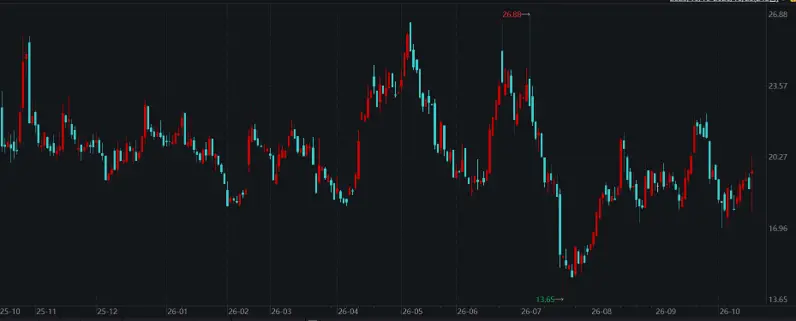
震安科技一年内涨幅为-16.98%
尚未证明盈利能力的跨界资产,为这笔颇具杠杆色彩的转型增添了不确定性,也或是公司股价过去一年持续承压的隐忧之一。(本文首发于钛媒体APP,文丨蓝湖 ,编辑丨黄田)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App