
导语
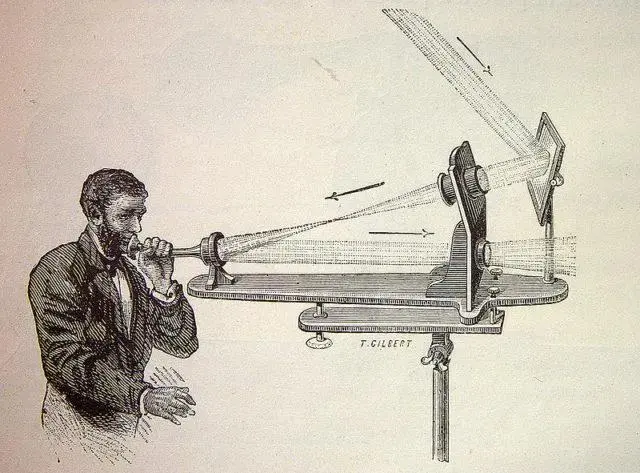
1880年6月3日,电话发明者亚历山大·格雷厄姆·贝尔完成了一次特殊的通话实验。
贝尔让声音带动镜面振动,使镜面反射的阳光随之变化;变化的光信号经过大气传输,由硒光电池接收并转换为电信号,最终通过听筒还原为语音。
尽管这台“光话机”(photophone)能够通信,但它十分依赖天气——一片云飘过,声音就可能消失。贝尔已经找到了用光传递信息的方法,却还缺少一条能够约束并保护光信号的通路。后来,光纤补上了这一环。
19世纪中后期,人们已开始利用玻璃棒的全反射现象导引光线。早期应用主要集中在照明和成像,但损耗和干扰明显,传输质量和距离都相对有限。
转折发生在1966年。供职于英国标准电信实验室的物理学家高锟提出,光在玻璃中的高损耗主要来自杂质;只要玻璃足够纯净,光就可能以较低的衰减实现长距离传输。这一理论为现代光纤通信奠定了基础,高锟也因此获得2009年诺贝尔物理学奖。
1970年,美国康宁公司的研究人员制成首根损耗低于20分贝每公里的光纤,让理论设想真正跨入工程实践。随着低损耗光纤走向商业化,光逐渐进入电话、有线电视和互联网,连接起世界各个角落。
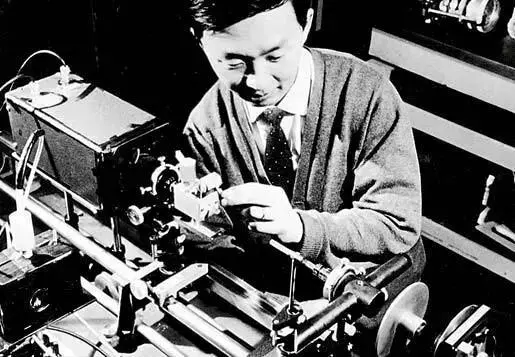
物理学家高锟
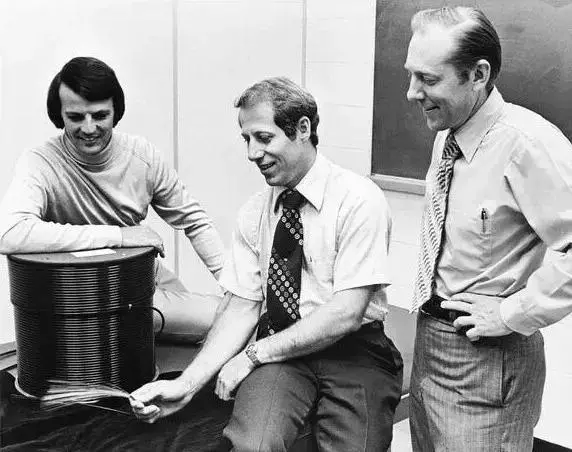
康宁公司研究人员展示光纤
但归根到底,光纤只是一条传输通路。计算机和数据中心里的设备处理的是电信号,无法直接把数据送入光纤。要让电信号通过光纤传输,需要先把电转换成光;到达接收端后,再把光转换回电信号。
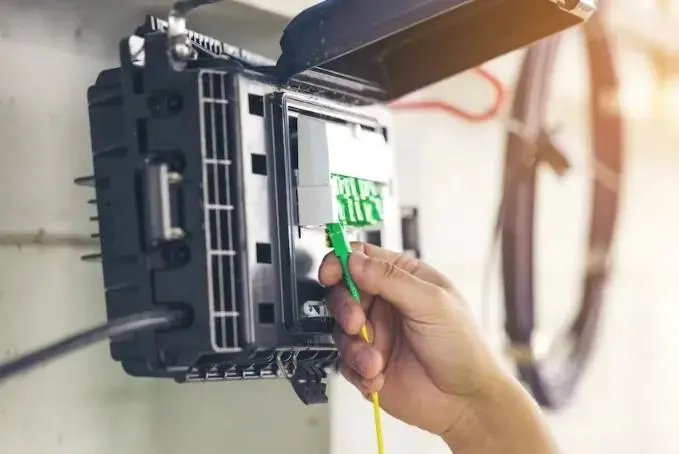
完成这两次“翻译”的,是一个只有手指大小的小盒子——光模块。
光电“摩斯密码”
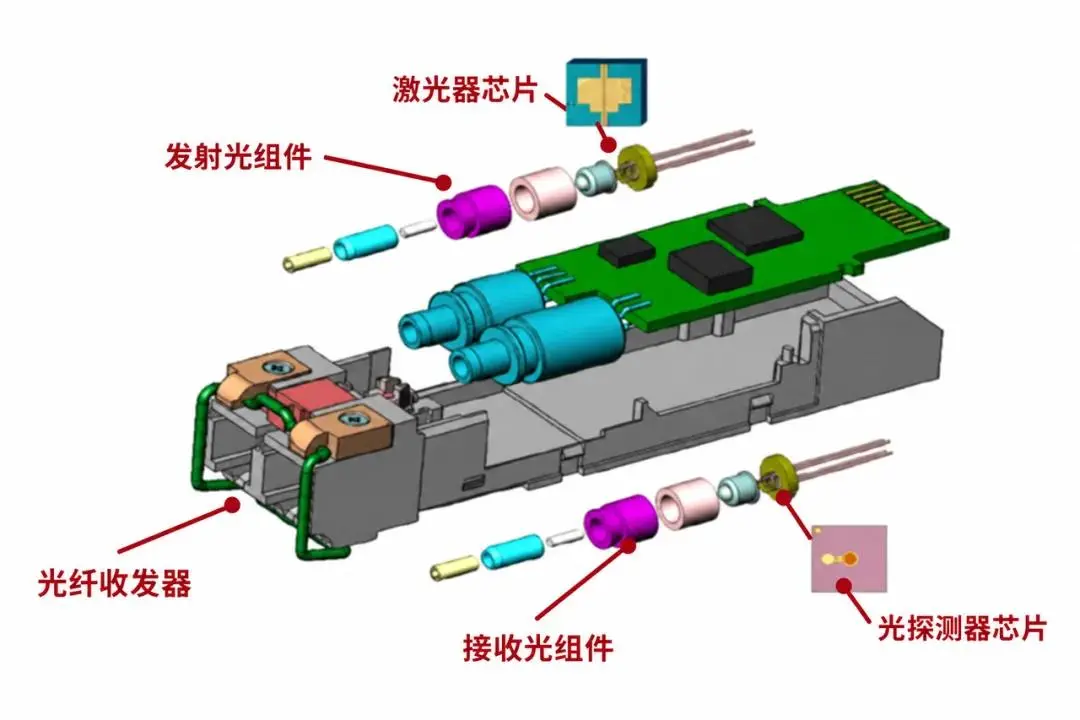
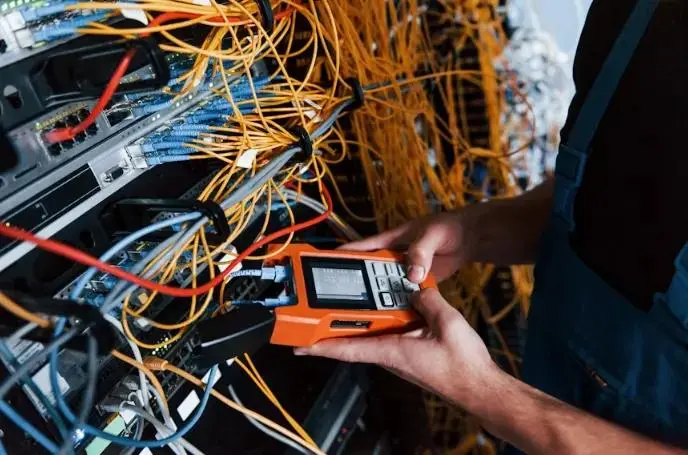
光模块主要由光收发器件、信号处理与控制电路,以及光电接口组成。
发送数据时,电路先对电信号进行处理和放大,再驱动激光器产生随数据变化的光。随后,光通过透镜等光学器件,被准确地送入光纤。
接收数据时,过程则相反:探测器把光转换成微弱的电流,电路再从中恢复出完整的数据,并将其交回设备的芯片处理。一只光模块通常可以同时完成发送和接收。
问题来了,光电之间究竟是怎样做到信息“互通有无”的?
这个过程可以类比摩斯密码。摩斯密码通过长、短信号的组合表示不同字母;光通信同样需要约定一套将信息映射到光信号上的规则,但更复杂。
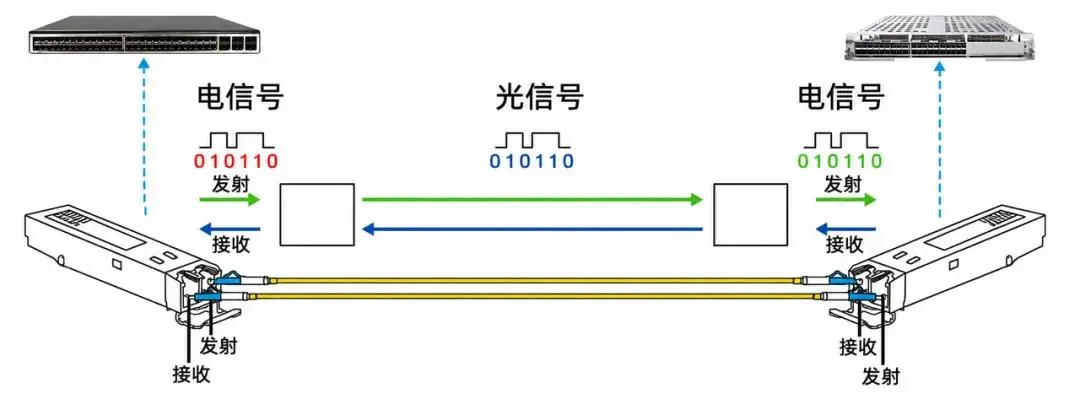
整个过程有一个基本前提:发送端和接收端必须遵循完全一致的编码规则。发送端以什么方式把数据写入光信号,接收端就要按照相同的方式将其读取出来。
计算机中的信息以二进制形式表示。举一个最简单的例子,光模块可以用不同的光强表示电信号的0和1:0对应较弱的光,1对应较强的光。接收端检测光强的变化,再按照相同的规则还原数据。
长距离光通信还可以利用光的相位和偏振变化编码信息,也能通过不同波长并行传输数据,从而提升一条光纤的传输能力。
光进铜退?
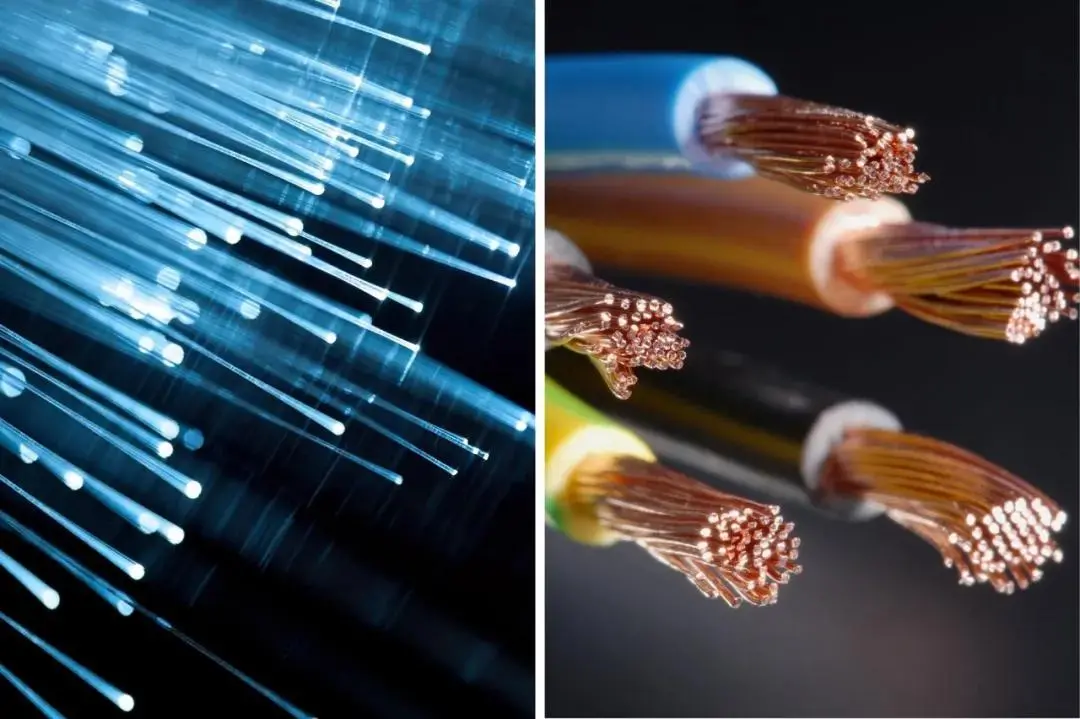
“光进铜退”是光通信行业较为出圈的说法。它很容易让人产生一种直观理解:光纤传得更快,迟早会一路取代铜缆,最终让铜退出通信网络。但真实情况更有意思。
光在真空中的速度约为每秒30万公里,但进入玻璃后会变慢。电信号沿铜缆传播的速度,其实与光纤处于相近量级。
思科的一份工程资料给出了典型值:光纤和铜缆的传播延迟都在每公里5至5.5微秒左右。信号从一端抵达另一端所需时间,两者差距并没有想象中悬殊。
真正拉开差距的,是一条线路能够以多大的带宽传输多远,以及为此需要付出的功耗、空间和成本。
事实上,铜缆在短距离传输中很有优势。它价格较低,连接简单;在服务器内部、相邻设备之间以及一部分机架内连接中,铜缆依然是一种高效的选择。
麻烦会在速率更高、距离更远时出现。高速电信号沿铜线传输时,距离越长,信号越容易衰减和失真。增加信号处理可以进行一定补偿,但这会带来额外的功耗;此外,高速铜缆也会变得更粗、更重,进一步增加密集布线和散热的压力。
光通信在这些场景中更加从容。光信号在光纤中的损耗较低,不受电磁干扰,可以用更细、更轻的线缆跨越机柜和数据中心;同一根光纤还可以利用多个波长并行传输数据,更容易扩展带宽。
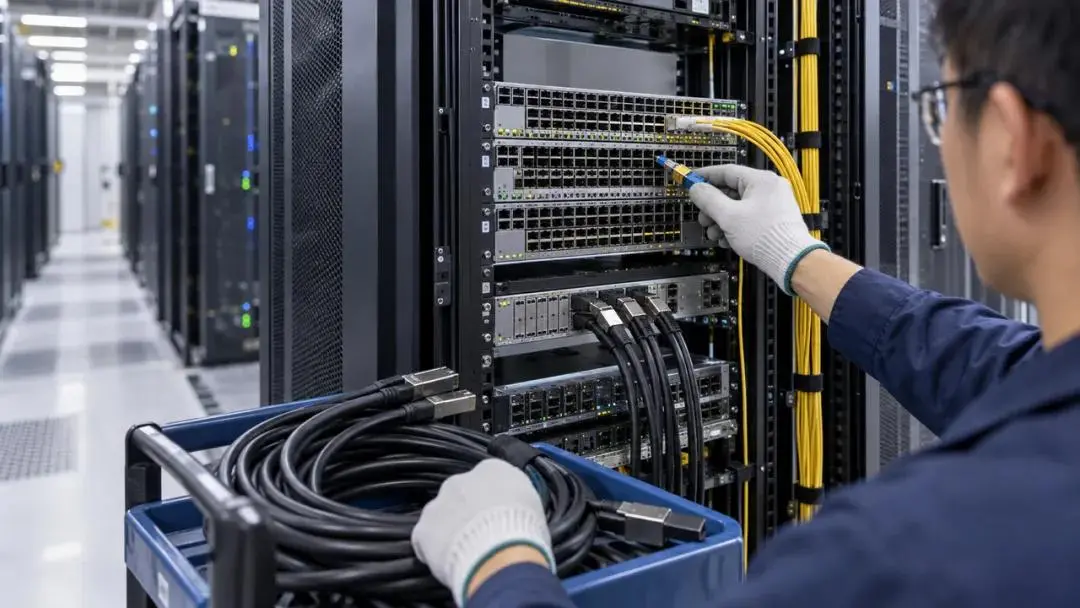
英伟达布线指南明确建议,机柜内部传输距离较短且对成本敏感,通常可以使用被动铜缆;跨机柜连接则更多采用光纤,因为光纤能够覆盖更远的距离,线径也更小。
因此,“光进铜退”描述的是通信行业中的一种结构性变化:随着数据量增长和传输速率提高,铜缆能够经济覆盖的距离不断缩短,光纤的综合优势随之显现。在距离足够短的情况下,铜缆依然便宜、可靠。
封装进化小史
提到光模块,人们最常见到的是像U盘一样的可插拔形态。交换机面板上,紧凑的小模块十分显眼。
光模块并非从一开始就采用可插拔设计。早期光通信设备中的发射器和接收器,可以直接固定在设备内部。
随着网络规模扩大,问题随之出现:有些线路只连接楼内设备,有些需要跨越园区,还有一些要延伸数公里。传输距离不同,使用的光纤和光学器件也可能不同。
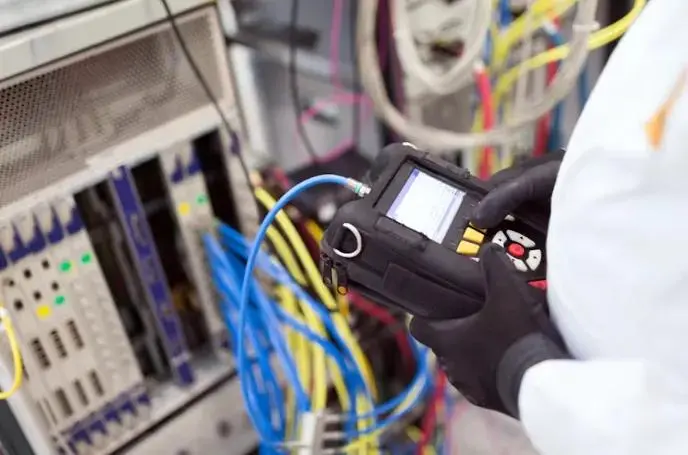
当网络需要变更传输距离、光纤类型、通信速率,或者光接口发生损坏时,固定式设计可能需要连同整块板卡,甚至整台设备一起更换。
于是,工程师把发送和接收功能装进同一个外壳,制成可插拔、可替换的标准化模块。如此一来,光模块便可以根据距离和速率灵活配置;模块损坏后也能够单独替换,无须淘汰整台设备。
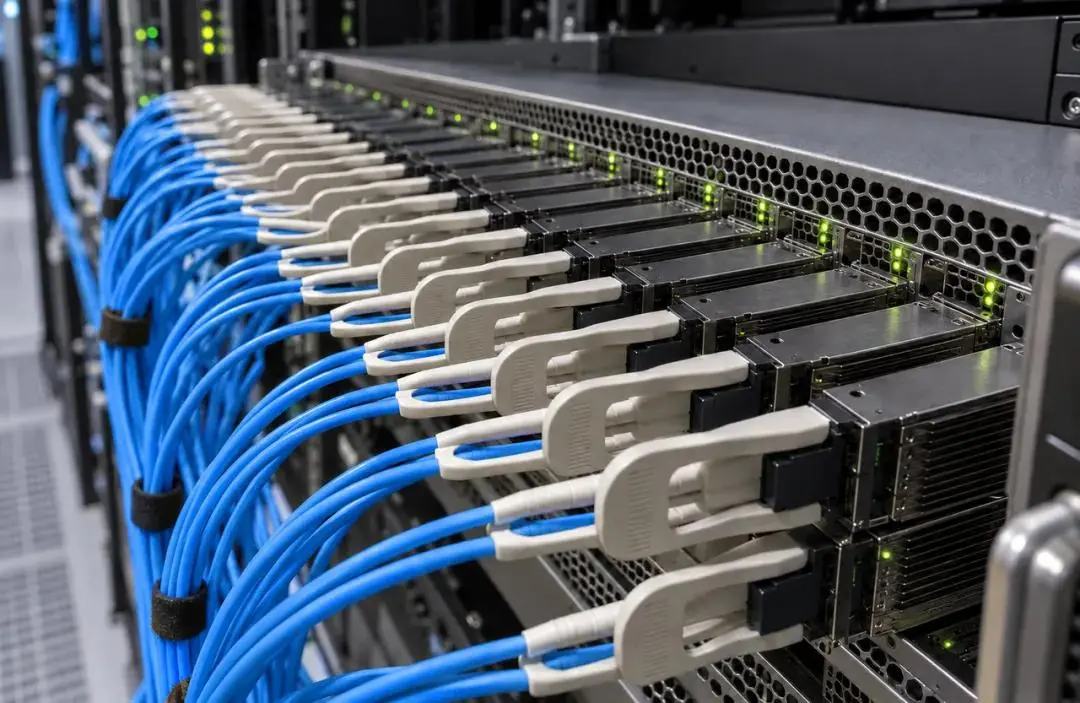
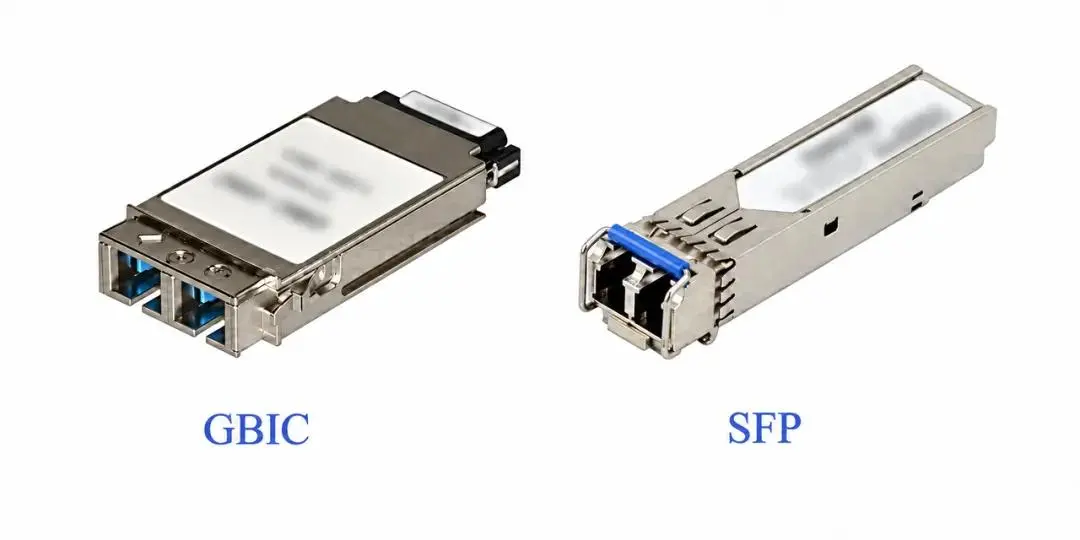
20世纪90年代,GBIC(Gigabit Interface Converter,千兆接口转换器)诞生,成为较早得到广泛应用的独立可插拔模块。1995年,多家厂商围绕GBIC制定了相应的多源协议。
不过,早期GBIC的体积仍然较大。交换机面板空间有限,模块越大,能够安装的端口就越少。
进入21世纪,更小的SFP(Small Form-factor Pluggable,小型可插拔收发器)出现。它的体积大约只有GBIC的一半,提高了交换机的端口密度,让相同面积能够容纳更多端口。
此后,QSFP(四通道小型可插拔)、OSFP(八通道小型可插拔)等新封装也相继出现。它们都试图在有限的交换机面板上容纳更多、更快的连接,从而推动高速网络的规模化部署。
如今,快速发展的AI又把光模块推到了台前。这一次,过去习以为常的可插拔光模块,似乎开始变得不够用了。
AI大模型训练需要GPU,但一张GPU很难独自完成大型模型的训练。训练任务会被拆分,交给不同GPU同时计算。GPU每完成一轮计算,还要交换模型参数和中间结果,然后才能进入下一轮。
一旦某一段通信变慢,后续GPU就可能停下来等待。就像一场大型接力赛。每名选手都跑得很快,接力棒同样需要准时送达。任何一棒发生耽搁,都可能拖慢整支队伍。
而在超大规模生成式AI训练中,往往需要数万张GPU长时间协同工作。例如,Meta曾披露,其为生成式AI工作负载建设的两座集群各配备24576张H100 GPU。
这些GPU显然无法全部装进一台服务器或一个机柜。它们会先被装进服务器,服务器再分散到众多机柜中,通过一层层交换机连接起来。机架交换机与更高层级的集群交换机之间,就需要使用光模块。
但与以往相比,AI数据中心对光模块的要求出现了一个显著变化:单个端口每秒需要承载的数据量越来越大,传输速率正从400G、800G向1.6T甚至3.2T演进。
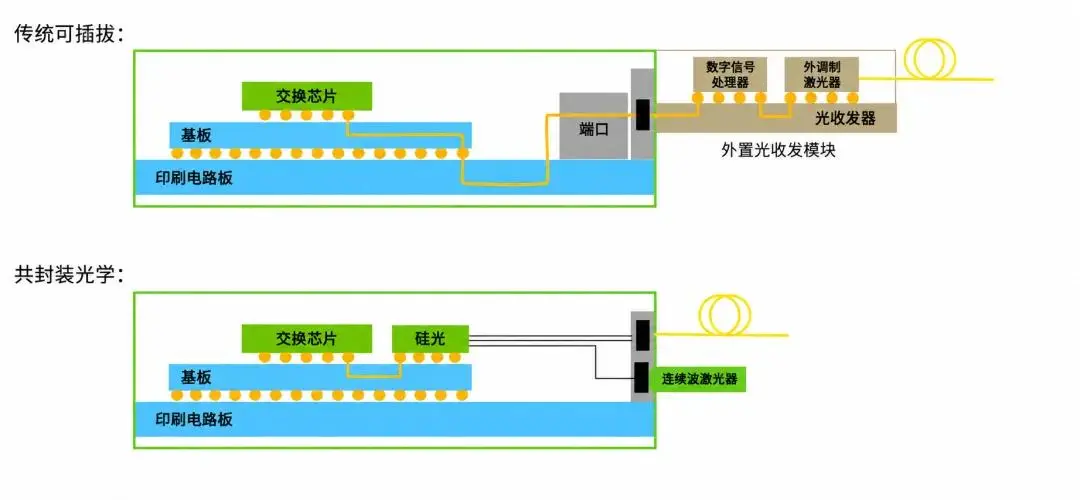
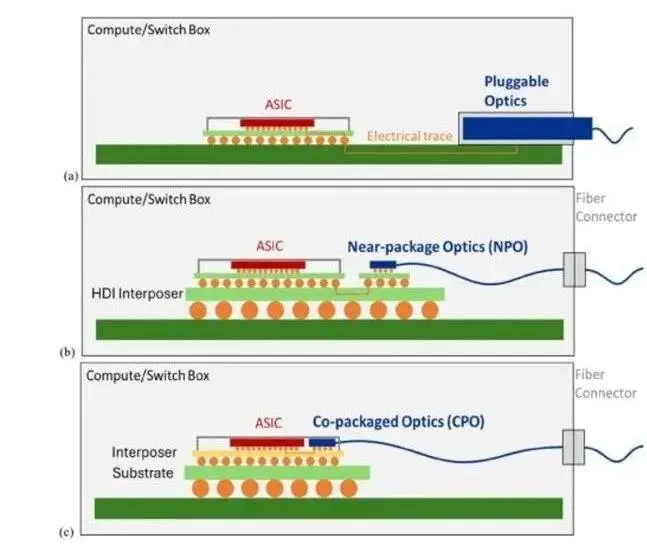
在传统可插拔方案中,数据从交换芯片输出后,需要以电信号的形式走过几厘米到十几厘米的电通道,才能变成光信号。
随着每秒传输的数据越来越多,这段距离会带来更加明显的信号损耗和失真。与此同时,为了让接收端准确识别数据,系统需要能力更强的高速电路进行驱动和均衡,由此增加功耗和散热压力。
随着AI集群的传输速率继续走高,持续攀升的功耗正迫使行业作出一个看似回到过去、实则面向未来的选择:改变光模块的封装和部署方式,让电少走一点、让光更早出现……
提速
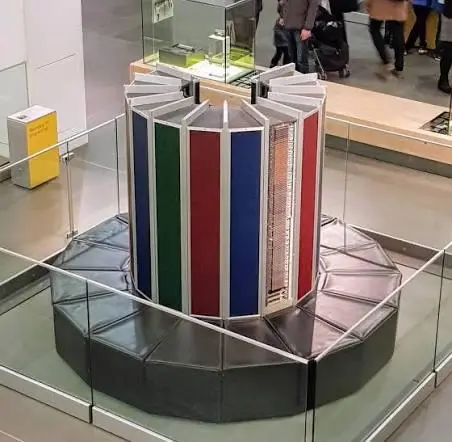
1976年,Cray-1超级计算机问世。它将长方形机柜弯成一个巨大的C形,外圈包着软垫,看起来像一组来自科幻电影的环形沙发。
这个造型服务于一个明确目标:提高速度。Cray-1内部的导线总长超过60英里,但C形机身让元件彼此靠近,使得每段导线都不超过3英尺。
这种紧凑布局有助于缩短信号延迟,也是Cray-1实现当时性能领先的重要因素之一。
近半个世纪后,AI数据中心遇上了相似的命题:让信号少走一点路。
今天,在大量跨机柜的高速连接中,服务器之间的数据需要通过光纤传输。但在进入光纤之前,数据仍要先以电信号的形式离开交换芯片,沿着电路板到达设备面板上的光模块,再转换成光信号。
过去,这段以厘米计算的距离并不起眼;如今,它却开始成为影响系统效率的瓶颈。
于是,行业开始重新考虑光电转换的位置:能否缩短电信号在电路板上的传输距离,从而让数据离开交换芯片后更早变成光?
光靠近芯片的极致工程
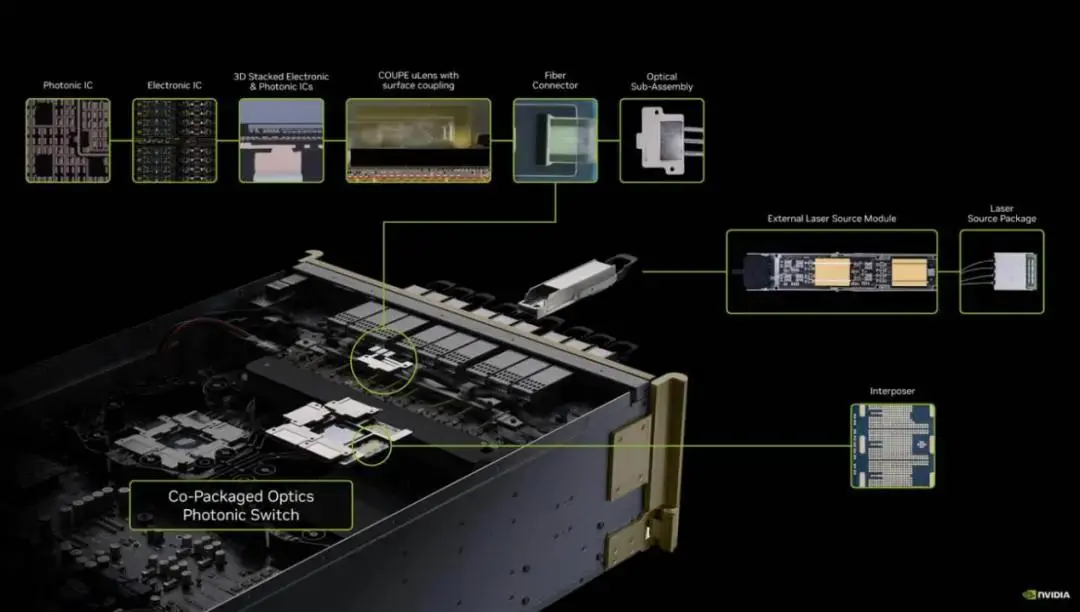
CPO(Co-packed Optics,共封装光学)瞄准的正是这段距离。它把负责光电转换的光引擎放到交换芯片旁边,并纳入同一个封装体系。数据刚离开交换芯片,经过一段很短的电连接就变成光,再由光纤送出设备。
CPO常被视为光互连的“终极”形态之一。
首先,CPO能够缩短高损耗的电通道,减少高速信号处理带来的功耗,并有机会降低传输延迟。其次,光引擎不再集中在设备前面板上的可插拔模块中,交换机可以容纳密度更高的高速端口。
更重要的是,当AI集群扩大到几十万张甚至更多GPU时,网络耗电、端口故障和链路中断都可能转化为昂贵算力的闲置。CPO试图降低的,是整个网络在数据传输、散热和信号处理上付出的系统成本。
英伟达是积极推动CPO落地的企业之一。在2025年的GTC大会上,英伟达首次发布其CPO产品Spectrum-X Ethernet Photonics。
据2026年公布的比较数据,英伟达宣称相比传统可插拔,该方案能够实现5倍的电源效率,并将AI应用的持续运行时间延长至5倍。
目前,该产品已进入全面量产阶段。包括甲骨文、微软、Meta、CoreWeave在内的云服务商及AI基础设施都成为了首批客户。
英伟达CPO
然而,所谓“终极”也隐约反映出CPO并不容易实现。它仍然需要跨越一道门槛:量产。
首先是精密耦合。光需要从芯片进入纤芯直径只有几微米的光纤,一旦位置出现微小偏差,接收到的光功率就可能明显下降。光纤和端口数量越多,对于对准速度、精度和一致性的要求就越高。
进入共封装体系后,光引擎与昂贵的交换芯片结合得更加紧密,因此测试需要前移至晶圆、芯片和封装等不同阶段。测试问题发现得越晚,可能需要报废的器件就越多。
热管理同样无法回避。交换芯片是设备中的发热大户,激光器和部分光学器件却对温度十分敏感。部分CPO方案因此将激光器留在封装之外,再通过光纤向内部的光引擎供光,以降低高温对光源寿命和稳定性的影响。
英伟达能够率先推动CPO量产,与它同时掌握GPU、网卡、交换芯片、网络软件和整机架构有关,也离不开台积电、矽品、天孚通信、Coherent、Lumentum和康宁等产业链企业的提前协同。
总体来看,CPO当前的门槛仍然较高。TrendForce在2026年3月发布的报告预计,今年CPO在AI数据中心所使用的光模块中占比约为0.5%。
因此,行业也将目光投向了一个更容易落地的折中选择——NPO。
更接地气的折中方案
NPO(Near-packaged Optics,近封装光学)同样把光引擎从交换机面板移到设备内部,将其放在交换芯片附近,从而缩短高速电信号在电路板上的传输路径。
不过,光引擎仍然保留独立封装,可以通过插座或其他连接结构进行安装和拆卸。
这让NPO同时保留了两方面的价值:与传统可插拔光模块相比,它缩短了电信号的传输距离,有机会降低功耗并提高端口密度;与CPO相比,光引擎可以单独测试,也更容易返修或更换。
NPO市场正在进入生态加速建设阶段,规模化商用也在2026年开始受到更多关注。有市场消息称,谷歌下订的万个NPO产品已从2026年5月起陆续交付,2027年预计实现规模量产。TrendForce预计,CPO与NPO市场规模将在2030年突破390亿美元。
NPO距离全面放量仍需时间,但它的现实价值已经显现:既能帮助企业积累近封装光学的生产和运维经验,也能满足数据中心对光引擎独立测试、更换和维修的需求。
NPO和CPO背后,存在一项重要的技术支撑——硅光。
传统光模块大多采用分立器件组装模式,需要将激光器、调制器、探测器和分光器等器件逐一组装并对准。
硅光借鉴集成电路的制造工艺,将波导、调制器和光探测器等器件集成在硅基光子芯片上。这种集成方式可以缩小器件尺寸、缩短内部连接,也更适合通过晶圆级工艺扩大产量。
必须指出的是,硅光的应用并不局限于NPO和CPO,同样可以用于传统可插拔模块。如今,一些硅光芯片能够在平方毫米的范围内,部署上百个器件;部分研究型芯片的集成规模已经达到数千甚至上万个。
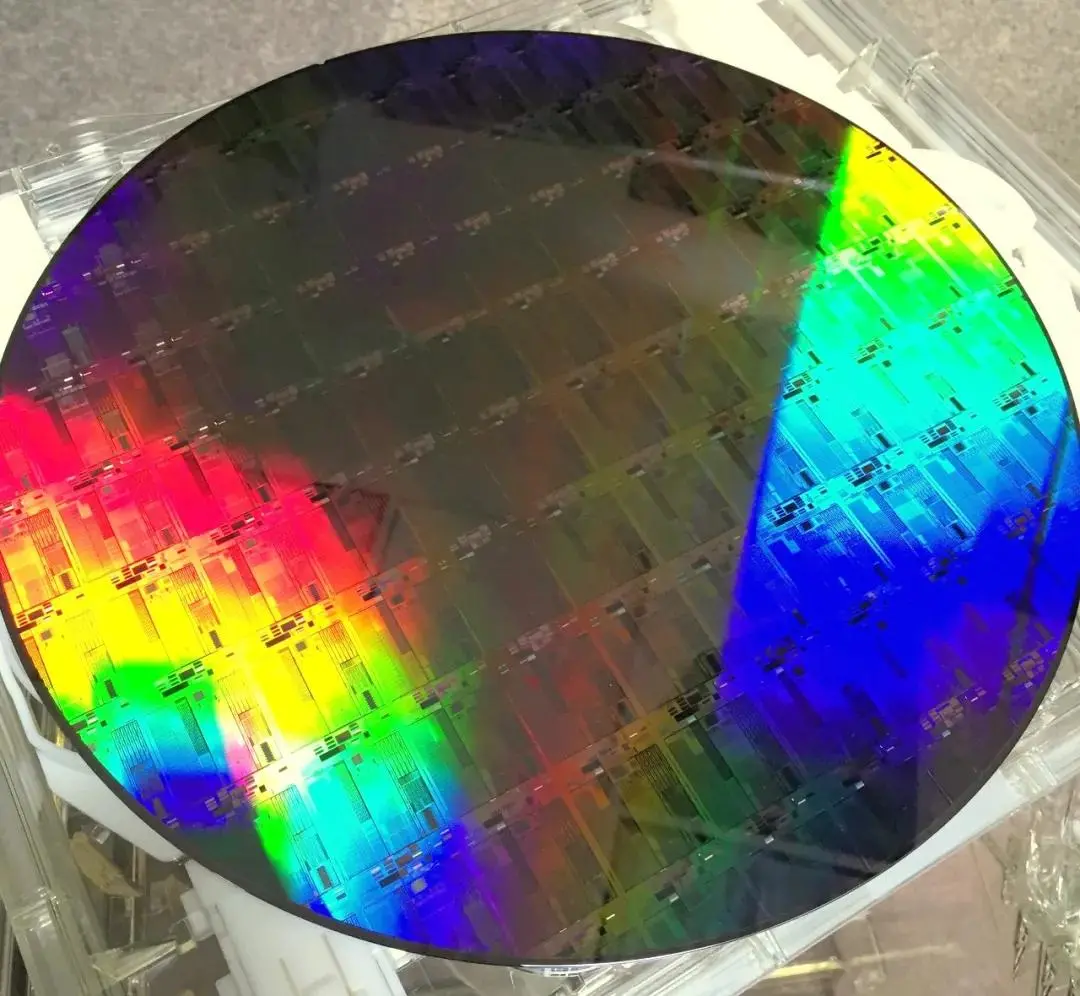
由此,当前光通信行业出现了两条同时推进的路径:硅光把原本分散的光学器件集成到芯片上,NPO和CPO则让光引擎进一步靠近交换芯片。
当芯片集成与封装架构同时发生变化,全球产业链原有的分工随之松动。
光通信产业链重排
全球光通信产业链长期呈跨国协作格局,不同地区在材料、芯片、器件、封装和规模制造等环节各有优势。
上游主要包括光芯片和电芯片。光芯片是完成光电转换的核心部件;电芯片主要负责驱动光芯片,以及放大和处理高速电信号。
欧美和日本的光芯片行业起步较早,相关企业凭借先发优势积累了核心技术和制造工艺。目前,国内企业也开始测试和验证国产光芯片,寻求国产化替代,推动光芯片产业提高自主化水平。
值得一提的是,制造部分光芯片需要一种关键的半导体衬底材料——磷化铟。磷化铟所需的金属铟供应高度集中,中国精铟产量占到全球总产量的70%。
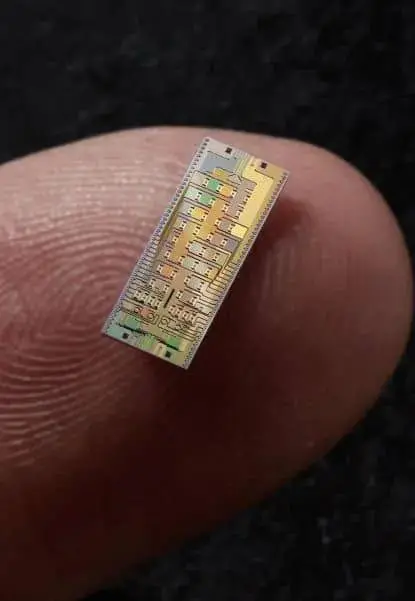
产业链中游主要包括光器件(也有观点将其划入上游环节)和光模块。
光器件是光模块的核心组成部分,会直接影响光模块的性能和稳定性。尽管高端光器件市场长期由美日等厂商占据,但中国厂商也开始面向全球客户供货。例如,天孚通信已经进入英伟达的CPO合作伙伴体系。
在光器件封装环节,由于需要将上游芯片与其他光学器件进行集成,该环节与芯片设计和制造工艺紧密相关。包括Coherent、Lumentum等垂直整合厂商,以及专注光器件、精密封装或系统组装的专业企业,都属于重要参与者。
到了光模块,该环节涉及各类光学组件的精密耦合、封装、测试和规模化交付,是中国企业优势最集中的环节之一。
根据LightCounting发布的榜单,按照2025年光模块销售额计算,中际旭创、新易盛和光迅科技分别位列全球光模块供应商第一、第二和第四名。
最后是下游应用端。现阶段,终端需求主要来自两类客户:第一类是传统通信运营商;第二类是受AI需求推动的云服务商和算力基础设施企业。这两大类客户通过庞大的采购需求,加快800G、1.6T和3.2T光互连技术方案的迭代。
随着光模块逐渐向NPO和CPO等新架构演进,这条产业链未来可能同时发生两种变化。
一方面,CPO将进一步模糊产业链、尤其是上中游之间的边界。过去分工相对清晰的企业,需要更早进入彼此的设计和制造环节。
另一方面,制造体系会更加区域化。中国企业仍然掌握研发和规模化交付能力,但部分产能正在向海外延伸;相关厂商已陆续在泰国、马来西亚等国家布局量产工厂。未来的全球分工既要考虑效率,也要兼顾区域产能和备份供应商。
从可插拔到NPO和CPO,光一路向芯片腹地推进,看起来没有半点回头的意思。
然而,可插拔并没有准备退场。2026年的OFC(光通信大会)上,一种被称为XPO(eXtra-dense Pluggable Optics,超高密度可插拔)的新方案受到关注。
在保留可插拔特性的基础上,XPO提高了单个模块的带宽和设备前面板的端口密度,并通过集成冷板改善高功率模块的散热能力。
不过,由于它仍然采用可插拔架构,交换芯片与模块之间依然存在高速铜互连,需要处理电信号的衰减问题。同时,XPO需要与液冷基础设施配合,也会提高部署要求。
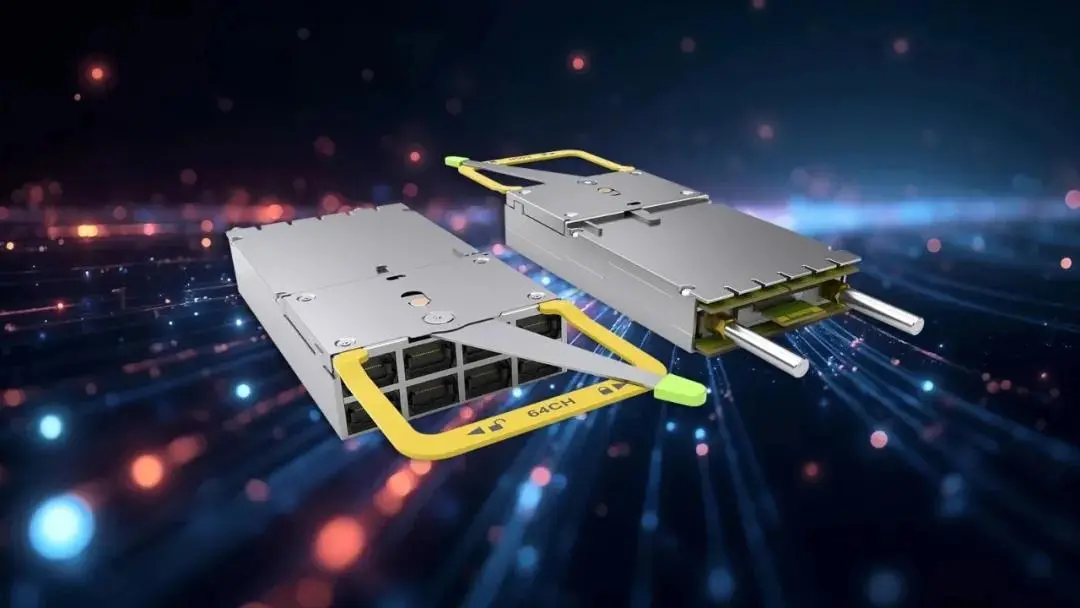
XPO
光通信的演进,远非一条一眼就能望到尽头的单行道。每种方案都要在性能、功耗、成本与可靠性之间寻找平衡。谁能率先把这种平衡转化为可以稳定量产的产品,谁就更有可能赢得下一阶段的话语权。
市场也不会止于两种、三种答案。新的岔路还会出现,更多玩家也将沿着各自选择…方向,写下新的注脚。
本文来自微信公众号“纪源资本”,作者:纪源资本,36氪经授权发布。