(本文作者为 Barrons巴伦,钛媒体经授权发布)
市场谈估值时,市盈率(PE)往往更受关注,市净率(PB)则容易被简化成一个“贵不贵”的标签。但对银行、房地产、软件和半导体等资产结构差异很大的行业来说,同样的PB并不代表相同的市场判断。账面净资产有多大、企业用净资产创造利润的能力如何,以及市场对未来增长有怎样的预期,都会影响估值。
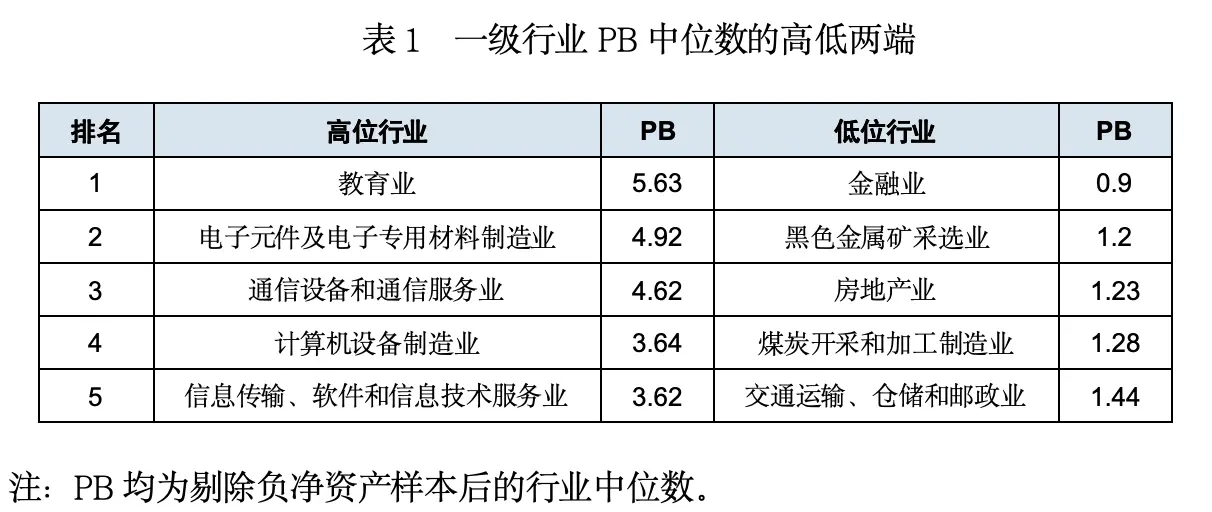
截至2026年8月31日,基于济安金信行业分类的A股统计显示,一级行业的PB梯队分化明显。剔除负净资产样本后,教育业的行业中位数PB为5.63倍,电子元件及电子专用材料制造业为4.92倍,通信设备和通信服务业为4.62倍;金融业则为0.90倍,房地产和煤炭开采加工相关行业分别为1.23倍和1.28倍。
这些数字呈现的不是一张简单的“贵与便宜排行榜”,而是资本市场如何为不同资产结构、盈利能力和增长预期定价。要理解行业PB,既要看行业之间的差异,也要看到同一个行业内部可能存在的巨大分化。
PB高低,先看资产结构,再看盈利能力
市净率可以理解为市场愿意为企业每一元账面净资产支付多少价格。对于技术、软件等轻资产行业,企业的品牌、技术、客户关系和研发积累未必能完整体现在账面净资产中;如果市场同时看好其盈利能力和成长空间,PB就可能处于较高水平。相较之下,银行等资产负债表规模庞大的行业,账面净资产基数较大,即使经营相对稳定,PB也可能低于1倍。
因此,PB高不一定意味着估值过高,PB低也不自动意味着被低估。它首先反映的是市场价格与账面净资产之间的关系,需要结合净资产收益率(ROE)、资产质量、盈利周期和行业经营模式一起判断。
细分赛道拉开差距:同是高PB,逻辑并不相同
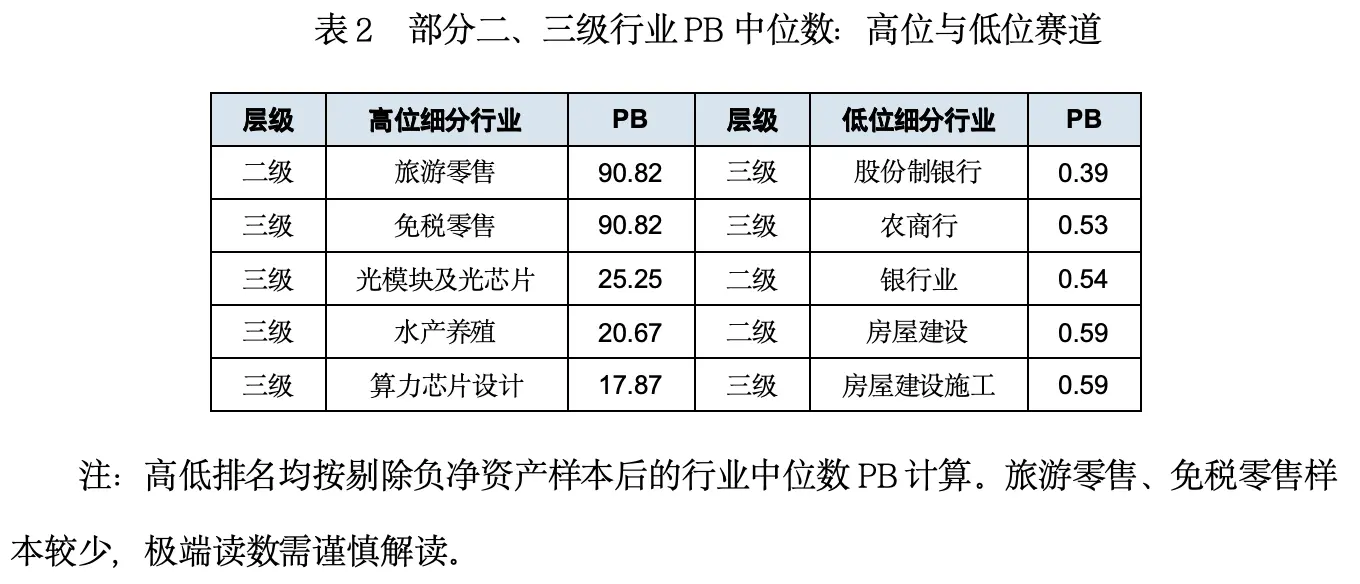
把行业进一步拆分,估值差异会更加突出。光通信的中位数PB为15.71倍,三级行业中的光模块及光芯片达到25.25倍,算力芯片设计为17.87倍,半导体设备为10.08倍。这些细分领域的估值,与市场对AI算力硬件需求、半导体产业链本地化和高端装备需求的预期有关。
但细分行业的高PB并不都意味着相同的产业趋势。二级行业旅游零售、三级行业免税零售的中位数PB均达到90.82倍,远高于其他行业;原始统计显示,这两个细分领域的样本数量较少。样本稀疏时,少数公司的资产结构和估值就可能显著影响行业读数,不能据此推断整个消费行业都享有同等估值,也不能仅凭极高PB判断行业未来表现。
这正是行业分类下沉的价值:一级行业只能呈现大方向,二、三级行业才能显示产业链内部的定价差异。不过,分类越细,产业特征越清楚,对样本数量的要求也越高。
低PB不等于差公司:资产结构与景气压力要分开看
低PB行业的内部逻辑并不相同。银行业的PB中位数为0.54倍,三级行业中股份制银行为0.39倍、农商行为0.53倍、城商行为0.60倍。银行系PB较低,主要与其资产负债表规模大、账面净资产基数高,以及净资产收益率相对稳定但不高有关;从本次统计看,银行系样本的亏损情况并不是解释低PB的主要因素。
房地产、煤炭、钢铁和部分建筑链行业则是另一种情况。除了资产结构因素,市场还会考虑行业景气、资产减值、盈利波动和未来现金流的不确定性。煤炭行业就是一个典型例子:剔除负净资产样本后的中位数PB为1.28倍,但原始统计中含负净资产样本的行业平均PB为负值,说明少数负净资产公司足以显著扭曲均值。
这也解释了为什么本文以剔除负净资产样本后的行业中位数PB作为主要比较口径。中位数不容易被少数极端值带偏,更适合描述行业中一只“典型股票”的估值位置;而平均数仍有参考意义,但在负净资产或极端PB样本较多时,需要额外说明其统计含义。
行业内部的分化,可能比行业之间更大
行业平均值有时会掩盖内部差异。以农副食品加工业为例,剔除负净资产样本后的中位数PB为2.09倍,但个股PB标准差达到56.57;石油和天然气开采业中位数为2.18倍,标准差为29.36;批发和零售业中位数为2.15倍,标准差为22.50。换言之,同一行业里,公司的资产结构、盈利预期和市场定价也可能相差很大。
这种分化一方面来自行业内部商业模式并不完全相同,另一方面也与少数极端估值有关。当行业平均PB明显高于中位数,往往意味着少数高PB公司拉高了整体读数,而不代表多数公司都处在同样的估值水平。对投资者和研究者而言,行业排名适合用来发现线索,不能代替对公司资产负债表和盈利能力的具体分析。

PB是一张估值坐标图,不是买卖清单
从一级行业到细分赛道,A股PB梯队呈现出清晰的结构性分化:轻资产、成长预期较强的科技与软件行业整体处于较高位置;金融以及部分地产、周期行业则处于较低位置。但这并不是一张简单的高低估值名单,而是不同资产结构、盈利模式和行业预期共同作用的结果。
读懂PB,既要看它处于什么位置,也要追问为什么处于这个位置。高PB需要盈利能力和成长预期支撑,低PB需要进一步区分是资产结构使然,还是行业景气与资产质量承压;而当样本量较少时,极端读数更应谨慎对待。只有把估值数字放回行业属性、公司财务和样本结构中,市净率才真正具有解释力。
数据说明
本文统计时点为2026年8月31日,股价采用当日A股收盘价,每股净资产采用最新一期(MRQ)财报数据。数据基于济安金信行业分类体系,覆盖45个一级行业、144个二级行业、369个三级行业,其中有效样本覆盖366个三级行业。正文主排名统一采用剔除负净资产样本后的行业中位数PB;原始报告同时计算含负净资产样本的行业平均PB。由于负净资产样本可能使部分行业平均PB大幅偏离典型个股水平,二者不宜混为一谈。本文为统计观察,不构成投资建议。
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问 Barron's巴伦中文网官方网站
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App