(本文作者为 AI大模型工场,钛媒体经授权发布)
文 | AI大模型工场,作者|齐马,编辑|星奈
最近一个多月,国内 Personal Agent 赛道突然变得拥挤。
阿里推进千问Go,腾讯探索独立个人 Agent,字节继续向手机系统级 Agent 延伸,阶跃星辰推出智能体手机,蚂蚁升级灵光,Today AI 则获得超过 2 亿美元融资。互联网巨头、模型公司和创业公司,几乎同时把目光投向了个人 AI 助理。
但有意思的是,就在各家争相推出自己的 Personal Agent 时,10 月 14 日,豆包手机助手披露的第三方 App 拒绝自动化操作名单中,出现了微信、淘宝、美团等一大批高频互联网应用。
一边是争相打造能够替用户办事的 AI,一边是现有互联网平台不愿轻易开放应用操作权限。
这恰恰揭示了中国 Personal Agent 产业的一重矛盾:各家公司都希望让 AI 成为用户的新入口,但未必愿意把自己既有的入口交给别人的 AI。
因此,比 Personal Agent 是否会成为下一款爆款应用更值得思考的是:它究竟在创造一个新的 AI 市场,还是在重新分配中国互联网原有的用户、流量和交易?
而这,可能才是理解当下中国 Personal AI 竞争的真正起点。
从 Chatbot 到 Personal AI,大厂的集体转向
中国大模型厂商的消费级竞争,过去几年换了三轮目标。
先拼模型能力:2023 年到 2024 年,各家在回答质量、推理、搜索和多模态上互相追赶,榜单分数几乎就是全部话题。
随后拼用户规模:从 2024 年的价格战打到 2025 年初 DeepSeek 的免费冲击,大模型 App 纷纷免费开放,配合大规模投放把盘子做大。
第三轮拼任务交付:2025 年 Manus 带火 Agent 概念,AI 开始连接工具、调用服务,试图从给答案走向交结果;到了 2026 年,千问在春节 6 天里完成了 1.2 亿笔 AI 下单——让 AI 替人完成交易,工程上不再是难题。
现在,新的一轮探索指向长期用户关系。既然单次办事已经跑通,难题就换到了别处:AI 能不能一直记得你,能不能在你没有开口的时候先想到你。
这轮变化不是 Chatbot 的功能升级,而是竞争目标的变化:过去企业争夺用户的一次提问、一次搜索,回答结束,价值兑现完毕;现在它们争夺的是用户持续交付事务和需求的机会。谁承接的事务越多、越久,谁对用户的理解就越深,这条关系就越难被替换。
Personal AI 到底创造了什么新价值?
可以拆成两种需求。
一种是增量需求:过去因为复杂、琐碎、需要长期记忆而没人能满足的事情。航班延误理赔就是典型——索赔要排队找客服、磨方案,很多人算过账后干脆放弃。当 Agent 自己排查订单、联系客服、拒绝代金券坚持现金,把 70 元打回用户账户时,被放弃的需求就被重新激活了;这类需求过去不是不存在,而是办理成本高于收益,Agent 把成本压到接近零,原本不会发生的服务调用和交易就发生了。
另一种是存量替代:订票、购物、比价、预约,过去用户在 App 里自己完成,现在交给 Agent 执行,只是换了路径,没有创造新交易。
两者的比例决定产业的走向。增量足够大,这是一个新市场;存量迁移为主,它就在重新分配既有平台的流量和用户关系。答案现在还看不清:Sensor Tower 数据显示,Meta 的 Muse 上线 13 天下载突破 250 万,初期日活接近同期 ChatGPT 的 3 倍;但 TickerTrends 追踪显示,它的日均净新增用户随后从 9 月峰值 19.8 万降到 7.4 万,降幅 62.4%。好奇心被证明了,长期高频使用还没有。
入口的竞争逻辑变了。
Personal AI 一旦成立,入口的竞争逻辑也会跟着变。
过去平台的核心逻辑是吸引用户进入自己的 App,在平台内完成搜索、选择与交易;Personal AI 试图把这一步拆开:用户向 AI 表达需求,由 AI 决定调用什么服务、走哪个平台。
竞争的标的,从"用户停留在哪个 App"变成了"谁理解需求、组织服务、决定执行路径"。也就是说,Personal AI 真正值得关注的不是多了一个 AI 应用,而是它可能把需求入口与服务交付平台分离开来——这一分离,为下一轮互联网竞争打开了空间。
同一场竞争的不同打法
入口一旦可能分离,各方就必须落子。过去一个多月的动作放回各自的家底里看,是五种不同的路径:各自想获得什么、需要守住什么,决定了打法。
阿里亮出的答案是千问Go:10 月 13 日亮相,内嵌于千问 App,并非独立应用。首批演示场景——航班延误理赔、淘宝价保、汽车保养询价预约——链路长、变量多,而且全都落在阿里自己的生态里:理赔款打进支付宝,价保在淘宝完成。
9 月云栖大会上,千问宣布依托 Qwen 3.8 的 Agentic 能力打造 Personal Agent,服务 3 亿用户;此前它已经能在购物、出行、物流等数十个领域办事,千问Go 把半径扩展到需要反复查看、沟通、比较的长事务。
阿里的特殊之处在于,它同时握着个人 Agent 和交易平台,覆盖从需求到订单的完整链路。千问Go 更像旧生态的整合器,而非新入口——把淘宝、支付宝、高德、飞猪装进一个对话入口。问题是,当搜索、推荐和交易越来越多由 AI 完成,淘宝的竞价排名怎么定价?
摩根士丹利预测,中国消费 AI 可变现市场到 2030 年约 3000 亿元,主要收入仍是广告和佣金——盘子可能变大,收钱的位置可能换人。让交易留在自己体系里,是阿里这道题的关键。拒绝名单里阿里系应用有 23 款:自己的 Agent 可以动淘宝,别人的不行。
与阿里押注交易不同,腾讯的底牌是连接。坐拥微信,腾讯仍然在微信之外铺开了多条 Personal Agent 战线。
9 月底,云端个人助理 LightVela 上线,通过微信接入、全天在线;10 月又传出腾讯在开发独立 App"元宝助手",给予它独立于元宝主 App 的运行空间和权限,承载长周期任务和长期记忆;PC 端的 Marvis 也在 9 月下旬把定位从"修电脑"升级为"AI 管家",转向管理个人数字资产。花旗报告预告,腾讯月底还将更新混元 Hy4、WorkBuddy 与小微的产品和策略。
微信内则动得很克制。6 月,微信发布小程序接入 AI 生态的指引,京东、美团、携程、滴滴等官宣接入;原生助手"小微"同月开始灰测,能发消息、调起小程序点单,付款仍由用户确认,9 月又内测"小微 AI 社交"。这些动作方向一致:服务走小程序,支付走微信支付,身份和关系留在微信里。
企业微信是另一个切口:10 月 14 日,WorkBuddy 以机器人身份进入企业微信通讯录,在企业授权范围内调用消息、文档、会议、网盘等十大能力,QuestMobile 9 月数据显示它已是办公类 Agent 的月活第一。
两条线并行,是因为微信同时是腾讯最大的优势和约束:14 亿月活、关系链和服务闭环都在微信里,但这也意味着 Agent 在微信内犯的每一次错误,都会直接传导到腾讯的商业基本盘。
所以在五家里,腾讯的姿态最矛盾——它离 Personal AI 的核心场景最近,试错成本也最高,于是把更激进的产品形态放在微信之外,微信本身只维持灰度范围内的小范围测试。
腾讯的难题是入口太贵重,字节的难题则是入口不够深——它的问题不在用户,豆包月活过亿,与 DeepSeek 位居国内 AI 应用前二;缺的是权限。
豆包手机助手去年 12 月随中兴努比亚工程机 M153 亮相,今年 9 月发布消费者版,搭载它的 NaviX Ultra 开售,5999 元起,预约接近 40 万;内部还在内测个人助理"小豆"。手机助手走 GUI 路线:视觉识别读屏、模拟点击,不依赖 App 厂商开接口,但操作绕过 App 原有的交互和分发体系,容易撞上风控——技术预览版上线时就出过微信账号被强制退出、淘宝登录受阻的状况。
10 月 14 日,豆包手机助手公布 SAEP 协议 30 天公示结果,同时披露拒绝清单:155 款应用,覆盖通信、社交、电商、出行、支付等几乎所有高频场景,腾讯系 66 款、阿里系 23 款;千问、元宝、WorkBuddy、DeepSeek、Kimi 这些 AI 应用也互相拒绝。
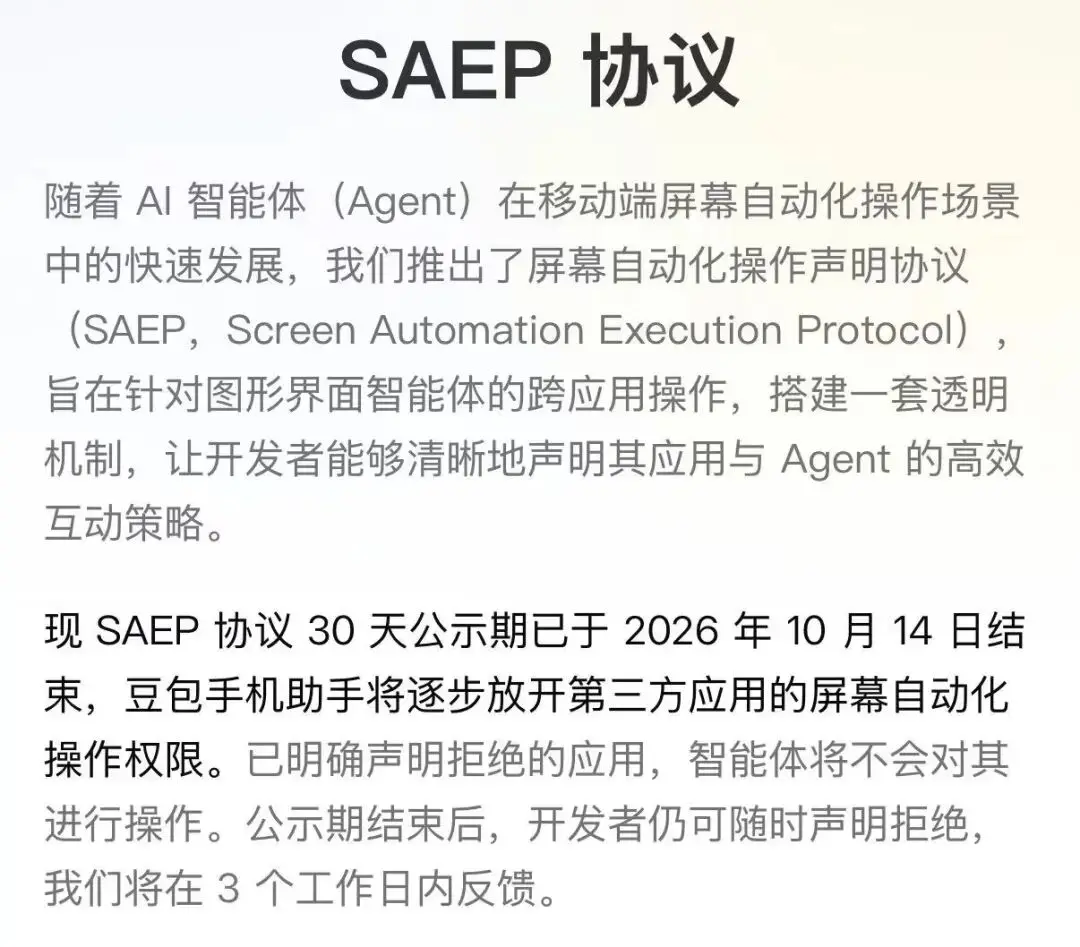
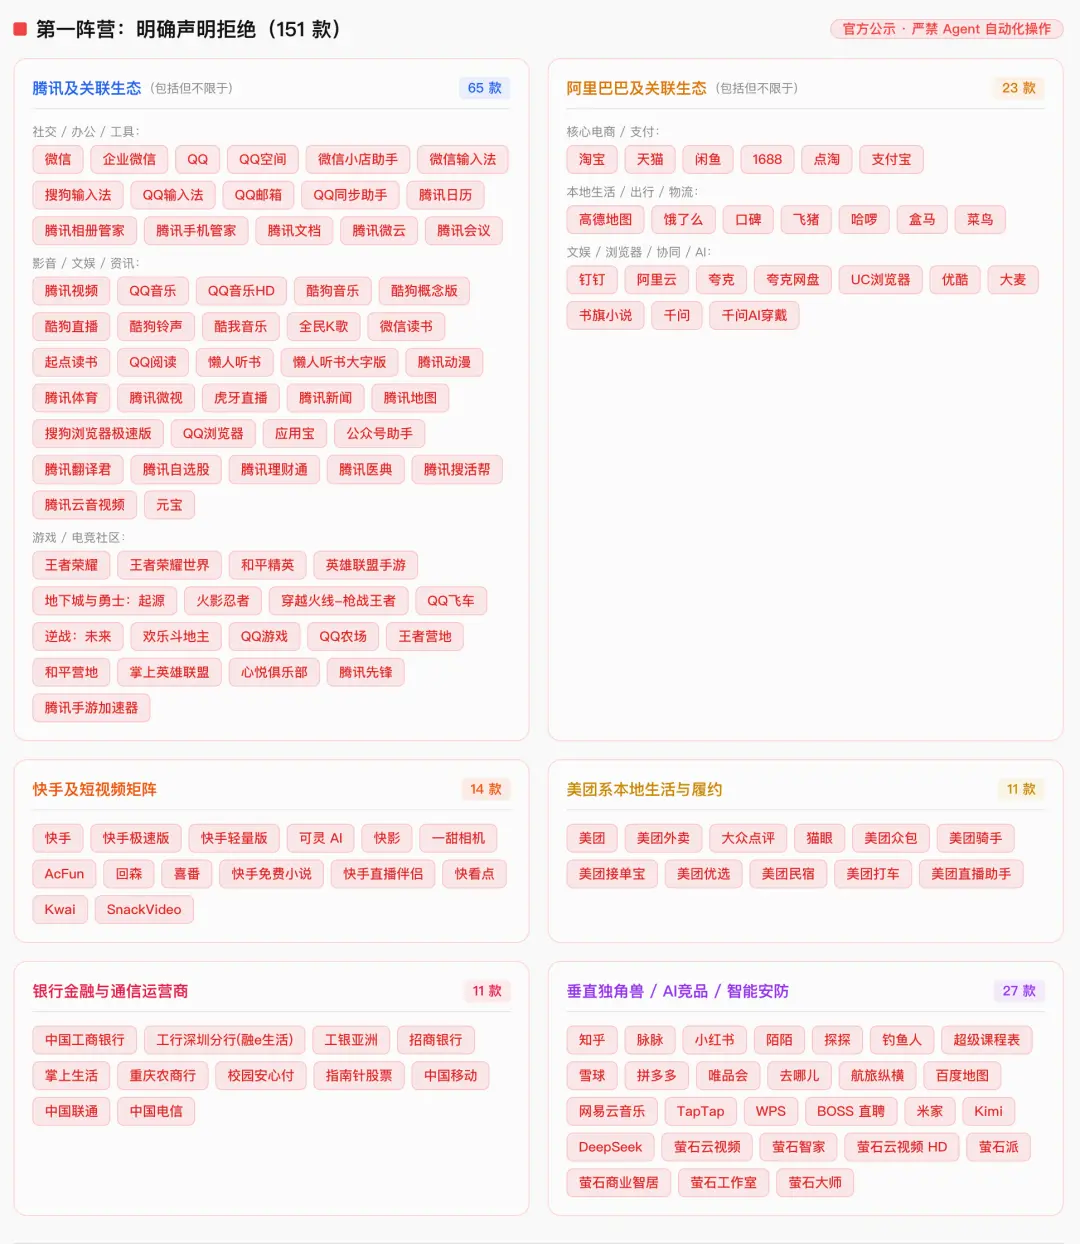
字节同时押注 App 和手机系统,是因为独立 App 拿不到执行权限,只有系统级入口才能读写屏幕、调度其他应用。但这也让它成了最依赖别人开放的一方:跨应用办事是它的核心卖点,这个前提恰恰掌握在 155 款拒绝它的应用手里。
它押的路径价值建立在别家生态的开放之上,而拒绝名单说明,别人并不打算开放。
字节是从 App 往系统走,阶跃星辰则一上来就把模型、系统和终端捆在一起。
阶跃星辰一上来就把模型、系统和终端捆在一起。
7 月 13 日,它发布 AI 终端品牌 STEPX、智能体操作系统 Step AOS 和个人智能体 Amoo;10 月 13 日,首款智能体手机 STEPX Neo 正式发布,定价 3999 元。
与豆包的 GUI 路线相反,阶跃走 API 合作路线:调用合作厂商开放的服务接口,首批对接携程、支付宝、滴滴、美团等——用户提出旅行需求,Amoo 可以订行程、叫车、付款,串成一条完整的任务链。这条路线不碰 App 厂商的核心利益,更容易谈成长期合作,但生态建设的压力全在阶跃身上:微信、淘宝、抖音愿不愿意开放,直接决定 Amoo 能完成多少任务。
模型公司为什么造手机?大模型的 API 生意卷进价格战,阶跃没有超级 App,也没有字节那样的流量,软硬结合是它拿到直接触达用户入口的少数可行路径之一。它不靠硬件利润,不做预装广告,不设硬性出货目标;
董事长印奇说:"硬件只是一个容器,最终大家用的还是那个 Agent 服务。"代价是,智能体手机这个品类还没被验证,而这套下注成立的前提,仍然是头部 App 的开放。
大厂要么有生态可整合,要么有流量可分发的用户规模,Today AI 一样都没有,唯一有的是不依附于任何平台的身份。10 月 21 日披露,公司累计完成 2 亿美元融资,投资方包括 IDG 资本、腾讯、五源资本、蚂蚁集团、红杉中国、传音控股等。创始人齐俊元此前是飞书产品副总裁、豆包 PC 端负责人,更早创办过 Teambition。
Today AI 什么都没有,除了一个身份:不依附于任何平台。10 月 21 日披露,公司累计完成 2 亿美元融资,投资方包括 IDG 资本、腾讯、五源资本、蚂蚁集团、红杉中国、传音控股等。创始人齐俊元此前是飞书产品副总裁、豆包 PC 端负责人,更早创办过 Teambition。
Today AI 国内版 9 月 25 日上线,主打持续观察和长期记忆:主动记录行程、项目总结、健康情况,通过 Connector 连接企业微信、微信读书、百度网盘、金山文档、腾讯会议等应用。
大厂做 Personal Agent,都要回答"动了自家 App 的蛋糕怎么办";Today 不需要保护任何既有商业模式,可以把自己做成不依附于单一平台的助理。但它的跨平台能力靠 Connector,而 Connector 都攥在平台手里。
更微妙的是资本结构:腾讯和蚂蚁一边推进自己的 Agent,一边都是它的股东——这可以理解为对冲,也意味着 Today AI 必须在两大股东各自的生态利益之间保持距离。
五条路径,指向同一个问题
五家的路径并不互斥,也未必是最终战略,但它们共同说明:Personal AI 的竞争,已经从模型能力比较,转向模型、用户关系、服务连接、操作权限与既有生态资源的综合竞争。
阿里押交易和履约,腾讯守高频连接,字节押分发和终端权限,阶跃从模型走到操作系统和设备,Today AI 押跨平台上下文。既有优势是起跑线,也是下一阶段转型的约束。
Personal AI 重塑互联网,最大的变量可能是中国的超级 App 生态
这五种打法最后都撞向同一个外部条件:中国的超级 App 生态。为了看清这道墙有多特殊,可以先看海外的对照样本。
海外的墙,和中国的墙
9 月 8 日,Meta 发布个人智能体 Muse。它运行在云端独立虚拟机里,用户通过独立 App 或 WhatsApp 交办任务,它能自己浏览网页、填表、下单、订行程;上线初期就接入了 Spotify、OpenTable、Ticketmaster、Plaid 等合作伙伴,没有合作的服务还能像人一样操作浏览器。
海外互联网服务相对分散,接口和浏览器给 Personal AI 留出了连接的基础。即便如此,冲突依然发生:9 月 20 日,亚马逊封禁 Muse 的代下单能力,理由是未经授权访问、疑似存储凭证、未表明 AI 身份——背后是 686 亿美元的年广告收入,Agent 绕过首页和搜索直达下单,广告位就失去了买家。
中国的处境更封闭。海外是分散服务上的点状冲突,中国是超级 App 体系:微信及 WeChat 月活超过 14 亿,抖音、淘宝都是 9 亿级的入口,服务、交易、支付和用户关系聚合在少数平台内部,数据互相隔离。155 款应用的拒绝清单,是这道壁垒最直接的呈现。
所以在中国,模型能力之外的生态整合能力,可能才是更关键的一环。
一场矛盾的竞争。
平台面临两难。如果第三方 Agent 帮用户比价、下单,消费者就不必再走电商平台完整的搜索、推荐和广告路径——平台可能因此新增交易,也可能失去流量分发和商业收益;如果限制第三方 Agent,又可能错过被下一代入口调用的机会。
更复杂的是,大厂自己的 Agent 也在动自己的 App:千问Go 绕开淘宝的搜索和推荐,未来的元宝助手会绕开微信内的服务分发。所以 Personal AI 带来的未必是"大厂对抗创业公司"的竞争,更像一场巨头主动推动、又必须谨慎应对的自我变革。
法律也没有给出裁决。8 月,美国第九巡回上诉法院撤销了亚马逊对 Perplexity 的初步禁令,理由是访问服务器的是用户本人,AI 只是工具——Agent 与平台的冲突,最终要在商业层面解决。也有平台在找第三条路:微信不选开放或封闭,而是自己当网关,服务走小程序,支付走微信支付。美团 CEO 王兴说,除了服务消费者和商家,服务 AI Agent 正变得越来越重要。如果这条路成立,未来的竞争不是"开放的 AI 对抗封闭的 App",而是"谁成为那个必须被经过的网关"。
价值链条可能重新切开。
未来的产业角色可以拆成三层:用户关系层,谁持续理解用户、承接个人需求和长期目标;智能调度层,谁决定调用哪个模型、哪个工具、哪个服务商;服务履约层,谁最终提供商品、内容、支付、出行等真实服务。
过去超级 App 把这三层整合在一个平台内,这正是其商业模式的基础;Personal AI 可能让它们逐渐分离。真正的问题变成:用户关系、任务分配权和交易收益,未来会不会属于不同的公司?那 155 款应用的拒绝清单,就是各方给出的第一轮回答。
四个还没有答案的问题。
第一,跨平台能力:Agent 能否持续、稳定地连接足够广泛的服务,SAEP 和 API 合作只是开始。
第二,用户留存:用户是否愿意长期把事务交给 AI,Muse 的下载爆发与留存回落已经给出过一次提醒。
第三,商业可持续性:摩根士丹利测算,Meta 平均每用户年收入约 70 美元,用户只消耗 5% 免费额度对应的年服务成本就达 124 美元,超过贡献的收入——成本能否覆盖,还没有人跑通。
第四,生态利益分配:Agent 负责选择、平台负责履约,流量、数据、收入和用户关系归谁?这是最难解的一个,因为它是利益问题,而利益问题,恰恰是中国超级 App 生态最擅长制造、也最不擅长让步的那一种。
回到开头的问题:谁在押注 Personal AI,谁又在害怕 Personal AI?答案可能是同一批人。押注者看到入口重组的可能,害怕者担心现有入口的贬值,两个身份如今重叠在中国几乎所有主流互联网公司身上。
这场竞争真正的壁垒,也许不在于 AI 记住了用户多少信息,而在于能否把一个人的个性化需求,稳定、可靠、低成本地转化为跨平台完成的服务。在中国,这既是一个技术问题,更是一个生态和商业问题。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App