(本文作者为 AIX财经,钛媒体经授权发布)
文 | AIX财经,作者 | 王汉星,编辑 | 魏佳
Q3的Meta可能是一众科技大厂中反转最大的一个,3个月前,它还是一个只会画AI“大饼”、只有高额投入没有产出、在大模型竞争中全面掉队的“失败者”,现在,它已经摇身一变成为Personal Agent先驱,重新回到AI竞赛的舞台中央。
变量就在于9月推出的个人智能体Muse,上线仅5天下载量便突破73万次,上线40天下载量突破1000万。
在Meta刚刚发布的Q3财报中,Muse的影响还没有体现在数据上,但即便没有Muse加持,这份财报依然算是亮眼。其整体营收和广告业务的表现都超出了市场预期,Q3实现营收646亿美元,同比增长26%;Q4营收指引为730亿至760亿美元,均高于市场预期。
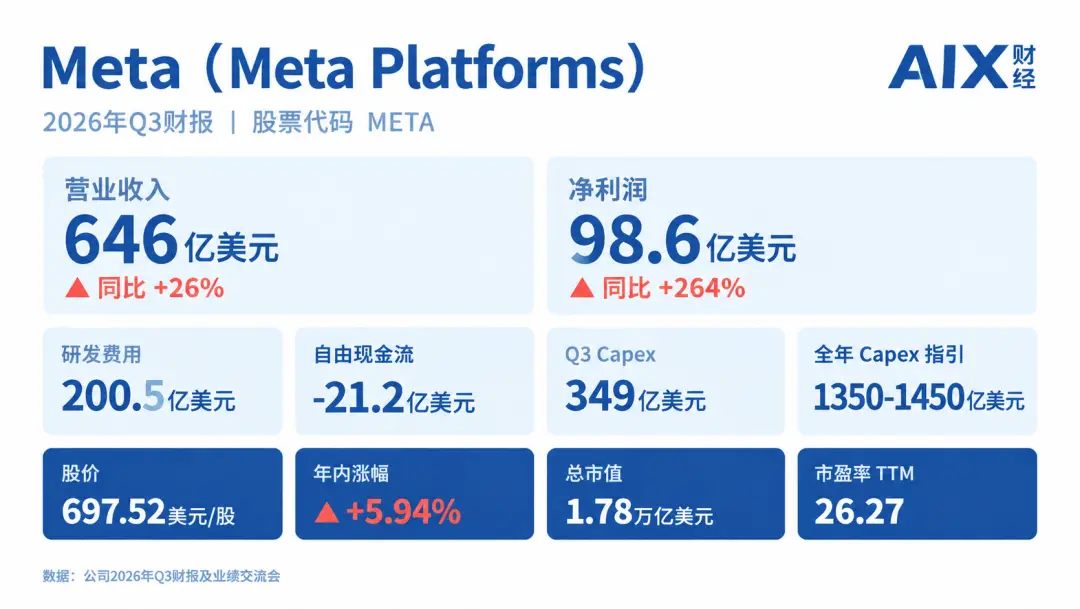
但Muse前期投入带来的影响已经开始显现。期内Meta的自由现金流转为负的21.2亿美元,这主要是由于高额的资本开支。
财报中,Meta管理层表示将继续上调全年的Capex指引,指引下限从1300亿美元提高至1350亿美元,上限维持1450亿美元。2026年前三季度,Meta已经3次上调资本开支预期,Q1整体上调100亿美元,Q2和Q3则是分别上调50亿美元的指引下限。
一位长期关注美股的券商分析师告诉「AIX财经」,只调预期下限是当前科技公司和AI产业链相关公司的普遍现象,这反映的是成本端的提升,主要是存储成本的上涨,而上限不变基本可以理解为预期不变。
不过市场并没有因为Meta的现金流转负而看衰公司,Muse的商业化前景依然被看好。
扎克伯格在之后的财报电话会上表示,个人AI智能体Muse将较公司以往产品更早启动变现,管理层预计2027年其计算成本效率提升十倍以上。
财报发布后,Meta美股盘后一度涨超6%,自Muse发布至今,公司的股价已经累计上涨超过13%。
97%的收入靠广告,AI的回报还看不见
Meta没有像微软、谷歌一样的云业务分部来单独展示AI相关的收入和数据,广告主业之外几乎没有其他的收入,广告本身也无法独立拆出AI的投资回报。
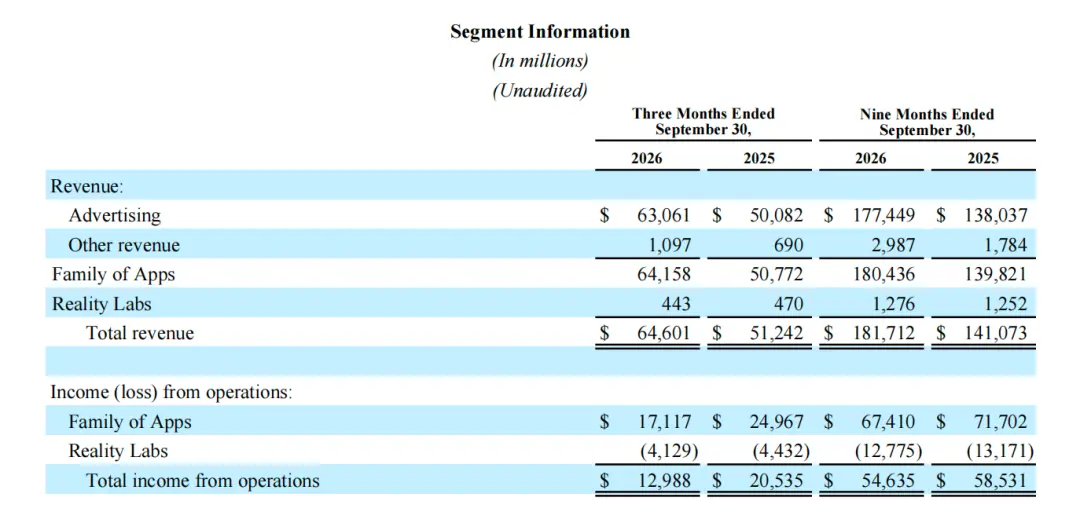
在Meta第三季度646亿美元的营收中,广告业务贡献了630.6亿美元,同比增长26%,占了总营收的97.6%。增长的动力是“量价齐升”。期内广告展示量同比增长10%,平均单条广告价格同比上涨14%。
量的扩张对应的是用户基本盘Family daily active people(DAP)在9月达到36.4亿,同比增长3%;价的提升,Meta在财报中归因于AI驱动的推荐与变现效率改善,并表示“AI投资已经通过更强的用户参与度、更好的推荐和更高效的货币化,带来了可观的增量广告收入”。
但具体多少收入提升是AI直接提供的不清楚。
广告之外,其他业务收入11亿美元,同比增长59%,Reality Labs收入4.43亿美元,同比下滑5.7%。
费用端,Q3总成本和费用为516.1亿美元,同比大增68%,但其中包含一笔98.9亿美元的一次性法律费用。8月,Meta与52个州的总检察长就青少年心理健康与社交媒体诉讼达成和解,总对价最高约185.9亿美元。这笔费用计入管理费用,直接把该项从去年同期的35.1亿美元推高至148.6亿美元。
剔除和解费用后,总费用约为417.2亿美元,同比增幅约36%,仍然不低。主要是由于研发费用200.5亿美元、同比增长32%,以及营收成本133.7亿美元、同比增长45%,前者对应模型研发的投入,后者对应数据中心的折旧与运营。
此外,值得注意的是,截至9月30日Meta的员工总数为66775人,较去年同期减少了大约1.2万人。一边砍人一边砸算力,Meta的成本在重新分配。
利润方面,期内经营利润129.9亿美元,同比下滑37%,经营利润率从去年同期的40%收缩至20%,但剔除和解费用的影响后,经营利润为228.8亿美元,对应利润率约35%,与去年同期基本处于同一量级。
Q3净利润98.6亿美元,同比增长264%,摊薄EPS为3.83美元。这个增速主要来自低基数,上年同期Meta因美国税法变更计提了约189.5亿美元的所得税费用,有效税率高达87%,净利润被压至27.1亿美元,本季有效税率回落至24%。
更能反映真实盈利水平的是调整后口径,剔除和解费用后EPS为7.40美元,有效税率17%。
现金流是这份财报里唯一的“红灯”。Q3经营活动现金流净额327.9亿美元,同比增长9%,依然强劲,但购置物业和设备支出了339.4亿美元,同比大增80%,把自由现金流拖入负值。
在现金流转负的背景下,Meta同步抛出了一个资本结构动作。董事会批准设立无投票权的C类普通股,2027年1月19日生效,届时将按1:1向A类、B类股东派发红股,效果等同拆股,但不改变任何股东的投票权。
首席财务官Susan Li表示,新股可用于融资、员工薪酬及收购等,同时保留现有A类、B类股东的投票权,维持创始人主导结构。此外她还强调,公司目前没有具体融资计划可宣布,此次股票股利派发本身也不直接带来融资现金。
这是在为日后发行无投票权的股权融资做准备。
大厂想抄Muse,先算这笔账
这份财报中,唯一被扎克伯格点名的新产品就是Muse。“本季度我们在向所有人交付个人超级智能的路上达成了重大里程碑,包括推出Muse和Muse Wonder,我们的首个前沿模型。”他在财报声明中说,“我们的投入正在兑现,核心业务强劲,各条战线都在提速。”
Muse的商业化目前主要依赖订阅费用,订阅用户相较于免费用户可以享受更多的服务,未来的商业化潜力在于交易抽成。根据扎克伯格透露,自9月8日上线以来,购物是Muse最高频的用例,超过25%的用户使用过购物功能,平均单笔消费超过200美元,上线第一周就因为交易规模超预期,Meta不得不与支付合作方Stripe协调提高信用额度。
在产品设计上,Meta为每个Muse用户配备了一台独立的云端虚拟机(Muse Secure VM),用户的文件、登录状态和应用连接都运行在这台隔离的电脑里,支付环节由Stripe生成一次性卡号,真实银行卡信息不暴露给Muse。
但合作与对抗同时出现。Shopify选择接入,让旗下商家的商品可以被Muse发现并完成结账,Instacart、Expedia也已达成合作;而占据美国电商约四成份额的亚马逊则阻止Muse在其网站执行操作,摩根士丹利将此举解读为一种谈判姿态,而非终局。
Muse点燃的是一场全球性的追赶。9月30日,OpenAI在年度开发者大会上推出个人智能体Dots;10月8日,谷歌发布Gemini智能体;Claude在10月22日推出了个人AI助理Claude Duet。国内大厂也在密集跟进,阿里在9月22日的云栖大会上宣布千问加速打造Personal Agent,10月13日宣布即将发布“千问Go!”,蚂蚁集团旗下“灵光”的新版本内测同样对标Muse;腾讯、字节也在推进相关的产品研发。
即便不考虑国内各家大厂生态相互独立,互不相通的问题,仅从成本角度来看,Muse都不是一个可以轻易复制的产品。
此前,摩根士丹利互联网研究主管Brian Nowak团队对Muse的UE模型做了测算,根据Token使用强度不同,每位用户每月的直接服务成本约为3至130美元,在使用每周Token配额25%的基准情景下,单用户月服务成本约37.12美元,其中既包含GPU推理,也包含用于任务执行的CPU沙箱。
对照Meta全球约70美元的年ARPU,用户哪怕只使用5%的免费额度,年服务成本约124美元,已经超过了Meta从普通用户身上一年赚到的钱。
云端虚拟机是算力成本之外的另一大支出去处,这意味着任何想跟进的大厂,都要做好长期烧钱的准备。Nowak预计,Muse真正的商业化形态最早也要到2027年底至2028年才能落地。
但Muse带来的估值溢价同样诱人,Muse发布并开始在社交媒体上爆火后,Meta的股价曾在一周内上涨接近13%,创下逾13年以来最佳单月表现。不少市场机构认为,Muse或许是自OpenAI的ChatGPT 横空出世以来,最具影响力的AI产品,并且纷纷上调了Meta的目标价。
从9月8日发布到Q3财报发布的这一个多月时间内,Meta的股价累计上涨13%,同期阿里巴巴港股下跌11%,腾讯港股下跌12.5%,这或许解释了为什么大厂们迫切地想要复刻一个“Muse”,哪怕它仍然是一个商业化不成熟、需要大量持续投入的产品形态。
至少Meta凭借它已经重新回到了AI竞赛的牌桌之上,3个月前,Meta还是那个需要证明自己不是“失败者”的公司;3个月后,轮到别人来回答这个问题了。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App