AI短剧出海产能过剩,亟待转向质量、留存与核心竞争力构建
当国内微短剧还在卷演员时,中国厂商已经带着AI“杀向”全球。
然而,在疯狂出海的背后,一个残酷的真相浮出水面:AI短剧已经占据了95%的产量,却仅仅拿下了4%的播放量。
当AI将内容生产的边际成本推向趋近于零,传统的内容壁垒随之坍塌。与之相对的是,分发端的流量成本依然坚挺,合规门槛仍在攀升。
这不仅是一次生产工具的升级,更是一场关于产业价值分配权的争夺赛。
01
从“产能神话”到“质量鸿沟”
AI对短剧生产端的改造是极其暴力的。相比真人短剧,AI短剧将单部制作成本从50-150万元压缩至5-24万元,制作效率直线提升60-100倍。
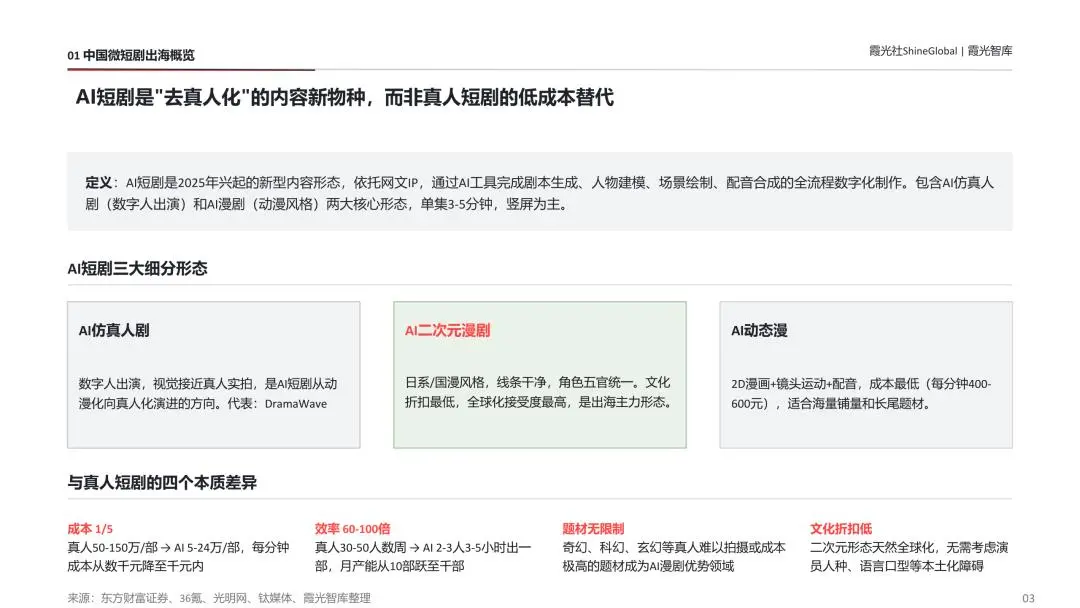
这种降维打击直接导致了产能爆发:2026年AI短剧市场规模预计将飙升至6.5亿美元,增速高达550%。
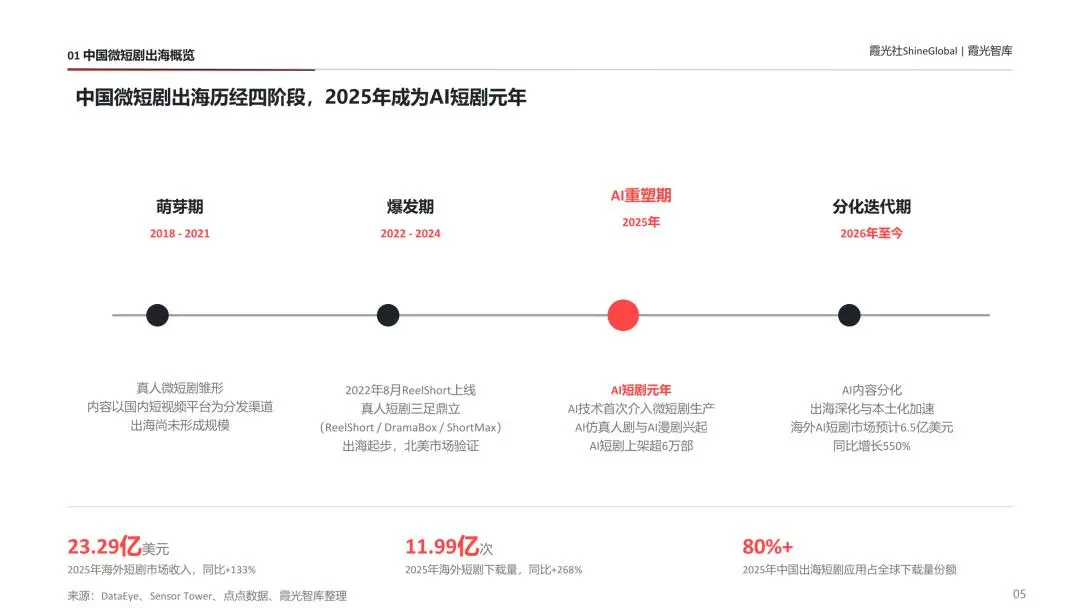
然而,这场产能盛宴的背后隐匿着一个残酷的现实。
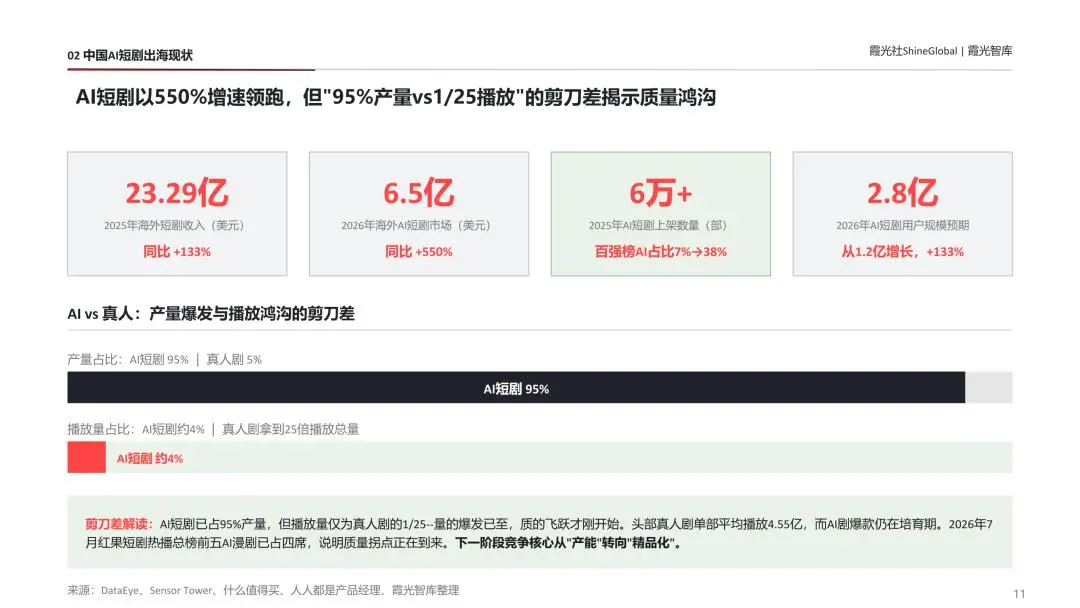
AI短剧已占据95%的产量,却仅换来4%的播放量,真人剧依然拿走了相当于其25倍的播放量。
AI带来的“量的爆发”已经彻底饱和,然而“质的飞跃”才刚刚开始。
2026年7月,红果短剧热播总榜前五中,AI漫剧占据四席。
AI短剧的竞争核心,正从“谁能造出更多剧”转向“谁能造不被划走的剧”。
02
被“流量税”吞噬的效率红利
很多人误以为AI省下的制作费就是纯利润。
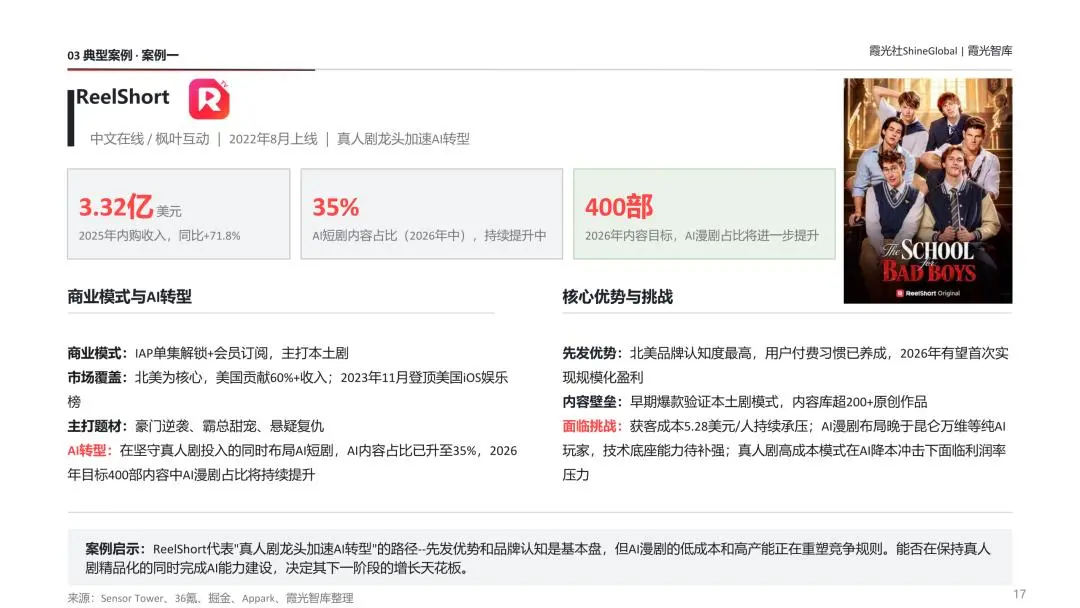
报告指出,海外短剧的投流成本约占出海总成本的50%,北美市场单用户获客成本高达5.28美元。
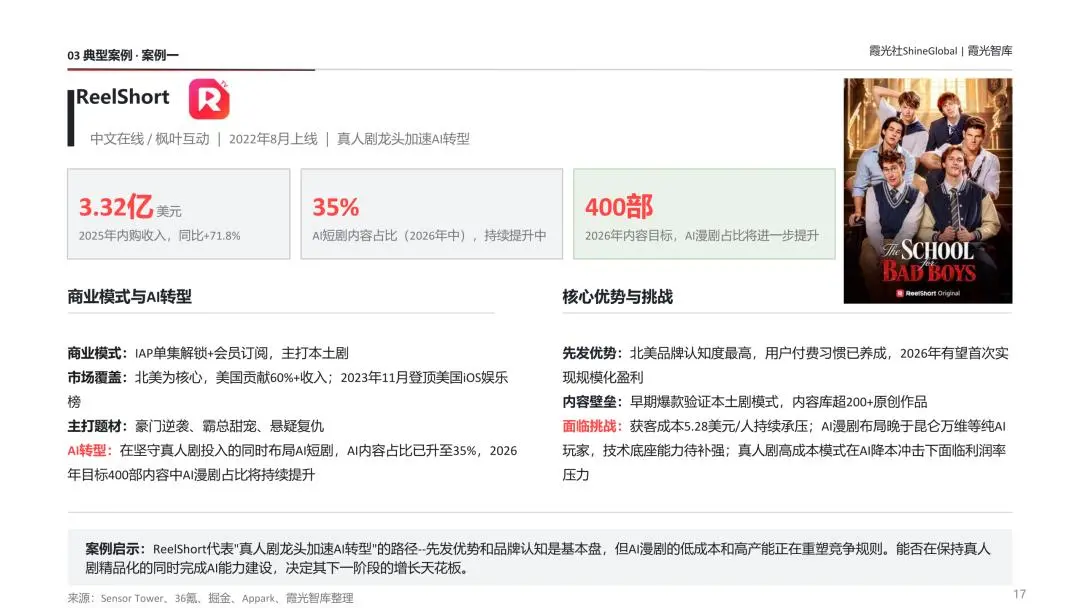
2025年,ReelShort内购收入虽然高达3.32亿美元,但在高昂的获客成本下,利润率持续承压。
当AI让内容供给的边际成本趋近于零,竞争焦点必然从“内容制作”转向“流量获取”。AI省下的制作费,实质上被竞价投放的“流量税”,重新分配给了Meta(65%)、Google(20%)、TikTok(10%)等掌握分发权的平台方。
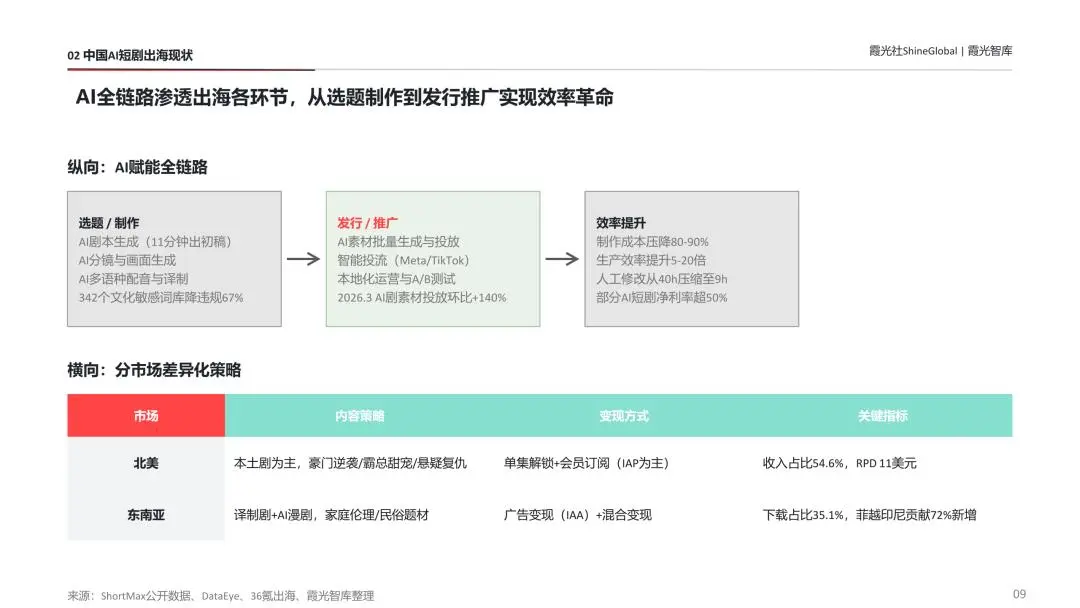
平台每推一部新剧都需要重新买量,AI提升的产能反而加剧了“生产-投放-流失-再生产”的循环消耗。产能越大,需要投放的素材越多,流量竞价越激烈——这不是效率红利,而是一个自我强化的成本陷阱。
03
谁在构建真正的护城河?
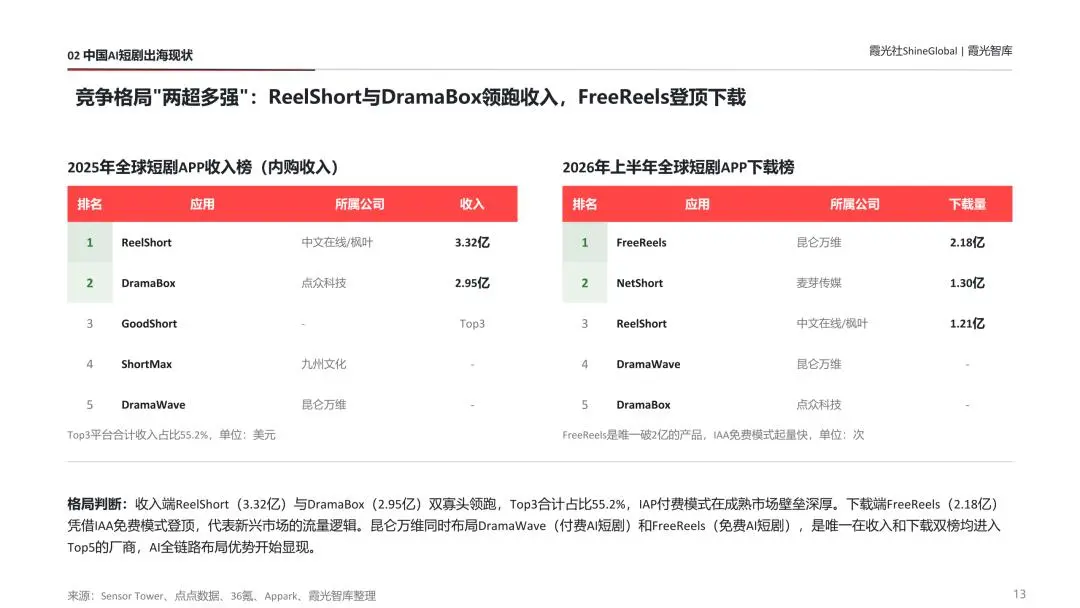
在流量成本与合规门槛的双重挤压下,AI短剧出海的竞争格局已从前期的“两超多强”(ReelShort、DramaBox领跑收入,FreeReels登顶下载)走向更深层的格局分化。
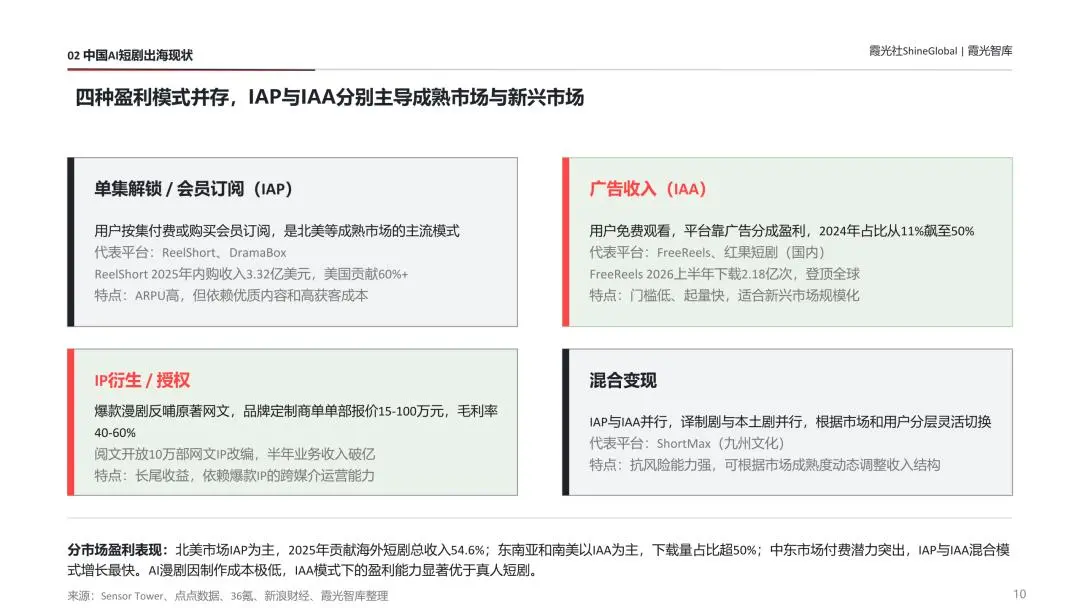
IAP付费模式在北美等成熟市场筑起双寡头壁垒(ReelShort与DramaBox领跑收入榜),而IAA免费模式则在新兴市场撬动流量规模(FreeReels登顶下载榜),昆仑万维凭借“付费+免费”双产品矩阵成为唯一双榜Top5厂商,印证了全链路布局的竞争优势。
技术底座派的降维打击:昆仑万维
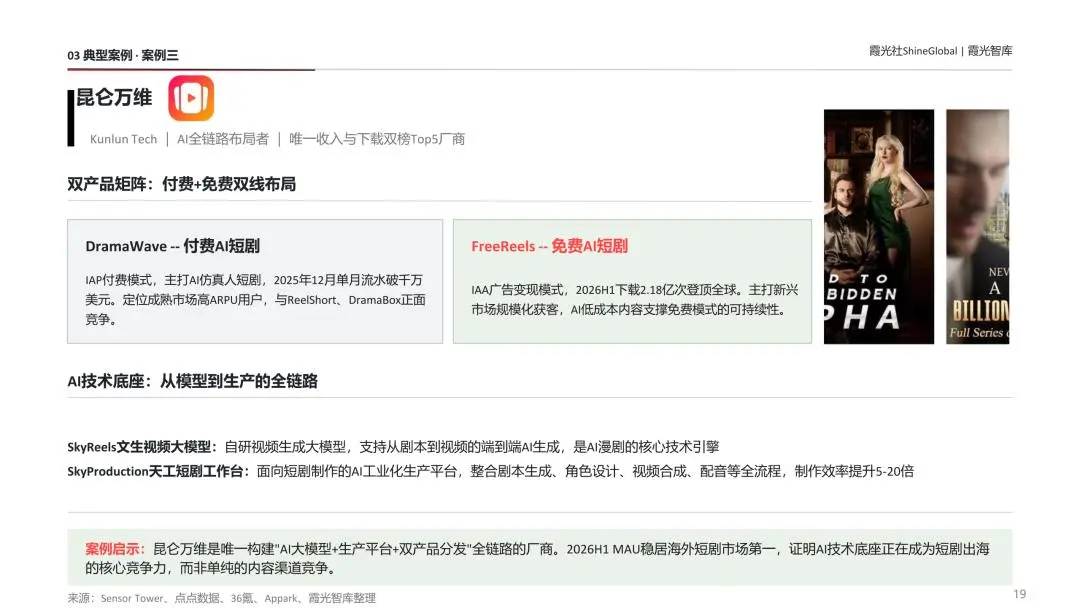
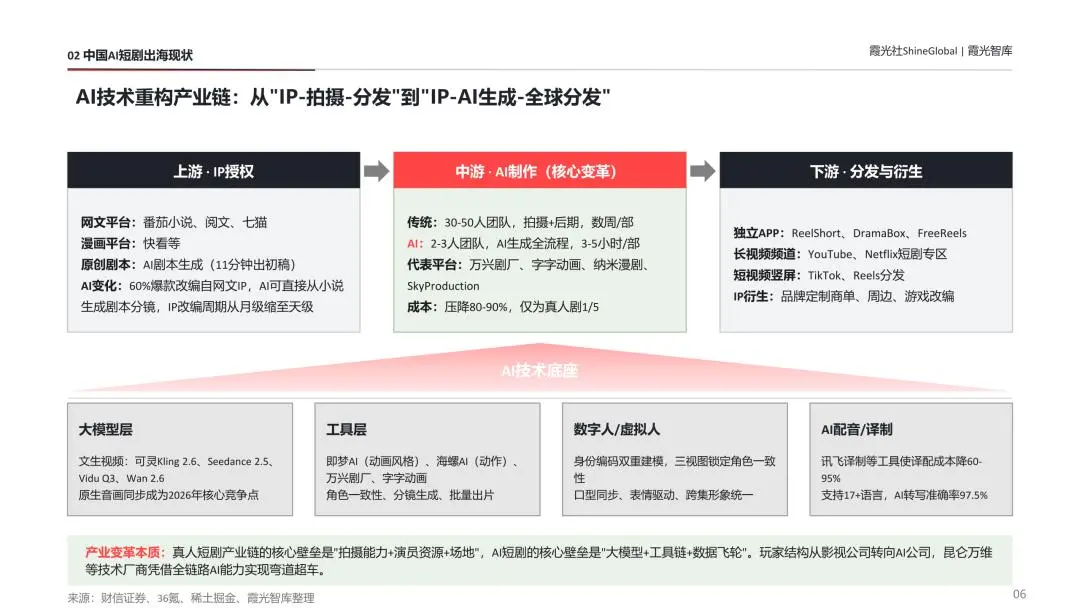
通过自研大模型(SkyReels)、工业化生产平台(SkyProduction)以及“付费DramaWave+免费FreeReels”的双产品矩阵,昆仑万维试图用“模型+工具+分发”的全链路能力建立技术护城河。2026上半年其MAU居海外首位,证明了技术底座正在成为…心竞争力。但代价是,技术壁垒的构建需要时间,推广费用增速快于收入增速,短期内仍面临亏损压力。
内容平台派的场景深耕:ReelShort、DramaBox
ReelShort的策略是用真人内容稳住品牌溢价,用AI内容覆盖长尾分发,AI内容占比已升至35%。
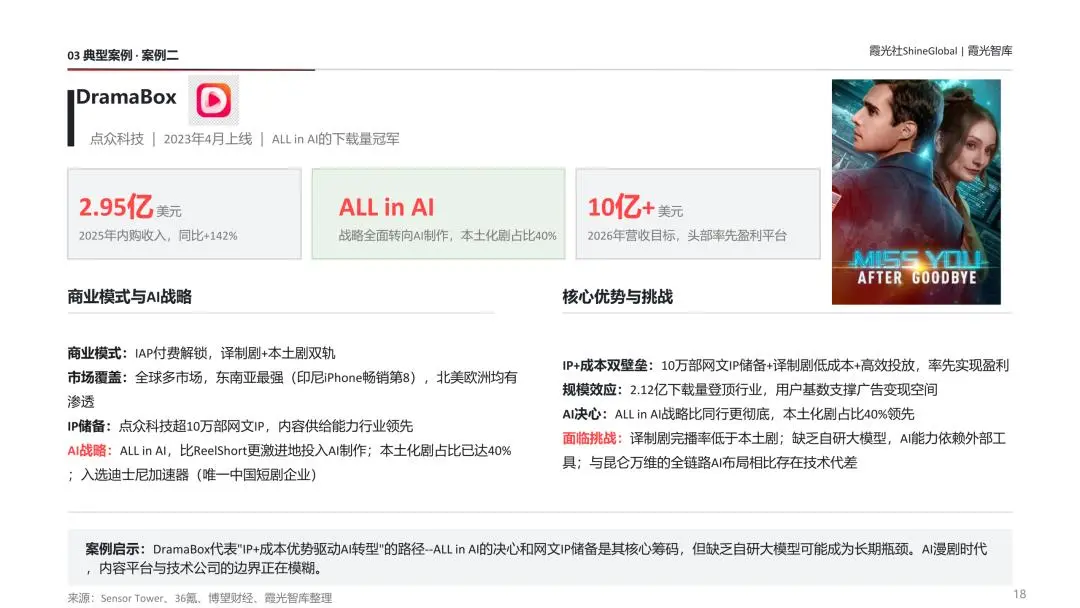
DramaBox则凭借10万部网文IP储备ALL in AI,本土化剧占比达40%(P18)。两者的共同点是:AI是杠杆,不是锚点。内容库和用户心智才是他们抵御技术波动的底座。
生态玩家派的规则重构:字节跳动PineDrama
平台级玩家以“免费+广告”(IAA)模式补贴市场,不追求单部剧盈利,而是追求用户时长和广告库存的规模效应。这种打法直接改变了游戏规则,对传统IAP付费平台形成了巨大的定价权侵蚀。
04
从“事后补丁”到“准入资格”
AI带来的不只有产能,还有巨大的合规风险。
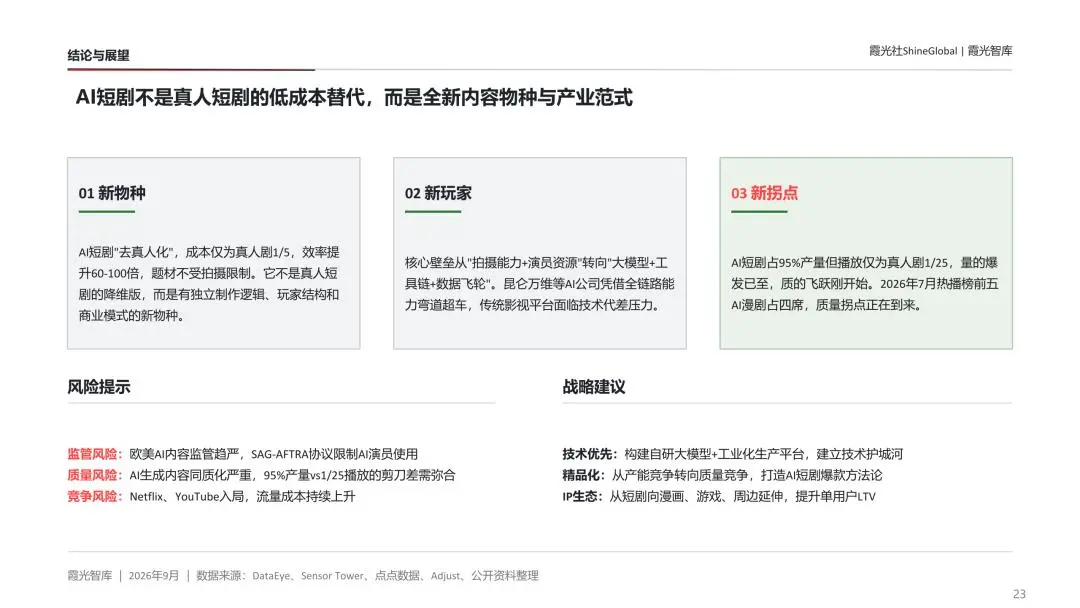
从国内广电总局的备案制,到北美SAG-AFTRA竖屏协议的限制,再到东南亚的宗教与未成年人保护审查,合规正从边缘成本项变成准入性门槛。技术能力的评价维度正在重构:一个AI内容生产体系是否具备原生合规能力(版权溯源、AI标识嵌入、敏感词检测),将直接影响其能否被分发。
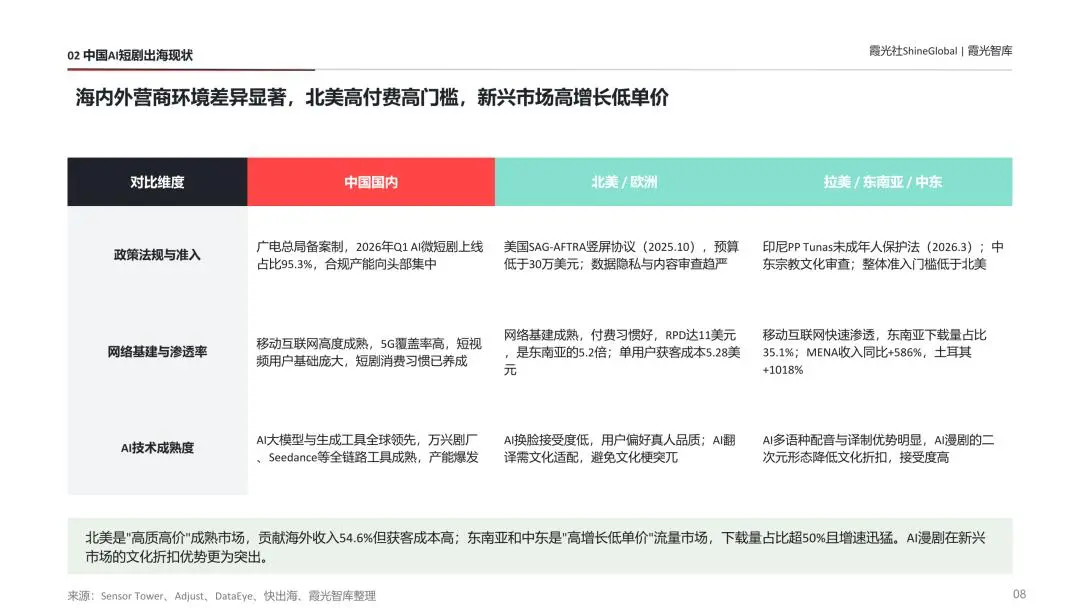
同时,服务生态的SaaS化趋势虽然降低了出海门槛,但也让中小团队在合规能力上形成外部依赖。当平台收紧标准时,缺乏合规基建的团队将首先被淘汰。
05
效率叙事的下一站
站在2026年的节点回望,AI短剧出海正从“供给侧规模扩张”向“全要素效率竞争”转换。
当制作成本不再是稀缺资源,价值必然向两端集中:上游的工程化可控性(能否稳定产出高质量内容),以及下游的分发权(能否以低成本获得用户注意力)。
根据报告预测,2026-2028年,我们将看到AI仿真人剧的成熟、互动短剧的兴起,以及原生多语言生成对文化折扣的彻底击穿。
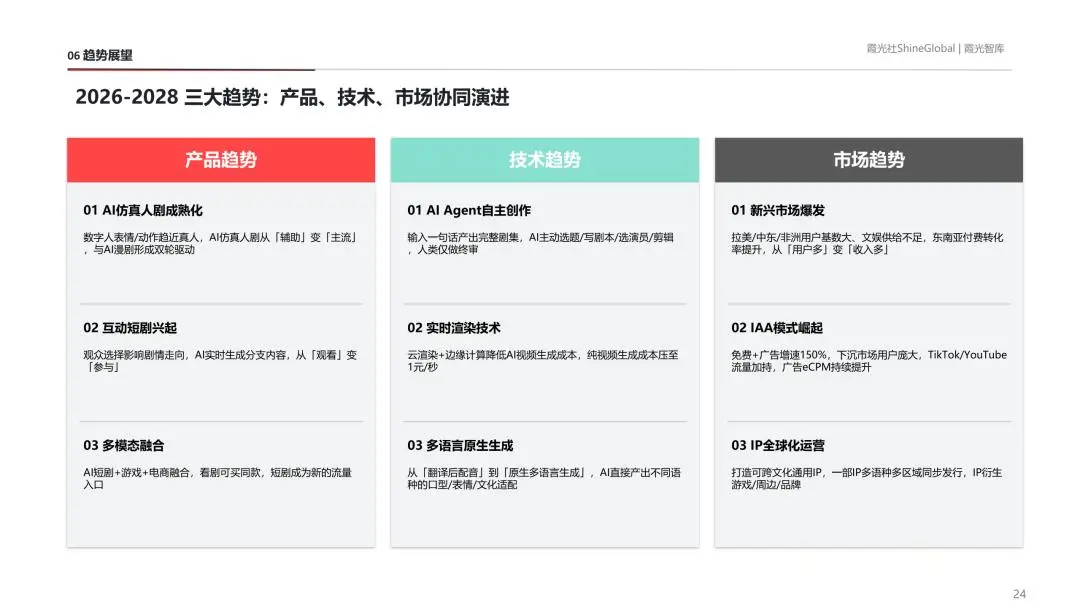
但在那之前,行业必须先跨过当前这道鸿沟——从“拼产量”转向“拼质量”,从“买流量”转向“做留存”,从“单一变现”转向“混合变现”。
对于所有出海玩家而言,现在需要回答的不再是“AI能帮我省多少钱”,而是:当所有人都在用AI降本的时候,我的不可替代性到底在哪里?
本文来自微信公众号“霞光智库”,作者:霞光智库,36氪经授权发布。