9月1日,邵天兰带着梅卡曼德登陆港交所。
仅仅9天后,这位掌舵着一家市值104亿港元机器人公司的CEO,就公开点名了估值200亿元的具身智能明星——银河通用,批评其通过所谓“数采中心”以及与地方政府、投资方、供应商之间的关联交易制造“虚假且不可持续”的收入。
更有意思的是,两家公司表面上是同行,实际上还存在上下游业务关系,银河通用还是梅卡曼德的客户。
既然如此,梅卡曼德为什么还要在这个时候开炮?
原因很简单,银河通用要上市了。
梅卡曼德阻击的其实不单单是银河通用,还有那40多家在港股排队IPO的具身智能公司。目前,国内超过百亿的具身智能��司几乎都已经明确启动或筹备上市。
梅卡曼德和银河通用真有不共戴天之仇?不见得。因为这不仅仅是一次阻击,也是自保。
自宇树上市后,在短短一个月不到的时间,其股价就下跌了超过50%。在宇树的影响下,9月1日上市的梅卡曼德机器人,也已经跌破了发行价。
上市后的连续下跌,彻底打击了市场对具身智能公司的信心。考虑到后面还有几十家在排队,筹码只会越来越多。
为了活下去,梅卡曼德必须尽可能把后来者挡在资本市场之外。
更关键的是,按照现在的上市节奏,明年年中开始,这批具身智能新股将陆续进入解禁周期。到那时候,如果前面的公司继续下跌,二级市场的价格会直接反过来压低一级市场估值。
今天还能按200亿融资,半年以后,可能100亿都没人接。
所以未来6个月,就是这一轮具身智能最后的上市窗口。对具身智能公司来说,晚6个月估值将天差地别。
供应商,把客户举报了
从业务上看,两家公司甚至算不上最直接的竞争对手,甚至还有合作关系。
梅卡曼德不做传统意义上的整机生意,核心产品是给机器人提供标准化的“眼、脑、手”组件,包括3D视觉、机器人算法和灵巧手。
银河通用走的是另一条路,强调具身大模型,重大脑,同时自己也做人形机器人本体。
据《21世纪经济报道》援引业内人士消息,银河通用还是梅卡曼德的客户之一。两家公司表面上是同行,实际上还存在上下游业务关系。
一个供应商,在上市10天后公开质疑了自己的客户,甚至还把桌子掀了。
原因很简单,银河通用要上市了。
公开报道显示,银河通用已经秘密递交香港IPO申请。而且不只是银河通用。现在几乎所有头部具身智能公司,都已经冲到了上市门口。
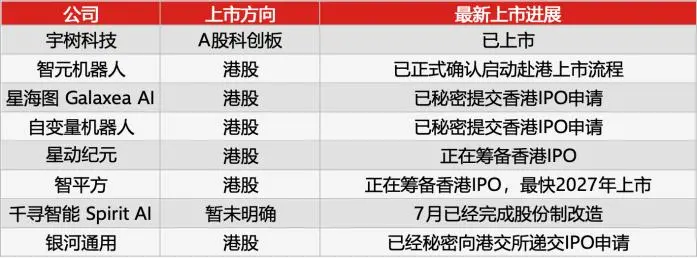
其中,除已经上市的宇树外,银河通用、智元机器人、星海图、智平方、自变量和星动纪元都已经明确启动或筹备上市。
事情到了这里,游戏规则就变了。
一级市场的时候,大家还可以一起讲故事,一起把行业估值往上抬。到了二级市场,就不一样了。
谁先上市,谁就能先拿到钱,而这些钱也终究会砸到同行头上。
说白了,在商场,特别中国的商场,哪有什么你好我好大家好。最好是我好,你不好。只有你死我活,胜者为王。
打了这么多年,互相有多少家底、几斤几两,大家都一清二楚。所谓共同推动行业进步,很多时候只是还没到必须分胜负的时候。
当你要上市了,准备背靠亿万股民搞死我的时候,那就不好意思了。
这套戏码,长沙人二十年前就演过。三一重工和中联重科,两家中国工程机械行业巨头同处长沙,杀得更加血腥。
当年三一重工准备H股上市,融资三百亿港币。就在临门一脚的时候,网上突然出现举报材料,称三一以“业务费”“春节公关费”等名义涉嫌行贿近600万元。
后来三百亿融资告吹,投行的过亿承销费该付还得付。
甚至还有财经记者因为收钱写中联重科数十篇负面稿,被判刑22个月。
这个记者收的谁的钱?经历了短信门、间谍门、行贿门、收购门、微博门、裁员门、搬迁门和举报门,逼得三一重工董事长梁稳根也来了句“我的财产乃至生命都是党的”。
上市窗口,只剩最后6个月
大部分行业里,龙头上市是件好事。
有了公开市场价格,后来者终于有了估值锚。龙头值1000亿,老二打个七折,老三再打个折,一级市场融资、IPO定价,大家都有账可算。
但具身智能却恰恰相反。
宇树上市以后,没有把行业估值锚住,反倒像按下了上市窗口关闭的倒计时。
8月19日,宇树科技登陆科创板。结果不到一个月,宇树股价已经跌到469元附近,距离高点跌去超过57%,2500多亿元市值就这么没了。
更麻烦的是,跌成这样,它还是贵。
按469元计算,宇树市值仍然接近1900亿元,是609.9亿元发行市值的3倍多。就连宇树自己的保荐券商中信证券,在IPO询价阶段给出的6—12个月合理市值区间,也只有506亿—559亿元。
宇树幸运的地方在于,它已经上岸了。留给后面人的,是一个越来越脆弱的市场。
9月9日,邵天兰发朋友圈的同一天,Reuters报道称,中国监管层正在提高人形机器人企业IPO的门槛,更强调持续收入、减亏能力和真正的技术创新。
A股这条路开始变窄。对很多仍在亏损、收入规模有限的具身智能公司来说,港股自然成了更现实的上市出口。
问题是,港股也没那么好混。
仙工智能已经较发行价跌去约21%,梅卡曼德机器人较发行价低跌了6%。要知道,它们上市时一点都不缺人抢。仙工智能公开发售超额认购约5935倍,梅卡曼德超过3800倍。
几千倍认购,上市以后照样破发。而后面还有几十家在排队,筹码只会越来越多。
投资人不买账的原因很简单,在可见时间内具身智能仍然很难跑通商业模式。
就拿商业化最“成功”宇树来说,今天的人形机器人,74% 还在科研和教育场景里打转。大家最爱讲的“进厂打螺丝”,在现实中几乎还没有真正发生。反而是企业导览、展厅讲解这类场景,占到了 50% 到 70%。
这意味着,当下行业的主流需求,本质上还不是生产力需求,而是展示性需求。
财报数据也印证了这一点。以梅卡曼德为例。2023到2025年,营收从1.81亿元涨到3.89亿元,复合增长率46.6%;毛利率从39.1%一路爬到64.6%。
但一看利润和现金流。三年累计归母净亏损10.44亿元,2023年销售费用1.86亿元,比研发费用还高出一截;经营现金流连续三年净流出,全靠外部“输血”。
另一家机器人龙头优必选也没好到哪去。上半年收入12.56亿,但归母净亏损高达3.11亿。
除了估值和业绩,还有一把刀没落下,那就是解禁。在港股,基石投资者锁6个月,控股股东以及公司高管一般要锁 12个月。
对于那些高估值、仍在亏损、主要靠远期预期支撑的科技公司来说,解禁几乎就都等于估值打折,这在过去一年已经有不少例子:
2025年12月,越疆上市一周年解禁,盘中跌超16%;
今年6月,图达通首次解禁,当天暴跌30.07%,当周累计跌幅56.16%;
同月,云知声一周年解禁,当天跌41.19%;
7月,极智嘉解禁首日跌不到5%,但一周下来跌了24.08%;
按照现在的上市节奏,明年年中开始,这一批具身智能新股也会陆续进入首轮解禁期。到时候,前面公司解禁大跌,二级市场会反过来压低一级市场估值。
今天还能按200亿估值融资,半年以后,可能100亿都没人接。
对于还在持续烧钱的具身智能公司来说,晚六个月,就是两个世界。从这个角度上说,未来这6个月,极有可能是具身智能最后的上市窗口。
本文来自微信公众号“硅基观察Pro”,作者:硅基君,36氪经授权发布。