(本文作者为 锌刻度,钛媒体经授权发布)
文 | 锌刻度,作者 | 孟会缘,编辑 | 李觐麟
从“东北子涵整治泰国高中”到“山东体育生插班韩国财阀学校”,这段时间,各省份的“AI留子”集体在韩国、泰国、美国校园出道,一集比一集离谱,却一集比一集上头。
在技术门槛已经低到“谁都能拍”的情况下,内容供给俨然开始以分钟为单位爆炸。仅抖音一个平台,上半年新增AI剧、漫剧就达22.19万部,相当于每几十秒就有一部全新AI剧或漫剧上线。只要一个创意被市场验证有效,就能迅速被复制、被改写、被卷成一场全民参与的赛博风暴。
不光用户端在发力,AI影视剧也在从边缘走向主流。首部上星AI长剧《后西游记》登陆湖南卫视黄金档,带动芒果超媒两日市值增长超百亿;《灵魂摆渡》AI系列分账票房突破1000万元,跑通了“AI+经典IP”的商业路径;首部AI院线长片《三星堆:未来往事》定档10月23日,显著带动影视院线板块内多个个股上涨。
繁华表象背后,真正的故事发生在资本桌上。可灵AI上半年收入突破15亿元,估值1228亿元;爱诗、生数、演语等多家公司在同一时间窗口传出上市消息,纷纷争夺“视频生成第一股”。
市场看起来很美,资本也已经开始下注,但谁能在讲完增长故事之后,交出利润答卷?
抢“第一股”,就是抢定价权
眼下,视频生成的市场热度堪称前景广阔。相关数据表明,AI短剧前5个月市场规模已达220亿元,全年有望突破400亿元;上半年用户规模突破6亿,机构预计2027年初将冲击7亿量级。
市场和用户规模反映的是需求端的爆发,而真正承接这种爆发、把内容生产需求转化为收入的,无疑是供给端的视频生成工具。
其中,可灵AI的营收数据表现,堪称给了业界一剂强心针。快手2026年中期业绩显示,可灵AI第二季度营业收入超过8.5亿元,同比增长超过200%;第一季度收入超过6.5亿元,同比增长超过300%。上半年合计收入超过15亿元,已超过2025年全年水平。截至2026年3月,可灵年化收入运行率(ARR)逼近5亿美元,而2025年同期仅为1亿美元,相当于一年时间翻了四倍。
而真正的野心,已经不在营收数据中了。2026年7月,快手宣布将可灵AI相关资产及业务整合至北京可灵,并启动独立融资。本轮融资上限约30亿美元,为目前全球视频大模型赛道规模最大的一笔融资,吸引了腾讯、阿里云、百度、中信证券投资等产业与财务资本入局,国家人工智能产业投资基金和正大机器人也在8月底完成追加投资。按照融资完成后的计算,可灵估值约1228亿元人民币,在对应时点,其私募估值一度超过母公司快手的二级市场市值。

图源:港股通AiH
融资落地后,市场传出可灵AI筹备港股上市的消息。2026年10月,据彭博社报道,可灵AI已选定中金公司、高盛和瑞银作为香港IPO承销商,目标最快于2027年启动上市,拟募资至少10亿美元。
实际上,围绕“第一股”的争夺,在资本市场层面早已暗流涌动。
其中,爱诗科技宣布整体C轮累计融资29.8亿元,据媒体援引知情人士信息,其年度经常性收入突破4000万美元,约80%收入来自C端订阅,市场传闻已秘密递交港股招股书,有望冲击行业 “视频生成第一股”;生数科技已完成股份制改造,相关报道显示,其2025年用户规模与营收均实现十倍以上增长,市场消息称公司正评估赴港上市,计划募资超5亿美元,并与中金公司、中信证券开展上市相关合作;演语科技完成近3亿美元B+轮融资,截至2026年5月年度经常性收入已超过3亿美元,公司向投资人给出的指引是年底ARR有望冲击7亿美元,同样传出IPO消息。
多家公司在同一时间窗口被外界寄予上市厚望,并非巧合。
一方面,视频生成赛道经过两年多的混战,技术路线逐渐收敛,头部公司与尾部公司的差距已经拉开,资本不再愿意为“可能性”买单,而是要求看到可验证的收入曲线和上市退出的清晰路径。
另一方面,稀缺的“纯视频生成标的”对二级市场资金具备天然吸引力,谁能在技术叙事尚未退潮、收入曲线仍在陡峭上行、而二级市场对AI标的的稀缺性溢价尚未被稀释之前完成挂牌,谁就能以最小的稀释代价换取最大的流动性溢价。
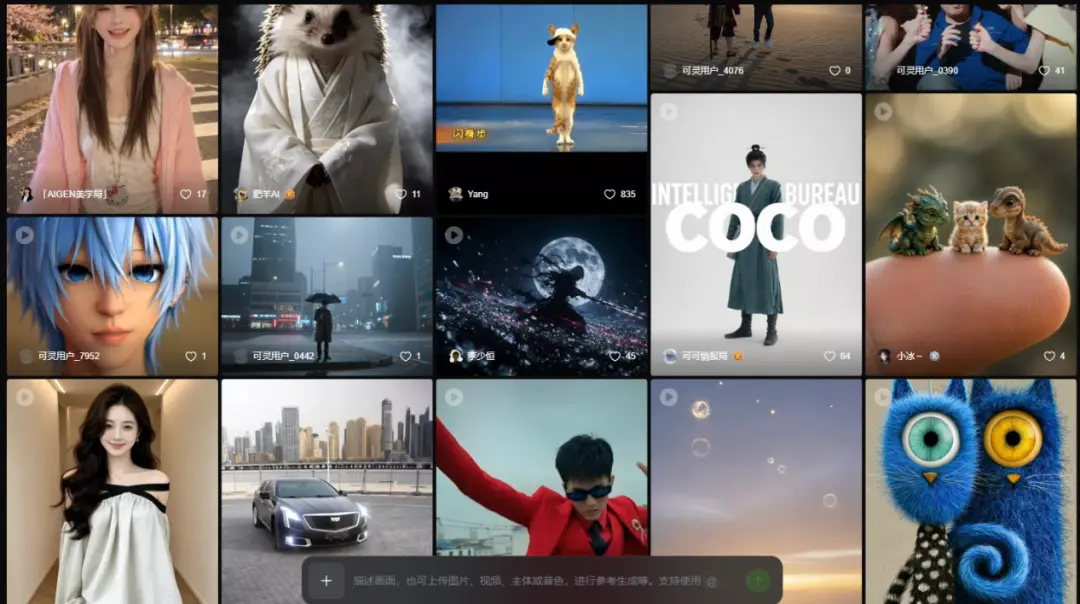
图源:可灵AI创作台
当然,“第一股”的争夺还有一层隐性动机:第一家公司上市以后,会成为后来者的参照。它表现得好,同行可以继续讲述相似的增长故事;它表现得不好,后来者面对的就可能是更谨慎的投资者、更低的估值和更严格的上市要求。
当资本窗口随时可能发生变化时,抢先上市,意味着先手优势。
三道坎拦路,利润闭环最难解
营收增长的故事已经讲得很好了。但资本市场要看的,不只是模型有多惊艳,而是这门生意能否持续赚钱。从“商业闭环”到“利润闭环”,中间隔着三道考题。
其一,盈利路径能否被验证?
可灵2024年净亏损5亿元,2025年净亏损扩大至19亿元,经媒体测算,2025年至2026年一季度的5个季度累计亏损超过20亿元,截至2025年末净资产仅为-900万元。亏损的根源在于成本结构,AI视频生成服务和传统SaaS存在本质差异:传统SaaS产品,用户使用不会带来显著新增成本;而AI视频企业的成本发生在用户实际消耗token、调用模型生成视频的环节。
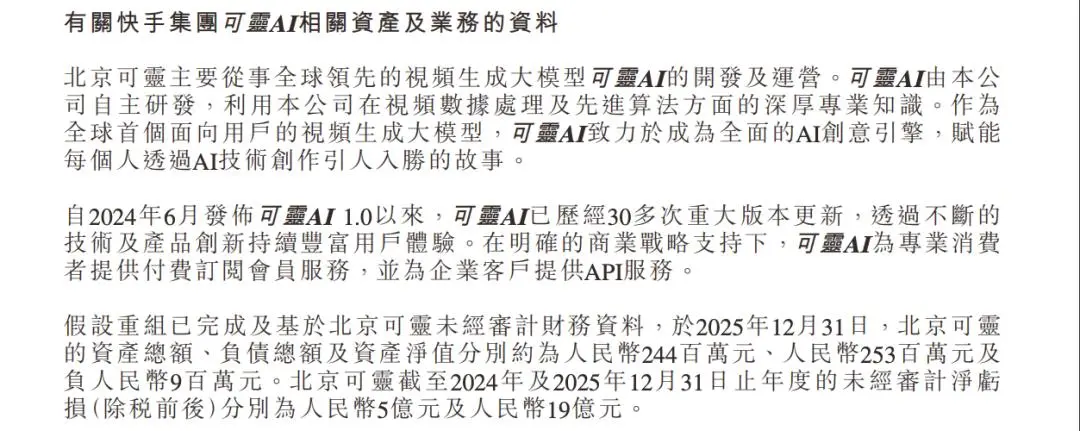
图源:快手公告
说得更直白点,模型生成的视频想要达到要求,通常需要反复修改、重新生成,这些失败和返工实际上都是成本。即便单次推理能够实现正向毛利,前期模型训练、硬件设备折旧、研发开支等大额固定成本仍难以摊薄。
公开市场固然可以容忍亏损,却需要看到亏损收窄的趋势性证据,以及一条指向盈亏平衡的清晰时间表。
其二,算力成本能否被消化?

视频生成的推理成本远高于文本模型。每生成1秒视频需渲染约30张图像,最终可用率仅5%至10%,意味着每产出1条合格视频,背后有数十倍算力被浪费。
从模型蒸馏、推理加速、稀疏化架构,到自研芯片的尝试,技术供应商都在试图把单位生成成本压下来。但成本固然在下降,需求的增长却可能更快。分辨率、生成时长和成功率每提升一步,都可能带来新的成本压力。
对于冲刺上市的公司而言,算力成本不只是一个经营指标,而是直接影响估值逻辑的核心变量。
其三,监管合规风险有多大?
2026年,中国AI影视产业迎来系统性监管强化。中央网信办部署开展“清朗·整治AI应用乱象”专项行动,重点整治未按规定履行大模型备案登记义务、安全审核能力不足、大模型训练语料安全、生成合成内容标识落实不到位等问题。
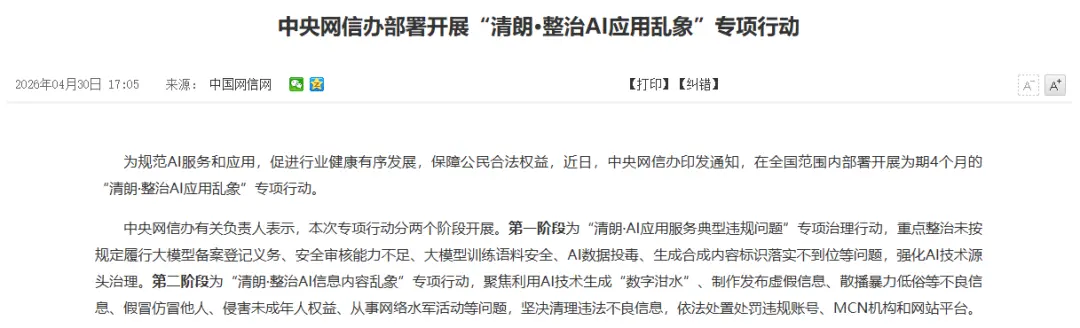
图源:中国网信网
这意味着,冲刺上市的公司不仅要回答“能不能赚钱”,还要回答“赚的钱是否干净”。训练数据的版权授权链条是否完整、生成内容是否可追溯、深度合成标识是否合规,这些过去被视为“技术之外”的问题,如今正直接进入招股书的“风险因素”章节,成为影响发行定价的实质性变量。
对于以“纯视频生成”为标签的公司而言,合规成本不再是可选项,而是上市前必须一次性补齐的隐性负债。
关键是,市场能承接更多入局者,却未必能承接所有入局者。
AI短剧的产能爆炸与利润困局同时存在,表明了当下视频生成行业最尖锐的矛盾:在2026年上半年,抖音端新增的超22万部AI漫剧中,播放量破亿的仅1055部,破亿率0.48%;以5000万播放量为盈亏平衡线,达标项目占比仅1.3%。行业核心盈利指标“万播收益”从2025年下半年的30至100元跌至2026年的5至10元,跌幅近90%。
当技术门槛降低到所有人都能用同样的工具做同样的内容时,竞争就从“谁能生成”转向“谁能盈利”。在供给端以指数级速度膨胀,而需求端的注意力总量基本恒定的情况下,单位内容的变现效率必然被稀释。万播收益从30至100元跌至5至10元,本质上不是技术退步,而是内容供给过剩对定价权的摧毁,这与当年图文自媒体、短视频带货的演化路径如出一辙,只是AI把周期压缩到了不到两年。
回到视频生成模型公司本身。在它们开启IPO进程之际,考验的不是谁的市场更大,而是谁能在算力成本、合规成本和客户留存的三重压力下,找到属于自己的利润位置。届时,谁先上市,谁就掌握了定价权,但定价权能否转化为可持续的盈利能力,才是这场争夺战真正的答案。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App