华尔街正在经历一场微妙的情绪转变。过去几年,人工智能几乎是美股上涨的万能理由。只要企业宣布加码AI,股价往往就能获得投资者追捧。然而,当数千亿美元持续涌入数据中心,市场开始追问一个更加现实的问题:这些投入究竟什么时候才能变成利润?
10月16日,美股科技板块遭遇明显抛售,纳斯达克指数单日下跌约2.1%,全周累计下跌约4.5%。英伟达、博通及AI云计算企业承受压力。这不是人工智能技术突然失去价值,而是投资者开始重新评估AI投资的成本、回报与风险。
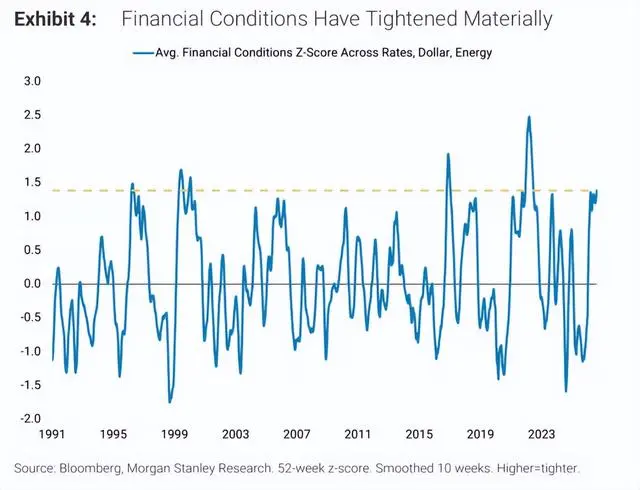
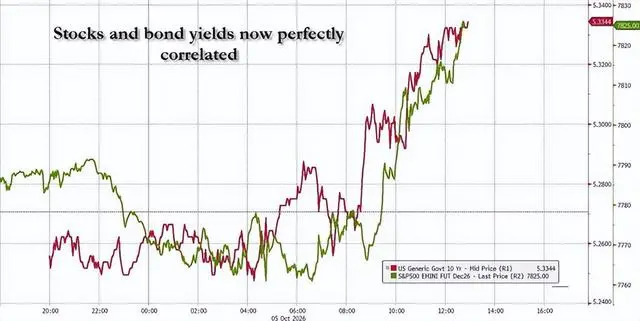
尤其值得警惕的是,过去支撑科技股估值的两个条件正在发生变化。一方面,AI资本开支持续膨胀;另一方面,通胀压力与利率预期抬高了资金成本。对于依赖未来高增长兑现估值的科技公司而言,这种组合并不友好。
但将这一轮波动简单定义为AI泡沫破裂,显然为时尚早。英伟达最新财报显示,截至2026年7月26日的季度,公司实现营收962亿美元,同比增长106%;其中数据中心收入890亿美元,同比增长117%,毛利率达到75%。这样的业绩证明,AI基础设施需求依然强劲。
真正的问题在于,英伟达赚到的钱,很大程度上来自其他科技巨头不断扩张的资本预算。微软、谷歌、亚马逊和Meta持续采购芯片、建设数据中心、增加电力与网络投入。供应商已经实现利润,但购买这些设备的企业,还需要证明投资能够创造足够的增量收益。
这正是当前AI投资最深刻的矛盾:产业链上游率先兑现利润,下游商业化回报却存在时间差。芯片销售形成的是当期收入,而数据中心投资的回报,往往需要经过多年运营才能体现。
路透社今年7月援引市场预测指出,微软、Alphabet、亚马逊、Meta和甲骨文的资本开支持续挤压自由现金流。按照当时的分析师预期,到2027年,这些企业的合计资本开支甚至可能超过自由现金流。
这意味着,科技巨头正在从过去的现金流收割者,逐渐成为史无前例的资本投入者。过去,微软依靠软件订阅、谷歌依靠搜索广告、Meta依靠社交广告,能够用相对有限的新增资本获得丰厚利润。AI基础设施却是一门更加昂贵的生意。
更复杂的是,AI芯片并非一次投资就能长期使用。技术迭代不断加快,新一代处理器可能带来明显的性能和能效优势。企业不仅需要建设数据中心,还必须持续更新设备。由此产生的折旧成本,最终将逐步进入利润表。
如果AI收入增长足够迅速,这些成本自然能够被消化。但如果商业化速度落后于建设速度,科技巨头就可能出现营收继续增长、利润率却持续承压的局面。对于习惯了高利润率的美股投资者而言,这将直接影响估值逻辑。
另一个容易被忽略的问题是,AI产业内部存在高度相互依赖的交易关系。芯片企业投资AI服务商,云计算企业提供算力,模型公司购买云服务。资本、订单与算力在同一生态中不断流转,确实促进了产业扩张,却也增加了判断真实终端需求的难度。
这种风险已经在部分企业身上体现。10月16日,AI云计算公司CoreWeave股价大幅下跌,五个交易日累计跌幅约25%,其部分债券收益率升至15%以上。市场担忧的核心,正是高杠杆扩张能否承受融资成本上升。
当然,微软、谷歌与Meta不能和高度依赖债务融资的新兴云计算公司等同看待。前者拥有成熟业务、稳定现金流和庞大客户基础,即便AI投入回报低于预期,也具备更强的承压能力。
不过,财务安全不等于股价安全。即使一家企业仍然保持盈利,只要利润增速无法达到此前市场预期,估值就可能明显收缩。科技股最大的风险,未必是企业亏损,而是投资者不再愿意为遥远的未来支付高昂溢价。
从这个角度看,接下来美股AI行情的核心变量,将从资本开支增长转向投资回报率。市场需要看到的,不再只是新增多少GPU、建设多少数据中心,而是AI产品有多少付费客户、创造多少收入,以及能否真正改善企业生产效率。
AI技术长期改变经济的潜力依然存在。搜索、编程、广告、企业软件和自动化服务,都有机会产生新的商业价值。但技术革命与股票回报从来不是同一个概念。互联网改变了世界,也没有让互联网泡沫时期每一家高估值企业都成为赢家。
美股AI巨头究竟还能撑多久?答案可能不是某个具体月份,而是取决于未来几个季度盈利增长能否追上资本投入。如果订单、利润和现金流继续改善,行情仍可能延续;如果支出不断增加、回报却迟迟无法兑现,估值调整便难以避免。
眼下最值得关注的,是巨头即将披露的新一轮财报,以及2027年的资本开支指引。投资者将重点审视云业务增长、AI收入贡献、自由现金流和利润率变化。这些指标比管理层对AI前景的乐观表态更有说服力。
华尔街真正担忧的,不是人工智能没有未来,而是市场可能提前透支了未来太多年的利润。当一场技术革命进入资本密集型阶段,决定赢家的标准就会改变:谁投入最多,不再重要;谁能把投入变成持续增长的自由现金流,才更有希望笑到最后。
美股AI行情或许远未结束,但依靠想象力推动所有科技巨头一起上涨的时代,正在面临更严格的检验。