你在选购一个新产品时,会让 AI 帮你选购、比价和下单吗?
Shopify 最新发布的报告显示,在全球范围内越来越多人开始借助 AI 进行电商购物了。对应地,很多商家靠 AI 获取到了海量订单。
其中,著名水杯品牌 Stanley1913 上一季度来自 AI 渠道的订单,同比增长了 5 倍;美妆品牌 ILIA 的增长近 3 倍;内衣品牌 Cottonique 的增速达 276%……
在国内,靠 AI 助手购物同样正在成为主流。自从阿里千问与淘宝打通后,AI 下单超 2 亿次,超 1.3 亿人体验了 AI 购物。
与此同时,国内“顶流”AI 助手豆包也已经与抖店打通,并且同步上线了买前问豆包功能,辅助消费者挑商品、扒成分、做对比。
某种程度上,AI 正在取代搜索框,成为消费者决策的新入口。
对商家而言,一个新问题随之而来:AI 的商品推荐逻辑是什么?消费者逐渐将“挑东西”这项任务交给 AI 了,商家要做什么才能让 AI 推荐自己?
今天这篇文章,运营社就来聊聊这些话题。
当AI推荐开始影响消费决策,谁在靠GEO疯狂拿订单?
AI 正在接手商品挑选、比价,乃至最终下单。
全球最大的独立电商建站平台 Shopify 近期发布的报告显示,65% 的受访消费者表示,本季度至少用过一次 AI 来辅助电商消费决策;55% 的受访者愿意接受 AI 推荐的商品;38% 的人会让 AI 帮自己整理购物车。
这几组数字说明一件事,AI 正在占领种草和对比这两个消费环节,很多消费者不再自己翻几十页商品详情页做攻略,而是把下单前的挑选动作交给了 ChatGPT、豆包、千问等 AI 助手。
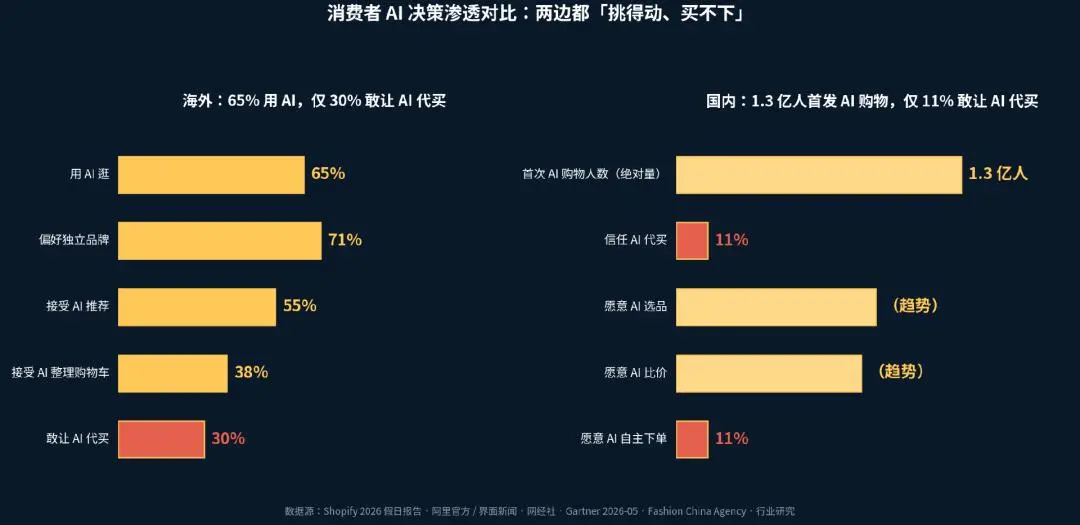
同一个报告里还有另一组数据,只有 30% 的受访者表示,信任 AI 全程代替自己购物。意味着,消费者愿意让 AI 挑,却不愿意让 AI 付钱,担心决策权和支付权被滥用。
巨头的动作也应证了这一点,近期亚马逊封杀了 Meta 的个人智能体 AI Muse,达美航空在内的很多企业同样拒绝了外部 AI 代订机票。与此同时,Meta 联合 Sierra、 Shopify 等八家企业发布了 PAP 协议,将 AI 在对应平台的权限拆分成三级:guest只能看、read-only能查价查库存、write能下单。
相当于给 AI 设置了一道不同梯度的门槛,但这道门槛并不是商家现在要解决的核心问题。
在运营社看来,现阶段商家更应该关心的是 AI 的底层推荐逻辑。AIDSO实验室的调研显示,AI 回答用户问题时,会先去网上找一批它认为可信的内容作为依据(引用源),再据此组织回答。他们发现,在这些被引用的内容里,商家官方内容只占 12.7%。
剩下 87.3% 全是第三方内容,这意味着,商家在自家官网、蓝v 账号把产品夸得再好,AI 基本看不到,它更愿意相信第三方怎么说。这 87.3% 就是 GEO 的战场。
在国内,GEO 和 AI 购物的发展速度同样迅猛,甚至动作更密集:
上半年千问与淘宝打通后,官方披露 AI 下单超过 2 亿次、超过 1.3 亿人第一次体验 AI 购物;京东的 AI 智能体京言在 2026 年一季度服务了近 8000 万用户,同比增长 200%;支付宝累计的 AI 辅助支付交易超过 3 亿笔,已能适配市面上 95% 的主流 AI 助手。
在种草端,AI 介入的痕迹更明显。今年 618 前夕,抖音上线了买前问豆包功能,用户可以直接让 AI 帮选、比价、领专属优惠。
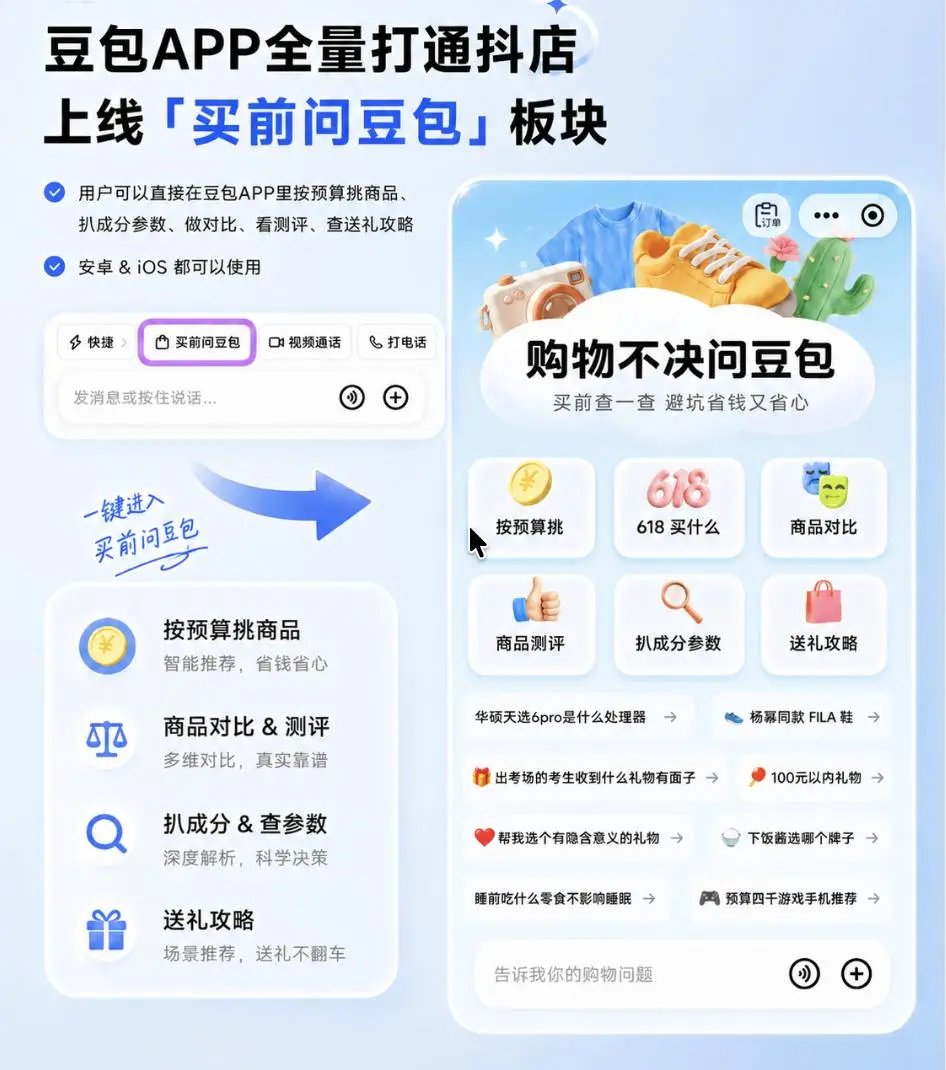
此外,运营社还从 AIDSO 了解到,近几个月抖音电商针对豆包渠道的业务进行了全面升级,具体包括以下几个方面:
1、推出豆包运营专区拆分豆包渠道来的订单,商家可以在后台查阅 AI 订单带来的成交金额、订单量、商品卡曝光次数、用户点击次数等数据;
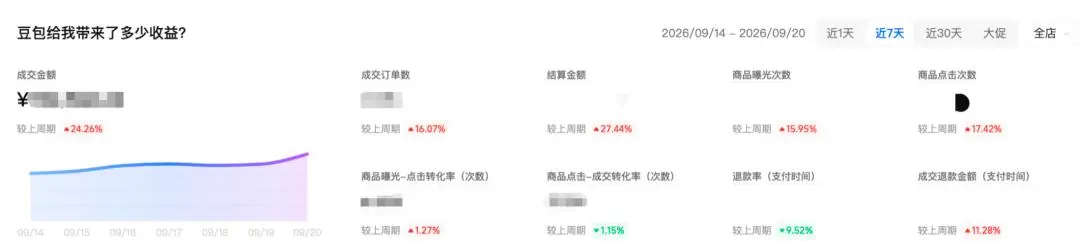
2、帮商家在豆包寻找商机,整合 AI 渠道用户消费前的行为和习惯,比如行业用户决策参考因素、用户下单前和种草时常咨询的问题等;
3、帮商家完善商品信息,围绕用户购前高频关注点,完善商品属性与卖点;
4、设置豆包渠道专属优惠券,既不影响抖音商城价格体系,又能加速豆包渠道用户决策。
很明显,至少在抖音及豆包生态内,平台已经把 AI 渠道当成一条独立经营线来做,而不是商城流量的一个补充入口。
不过,国内消费者对 AI 自主下单还比较谨慎,今年 5 月 Gartner 的调研数据显示,国内大约只有 11% 的消费者愿意授权 AI 自主完成购物。相应地,国内大部分 AI 助手也都还不能自主下单,豆包、支付宝阿宝、微信小微都只能辅助用户做决策,最终付款动作仍需要人来操作。
海内外两个市场,同一个断层。大量消费者已经把种草交给了 AI,但还把下单捏在自己手里。 对商家来说,这个断层的含义很明确,AI 已经在决策链的上游开工了,不做 GEO,就等于在这一环彻底隐身。
订单增长5倍,这群靠GEO ,拿到成绩的商家是如何说服AI的?
具体而言,那些靠 GEO 拿到了海量订单的商家是如何让 AI 持续推荐自己的商品的?
1)让 AI 读懂你,把商品数据改成机器能读的样子
这是 GEO 的地基,也是大部分商家需要做的第一步。
AI 读商品,跟人完全不一样。
人翻商品详情页,可能会被高级质感、轻奢设计等形容词汇打动,但 AI 读不懂这些词汇,它读的是一条条拆好的、有明确字段名的数据,比如材质有机棉,容量 40L,是否防水等。商品页上的大段营销种草文案,AI 在读取时往往直接跳过。
例如一个旅行包商家为它起名“周末时光”,听起来挺有调性。可 AI 从这个名字里读不出品类、材质、容量,信息量几乎为零。换个写法,“帆布旅行包、男女通用、40L、大容量、防泼水、棕褐色、可登机”,品类、材质、容量、功能、颜色、适用场景全在标题里,AI 能瞬间掌握商品的所有信息。
当消费者询问 AI“大容量防水旅行包有什么推荐” 时,这个商品就更容易被推荐。
这也是为什么很多商家做商品标题,习惯把属性词一层层往上堆。看着啰嗦,但每堆一层,AI 就多读到一条信息。
事实上,已经有很多商家开始跟着 AI 的逻辑去优化商品信息了。世界知名水杯品牌 Stanley 就在今年重新优化了几乎所有渠道的商品信息。他们的首席品牌官在接受行业媒体采访时说得很直白,过去以母亲节、教师节为主题的营销,“图多、文少”,只讲氛围、不讲用途,容易打动消费者,但 AI 看不懂。
他们为了让 AI 读懂商品,一共做了三件事:
1、给每个商品补一份常见问题清单。 不是泛泛地介绍产品,而是围绕用户真正会问 AI 的问题来组织并回答,比如送人合适吗、健身时能用吗、可以带上飞机吗。用户会问什么,他们就回应什么。
2、补上 AI 能看懂的产品护理说明和使用指南。怎么用、怎么保养,全写清楚,目的是让 AI 在回答消费者提问时有据可依。
3、把产品功能和用户能得到什么好处一一对应。让 AI 能把这两者直接连起来回答用户,不用自己猜。
Stanley 不是唯一在做这件事的,日本运动户外品牌迪桑特重构了在天猫的商品页后,AI 带来的推荐流量提升了 22%,同样说明这套优化逻辑能为商家带来增量订单。
2) 让 AI 推荐你,提前抢占 AI 信任的信息源
这是 GEO 最难,但也最能拉开差距的一步。
众所周知,AI 回答问题不凭感觉,而是实时检索一批高权重来源,再依据信息拼出答案。
所以 AI 检索时会去哪些地方找信息,商家的商品信息能否覆盖这些信息源成为问题关键。
先说结论,AI 推荐商品时主要采纳的是第三方内容,而非品牌内容。
数据分析机构 AirOps 分析了 ChatGPT、Claude 等 AI 助手上的 2.1 万条品牌相关内容,发现 85% 的信息源来自第三方内容,只有很少一部分来自品牌自己的内容。Peec AI 则把样本量放大到了 3000 万条 AI 引用内容,结论更集中,被 AI 引用最多的网站只有固定几个,包括维基百科、Reddit、YouTube、LinkedIn 等,对应到国内则是小红书、抖音、快手、垂直领域权威网站等平台。
另外,在这些网站中,AI 的信息源也有优先级。最上面一层是央媒、政府网站和权威学术期刊,如人民日报、部委官网、学术论文等。往下是省级党媒、国家级行业媒体和上市企业官网;再往下是主流门户、垂直头部媒体和行业协会站点,如门户科技频道、行业协会这类,他们是长尾知识补全的主力。
接着是自媒体,公众号、头条号、知乎、百家号,行业 KOL 的长文主要用在这里,负责种草与场景化内容的补充;再下一层是短视频和 KOL 内容,包括抖音、小红书、B站 的达人测评视频、开箱笔记等。
最下面一层是 UGC,也就是普通用户自己发布的内容,这一层的内容也容易被 AI 判定为低质、直接降权。
落到实操层面,商家该如何将想传递的信息喂给 AI?
第一,抢占高权重引用源。 把品牌内容做到权威媒体、行业站点、专业测评、社区讨论里。
第二,建一条多源一致的证据链。 DeepSeek 、ChatGPT 等主流 AI 坚持多源交叉验证,孤证不采信的原则。同一件事,媒体报道、官方口径、第三方测评要说法一致,AI 才会判定可信。
第三,把内容写成 AI 能直接摘着用的结构。即结论放开头、内容形式采用清单化、对比式、问答式,有相关研究显示,这类形式的内容被引用的概率高约三成。
第四,单独追踪 AI 带来的流量。 最好能追踪到三组数据,即品牌在 AI 对话里被提到的频率、产品被引用的频率、哪些第三方来源被 AI 当成了权威。
这里还有一条运营社认为绕不开的现实,目前业内没有统一的 AI 来源标记标准。海外用 Yotpo Discovery 这类工具,属于行业自发实践;国内用各平台后台的数据看板,比如千川、达摩盘等,同样没有统一标准。但能不能区分出哪些订单和流量是 AI 带来的,是 GEO 能不能被验证的前提。
3) 让 AI 完成成交,在最后一公里接住需求
这一步目前还不着急,重点是逐渐构建交易闭环。
因为目前大部分消费者还不愿意将最终决策权和交易权给到 AI,国内只有 11% 的用户愿意授权 AI 自主购买。
但这不等于消费者不愿意在 AI 渠道消费。国内更常见的情形是,用户问豆包、千问,AI 给了推荐,用户点进商品页,最终的确定支付仍然需要人来操作。所以对商家来说,这一层的重点不是接入 AI 支付,而是 AI 把人送到门口之后,商家能不能接住。
更直白的说法就是,用户能不能直接在 AI 的入口调用商家的服务,直接完成下单。比如用户在 AI 助手的推荐下,种草了某个新品类,AI 推荐了几款不同的产品,有的商家已经与相应的平台打通链路,用户能直接下单,还有些商家则并未覆盖 AI 渠道,需求自然就流失了。
所以这一步要做的,是让交易链路通到 AI 的入口去。
链路怎么通,取决于商家布局的平台。国内几个主流入口陆续开了口子,淘宝和千问打通后,AI 下单超过 2 亿次,抖音店铺及生活服务商家也已经全量接入豆包。这些口子现在开得还不大,但方向已经很明确,谁先把链路接上,谁就有机会先吃到这批 AI 送来的单。
结语
这一轮消费变革里,最容易被误读的一点是,AI 看起来像流量红利,本质上却是信息结构的红利。
商家过去擅长的,是用好名字、好设计、好故事让消费者记住自己。可未来替消费者做第一轮筛选的是 AI,它不听故事,只读数据、只认信源。所以 GEO 不是多了一个投放渠道,而是商家要把自己重新介绍一遍,用 AI 听得懂的方式,说给 AI 听。
这意味着两件事会同时发生。
一是门槛变了。过去投流拼预算,谁钱多谁曝光多。现在拼的是商品信息数据完不完整、GEO 做得好不好。这笔投入更慢、更笨,但能沉淀,GEO 做好了,明年还在。
二是红利期不会太长。目前大部分商家还在起跑线附近,等大家普遍反应过来,第三方信源是有限的,先占的人先得。
运营社的建议很简单:别赌 GEO 短期内一定爆发,但可以先低成本布局。把商品数据改成机器能读的样子,把该铺的第三方内容铺出去,把 AI 带来的订单单独记录。
这三件事做下来,能让商家在爆发的那天,不至于站在门外。
本文来自微信公众号 “运营研究社”(ID:U_quan),作者:运营社编辑部,36氪经授权发布。