今年对半导体行业来说,Agent、物理AI、边缘AI无疑是热词。芯片厂商纷纷加码,甚至是all in梭哈。
随着AI向终端和物理世界延伸,MCU的重要性也在上升。一个变化正在发生,越来越多厂商开始通过收购补齐MCU业务。MCU市场的竞争格局,也因此出现新的变数。
Microchip:收购VORAGO
Microchip于10月10日宣布收购美国VORAGO Technologies,这是一家位于德克萨斯州奥斯汀的半导体公司,主要提供抗辐射加固型MCU和MPU。此次交易的具体金额尚未披露,Microchip预计收购不会对公司合并财务业绩产生重大影响。
VORAGO的产品面向航天、国防等高可靠性应用,能够承受高辐射和极端高温环境。此次收购将为Microchip补充一系列抗辐射MCU和MPU,进一步完善其航空航天与国防产品线。与此同时,VORAGO的专利HARDSIL工艺技术也将纳入Microchip,帮助缩短新产品开发周期、降低开发成本,并提升部分现有产品的抗辐射能力。
Microchip这家公司一直在航天、国防领域有很高的市场占比,通过收购VORAGO无疑是一种补强,也将引入具备抗辐射加固技术经验的团队,为其更广泛的业务提供技术支持。
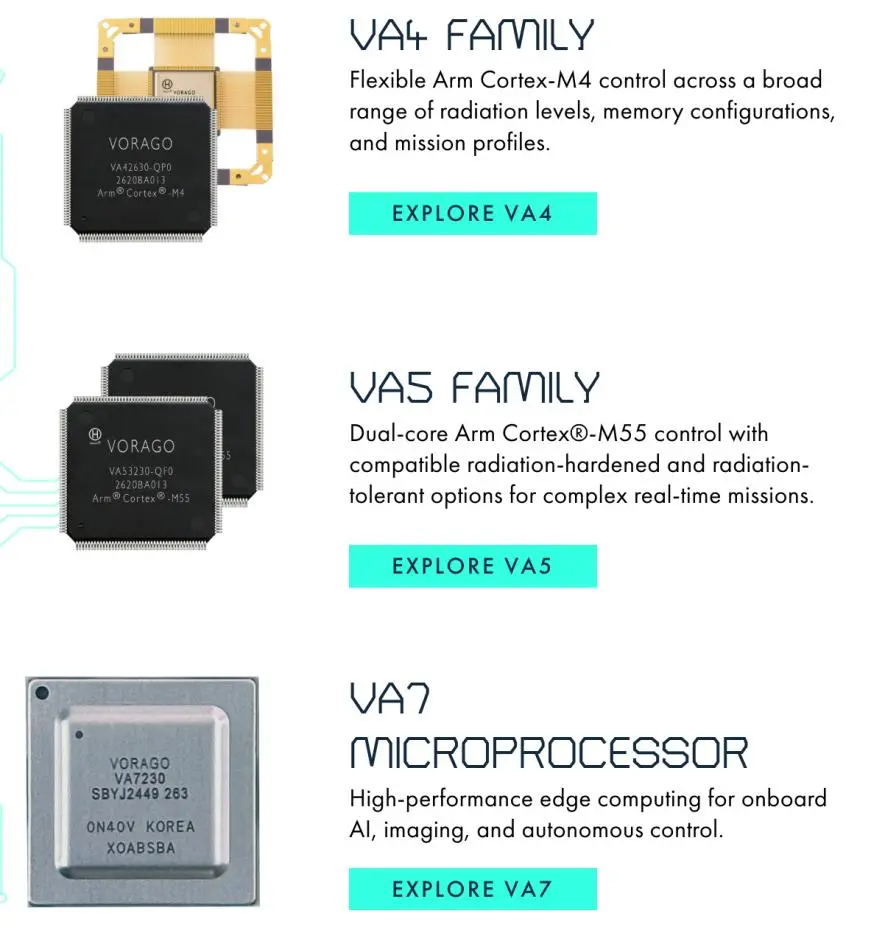
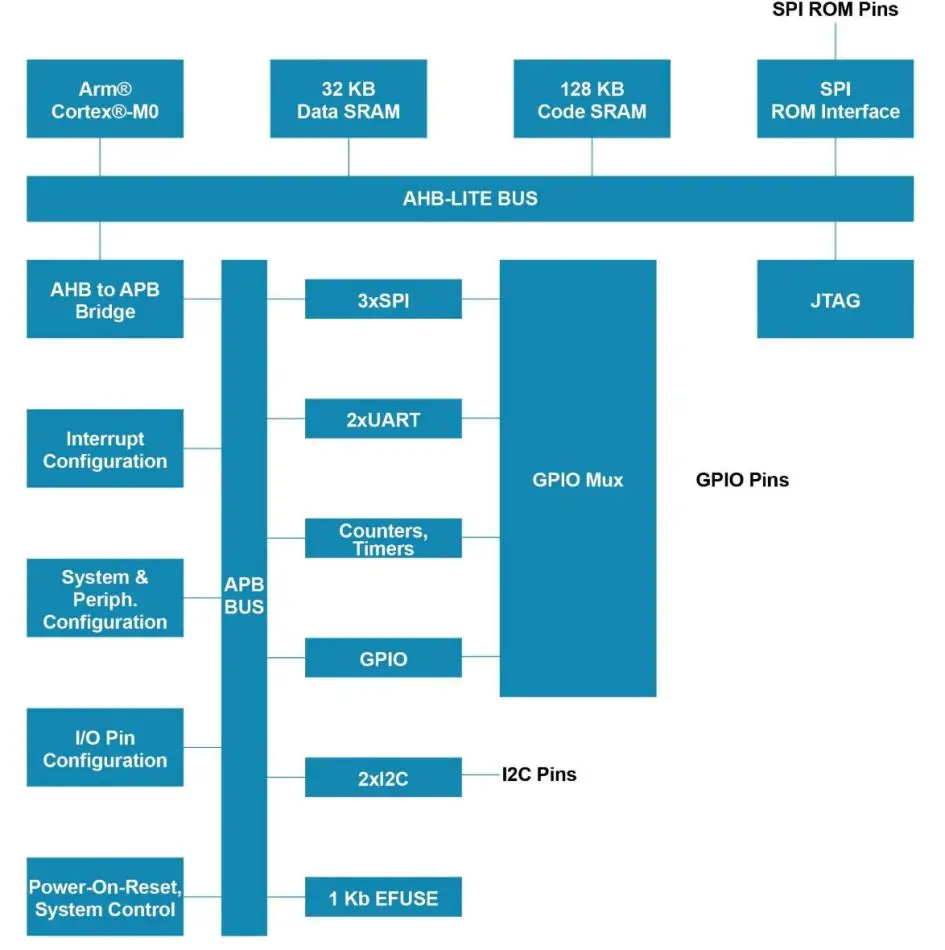
从产品上看,VORAGO目前推出了Cortex-M4的VA4、Cortex-M55的VA5、M0的VA10805。除了MCU,这家公司也有高性能的边缘处理器V7系列。
值得注意的是,9月21日,Microchip宣布完成对以色列AI芯片公司Hailo的收购。Hailo补上了Microchip在边缘AI、机器视觉和机器人计算的能力。可以说,现在的Microchip,更全面了。
ADI:收购Alif
ADI在9月11日宣布拟以13.5亿美元现金收购Alif Semiconductor,交易完成后,Alif的AI原生微控制器和融合处理器将纳入ADI的产品体系。根据双方公布的信息,ADI还可能支付最高2亿美元的额外或有对价,交易预计于2026年底前完成。根据ADI的说法,此次交易是为了布局物理AI。
Alif的产品采用异构计算架构,结合低功耗神经网络处理能力、连接、安全和电源管理功能,面向需要实时感知与本地推理的边缘AI应用。目前,其芯片已实现量产出货,并获得多家消费电子和工业客户采用。此次收购将为ADI补充数字处理能力,完善其在边缘AI领域的布局。
ADI长期积累的模拟信号链、传感、电源管理和连接技术,与Alif的处理器平台具有较强的互补性。双方计划结合各自的技术优势,为工业、数据中心基础设施、防务、能源、机器人、数字健康和可穿戴设备等市场提供系统级解决方案。随着AI从云端向物理世界延伸,ADI希望借此加强设备在本地完成感知、推理和执行的能力。
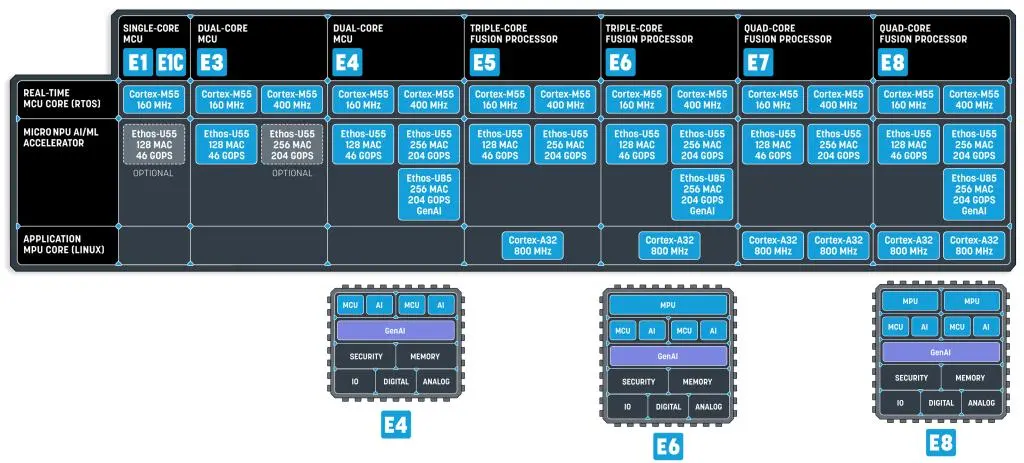
Alif这家公司在AI上布局很早,第一代Ensemble MCU系列早在2021年就发布了,从那时起我们就一直在批量出货E1、E3、E5 和 E7设备。而在其他MCU厂商还停留在第一代AI MCU时,Alif就发布了第二代产品,同时是业界首款支持基于Transformer的网络的MCU,是LLM和其他生成式AI模型的基础。
2025年,Alif发布了最新系列的MCU和融合处理器——Ensemble E4、E6和E8,主要针对支持SLM在内的生成式AI模型的运行。与此同时,Alif是首家使用Arm Ethos-U85 NPU(神经处理单元)的芯片供应商,该芯片支持基于Transformer的机器学习网络。
根据基准测试结果显示,该系列在不到2毫秒的时间内进行高能效物体检测、图像分类时间不到8毫秒、在E4设备上执行的SLM在生成文本以根据用户提供的提示构建故事时仅消耗36mW的功率。Ensemble E4(MCU)采用双ArmCortex-M55内核,Ensemble E6和E8融合处理器分别基于Arm Cortex-A32内核和双Cortex-M55内核,值得注意的是E4/E6/E8均搭载双Ethos-U55+Ethos-U85,算力非常强大。
TI :收购 Silicon Labs
德州仪器(TI)在2月宣布以每股231美元的全现金价格收购芯科科技(Silicon Labs),交易总企业价值约75亿美元,预计于2027年上半年完成。这将成为TI自2011年以65亿美元收购美国国家半导体以来规模最大的一笔并购。交易完成后三年内,TI预计每年实现约4.5亿美元的制造与运营协同效益。
制造与销售协同是此次交易的重要看点。TI计划利用自有300毫米晶圆厂、内部封装测试能力及成熟工艺,为Silicon Labs产品提供制造支持,并借助全球销售渠道扩大客户覆盖。对TI而言,这笔交易有望缩短无线连接业务的生态建设周期;对行业而言,模拟芯片、MCU与无线连接技术的结合将进一步加深。不过,产品整合、开发工具维护及客户支持如何衔接,仍有待交易完成后观察。
此次收购的重点在于补强无线连接业务。Silicon Labs在物联网领域积累了Wi-Fi、BLE、Matter、Zigbee、Z-Wave、Thread等多协议无线技术,并拥有Simplicity Studio开发环境、超过20万名开发者组成的生态社区,以及Matter认证产品和Secure Vault安全技术。交易完成后,TI的产品组合将新增约1200款支持多种无线连接标准和协议的产品,进一步完善其嵌入式产品布局。
Silicon Labs目前也仍然还在继续布局和完善自己的工具链,尤其是在积极布局嵌入式Agent。10月7日,Silicon Labs在2026年Works With开发者峰会上宣布扩展AI开发平台,推出Simplicity AI SDK和Simplicity Design Intelligence,并启动开源开发者社区Beta计划、深化与Databricks的合作。
此次更新的重点,是让AI Agent从代码生成进一步进入嵌入式开发流程,参与项目配置、固件编译与烧录、调试、功耗分析等工作。Simplicity AI SDK目前已开放Beta测试,支持GitHub Copilot、Cursor和Codex等工具,开发者可通过自然语言调用Silicon Labs的开发工具和技术资源,首批功能主要面向低功耗蓝牙开发。
除了软件开发,Silicon Labs也在尝试让AI理解硬件设计。新工具Simplicity Design Intelligence中的Hardware Intent功能,可以读取产品需求、PCB原理图、芯片数据手册和会议记录等资料,辅助检查引脚分配、外设配置与硬件约束是否一致。例如,I²C、SPI、UART等接口的配置冲突,有望在PCB制造前被发现,减少修改电路板带来的成本和时间损失。不过,该功能尚未正式开放,首个Alpha版本计划于2027年1月推出。与此同时,Silicon Labs启动了面向Bluetooth LE的开源社区Beta计划,开发者可以通过GitHub提交问题、修复建议和代码,参与示例应用及后续SDK的改进。
在端侧AI方面,Silicon Labs与Databricks合作,将物联网设备数据、机器学习训练和嵌入式模型评估连接起来。企业可以通过Silicon Labs MLOps SDK采集设备数据并接入Databricks平台,利用现有工具和GPU资源训练模型,再借助ML Profiler初步评估模型在目标硬件上的内存和CPU资源需求。
onsemi:收购Synaptics
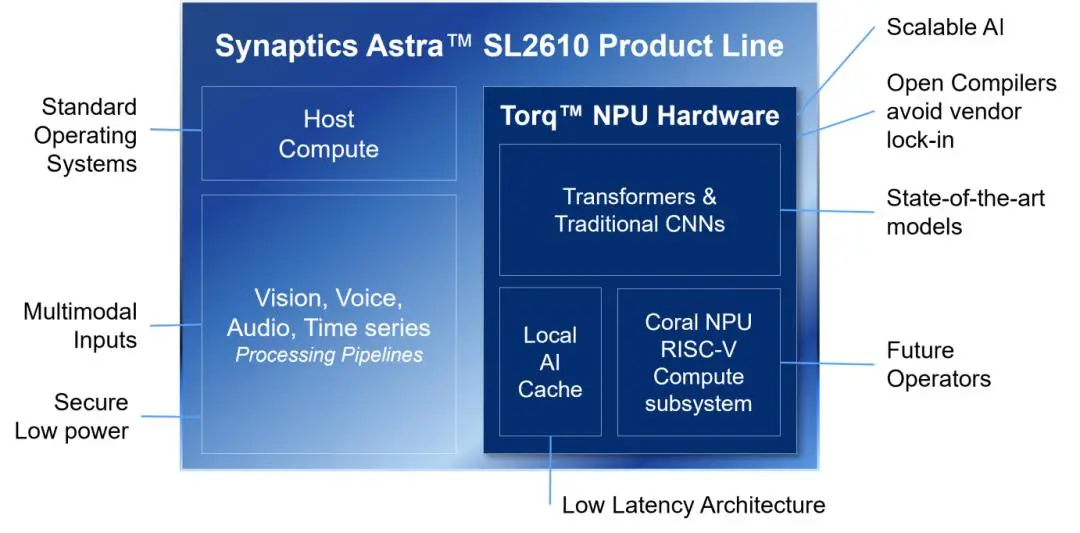
Synaptics虽然不能简单粗暴归类成MCU厂商,但其产品覆盖边缘AI、无线连接等领域,拥有多款相关MCU和SoC,同样值得关注。
今年6月25日,onsemi宣布收购Synaptics,最初公布的交易价值约70亿美元。这是安森美成立以来规模最大的一笔收购。
而在10月1日,onsemi交易对价将从此前约70亿美元的全股票支付,调整为约57亿美元现金收购。onsemi表示此次修订是由于收到第三方主动提出的竞争性收购方案,预计此次交易将立即提升其Non-GAAP每股收益,并为Synaptics的股东带来价值确定性。 该交易预计仍将于 2027 年中期完成。
紧接着,10日后,有消息表示,Cirrus Logic上个月曾主动向Synaptics提出收购要约,试图介入后者与onsemi已经达成的收购交易。Cirrus Logic提出的方案采用现金加股票的支付方式,这也促使onsemi调整了原有交易条款。
onsemi收购Synaptics的目标,和ADI一样,也是物理AI。onsemi长期积累了碳化硅功率器件、图像传感器和工业传感技术,Synaptics的边缘AI计算、Wi-Fi和蓝牙连接,以及触控、音频等人机交互技术,可以与onsemi现有的传感和电源产品形成互补。双方希望借此扩大在汽车、工业自动化、机器人和智能家居等领域的业务,让产品组合从单一芯片延伸至涵盖感知、计算、连接和控制的系统方案。
这笔交易也反映出芯片厂商布局物理AI的思路正在变化。随着AI进入机器人、智能汽车和工业设备,厂商需要的不只是计算芯片,还包括传感器、无线连接、电源管理和控制技术。onsemi通过收购Synaptics补充相关能力,试图抓住终端智能化带来的市场机会。
Synaptics创立于1986年,自从1992年开发出世界首款触控板,这家公司一直是触控互动技术领域的领导者。2019年,在出售了LCD TDDI业务,将资本重新部署到更有增长潜力的物联网(IoT)和边缘AI领域。随后在2020年和2021年,Synaptics相继收购了博通的无线IoT业务和DSP集团,补齐了关键的无线连接和语音处理技术,为后续的AI处理器铺平了道路。
这家公司对于AI的探索非常积极。2026年5月,发布了AI原生MCU SYN765x与SRW1500,集成Cortex-M52 (即安谋科技的"星辰"STAR-MC2)与Ethos-U55 NPU,U55在200MHz下可提供高达50GOPS的计算能力。
矽力杰:收购云途半导体
4月28日,矽力杰与云途半导体联合发布客户告知函,宣布矽力杰发起设立的并购基金已完成对云途半导体的控股收购。交易完成后,云途将继续保持独立法人资格,原有创始团队及核心人员保持稳定,现有业务、渠道、订单和合同履约不受影响。
矽力杰长期深耕模拟芯片和电源管理领域,近年来也在推进自研车规MCU。2026年北京车展期间,公司披露了基于RISC-V架构的SA32D系列,采用高性能RISC-V内核,最高主频300MHz,支持双核锁步,算力最高达6000 DMIPS,面向动力电池管理、主驱电机控制等应用。
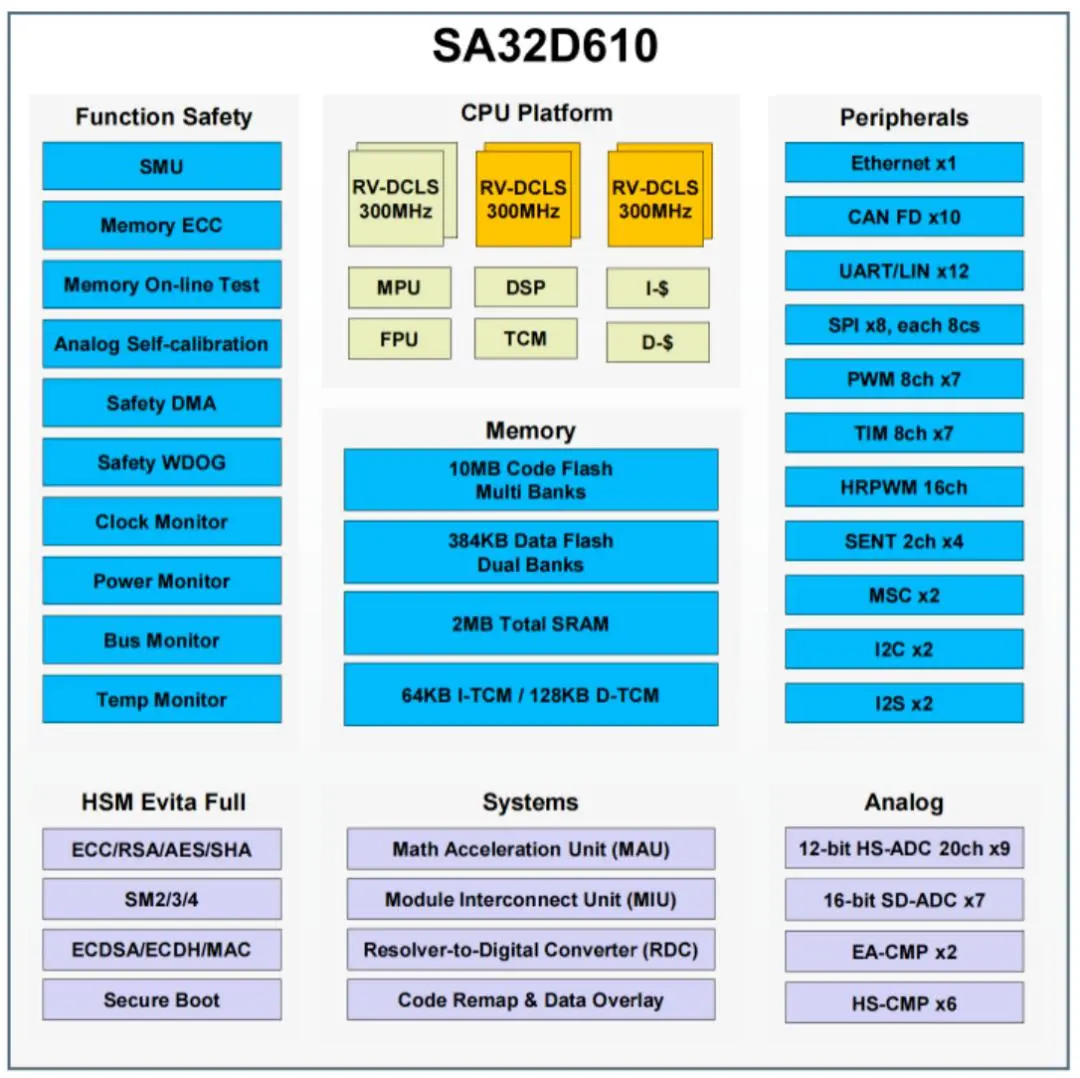
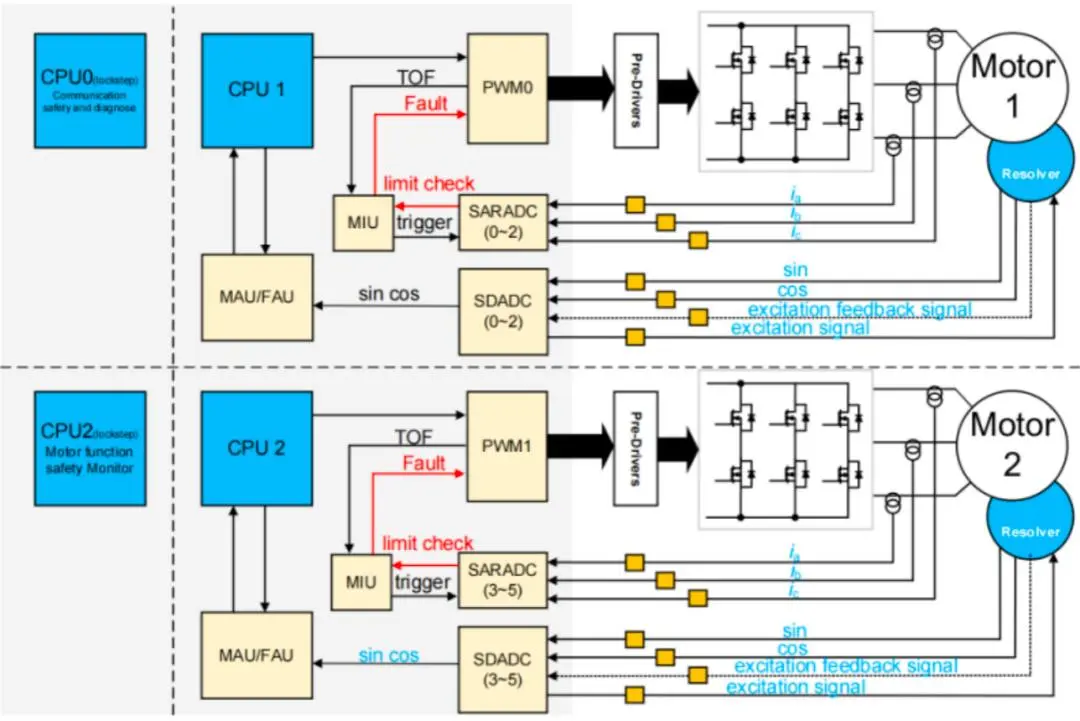
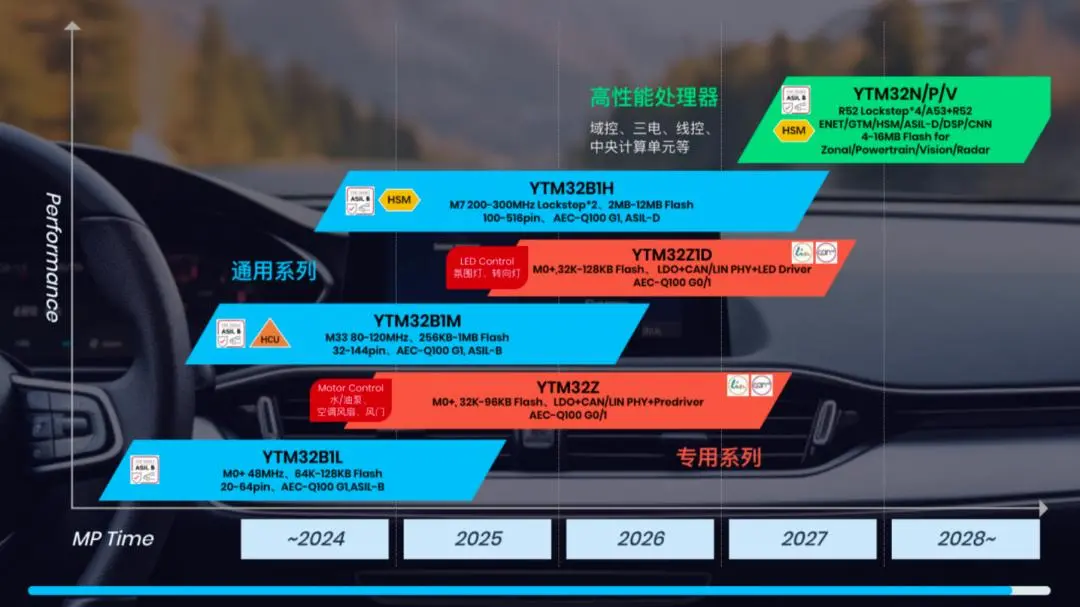
对矽力杰来说,这笔收购补上了车规MCU产品布局中的重要一环。云途以Arm架构车规MCU为主,产品已进入车身控制、智能座舱和线控底盘等领域。两家公司在技术路线和产品积累上有所不同,收购有助于矽力杰同时推进RISC-V与Arm两条路线,缩短产品布局和市场拓展的时间。
云途半导体官网的口号是“真正的32bit车规级MCU供应商”,从产品路线图来看,包括YTM32B1L系列、YTM32B1M系列、YTM32B1H系列、YTM32Z系列、YTM32N/P/V系列,未来会不断推出高性能处理器产品。
写在最后
物理AI、边缘AI太火了,所以这些厂商的收购并不让人意外。说白了,未来的竞争不再只是比拼谁的MCU性能更强、功耗更低,还要看谁能把计算、感知、连接和控制更好地结合起来,提供一个完整的方案。
从工程师的角度看,芯片厂商收购带来的变化,不只是产品线变长了。真正值得关注的,是原有产品还能不能继续买、开发工具会不会停止更新、软件库和技术支持能否延续。
有工程师向EEWorld提到,以前Microchip收购Atmel 结果Atmel的很多东西都不见了(特别有感受的是它的Zigbee 当时还搞了一个diy活动的 后续版本就没了)。不知道未来这些收购后续芯片会怎么样。也有工程师提到,习惯了那些老厂商的器件和开发工具,被收购以后不是改名重整就是被逐渐放弃,各种不适应。
当然,收购并不必然导致产品线收缩,借助大厂的研发资源、制造能力和销售渠道,被收购公司的技术必然有更大的发展空间。最终效果如何,还要看各家厂商的整合策略。
本文来自微信公众号“电子工程世界”(ID:EEworldbbs),作者:付斌,36氪经授权发布。