摘要
2025年,中国第三方综合支付市场交易规模达到576万亿元,同比增长2.8%。经过多年快速发展,中国第三方支付行业已进入规范与创新并重的成熟阶段。市场规模保持增长的同时,个人支付渗透率已接近天花板,企业支付展现出更强的增长韧性,第三方支付行业的发展呈现出新的特点。
艾瑞咨询发布《2026年第三方支付行业平台活跃研究报告》显示,2026年上半年,独立第三方支付平台竞争格局总体稳定,但大部分平台月活跃设备数较2025年同期有所下降。随着流量平台支付业务的发展,以及AI支付、M2M交易等新技术与应用场景的探索,第三方支付行业正呈现出更加多元化的发展态势。
市场增速趋稳,企业支付展现增长韧性
经过二十余年的发展,中国第三方支付行业已逐步走向成熟。《报告》指出,2019年至今,第三方支付行业进入规范与创新并重的成熟阶段,监管持续趋严,市场稳定发展,增速相对放缓,相关支付机构通过探索跨境支付、AI支付、增值服务等新领域寻求创新发展。
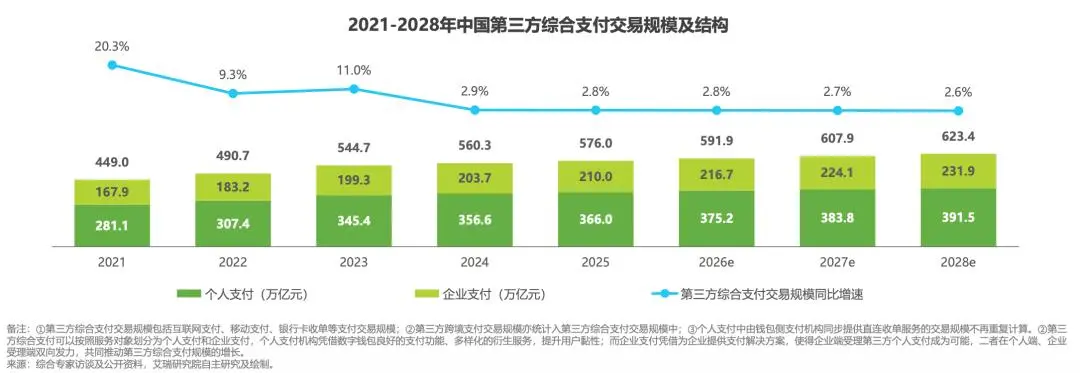
从市场规模来看,2025年,中国第三方综合支付交易规模达到576万亿元,同比增长2.8%。其中,个人支付交易规模达到366万亿元,同比增长2.6%;企业支付交易规模达到210万亿元,同比增长3.1%。虽然个人支付在第三方综合支付市场中仍占据主导地位,但其渗透率已接近天花板,增速相对放缓。相比之下,得益于企业数字化转型的深入推进、跨境电商支付场景的继续拓展,企业支付展现出更强的增长韧性。
未来,随着企业数字化进程持续深化,支付服务与业务场景的融合将更加紧密。《报告》预计,企业支付有望继续保持高于个人支付的增长态势,在第三方综合支付市场中的份额占比也将稳步提升。从市场整体规模来看,艾瑞咨询测算,2026年至2028年,中国第三方综合支付交易规模预计分别达到591.9万亿元、607.9万亿元和623.4万亿元,对应的同比增速分别为2.8%、2.7%和2.6%,整体延续平稳增长态势。
与此同时,监管体系也在持续完善。2025年底以来,第三方支付行业监管在《非银行支付机构监督管理条例》框架下,进一步向技术创新监管、业务本源约束和全周期动态管理延伸。随着行业逐步进入成熟规范的发展阶段,支付机构也在持续探索新的业务方向。
竞争格局总体稳定,支付平台探索差异化发展
市场增长趋于平稳的同时,第三方支付平台的竞争格局也呈现出新的特点。
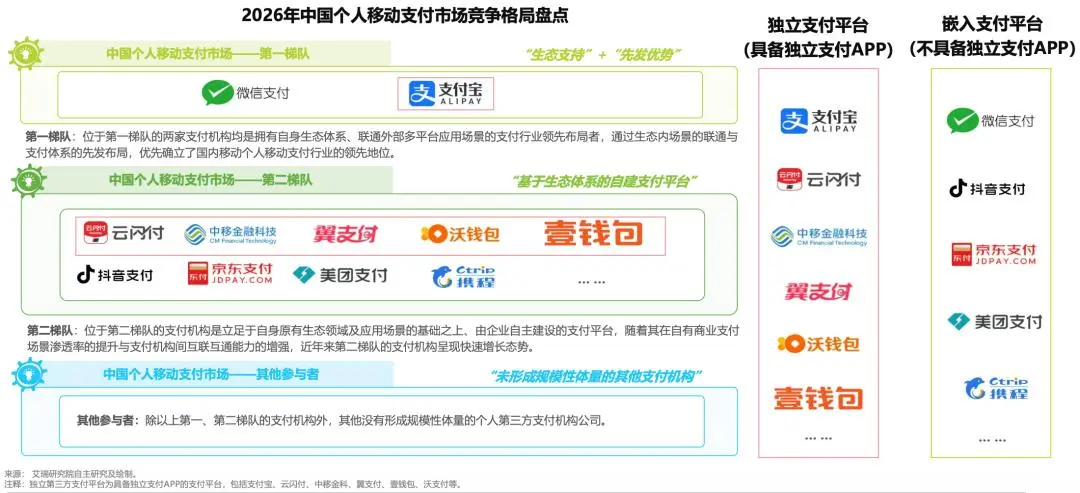
《报告》数据显示,2026年上半年,独立第三方支付平台整体竞争格局较为稳定,支付宝、云闪付、中移金科依然位列前三。值得关注的是,在整体竞争格局保持稳定的同时,大部分独立第三方支付平台的月活跃设备数较2025年同期有所下降。
伴随美团、京东、抖音等流量平台主业的稳步发展及其支付业务的有效布局,非独立第三方支付平台的发展在一定程度上影响了第三方综合支付行业的整体竞争格局。
从个人移动支付市场的竞争格局来看,基于生态体系建设的支付平台已成为我国个人移动支付市场的中坚力量。《报告》指出,第一梯队的支付机构凭借生态内场景的联通与支付体系的先发布局,确立了领先地位;第二梯队的支付机构则立足于自身原有生态领域及应用场景,自主建设支付平台,随着自有商业支付场景渗透率的提升与支付机构间互联互通能力的增强,近年来呈现快速增长态势。
在这一竞争环境下,独立第三方支付平台也在持续发挥自身优势。《报告》指出,独立第三方支付平台在综合金融业务能力方面更为成熟完整,技术积累、创新及风险控制能力突出。未来,相关平台需要在强化有效引流的同时,在支付解决方案、综合金融和产业数字化赋能等领域持续深耕。
AI支付与M2M拓展应用场景,支付服务向智能化延伸
随着人工智能、物联网等技术的发展,支付服务与智能场景的融合进一步深化。《报告》将机器与机器之间的交易(M2M)走向常态化,以及AI支付与智能场景融合,列为第三方支付行业的重要发展趋势。
其中,M2M支付是指在没有人类直接参与的情况下,设备与设备之间通过物联网技术自动发起并完成的支付交易。AIoT、通信技术及边缘计算等技术的发展,为机器之间的自动交易提供了技术基础;企业对供应链与运营效率的追求,以及消费端对流畅支付体验的需求,也在推动M2M支付向更多场景渗透。
在智能供应链场景中,智能工厂产线可以基于物料消耗数据自动发起采购并完成支付;在智能出行场景中,自动驾驶汽车能够自动识别并支付高速通行费、停车场费用,并在能源补充环节自主完成费用结算。随着相关技术持续发展,M2M支付有望逐步拓展至供应链、交通、城市管理等多个领域,减少人工干预并提升运营效率。
与此同时,M2M支付也对设备身份认证、数据隐私保护及支付协议互通等提出了更高要求。《报告》提出,可以通过零信任安全架构强化设备身份认证与动态授权,并推动科技企业与金融机构共同制定相关通信和支付协议,提升设备间的互操作性。
与M2M支付相联系,AI支付也在推动支付服务进一步融入用户生活与工作流程。
《报告》指出,AI支付的核心价值在于将支付环节从独立的交易动作无缝嵌入用户生活与工作全流程,推动服务触达方式从传统“人找服务”向智能化“服务找人”转变。
这一趋势体现在智能家居、智能座舱及AIoT等场景中。例如,智能冰箱可以根据库存变化自动下单补货,智能座舱能够结合地理位置与行程意图提供场景化支付服务,智能售货机也可以通过AI库存管理自动发起补货及货款结算。
在支付机构的业务布局中,AI支付同样成为重要探索方向。部分机构围绕AI原生支付基础设施与AI全链路生态,推出面向智能体的原生支付能力及AI开放平台,探索支付服务与智能体应用的深度融合;也有机构围绕AI智能支付升级等方向,将大模型算力、智能体会员及AI工具等纳入产品权益体系,持续丰富相关产品服务。
《报告》认为,随着AI决策能力的进化与物联网支付协议的标准化,支付服务将进一步融入智能系统感知需求、调配资源的过程,并有望催生新的商业价值流转生态。
结语
从市场规模与结构变化,到平台竞争格局与技术创新,中国第三方支付行业正在规范与创新并重的成熟阶段探索新的发展空间。
个人支付渗透率接近天花板,企业支付展现出更强的增长韧性;独立第三方支付平台整体竞争格局保持稳定,支付机构在发挥自身优势的同时,持续探索多元化业务方向。随着AI支付与智能场景融合进一步深化、M2M支付向更多领域渗透,支付服务与业务场景的结合也有望更加紧密。
未来,随着企业数字化进程持续推进以及支付技术不断发展,支付解决方案、综合金融和产业数字化赋能等领域,仍将是第三方支付机构持续深耕的重要方向。
本文来自微信公众号“艾瑞咨询”(ID:iresearch-),作者:艾瑞咨询,36氪经授权发布。