2026年9月底,海关总署公布2026年前八月集成电路出口详细数据:2026年1—8月,中国集成电路(芯片)累计出口金额达2567.51亿美元,前八月的累计出口额远超2025全年集成电路出口额。
对比去年同期,集成电路出口额增长103.9%,但累计出口数量同比仅微增4%。根据海关数据计算,2026年前八月,出口的单颗芯片均价为1.06美元,2025年同期单价仅为0.5美元。
可以说,价格暴涨,是当前中国集成电路出口狂飙的主因。其中,出口额最高的是存储芯片。
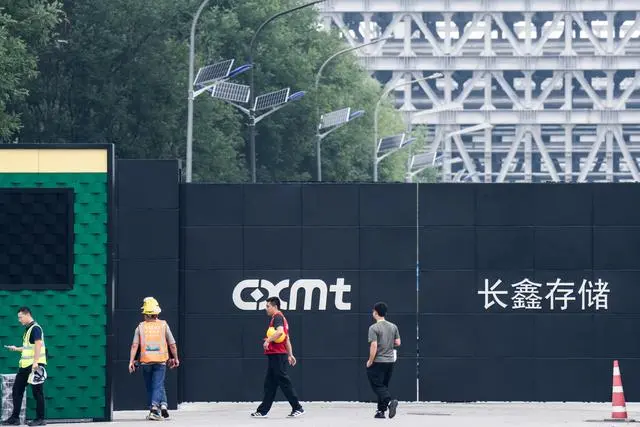
早在2020年,长鑫存储就在北京亦庄建设DRAM研发及量产基地。视觉中国 图
9%出口量,贡献超70%出口额
据海关统计分类,出口的集成电路主要分为六类,分别是存储芯片、逻辑芯片(处理器和控制器)、模拟芯片(放大器)、功率半导体模块、其他功能芯片(电源管理芯片、时钟芯片等功能芯片)和芯片零件。
南方周末记者统计前八月集成电路出口数据发现,前五类芯片中,存储芯片出口额最高,其次是逻辑芯片和其他功能芯片。
存储芯片又分为两项,简单来说就是出口的存储芯片颗粒和封装内含多元件的集成电路,如eMMC、UFS、MCP等嵌入式存储芯片,用于手机等消费类电子产品。
两项存储芯片加起来的出口额占到集成电路出口额的72%。两项存储芯片的出口总和同比增长230%,在五类芯片中增速最快。
受全球存储供需紧张影响,存储类芯片的出口均价,较2025年同期涨幅明显。
其中,存储芯片颗粒出口均价,由2025年的2.6美元上涨至7.8美元,涨幅达200%。多元件集成电路出口均价,由2025年的9.9美元上涨到28美元,涨幅超180%。后者是各类芯片中出口均价最高的产品。
存储芯片供需紧张主要源于AI基础设施建设的扩张。资深半导体投资人陈启告诉南方周末记者,业内普遍认为本轮供需缺口至少将延续至2027年。
出口量上,存储类芯片只占集成电路总出口量的9%。但与2025年同期相比,中国出口的存储类芯片数量增长12.7%。出口量前五省份中,江苏、上海、陕西、北京均实现两位数增长。
值得一提的是,2026年前八月,逻辑芯片表现为量增、价跌,是各类芯片中唯一均价下跌的,也是唯一出口额负增长的。
深圳半导体行业协会产业研究部邸云婷告诉南方周末记者,在手机领域,由于终端消费市场疲软、存储芯片价格暴涨,整机成本也在上升,手机厂商自然选择减产,手上积压的逻辑芯片库存也使得终端厂商不愿下新的订单。逻辑芯片厂商不得不降价刺激需求,但效果有限。
前八月,国内集成电路出口的目的地前五主要是中国香港、越南、韩国、中国台湾和马来西亚,合计占到集成电路出口总额的85%。
出口前五的目的地中,增速前三分别是马来西亚、越南和中国香港,增速分别为169.9%、119.3%和111.2%。
南方周末记者统计发现,出口到马来西亚的集成电路,陕西贡献了78.4%的出口额。马来西亚是全球重要的封测基地之一,英特尔、恩智浦、安世半导体等多家半导体企业在此设厂。陕西的芯片出口到马来西亚或与国际半导体企业的全球化布局相关。
出口到越南的芯片,江苏贡献出口额的54.3%,出口的几乎都是存储颗粒。越南是全球重要的半导体封测基地和电子产品制造基地,出口到越南的存储颗粒可以就地封装并用于终端电子产品。
出口到中国香港的芯片中,广东贡献了38%的出口额,江苏、陕西、上海、重庆、安徽、湖北合计贡献50%的出口额,各地所占份额在6%到12%左右,可见香港作为全球芯片中转枢纽的地位。
外资仍为出口主力
全国的存储芯片产自哪里?
南方周末记者统计发现,江苏、陕西、广东、重庆、上海五省份的存储芯片出口额占全国存储芯片出口额超80%。
比如江苏,其存储芯片出口额和出口量均列全国第一,主要体现在存储颗粒上,其主要来自江苏的无锡和苏州。
无锡有韩国存储巨头SK海力士的12英寸DRAM晶圆厂,这也是SK海力士最大的海外DRAM生产基地。在无锡生产出的存储颗粒,会由SK海力士与当地国企的合资公司完成封测,再出口海外。
根据集邦咨询,无锡工厂12英寸晶圆每月产能约20万个,占到当前SK海力士DRAM总产量的36%。
韩国另一存储巨头三星也在苏州设有组装封测厂,承担三星DRAM、NAND 芯片及存储模组的封装测试工序。国内的太极实业旗下太极半导体,也设在苏州,对外提供存储器封测服务。
陕西情况与江苏类似,外资存储巨头扎堆西安。
三星海外唯一的存储芯片生产基地就落地陕西西安。集邦咨询数据显示,三星西安工厂约占其NAND总产能的30%—35%。美光在中国内地唯一的封测和模组生产基地也在陕西西安。
由于韩国存储企业集中在江苏和陕西设厂,出口到韩国的集成电路中,江苏和陕西两省的出口额合计接近90%,其中江苏占58.5%,陕西占30%。
从贸易方式可以看出不同省份的存储芯片出口特点。
海关总署将出口贸易形式分为一般贸易、来料加工、进料加工、保税监管场所进出境货物、海关特殊监管区域物流货物和其他。
江苏出口的存储芯片,以进料加工为主;陕西出口的存储芯片,以来料加工贸易为主;广东、重庆、上海出口的存储芯片则以海关特殊监管区域物流货物为主。
也就是说,江苏和陕西,都是“两头在外”的贸易模式,广东、重庆、上海存储芯片出口仍多来自保税区货物转口等。
国产存储看安徽湖北
支撑江苏、陕西存储出口暴涨的是外资企业,国产存储出口则要看安徽、湖北。
安徽有长鑫存储(688825.SH),是中国大陆唯一实现大规模量产DRAM的晶圆制造厂;湖北的长江存储,是中国大陆唯一实现大规模量产3D NAND的晶圆制造厂。
海关数据显示,安徽和湖北存储芯片出口的贸易方式主要为一般贸易。国产存储芯片出口主要采取一般贸易的形式。一般贸易指的是国内企业直接向海外买货,或将自己生产的货物卖到海外。
2026年前八月,由安徽出口的存储芯片超过九成是一般贸易形式,由湖北出口的存储芯片超过八成是一般贸易,对比2025年同期,两省的这一比例均提升超10个百分点。
一般贸易形式下,安徽的存储芯片出口数量同比减少9.6%,出口额暴涨939.4%,出口单颗均价从2025年的1.5美元涨到17.3美元;湖北存储芯片的出口数量同比增长9.7%,出口额暴涨627.5%,出口单颗均价从2025年的0.8美元,涨到5.3美元。
总体来看,在全国以一般贸易形式出口的存储芯片中,安徽和湖北两省的出口量占比由2025年同期的28.66%降至24.19%,约合全国的四分之一;而两省的出口额占比却由34.2%升至54.8%,占据全国半壁江山。
可见,国产存储出口暴涨,也主要受存储涨价推动,出口数量支撑不足。当前,位于两省的两家存储晶圆厂——长鑫存储和长江存储仍处于技术和产能爬坡阶段。
除了安徽和湖北外,出口前十名中,北京出口的存储芯片也是以一般贸易为主。
北京聚集大量存储设计企业,多以NOR Flash、车规/工业级存储芯片为主,如兆易创新、北京君正,且有多家成熟的晶圆代工厂和封测厂提供服务。
早在2020年,长鑫存储就在北京亦庄建设DRAM研发及量产基地。据北京亦庄管委会透露,长鑫北京工厂项目占地500亩,投资超千亿元,目前装机产能已超10万片/月。
南方周末记者 周小铃
责编 顾策