(本文作者为 方建华,钛媒体经授权发布)
文 | 方建华
渗透率从不足1%到超85%,国内扁线电机行业的逆袭只用了五年时间。
我们先来看一组数字。
2020年,中国新能源汽车销量前15名的车型中,采用扁线电机的只有三款,渗透率不到10%;再结合当年新能源汽车整体5.4%的市场渗透率,扁线技术在汽车工业中的综合渗透率不到1%。
2021年,比亚迪DM-i全系切换扁线电机,特斯拉国产Model 3/Y跟进,扁线电机渗透率升至约24%-27%。
2022年,渗透率达到约47%。2023年前10个月,渗透率已快速攀升至约79%。
到了2025年,国内新能源驱动电机扁线渗透率更是飙升至85%左右,A级及以上纯电主力车型基本实现扁线化,头部车企搭载率普遍在90%以上。
陡峭曲线里,藏着一个悖论和两个逻辑
不少人会把这段跨越归因于整车厂的主动选择,比如续航焦虑倒逼电机效率提升,扁线电机的槽满率比圆线电机高20~30个百分点,铜耗显著降低,功率密度达到《节能与新能源汽车技术路线图2.0》提出的2025年5kW/kg目标,等等。

资料来源:通用汽车官网,民生证券研究院
然而,鲜为人知的是,扁线电机渗透率的陡峭曲线背后藏着一个悖论。制造扁线电机最难的不是设计,而是制造那台电机的产线。产业链中游的装备制造商,也是技术集成度最高的环节之一。
在2020年那个时点,整车厂纵有采用扁线电机之意,也无从觅得成熟量产产线。
要理解这个悖论,不妨先回溯圆线时代。彼时定子绕组可以靠绕线机完成,一台圆线绕线机售价超千万元,中国厂商亦有能力购置与调试。
扁线工艺则遵循截然不同的逻辑,绕组从扁铜线成型开始,后续要依次完成插纸绝缘等共十余道关键工艺。以当前主流的Hair-Pin技术路线为参照,线成型、自动插线、焊接检测、滴漆涂覆等环节,任何一道工序的偏差,都可能令整个定子报废。
这里还有一个常被忽视的产业逻辑,扁线电机产线与圆线产线不能互改。工艺路线差异过大,原有的圆线产线基本不具备改造为扁线产线的可行性。
这意味着每一家想切换扁线方案的电机厂,都必须新建一条产线。这是一个高度增量化、无法被存量摊薄的设备市场。
国外巨头垄断之下,单线上亿元,交付周期一年多
扁线定子的技术优越性,是其大规模替代圆线方案的核心驱动力;而其制造难度叠加车规级对一致性、良率与节拍的严苛要求,使人工与通用设备难以胜任,对高精度自动化产线形成刚性需求。
而彼时具备整套产线交付能力的企业,悉数集中于欧洲与日本。这也是2020年的真实局面。国外企业垄断定价权之强,可从当初进口设备与目前国产设备的一组对比中窥见一斑:
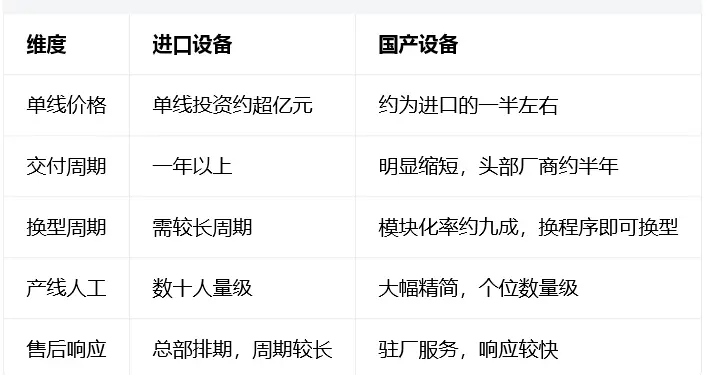
情况对比
早期,扁线定子产线巨头,如德国的GROB、意大利的ATOP等,单线售价过亿,交付周期以年计算,服务弹性不突出,而且核心专利大多握其手中。中国企业的处境很被动,技术和设备均仰人鼻息,受制于国外。
从100平米厂房找破局点到国产装备反向出口
打破这一垄断格局的,是2018年前后成立的一批国内厂商。
邦迪智能是最典型的样本。2020-2021年,邦迪智能研发成功国内首例8层扁线定子全自动产线,这条产线成为国家发改委支持的技改项目,并应用于蔚来量产车型。
与此同时,另一条路径正在并行推进。巨力自动化早在2018年就交付了国内首条扁线驱动电机定子自动化产线;铭纳阳承接了某头部车企绝大部分扁线设备订单。
三条路线并行试错,共同构成国产装备崛起的第一阶段。
技术是否真正达标,最有说服力是技术发源地的采购行为。国产替代的完成往往以反向出口为标志。当技术发源地开始采购你的设备,替代才真正称得上实现闭环。
2024年,邦迪智能为世界扁线电机定子产线发源地——德国的客户制造的扁线电机定子设备通过预验收并发运欧洲,创下国内出口欧洲的首个纪录。2025年末,邦迪智能与海外客户达成整线合作,定子整线于2026年交付欧洲工厂。
巨力自动化同样在推进欧洲整线订单,并宣称是国内首家实现扁线电机定子整线装备出口欧洲的国产装备企业。
从买不到到卖出去,把镜头拉远,这条曲线并不陌生。中国装备制造业有一条相似的替代曲线,光伏设备、锂电设备已走完全程,而扁线电机设备正在走后半段。
突破“卡脖子”到底破开了什么?
“卡脖子”是个模糊的词,落到扁线电机设备上,具体是四道工艺门槛的突破。
其一是扭头。插入定子后的发卡线需要按层扭转,在外径方向形成精确的端部结构。难点在于铜线的回弹特性——受力后会发生非线性形变,扭不到位或扭过头都会导致端部尺寸超差。
其二是多层焊接。8层扁线定子意味着每个槽内有8个焊点等待连接,一个定子数百甚至上千个焊点。传统焊接需要大量人工,且热量容易损伤漆皮。
其三是3D发卡成型。矩形铜线要从盘料状态逐根成型为立体的皇冠形,劈拉、冲压、折弯多工艺组合,模具设计与材料应力控制缺一不可。
其四是柔性化。这是最具中国味儿的一道难题,也是国产设备反超的关键。
柔性化才是国产设备真正的分水岭
如果只解决上面所述的前三道门槛,国产设备充其量只是更便宜的进口替代品。而真正让格局翻转的,是柔性化产线的突破。
中国新能源汽车呈现出多车型、小批量、快迭代的竞争形态。一家第三方电驱厂商要同时供应多个车企的多款电机,不同电机的定子规格如外观尺寸、槽数、层数、线型等各不相同;且需求量随车型市场走势呈现剧烈波动。
外资设备的默认逻辑是一条线干一种活,换型周期长达18个月左右。而在中国市场,车型迭代频繁,如此长的换型周期难以适应市场节奏。
对此,邦迪智能提出的解法是Flexibility-Line扁线定子柔性化产线,把“换车型就要换整条产线”变成“换程序就能换定子”,产线设备模块化率达到90%左右。根据媒体公开报道的数据,柔性化产线可使产线质量提升10%-20%,生产成本降低10%-20%,生产周期缩短20%-30%。
这组数字的意义,不止于降本。它一并化解了主机厂的三大痛点——规格爆炸、良率黑洞、投资悬崖。
此前,主机厂每换一个平台就要重新投入一条产线(投资悬崖),新产线爬坡期的良率损失不可控(良率黑洞),而车型谱系扩张又必然带来规格碎片化(规格爆炸)。
这是国产设备从跟随者变成定义者的时刻。外资厂商的标准化优势,在中国市场的碎片化需求面前反而成了负担。
突围之后新战场的残酷性不亚于突围本身
国产扁线装备的进程至此,尚属上半场。攻克“卡脖子”并非终点,而是步入竞争更为激烈的阶段。
一方面,产能短期饱和引发价格战。国产设备企业自2021年起进入快速增长期,到2024年前后,国内扁线电机产能达到了一定体量,设备需求从扩产驱动转换为更新驱动,叠加厂商数量快速增加,价格战显著压缩了行业毛利空间。
另一方面,财务波动剧烈。以邦迪智能公开披露的财务数据为例,2024年,邦迪智能营业收入1.57亿元。2025年营业收入上升至4.23亿元,同比增长约169%,净利润扭亏为盈达4744万元。销售收入三年平均增长率214%。整体来看,其客户结构偏新势力,决策快、验收快、回款快,没有历史包袱。这恰是设备行业收入确认特征的典型体现。
再者,技术迭代压力永不停止。扁线工艺仍在快速演进,8层向12层及更高层数推进;Hair-pin向X-Pin、Mini-Pin演进;油冷技术成为高端标配,2025年油冷扁线电机交付量同比大幅增长;800V高压平台加速渗透,对绝缘设计和耐电晕性能提出新要求。
这意味着设备商必须持续高强度研发投入,同时难以依托既有产线长期获益。
这场历史性跨越留下的三条启示
回看扁线电机设备的五年跨越,可以提炼出三个具有普适性的结论。
第一,对于国产替代而言,设备先于需求。
产业升级往往是下游拉动上游,而扁线电机反是设备商先破解量产工艺,整车厂方敢规模切换。2020年渗透率不足10%,2021年24%,2022年47%,斜率与国产产线交付节奏相合。
装备产能上限,即技术路线渗透上限。于投资而言,路线切换早期,设备确定性最高:整车尚在论证,设备订单已落地;渗透见顶,设备需求也已透支。
第二,柔性化是国产装备的非对称优势。
外资优势主要在标准化、大批量,这是德日数十年积累的竞争力;而中国新能源车市场需要的并非标准化产线,而是柔性化产线。邦迪智能90%的模块化率及巨力的快速响应皆印证:在碎片化市场中,适应速度重于单点性能。
第三,突破的终点是内卷,须提前布局第二曲线。
有关数据显示,20212025年,中国新能源汽车扁线电机专用装备市场规模从12.2亿元扩张至60.9亿元,年复合增长率49.4%。增长逻辑从渗透率提升驱动的爆发转换为装机量增长驱动的稳态。
这读起来是捷报,拆开看是战报。数据的背后,是头部厂商抢同一批主机厂客户,价格战跑不掉。
2024年后,竞争主轴由国产替代进口转为国产厂商相争,外资退守高端,主战场在邦迪、巨力、铭纳阳、豪森智能等一众“卖铲人”之间。
目前,国内头部企业正在提前布局第二曲线,跳出新能源车单一赛道,将扁线电机技术体系向低空飞行器、人形机器人、电动船舶、高端工业伺服等新兴场景拓展。
扁线电机相较于传统圆线电机具备功率密度高、体积更小、重量更轻、散热性能优异、能效更高、扭矩输出稳定、安全性高、耐高压等天然优势,恰好匹配以上新场景的核心诉求。
低空飞行器对动力系统减重、高持续功率及安全性有严苛要求;人形机器人关节电机需要在极小空间内输出足够扭矩,同时控制自重;电动船舶要求大功率、高可靠性与长期连续运行的热稳定性;高端工业伺服则追求高能效、低损耗、高精度动态响应。
当前,扁线电机的应用仍高度集中于新能源汽车领域,在广阔的工业电机大盘里,扁线电机整体渗透率仍处低位。随着扁线绕组工艺、自动化制造装备持续成熟,成本逐步下行,叠加低空、机器人、船舶、高端装备等场景商业化落地提速,扁线电机将从汽车单品部件成长为跨行业通用的动力方案,有望打开千亿乃至万亿级市场空间,具备巨大的长期增长潜力。
铲子往往先于金矿的发现
国产扁线电机渗透率曲线的陡峭程度,在制造业技术替代进程中殊为罕见,更值得关注的是它的驱动结构。
当国产设备将单线价格降至进口产品的一半、交付周期由一年以上压缩至半年左右、换型方式由更换整条产线变为更换运行程序时,被抑制的切换需求在一两年内集中释放,便形成了陡峭的上升曲线。
这提供了一种观察产业升级的实用视角。当你看到某项技术的渗透率曲线突然变陡,不妨往前多看几层,是不是上游的某个“卖铲人”刚刚解决了什么问题?
因为在这类跨越里,“铲子”往往先于金矿的发现。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App