处于具身智能“幕后”的零部件厂商们正走上舞台。
在零部件厂商长期以一种近乎“隐身”的状态存在于具身智能赛道,融资和舆论的聚光灯大多对准整机厂与模型公司。人们关心谁造出了跑得更快的人形机器人,谁的具身大模型能够完成更复杂的任务,却很少追问:机器人的关节、眼睛、双手以及连接这些系统的通信与控制能力,究竟由谁提供?
在苹果式的产业体系中,供应链企业往往承担着最重的制造、研发和交付工作,却未必能够分享到品牌端的利润。具身智能也存在类似的问题。整机厂提出参数,零部件厂商负责实现;整机架构改变,供应商重新适配;产品最终获得关注,品牌和估值却主要留在整机端。
如今,这群幕后企业开始以集体身份出现。
9 月 2 日,由星源智和灵心巧手共同发起,联合奥比中光、法奥机器人、福莱新材、禾赛科技、华威科、览沃科技、朗毅机器人、灵猴机器人、珞石机器人、迈尔微视、钕娲创造、泉智博、森云智能、速腾聚创、他山、无问智科、讯飞机器人超脑平台、鑫精诚、移远通信、知行具身、纵贯线等 20 余家产业链核心企业组成的“中国具身智能 Tier1 产业联盟”正式成立。
这个联盟成员覆盖具身大脑、灵巧手、语音交互、激光雷达、视觉与触觉感知、机械臂、底盘、无线通信、热管理等环节。把这些企业的产品组合起来,已经足以拼出一台相当完整的机器人。
但它们聚在一起,并不打算再造一个机器人品牌。联盟提出的三条主线是跨硬件适配、跨本体部署与场景验证,希望通过联合适配、协同调优以及测试结果共享,降低不同零部件之间的集成成本,将产业链从“竞争性合作”推向“共生性协同”。
换句话说,它们并不满足于继续按照图纸报价,而是更早参与产品定义,把单个零件变成可以跨本体复用、经过场景验证的能力模块,最终提升自身在具身浪潮中的参与度、话语权。
零部件厂商等来的,或许不只是机器人放量带来的订单增长。具身智能的产品化、产业分工与全球化正在同时发生,它们也在争取这个行业的标准、话语权与利润。
零部件不再“零散”
具身智能发展初期,整机厂高度垂直整合有其必然性。
当时,行业没有统一的产品架构,也缺乏成熟的供应链。不同机器人在尺寸、负载、自由度、通信协议和控制频率上差异巨大,市场上很难找到拿来即用的产品。为了尽快造出样机、跑通演示,整机厂只能把尽可能多的环节掌握在自己手里。
这种开发方式推动了早期产品快速出现,也让供应链长期停留在高度定制的状态。同一款传感器装到不同机器人身上,需要重新标定;同一只灵巧手换一个机械臂,软硬件接口可能都要调整;一个关节模组适配完某代本体,整机参数稍有变化,前期工作便要重来。
零部件厂商看似拥有很多客户,实际面对的却是一组彼此割裂的项目。大量研发资源消耗在重复适配中,工程经验难以沉淀为标准产品,规模效应也迟迟无法形成。它们为整机承担了不少隐性研发工作,收入却仍然按照零件数量和物料价格计算。
这也是供应链企业容易陷入低利润的原因。决定一家企业议价能力的,其实并不必然看他处于什么环节,比如零件、整机又或者方案赋能,更取决于其产品是否容易被替代,以及它能否参与系统定义。众所周知的苹果供应链中,单纯提供加工和通用零件的企业利润有限,但时至今天,诸如头部存储厂商企业也开始拥有“涨价”的权利,这种截然不同的位置就来自于其自身的不可替代性。
具身智能Tier 1产业联盟的成立,或许就是这种想抱团、想推动产业成熟的信号。
他们所强调的跨硬件适配,意味着不同厂商的零部件能够以更低成本完成组合;跨本体部署,意味着一项能力不再绑定某一家整机厂;场景验证,则让零部件企业能够证明自己解决了什么实际问题,而不只是提供了怎样的参数。
当适配方法、测试结果和场景经验可以复用,供应商出售的就不再是一颗传感器、一台机械臂或者一只灵巧手,而是一项能够直接进入整机体系的成熟能力。整机厂也不必从头研究每个环节,可以把更多资源投入产品、模型与场景。
这意味着,具身智能的产业分工正在由“整机厂提要求、零部件厂商做交付”,逐渐走向整机与Tier 1共同定义产品。
所以,零部件厂商真正想摆脱的,其实不是幕后位置,许多全球工业巨头同样不面向普通消费者,也很少出现在大众视野中。“Tier 1联盟”这个身份背后,是一套更大的商业诉求。它们想摆脱的是只能被动响应参数、依靠成本竞争的角色。
还值得注意的是另一则消息,速腾聚创 9 月 10 日披露的资产交易,恰好也构成了这场“觉醒”的另一面。其间接全资附属公司深圳速腾拟以 5987.8 万元,将具身机器人整机的研发、制造及销售业务相关权益出售给曦元机器人。作为机器人激光雷达的重要供应商,速腾聚创没有继续沿着零部件向整机纵向延伸,而是把整机业务交出去,重新聚焦更具复用性的感知能力。
这笔剥离更像是对能力边界的一次重新确认。产业早期,整机、零部件与方案之间边界模糊,什么都做有助于抢占窗口;当商业化真正展开,重资产整机业务既会分散研发与管理资源,也可能让供应商与下游客户形成竞争。
联盟是在横向联合,资产剥离则是纵向收缩,看似相反,却共同说明零部件厂商开始放弃“大小通吃”的冲动,把资源集中到可跨本体复用、能够形成规模的优势环节。懂得聚焦,和敢于抱团一样,都是产业走向成熟的标志。
先一步迎来春天
过去,人们谈论零部件机会,往往建立在一个简单前提上:等人形机器人出货量达到百万台,每台机器人需要几十个关节、多个传感器和一双灵巧手,供应链自然会迎来爆发。
但零部件的机会未必需要等待那个时刻。
今天的机器人仍在四足、双足、轮式、人形和机械臂等形态之间探索,终局构型尚未确定,争论了那么多年后,OpenAI CEO Sam Altman 还是会认为:“我们一定会做人形机器人,同时也会开发其他形态的机器人”。但好在不同机器人的底层需求已经出现了大量公约数:都需要观察环境(视觉传感)、控制运动(关节)、操作物体(灵巧手),处理通信、能源和散热问题。
一家整机厂往往押注有限的产品形态,一家能够跨本体复用的零部件企业,却可以同时进入十几家甚至几十家整机厂。它既可以服务人形机器人,也可以进入协作机器人、物流 AMR、清洁机器人和其他智能设备。
机器人本体越多元,能够跨形态复用的能力反而越容易提前获得规模。
一些变化已经出现在财务和出货数据中。禾赛科技披露,2026 年第二季度机器人激光雷达出货量达到 142371 台,同比增长 193.4%。速腾聚创 2025 年机器人业务交付约 30.3 万台,公司首次实现单季度盈利,增长动力很大程度上来自机器人业务。
这些数字并不意味着人形机器人已经大规模落地。更准确的信号是,一些底层能力正在跨越单一机器人品类,率先形成规模化市场。零部件厂商不必准确押中未来由哪一种本体胜出,只要其产品能够进入足够多的机器人,就能分享整个物理 AI 市场的增长。
这也是联盟尝试解决跨本体部署问题的价值。当零部件企业单独面对几十套整机架构时,增长会带来更多定制工作;一旦接口、测试与适配经验能够复用,增长才能转化为规模效应。
其背后存在一条清晰的产业链条:适配成本下降,产品可以进入更多本体;客户数量增加,出货规模随之扩大;规模扩大又推动成本下降和产品成熟;当越来越多整机主动兼容某套接口时,供应商也就获得了更强的产品定义权。
因此,零部件厂商的春天,并非机器人就当因为马斯克“人手一个”的百亿台规模远景快速逼近。更重要的是,同一项能力开始可以卖给更多机器人。换句话说就是零部件厂商需要逐渐形成标准、拥有定义能力。
额外一提,量产也的确在加速。随着马斯克的 Optimus 量产提速,“9 月周产 1000 台”,以及供应链传出的“特斯拉近期向供应商下发了约 5000 台的新订单”等利好消息,某种程度上不管是对整个技术路线信心上的鼓舞,又或是真实财务和股市回报,都让 T 链零部件厂商的春天早于宏大的技术叙事先一步落实。就在前两天,国内小鹏机器人的生产产线正式启用,也再次强化了这种利好。对于零部件厂商来说,这些共同构成了技术远未收敛的当下,下少有的确定性。
不过,这场春天不会平均降临在每一家企业身上。
如果产品仍然高度定制,客户每增加一家,研发和服务成本便同步增加,规模越大反而可能越疲惫。只依靠扩产和低价竞争的厂商,也可能在人形机器人真正放量前,先进入一轮激烈的价格战,目前看到的供应链降价趋势已经十分明显。与此同时,整机厂对于关节、控制器和灵巧手等核心环节仍然保留着强烈的自研意愿,这其实也在模糊边界。
真正能够获得产业红利的,将是那些可以跨本体复用、能够由零件升级为模组,并且掌握接口、测试、认证和场景 Know-how 的企业。
这也是真正厉害的 Tier 1 与普通供应商之间的区别。普通供应商按照客户给出的规格完成生产,Tier 1 则能够告诉整机厂,怎样组合才能获得更好的系统性能。前者主要分享制造利润,后者开始分享技术与系统价值。
另一张“中国面孔”
零部件厂商的另一重机会,来自全球市场下产业正在变化的流通方式。
新能源汽车已经为中国制造提供了一条相当成熟的出海路线:中国企业在国内完成研发和生产,以自主品牌和完整产品进入海外市场。但整车集中了品牌、软件、硬件、数据和供应链,来源非常清晰,也容易成为重点关注的目标。
具身智能面临的海外现状有异曲同工之处。中国具身智能技术走向世界,因而可能形成一条不同于汽车的路线:未必需要把���台完整的人形机器人运往全球,也可以让传感器、关节、灵巧手与工程能力进入不同国家、不同品牌的机器人身体。
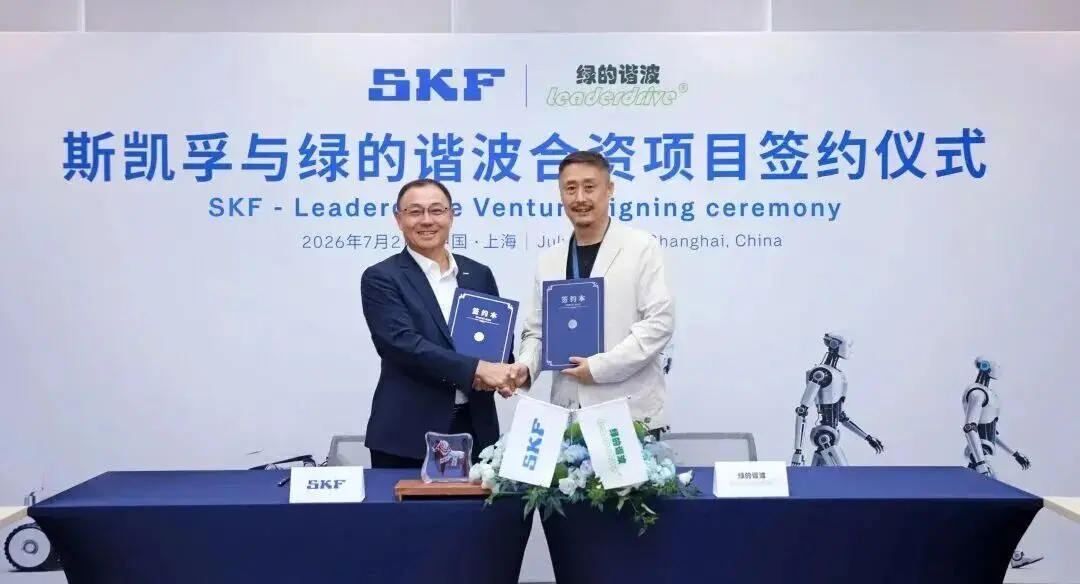
绿的谐波的一系列动作已经呈现出这种变化。今年 7 月,绿的谐波与瑞典工业巨头斯凯孚(SKF)签署协议,在中国成立合资公司,聚焦机器人关节所需的高精密传动部件:绿的谐波提供自动化与人形机器人领域的应用专知,SKF 则提供轴承技术、规模化制造和全球供应链能力,合资公司计划借助后者的销售网络拓展欧洲、日本和美国。
不过,“零部件化”也不是出海的简单捷径。零部件厂商需要做的,是通过多种方式,完成从“中国供应商”到“全球 Tier 1”的转变。
新能源汽车出海争夺的是消费者品牌,具身智能零部件出海争夺的则是产业接口、技术标准和全球供应链位置。后者进入得更深,也更难被替换。
这或许正是零部件厂商春天到来的另一种方式。
但春天不会属于所有生产零件的企业。单纯依赖成本、产能和定制加工,仍然逃不开压价和替换。真正有机会获得产业位置的,是那些完成三次升级的公司:从零件升级为模块,从模块升级为系统能力,再从本土供应商升级为全球 Tier 1。
未来,中国具身智能走向世界,未必都是一副胸前写着中国字的机器人面孔。它也可能是一颗传感器、一套关节模组或者一只灵巧手,进入不同国家、不同品牌的机器人身体。
届时,中国企业不一定制造每一台机器人的完整身体,却可能决定它们如何看见、如何运动,以及如何完成工作。
本文来自微信公众号“具身研习社”,作者:彭堃方,36氪经授权发布。