最近,从字节跳动分拆出来的AI制药公司Anew Labs(上海新生探途)完成2.9亿美元首轮融资。投资方阵容豪华,红杉中国、IDG资本、高瓴创投领投,五源资本联合领投;高榕创投、春华创投、博裕资本参与;战略投资方是中国生物制药,还有上海未来产业基金。投后估值来到了15亿美元。
这笔投资,是AI制药赛道升温的缩影。投中嘉川CVSource数据显示,2026年至今,AI制药赛道完成57笔投资,44家企业获得融资,披露融资总额157.65亿元。融资金额超过了2023年、2024年、2025年三年的总和。
01.9个月,融资金额超过前三年总和
目前国内一共有多少家与AI制药相关的企业?投中嘉川CVSource给出的答案是164家。并且其中有117家获得过投资,占到了总数的7成以上。
我们统计了这一领域过去4年的投融资数据,发现今年迎来了爆发式地增长。
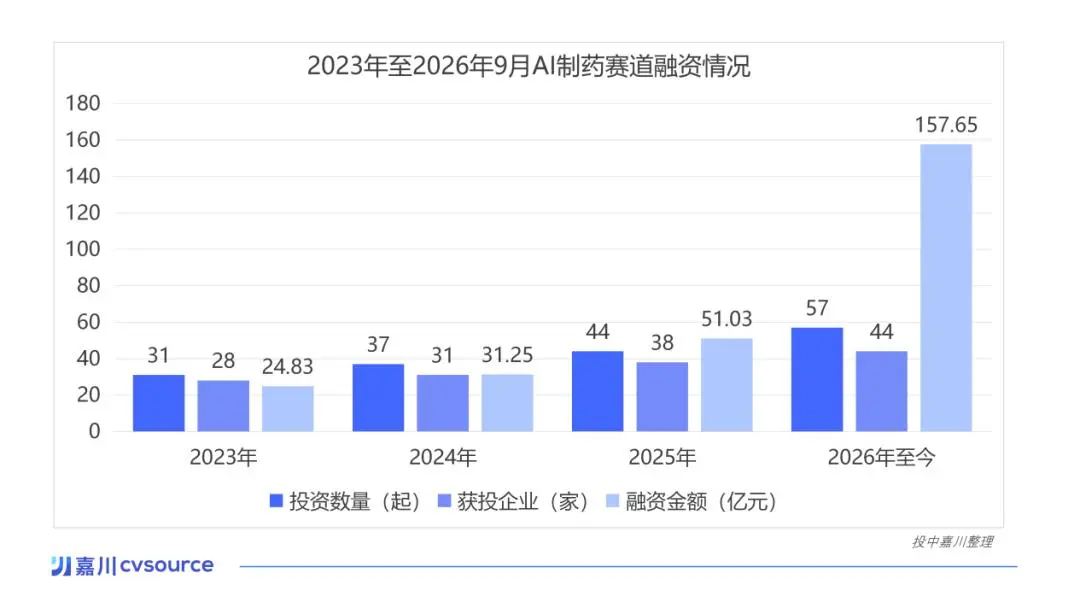
投中嘉川CVSource数据显示,2023年国内市场有31笔投资,28家企业获得投资,融资金额24.83亿元。2024年和2025年,投资数量、被投企业和融资金额都有所上升,但增幅不大。
直到今年前九个月,这一赛道的融资金额跃升至157.65亿元,不仅是去年全年51亿元的3.1倍,也超越了前三年的融资之和(当然,有不少企业的融资金额未披露,所以实际情况与上述数据会有所出入)。
另外,融资金额大涨,但笔数和企业涨幅不同步。笔数相比于去年,只从44笔增至57笔,涨了不到三成;被投企业从38家增长到44家,也只增加了6家。
这可能说明两个问题:
其一,AI制药赛道是一个高壁垒的交叉领域,优秀的创业团队相对较少;其二,行业正进入成长期,原本的早期企业估值不断升高,单笔融资金额显著上升。
另外,今年的资本的集中度也十分明显。
2026年投资金额最大的4笔交易,分别是华深智药7.87亿美元的B轮融资;Anew Labs的2.9亿美元;元思生肽1.5亿美元和寻明生科1亿美元。4笔投资加起来合计约95亿元人民币,占全赛道融资总额的六成。
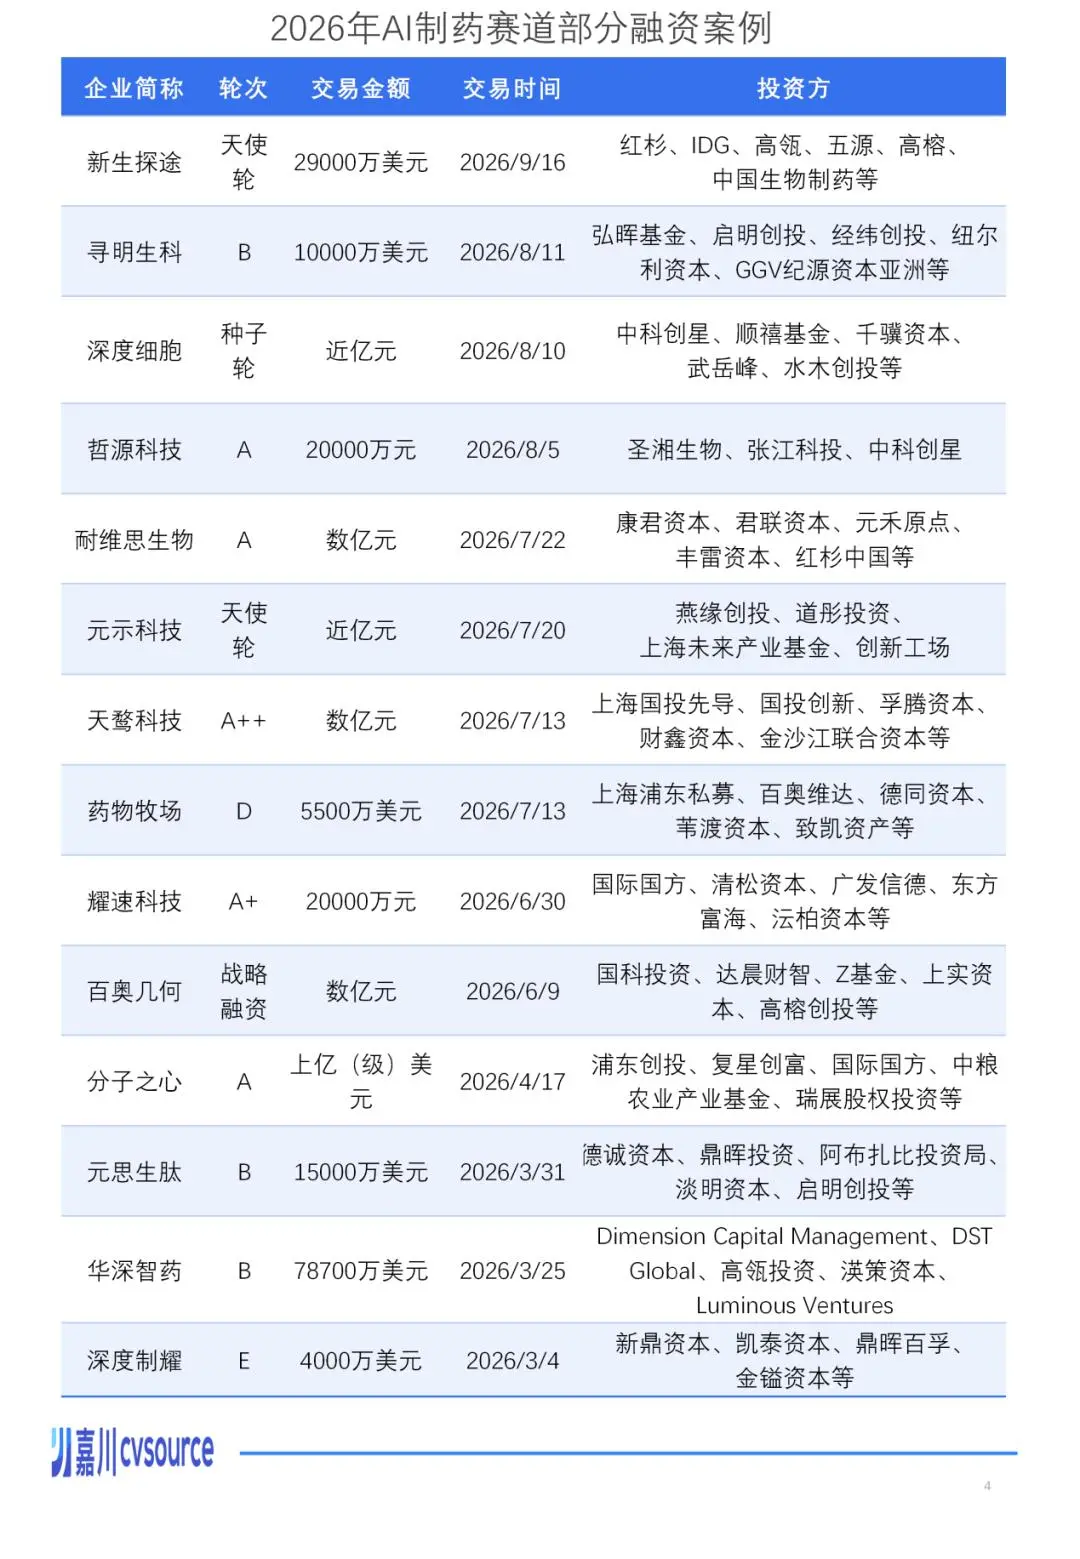
但2023年和2024年显然不是这个结构。
那两年最大单笔融资是7亿元,出现在2023年8月的深势科技B+轮。2024年最高的一笔是5.3亿元的剂泰科技C轮。大部分投资不超过2亿元。可见今年以来,头部聚焦效应越发明显了。
02.拿大钱的公司长什么样的?
为什么上面4家公司能够拿到大钱?新生探途是字节嫡系自不必说,我们再看拿下最高融资的华深智药。
华深智药公司成立于2021年,由清华大学智能产业研究院孵化,创始人彭健此前在美国伊利诺伊大学厄巴纳-香槟分校计算机科学系任教。他的博士导师是分子之心创始人许锦波。
彭健博士期间参与的RaptorX、后来主导的OmegaFold,都是蛋白质结构预测领域的代表工作,他因此拿到2016年斯隆研究奖和2020年国际计算生物学学会Overton奖。联合创始人朱祯平,曾任诺华副总裁兼蛋白质科学与设计全球负责人。
今年1月,华深智药的海外公司Earendil Labs与赛诺菲达成战略合作。它提供AI发现平台,针对多个自身免疫及炎症疾病项目设计双特异性抗体,赛诺菲负责后续开发和全球商业化。这笔交易的总潜在价值最高25.6亿美元,其中首付款及与早期项目进展挂钩的近期付款最高1.6亿美元。
在与赛诺菲宣布合作后不久,华深智药就拿下了7.87亿美元融资。创下2026年全球生物技术公司融资的最高纪录。投资方包括DST Global、赛诺菲、Dimension Capital、渶策资本,以及由高瓴资本和辉瑞共同设立的Biotech Development Fund。赛诺菲在这笔交易里有着双重身份,既是合作方,也是股东。
华深智药的融资故事至少有这两个要素:创始团队都有着深厚的学术和投资背景,拿到巨头真金白银的订单。基于此股权融资才持续放大。这两点在元思生肽、寻明生科上也是如此。
元思生肽成立于2022年3月,做的是大环肽。公司旗下的Synova平台把蛋白结构预测、蛋白相互作用预测、蛋白-多肽亲和力预测与合成肽实验平台接在一起,用AI做序列设计和成药性预测,形成干湿闭环,大幅降低了筛选成本。
创始人张骁此前是易凯资本的合伙人、医药与生物科技团队负责人。据其自述,任职期间带领团队完成了累计近400亿元的生物医药股权交易。联合创始人高欣是清华大学计算机系毕业,现在是沙特阿卜杜拉国王科技大学计算机科学系教授,在公司任首席人工智能官。
2025年3月,阿斯利康拿到它的Synova平台使用权。按阿斯利康披露的口径,首付款5500万美元,加上与早期进展挂钩的近期里程碑,合计最高7500万美元。后续按项目逐个行权取得许可,若全部行权,研发与商业化里程碑最高34亿美元。
同年12月,阿斯利康出现在它的A+轮领投名单里。今年3月,1.5亿美元B轮完成,德诚资本、鼎晖VGC、阿布扎比投资局全资子公司、淡明资本、启明创投都在投资席上。
寻明生科就不再赘述,总之“拿钱的公司都是相似的”。
值得一提的是,拿到钱的新玩家也非等闲之辈,虽然尚未与巨头合作,但是资本也下注看中了他们的潜力。
比如今年4月刚刚成立的元示科技,是一家专注于人工智能虚拟细胞技术的生物科技公司。公司由北京大学前沿交叉学科研究院2017级博士吴佳奇创立,核心研发方向为人工智能虚拟细胞与通用细胞大模型。
元示科技公司成立不到两个月,就获得了燕缘创投、道彤投资、上海未来产业基金、创新工场的投资。不仅是国内较早布局细胞级 AI药物研发的初创团队 , 也代表了 AI制药赛道的新生力量。
03.谁在出钱,谁又是AI制药第一城?产业资本、国资和主权基金坐到了主位
看了企业端,再看资本端。
投中嘉川CVSource数据显示,国内AI制药领域出手最多的机构是五源资本,累计45次。红杉中国以33次出手紧随其后。峰瑞资本有24次;启明创投23次;高榕创投20次;高瓴创投17次。
今年的投资数据也大致保持着这样的排名。金沙江联合资本、启明创投、高瓴投资、红杉中国、松禾资本、五源资本,均在第一梯队,出手4-6次不等。
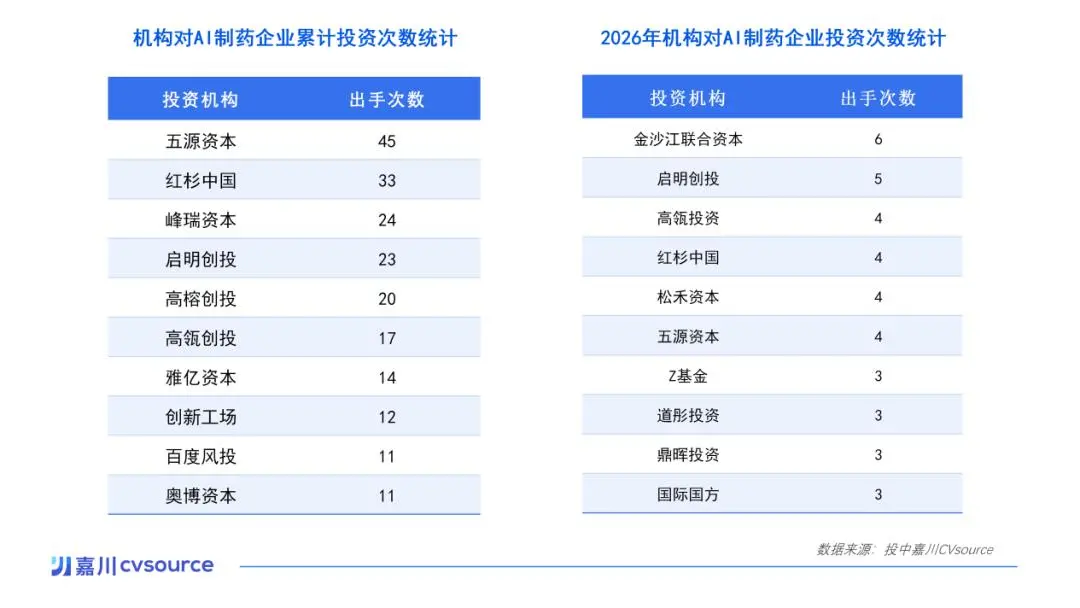
不过今年出现的细节变化,反映在资本类型上。在新生探途这轮融资里,中国生物制药作为战略投资方进场,上海未来产业基金作为地方国资进场。元思生肽的B轮名单里,则出现了阿布扎比投资局的全资子公司和淡马锡旗下的淡明资本。
产业资本、地方国资和境外主权基金,正在逐渐入场。这也说明,行业已经渡过了早期阶段,不少优秀项目给资本方提供了更大的确定性。
地域分布:上海北京占比超过四成
AI制药公司的地域分布也高度集中。投中嘉川CVSource数据显示,全国共有164家AI制药企业,分布在全国22个城市。
数量最多的是上海,有37家;北京位居第二34家。这两座城市断崖式领先,加起来有71家相关企业,占44%。
这一数据占比不是意外。上海、北京两城高校院所林立,是国内科技创新的高地。不论是AI产业,还是生物医药行业,都是国内第一梯队。字节旗下的新生探途就落在上海杨浦,华深智药则由清华大学人工智能产业研究院孵化,位于海淀。两座城市平分秋色是在意料之中。
位列第三的深圳有23家;苏州有17家;杭州有15家。如果算上这后面3城,前5座城市合计有企业126家,占全部企业的78%。
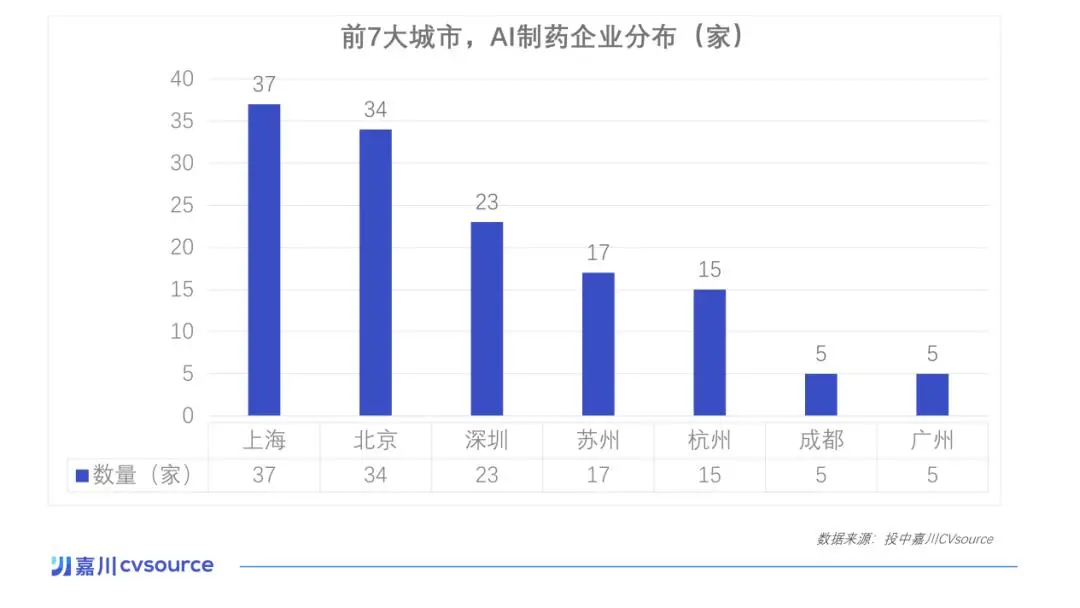
如果从城市圈的角度看,上海 37 家, 苏州 17 家,杭州 15 家 。 超过京津冀和大湾区 。 是国内 AI 制药公司最密集的区域。
本文来自微信公众号“投中嘉川”,作者:投中嘉川,36氪经授权发布。