今年上半年,IDC统计全球四足机器人出货突破4.9万台,同比大涨92.5%。有趣的是,同期 Counterpoint 给出的出货数据仅约3.5万台,差值超过一万台;就连第二名厂商,两份榜单也无法对齐。
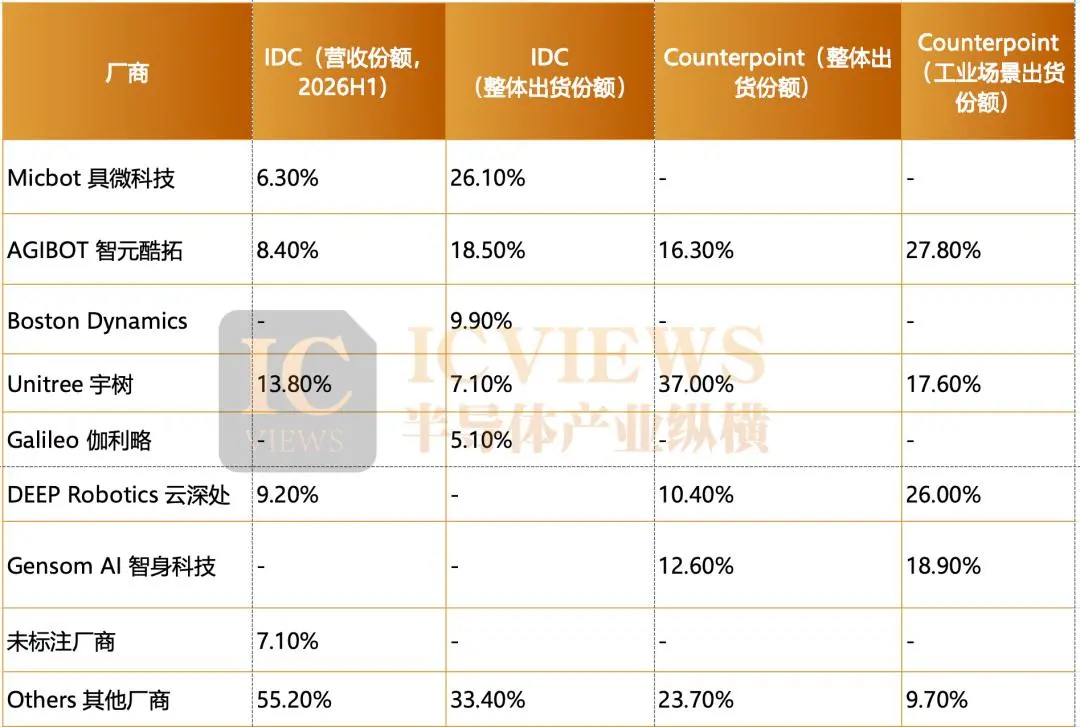
数据打架本身就是一个信号。这个市场正在从讲故事进入抢地盘的阶段,而抢地盘的方式各家完全不同。宇树靠低价走量,云深处靠工业级产品赚利润。两种打法背后,是两条完全不同的芯片需求曲线。但真正值得我们关注的,不是这近5万台机器狗本身,而是一个更根本的问题:当一台机器狗从展厅走进变电站,从表演跳舞变成巡检设备,它身体里的芯片到底发生了什么变化?
跳舞和干活,这背后究竟差在哪?
消费级四足机器人的芯片方案相对简洁。一台宇树Go2的核心计算平台是瑞芯微RK3588S,加上几颗MCU控制关节电机,方案就搭起来了。瑞芯微的RK3588在机器人市场已经取得较高市占率,与宇树、云深处、极智嘉、科沃斯等厂商合作覆盖了人形、四足、工业巡检等多种形态。这家公司把机器人列为AIoT战略中的重要产品线,RK3588主要承担“小脑”角色,负责运动控制和环境感知。
但一台在电力巡检场景工作的四足机器人,芯片需求完全不同。它需要同时处理可见光相机、红外热像仪和声纹传感器的数据,在复杂地形中保持厘米级定位,把多源信号实时融合后做出决策。从产业端的情况来看,一台人形机器人大概会用20到30套编码器,要求达到上万转每分钟的高转速,以及在大冲击下保证位置不跳变、不误报警。四足机器人的编码器数量虽然少于人形,但在工业场景中对可靠性的要求正在向车规级看齐。
这种变化的本质,是芯片需求从集中走向分布。一台全尺寸人形机器人(含灵巧手),MCU的部署量将近100颗。与工业、汽车领域MCU不同,机器人每个关节空间极其有限,“省空间”是很多客户的最高优先级要求,MCU要在更小封装内集成更多功能,同时严控发热与功耗。每多一个自由度,就多一组MCU需求,而机器人的自由度还在不断增加。
兆易创新在2026年8月发布了GD32H77R和GD32F50MxxG两款机器人专用MCU。前者片内集成工业以太网控制器与物理层收发器,无需外挂芯片即可实现多关节同步;后者采用合封工艺将自研栅极驱动器与运算放大器集成于单颗封装。这两款产品针对的是同一个痛点:机器人的关节模组空间太小了,传统方案塞不进去。半导体厂商第一次开始认真地为“机器人”这个终端品类定制芯片,而不是从现有的工业MCU产品线里选型。
产业人士在与笔者交流时给出了一个判断:关节模组功率密度继续提升时,散热和驱动能力往往互为制约,很难单独归因于某一环节。相比之下,散热方案在工程上更早触及天花板——关节模组空间受限、密封要求高,热量导出路径有限,单靠提升芯片和功率器件性能并不能解决整体问题。与此同时,高功率密度下的开关损耗与热耦合会相互放大,因此实际方案通常是散热与驱动协同优化。在GaN和SiC的导入路径上,业内倾向于认为会先从工业机械臂或四足机器人这类工况相对固定的场景切入,人形机器人对体积、重量和成本更为敏感,短期导入节奏会偏慢。当前主要制约仍在成本与可靠性验证,尤其车规级验证体系的完整周期,机器人行业尚未完全走通。这一判断也解释了为什么主控芯片的竞争,最终会落到系统级方案上。
从架构路线来看,当前具身智能主控芯片形成了三强格局。英伟达Jetson AGX Thor以4nm工艺提供最高2070 FP4 TFLOPS算力,凭借CUDA生态和Isaac框架锁定高端市场。高通Dragonwing IQ10提供700 TOPS算力,18核Oryon CPU,定位工业机器人和自主移动机器人。国产阵营中,地平线旗下地瓜机器人推出旭日S600,搭载18核A78AE CPU与6核R52+ MCU,实现560 TOPS端侧算力,已完成Qwen3和YOLO26x等主流模型的深度适配。
芯驰科技提出了“大脑-小脑-躯干/关节”三层控制架构的方案,汽车芯片公司的跨界进入尤其值得关注。理想汽车的M100和蔚来汽车的Turing芯片代表了车企自研物理AI芯片的趋势。汽车和机器人的芯片开发正在走向融合,原因是共同的约束条件:在功耗、散热和成本的严苛限制下运行边缘AI推理。
国产芯片的窗口期,比想象中更短
四足机器人核心零部件的整体国产化率已经突破75%,但这个数字掩盖了一个结构性差距:在高端算力芯片上,本土化才刚刚开始。云深处的绝影X系列之所以能卖出高价,核心在于其在电力巡检场景中实现了厘米级定位和毫秒级决策响应,这背后依赖的高精度传感器和AI算力芯片,仍有相当比例来自海外方案。
不过缺口正在被快速填补。优必选和沐曦股份在2026年6月合资成立了曦选创智,注册资本1亿元,沐曦与优必选分别持股35.01%并列第一大股东,聚焦具身智能端侧芯片研发与量产,计划2027年下半年流片、2028年量产。逐际动力与东土科技则走了另一条路:将操作系统、通信总线、工具软件和AI芯片整体替换为国产方案,联合清华大学、智元、摩尔线程等产业伙伴发起了国产化具身智能机器人电子架构联盟。电子架构的国产化难度高于单颗芯片的替换,涉及操作系统、通信协议与整机控制软件的协同改写,验证周期更长,对整机厂的适配能力要求也更高。
北京人形机器人创新中心与进迭时空的联合验证也值得关注。基于进迭时空的全栈自研RISC-V AI SoC,“具身天工”实现了稳定行走和奔跑。RISC-V的开源特性允许企业进行深度自主设计与优化,为具身智能产业在核心处理器层面实现自主可控提供了技术路径。但RISC-V在实时控制和工具链成熟度上仍在追赶ARM生态,当前的验证更多停留在运动控制层面,距离承担完整的具身智能计算任务还有距离。
真正制约国产芯片上车的瓶颈,可能不在芯片本身,而在工具链和生态。一颗全新专用AI芯片从架构设计、IP开发、流片验证到工具链适配,完整周期长达2到3年,而具身智能产业规模化落地仅起步两三年,整机出货量尚未形成足够规模,单一企业独立投入专用芯片研发风险极高。
辉羲智能在2026年8月发布了面向具身智能的全栈算力平台,同步推出了覆盖模型框架、编译器、算子库、中间件、OS、仿真及实时控制的完整软件体系。地瓜机器人与兆易创新联合…布的六轴协作机械臂全栈控制方案,完成了兆易创新EmbeddedBuilder可视化开发平台与地瓜端云一体AI Native工具链的互通,搭建了从算法训练、模型部署到底层伺服调试的一站式开发环境。这些动作的共同指向是:芯片厂商已经意识到,在机器人领域卖芯片本质上是在卖“芯片+工具链+参考设计”的整体方案。
有从事具身智能的产业人士在交流中表达了相近的看法:国产主控芯片在运动控制算法部署上,目前讨论较多的差距集中在工具链和算子库两个层面。编译器和实时调试工具同样存在差距,但更多属于工程体验问题;工具链和算子库则直接决定算法能否高效运行,是更值得优先投入的方向。若按产业紧迫程度排序,功能安全认证与工具链成熟度应排在实时性和可靠性之前。工业级机器人对功能安全的要求会持续提高,但国内通过机器人功能安全认证的芯片方案仍然有限,工具链成熟度也直接影响整机厂的适配成本。实时性和可靠性更多取决于芯片本身的设计能力,国内部分方案已有不错积累。这也意味着,国产芯片的竞争焦点正在从单颗芯片性能转向整体方案的可落地性。
这个窗口期的真实含义是:供应链的选择权还在整机厂手里,但窗口正在收窄。当行业级场景开始批量部署,经过量产验证的芯片方案会迅速形成锁定效应。而工具链的成熟度,将成为芯片方案能否被整机厂采纳的决定性因素。
芯片品类在分散化,ODM模式在加速这个趋势
过去两年,市场谈论机器人对半导体的拉动时,习惯用下一个智能手机来类比。但这个类比可能不够准确。智能手机的芯片需求高度集中在SoC和存储两颗大芯片上,每年10亿部的出货量可以把单颗芯片的成本摊到极致。而机器人的芯片需求是高度分散的:一台人形机器人基础配置需要50到60颗MCU,高配版本接近100颗,再加上传感器接口芯片、电源管理芯片、通信芯片、功能安全芯片,芯片品类可能有十几类。
这种分散化意味着机器人放量对半导体行业的拉动不是集中在少数几个品类,而是沿着多条产品线同时展开。按照国民技术白皮书的测算,以人形机器人单机平均60颗MCU计算,十万台整机量产就能带来约600万颗MCU的需求,叠加四足机器人的增量,起步就是千万颗级别。
但这种分散化也带来了一个供应链层面的问题:整机厂面对如此多品类的芯片,选型和验证的成本极高。ODM模式的兴起,正在加速芯片选型的集中化。当整机方案标准化之后,芯片选型也会趋于集中,谁能在ODM方案的参考设计阶段锁定位置,谁就拿到了后续批量订单的入场券。这种“资本绑定+联合开发”的模式,绕开了单纯的供应商-客户关系,让芯片厂商和整机厂商的利益更深度地绑在一起。对芯片公司来说,这意味着更长的产品定义周期和更高的适配投入,但换来的是一旦方案被采纳,替换成本极高。
有熟悉机器人整机方案设计的业内人士向笔者表示,芯片选型向少数平台收敛是方向上的趋势,但节奏不会太快。主要推动因素是成本与工具链成熟度,功能安全认证也会加速这一进程。当前整机厂多方案并行,很大程度上是因为不同场景对算力、功耗和接口的要求差异较大;ODM方案标准化之后,芯片选型会逐步向经过验证的平台集中,但这个过程可能需要两到三年。就工业、服务、消费三类场景而言,工业级对功能安全等级和国产化率的要求目前最为明确,服务类场景仍在形成标准,消费级则以成本和功耗优先,国产化率反而最高。功能安全等级方面,工业级已开始提出要求,服务类仍在观望,消费级基本不涉及。这一格局意味着,芯片厂商在不同场景中的竞争策略需要做出区分,而不是用同一套方案覆盖所有终端。
从功能安全的角度看,这个趋势更加明显。极海半导体的G32R501D实时控制MCU已经通过了SGS的IEC 61508功能安全认证,同时获得AEC-Q100可靠性认证,是国内首款同时通过这两项认证的实时MCU产品。兆易创新的GD32F5xx与GD32G5xx系列MCU配套的STL软件测试库获得了德国莱茵TÜV授予的IEC 61508 SC3认证。这些认证的意义在于,当机器人从封闭场景走向更开放的人机交互环境,功能安全与可靠性正成为产业迈向高质量发展的前置条件。而功能安全认证的获取周期长、成本高,一旦某个芯片方案率先拿到认证并完成整机厂的适配验证,后来者要替换的代价会非常高。
芯片成本占比不高,但它决定了机器人能不能干活
需要注意的是,芯片在四足机器人BOM成本中占比只有10%左右,传感器和激光雷达等感知模块占20%,而关节模组才是最大成本项,占了约40%到50%。从成本角度看,芯片似乎不是主角。
但从功能角度看,芯片决定了机器人能不能完成那些值钱的任务。IDC的数据显示,2026年上半年行业级应用市场规模超过2.7亿美元,同比增长125.1%,部署量同比增长260.5%,这个增速远超出货量整体增速。行业级应用用不到40%的出货量,拿走了超过三分之二的收入。一台售价近30万元的工业级机器狗,如果芯片算力不够、传感器数据融合延迟过高,它在变电站巡检时就可能漏掉一个发热异常点。而云深处的绝影X系列之所以能卖出高价,正是因为它在电力巡检场景中做到了厘米级定位和毫秒级决策响应。
芯片方案从“能用”到“好用”的跨越,才是真正决定半导体行业能从这轮机器人浪潮中获得多少价值的关键。而这种跨越的速度,取决于两个变量:国产芯片在工具链和功能安全认证上的补齐速度,以及整机厂在行业级场景中批量部署的节奏。这两个变量之间的赛跑结果,将决定国产芯片在机器人供应链中能占住多大的位置。
本文来自微信公众号“半导体产业纵横”(ID:ICViews),作者:方圆,36氪经授权发布。