作者:王奎一
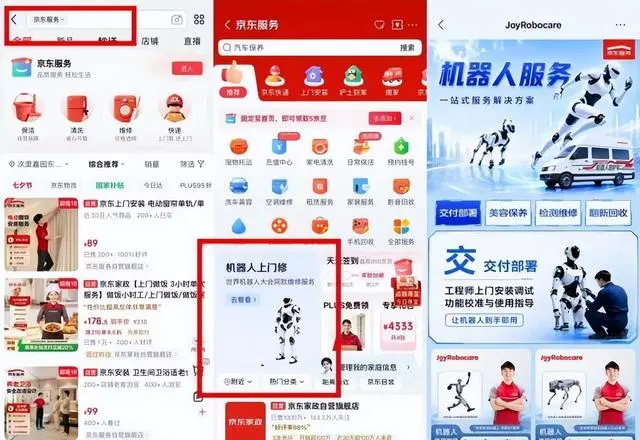
10月18日,京东的机器人售后业务做满一年。官方交出的成绩单是这样的:和智元、云深处、众擎、松延动力等近百家机器人公司签了维修合作,国内建成8个维修中心;欧洲上线JoyRobocare,英国、德国、法国、荷兰可以上门维保,阿联酋和美国也开了站点。未来五年的目标,是覆盖100多个国家,培养10万名机器人维修工程师。
市场很快给它起了个名字,叫“机器人4S店”。
按4S店的思路,京东赚的是工时费和配件差价。可按今天的机器人保有量,这点钱撑不起8个维修中心、规划中的80个RoboBase,以及广州、上海、无锡三块加起来四十多万平方米的工业用地。
所以要换个问法:京东这一年在机器人上做的事,最后被定价的到底是什么?我的答案是数据。
维修能产出的数据,和京东真正在大规模采集的数据,是两种不同的东西。把两者拆开,才能看清这门生意的上限,也能看清它的软肋。
售后眼下是门小生意
京东公布的机器人售后服务项目包括:安装调试、使用指导、交付部署、展会和赛事支持、基础维修、故障诊断、换电补能、测试鉴定、贴膜美化、美容焕新、保养维护、设备回收。
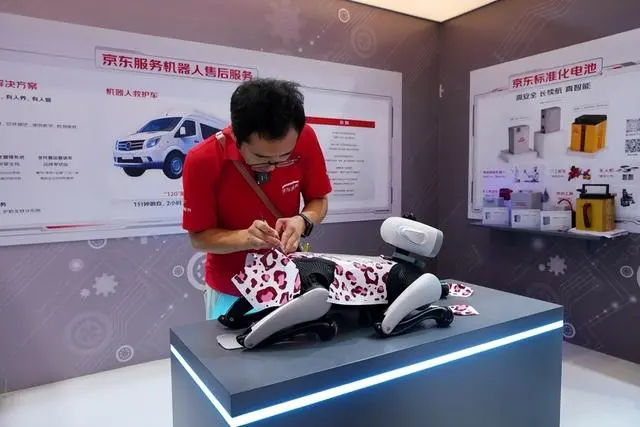
“展会赛事支持”和“贴膜美化”写进售后目录,说明了现阶段的客户是谁。
大量人形机器人还在展厅、发布会、商演、科研机构和试点产线里。它们会摔,会过热,会在舞台上卡住,但总量不大,单台的使用强度也远低于工业现场。
资本端是另一套景象。
IT桔子统计,2026年上半年国内具身智能融资935亿元,是去年同期的5倍。钱跑在装机量前面,这是行业早期的常态。对售后来说,装机量才是分母。分母没起来,工时费就是零碎收入。
京东自己显然清楚这一点。
它这一年做得最重的部分在系统:一套自研的机器人售后SaaS,面向厂商、租赁运营商和终端客户,提供故障智能预警、系统派单、上门或返仓维保。
“故障智能预警”这几个字,要预警,就得能持续读到设备的运行状态。也就是说,这套SaaS接进去的不只是工单,还有遥测。维修是表面上的业务,这根管子才是后面所有故事的起点。
京东在攒的其实是四种数据
“京东要数据”这句话太笼统。把它这一年公开的动作摊开,能分出四层,来源、规模、归属都不一样。
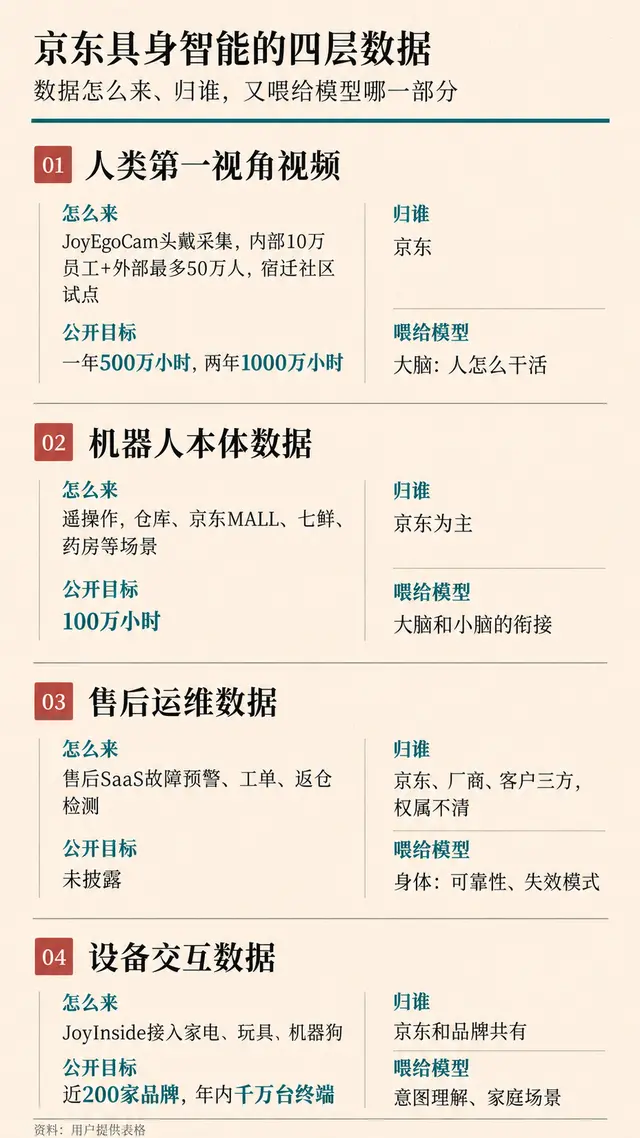
京东那个“两年1000万小时”的大目标,主体是人类视频,靠的是60万人的采集队伍和宿迁宝妈们戴着220克的相机擦桌子、叠衣服。它跟修机器人关系不大,本质是一门劳动力组织生意,用中国的人力成本优势换数据规模。
这个量级在行业里确实罕见。京东云总裁曹鹏的说法是,训练一个有泛化能力的具身大模型至少要1000万小时真实数据,市面上可用的只有几十万小时。智元合伙人姚卯青给的数字也在50万小时量级。京东云的龚义成也承认,1000万小时不是精确算出来的,行业对这个门槛的认知一直在往上修。
售后那一层,体量最小,京东也没给任何数字。但它是四层里唯一一层,数据来自已经卖出去、正在真实环境里干活的机器人。这一点稀缺。
维修台的价值:别人采数据要花钱,京东收钱
维修数据的第一个价值,在于它记录的是失败。
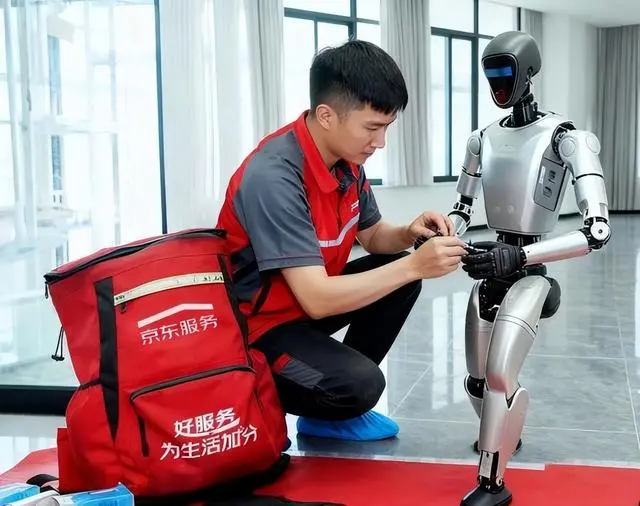
实验室里的数据大多是成功样本。机器人跑一百遍抓取,九十九遍成功,录下来做训练集。真正部署之后,问题出在别处:关节电机长期过热,减速器磨损,某种地砖上反复打滑,摔倒时总是同一个姿态,某个批次的灵巧手腱绳寿命偏短。这些长尾工况,只有在机器人坏了、被送到维修台上时才会集中出现。
第二个价值在成本结构上,我认为这是整件事最漂亮的地方。
宿迁的数采中心是成本中心,京东要给采集员付钱。维修是收入中心,客户付钱把坏掉的机器人和它的故障日志一起送上门。同样是拿数据,一个花钱买,一个收钱拿。规模小一点不要紧,单位经济模型是正的。
第三个价值离钱更近,但很少有人提:定价权。
谁掌握了不同品牌、不同型号的故障率,谁就能给延保定价,能算租赁机器人的残值曲线,能决定备件该在哪个城市囤多少。今天大量人形机器人是租出去做商演和展陈的,租赁商最头疼的就是不知道一台机器能用几年、二手值多少。汽车后市场里,这类数据养活了一整个保险和二手车金融行业。京东手里有零售渠道,也有金融业务,把故障率变成延保、以旧换新和租赁产品,路径是现成的。
不过要把话说清楚。维修数据主要喂的是机器人的“身体”,也就是硬件可靠性和运维。它对“大脑”的贡献有限,教不会机器人叠衣服。把维修说成具身大模型的数据金矿,是高估了。它更像一个保险精算部门的原始账本。
特斯拉的飞轮,京东只能复制一半
拿特斯拉类比很顺手,但要看清特斯拉飞轮转起来靠的是什么。它有几个前提:车是自己造的,软件栈是自己写的,可以OTA,可以开影子模式,数据回传写在用户协议里,路上跑着数百万辆车。这几个条件少一个,飞轮就转不动。
京东一个都不占。它不造机器人本体,不控制操作系统,不掌握遥测协议。维修时能读到日志,但日志格式和读取权限在厂商手里。近百家合作厂商,就是近百种接口。
京东自己发布数据平台时就说过,不同本体的数据没法互通,形成了一个个孤岛。它想解决的问题,在它自己的售后业务里同样存在。
所以,京东从维修台拿到的,更接近4S店看到的数据:故障码、换了什么件、花了多少工时。这类数据有用,但不是飞轮。
汽车行业有个现成的教训,4S店守了二十年的维修入口,汽车数据的赢家始终是主机厂,因为软件在主机厂手里。
京东能复制的是另一半,场景。特斯拉的数据来自车主每天开车,京东的数据来自它自己的业务:3600多个仓库、上万家门店、20多万家合作药房、5万名家政人员,每年上门服务接近千万户。这一半不需要任何厂商授权。
家政阿姨每天的家务,仓库员工每天的拣货搬运,本来就在发生,戴上相机就是数据。
这样看,京东飞轮的发动机是自有场景,售后是安在别人机器上的一组传感器。发动机决定能跑多远,传感器决定能看清多少路况。
Android的剧本更贴切,漏洞也更明显
比特斯拉更像的,是Google的Android。Google不造手机,把系统免费给厂商,再用GMS把搜索、地图、应用商店绑进去。
厂商出硬件、出渠道,替Google把数据和流量收回来。厂商愿意,是因为自己做不出一套生态。
京东拼出来的是一个类似的组合包:JoyInside给机器人装“大脑”插件,售后SaaS和维修网络负责交付和运维,零售渠道承诺到2028年投百亿资源、扶持100个品牌销售额破10亿,数据交易平台负责把数据流通起来。
对一家腰部机器人公司来说,卖货、维修、交互能力、训练数据,京东一次全包。这对没钱自建体系的厂商很有吸引力。
漏洞有三个。
第一,头部厂商未必买账。在中国市场,华为和小米都没有完全接受GMS那套逻辑,有能力的厂商最后都会把关键环节收回自己手里。京东说合作覆盖了几乎所有头部机器人企业,但公开点名的智元、云深处、众擎、松延动力里,没有出现宇树。头部厂商对数据权的态度,要看合同,不看发布会。
第二,角色冲突。京东同时是渠道、维修商、数据卖家,还在做自己的具身模型JoyAI-RA。一家厂商把故障日志交给一个既卖它的货、又训练竞品模型、还开数据交易所的平台,会犹豫。Google当年推出Pixel,安卓厂商的反应就很说明问题。
第三,机器人行业没有一个统一的操作系统。Android能成,是因为手机只需要一个系统。机器人的本体形态、控制栈、大脑模型都还没有收敛,很多厂商把自研大模型当核心卖点。京东想做的那个“GMS”,还没有一个“Android”可以绑。
结语:先占位置,再谈数据
回到标题。修机器人是幌子吗?不完全是。维修是真生意,只是现在太小。数据是真目标,但维修贡献的不是最大的那块。
更准确的说法是,京东在用售后买一个位置:站在一台机器人从出厂、交付、使用、维修到回收的每个节点上。位置先于数据,数据先于模型。
汽车时代,4S店守住了位置,却没拿到数据,因为软件在主机厂手里。机器人时代,这个格局还没定。京东押的是一个时间差:趁大脑模型和行业标准都还没收敛,先把维修台、仓库和几十万人的采集队伍铺出去。
押对了,京东会是一家物理世界的数据公司。押错了,它是全国最大的机器人修理厂。后一种结局也不坏,只是值不了那么多钱。