【本文仅在今日头条发布,谢绝转载】
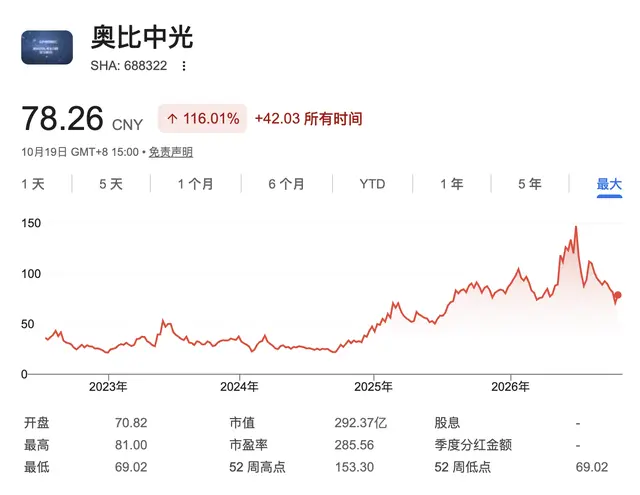
一家一年营收不到10亿的公司,市值却能来到300亿人民币左右,究竟贵不贵?
奥比中光就是这样的一家企业。
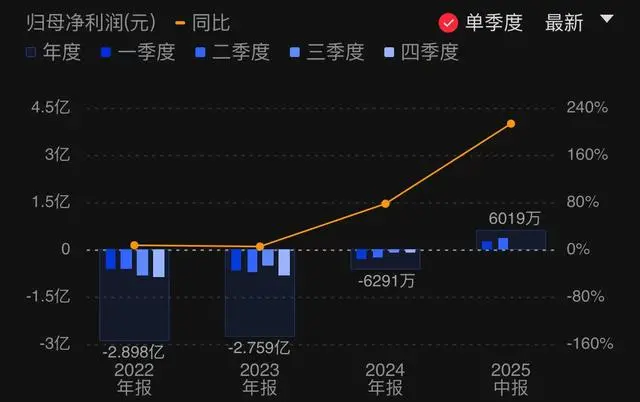
2025年,奥比中光实现营收9.41亿元,同比增长66.7%,归母净利润1.28亿元,这是公司上市以来首次实现年度盈利。但到了2026年上半年,公司营收4.38亿元,同比只增长0.49%,归母净利润还下降了30.8%。
如果只看这些数字,很难解释它为什么可以拥有300亿元左右的市值。按照2025年的利润计算,估值显然有点高。
但资本市场看中的,显然也不是奥比中光今天一年能赚多少钱。
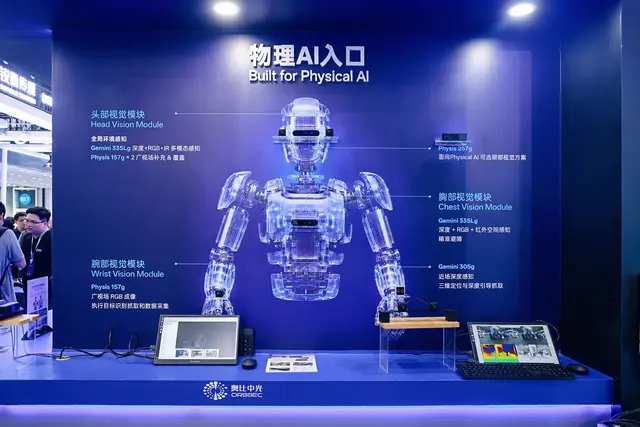
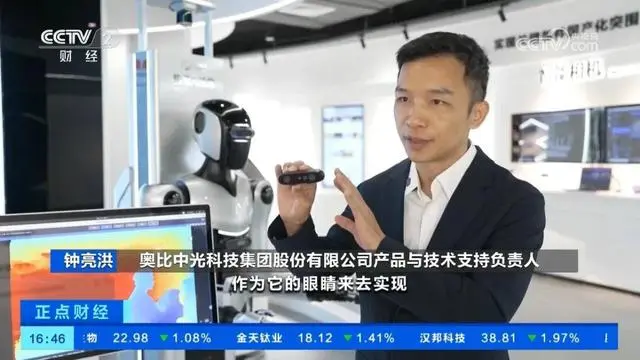
真正支撑它估值的,是另一个身份:机器人的“眼睛”。奥比中光主营业务就是造机器人的“眼睛”。
问题也因此变得有意思起来:像奥比中光这样的机器人产业链公司,到底应该怎么算估值?
如果只看今天的利润,300亿确实很难解释
先把现实账算清楚。
2025年,奥比中光收入9.41亿元,归母净利润1.28亿元,看起来终于跨过了盈亏平衡线。但如果进一步看,扣除非经常性损益后,公司净利润只有7088万元左右。
也就是说,2025年虽然赚钱了,但利润基础还谈不上特别扎实。
到了2026年上半年,情况又出现变化。
营收4.38亿元,几乎没有增长,净利润反而下滑超过三成。对于一家已经被资本市场按照高成长科技公司定价的企业来说,这样的增速显然还不够快。
如果把奥比中光看作一家普通制造企业,那么300亿元市值确实很难解释。
问题在于,资本市场从来没有把它当普通制造企业。
今天买奥比中光股票的人,买的不是它2026年能赚多少钱,而是在提前购买一个未来:当人形机器人、服务机器人真正进入工厂、商场乃至家庭后,机器需要大量3D视觉传感器,而奥比中光可能成为这个市场里的核心供应商。
所以它的估值,本质上不是建立在今天,而是建立在未来。
市场真正买的,是“以后机器人都要长眼睛”
机器人和传统机器最大的区别之一,是它必须感知环境。
前面有没有障碍物、物体距离多远、手应该伸到哪里、人在什么位置,这些问题都需要视觉传感器来解决。
这也是奥比中光最容易让资本市场兴奋的地方。
按照公司披露数据,以2025年收入计,奥比中光在全球机器人3D视觉感知市场的份额达到29%,排名第一。它的产品也已经进入宇树科技等机器人企业供应链,并开始在人形机器人、四足机器人、服务机器人等场景中出货。
2026年上半年,公司传感器业务收入同比增长50%至2.07亿元,占总收入比例提高到47.3%;部分面向具身智能机器人的产品出货量也保持较快增长。
所以,奥比中光并不是一家凭空讲机器人故事的公司。
它确实有技术,也确实已经站进了产业链。
资本市场真正期待的,是一种类似智能手机产业链的机会。
苹果、三星、小米、OPPO可以互相竞争,但只要手机销量不断增长,摄像头、芯片、玻璃这些核心零部件供应商一样可以赚钱。
机器人行业也是如此。
未来究竟是宇树、智元还是其他公司胜出并不重要,只要机器人都需要“眼睛”,给所有机器人卖视觉传感器的企业,就有机会分享整个行业增长。
这也是奥比中光300亿元估值背后最重要的一层逻辑:它卖的不是机器人,而是机器人时代的“铲子”。
300亿估值,其实同时押中了三个条件
但问题也恰恰出在这里。
卖铲子的生意当然好,可前提是矿真的要开起来。
奥比中光现在的高估值,实际上同时押注了三个条件。
第一个,是机器人必须真正大规模量产。
今天人形机器人很热,但整个行业还远没有进入汽车、智能手机那样的百万级、千万级成熟市场。
如果未来几年机器人销量增长不及预期,那么视觉传感器行业再有想象力,短期收入空间也有限。
第二个,是每台机器人能够给视觉供应商留下足够高的价值量。
机器人卖得越来越多,并不意味着零部件企业收入一定同比例增长。
行业一旦进入规模化生产,降价几乎不可避免。今天一套视觉方案卖几千元,未来可能随着竞争和规模扩大不断下降。
销量增加和单价下降,最终谁跑得更快,才决定供应商能赚多少钱。
第三个,也是最容易被忽视的一点:奥比中光今天29%的市场份额能不能守住。
市场小时,竞争者可能还不多。
可一旦机器人3D视觉真的从几十亿元变成几百亿元甚至上千亿元的市场,激光雷达企业、传统视觉企业、国际科技巨头都会进来抢生意。
所以今天的第一,并不等于2030年的第一。
这就是300亿元估值真正昂贵的地方。
它不只是相信机器人会爆发,还要相信奥比中光能够长期保持技术优势、市场份额和产品价格。
三个条件里,只要有一个落空,今天的估值逻辑都会打折。
最大的反差是:机器人故事已经很大,机器人收入还不够大
2025年,公司收入大幅增长,但真正推动营收上升的,并不完全是机器人业务。
当年整机及方案业务收入达到6.17亿元,占总营收约65.6%,其中包括三维扫描仪以及支付宝“碰一下”等支付终端。
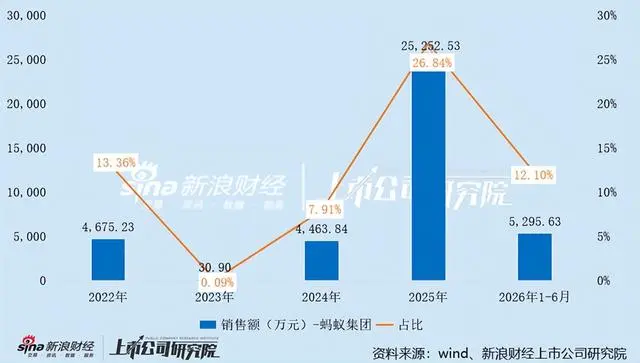
公司2025年向蚂蚁集团相关主体销售2.53亿元,占全年营收26.8%。
换言之,资本市场给奥比中光的是机器人估值,但它真正完成首次盈利,很大一部分仍然依靠已经成熟的消费级业务和支付终端。
对于一家研发投入高、机器人业务仍在爬坡的科技公司来说,有成熟业务贡献现金流,本来就是好事。
真正关键的是,未来两三年能不能完成一次收入结构切换。
也就是从“支付宝、扫描仪帮助养机器人”,逐渐变成“机器人业务自己养活公司”。
如果机器人传感器收入持续增长,占比不断提高,同时利润率保持在较高水平,那么今天看起来昂贵的300亿元市值,可以通过未来业绩慢慢消化。
但如果机器人市场增长没有预期那么快,传统业务订单又开始下降,那么高估值的压力就会快速暴露。
这也是为什么实控人和相关持股平台此前在高位合计减持7.86亿元,会引起市场关注。
减持本身不能证明公司没有前景,但至少说明一件事:产业前景很好,不等于任何价格都便宜。