本文仅在今日头条发布,谢绝转载。
创业板、科创板为什么跌跌不休?本质上就是太贵,国内都是筹码游戏!
连股王长鑫都可以三季度利润不及预期大幅杀跌!
所有的龙头第一反应都是扩产扩产再扩产,而不是给股东给员工分钱!
这就注定了永远没办法长期挣钱!
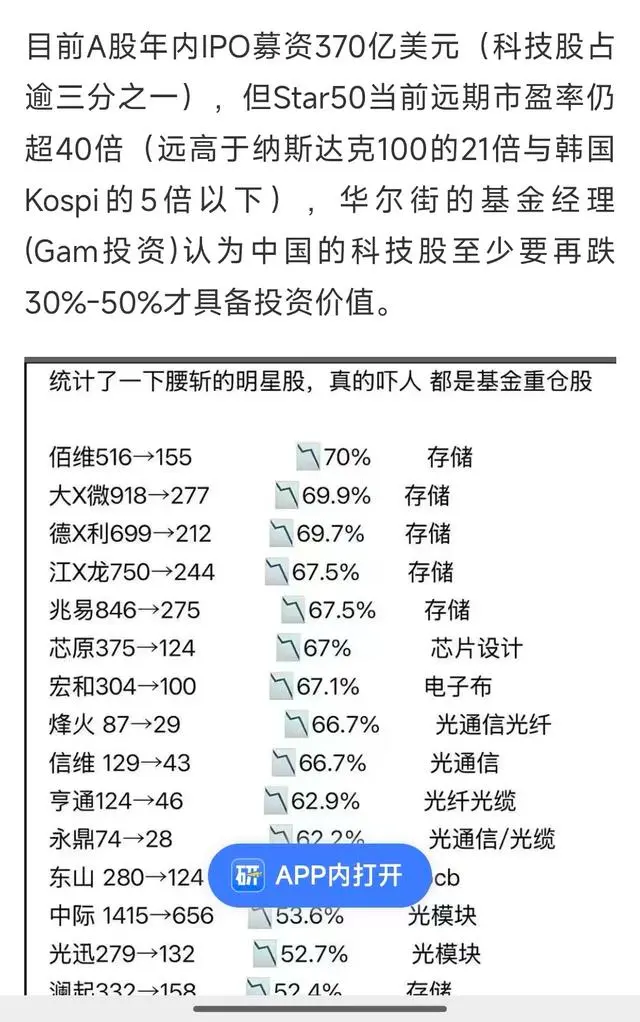
半导体圈最近上演了一件怪事:账本越来越好看,股价却在往下砸。
台积电刚交出成绩单,第三季度净利润7,630.6亿新台币,同比增长68.7%,连续第六个季度创纪录。三星电子三季度营业利润初步估算107.4万亿韩元,约合800亿美元,同比暴增782%。美光上一财年毛利率做到81.1%。
但股价呢?费城半导体指数10月6日到14日跌了约11.6%。
要么是市场疯了,要么是市场看到了你还没看到的东西。
股价在交易什么?
要看懂这轮行情,得先拆开一个词:“到头”。它有三种含义,而且从来不同步。
增速见顶,是同比增长不再加快;利润水平见顶,是绝对值开始下降;股价见顶,最好理解。历史经验是,芯片股往往在增速见顶前后就先跌了,比利润真正下降早两到四个季度。
打个比方:高铁时速350公里在飞驰,但车载广播说前方开始减速——全车人立刻紧张。股价交易的不是速度,是加速度。
费城半导体指数7月曾单月下挫20.6%,10月6日起再度下跌,较52周高点回落约两成。存储股跌得更狠:SK海力士较夏季高点跌约57%。设备股也未能幸免,应用材料近期跌了约15%。
但跌幅并不均匀,这恰恰透露了市场的判断。“半导体”三个字听起来像一个整体,其实拆开看至少有四层,每一层走到了周期的不同位置。
AI算力与先进逻辑——台积电、英伟达、博通的增速在高位放缓,但收入仍在上升,处于周期中后段;存储的价格涨幅已经明显见顶,但收入仍可能创新高,是整条链里最接近拐点的一环;非AI的传统芯片——手机、PC、消费电子的终端出货已经在负增长,实际上已处于衰退;半导体设备仍在加速,是滞后变量,注定最晚见顶。
AI算力层
台积电连续六个季度创纪录利润,四季度指引同比还要再增近六成。英伟达单季营收接近千亿美元,下一财年还预计增长七成。博通的AI芯片收入两年翻四倍。这一层的基本面,强得有点离谱。
但别忘了,股价交易的不是水平,是加速度。美国半导体行业协会(SIA)汇总了全球芯片厂商的月度销售数据,是这个行业最权威的总量口径;它的数据显示,截至8月全球半导体销售额同比增长144%,增速还在往上走——严格说,增速见顶还没被数据证实。
但有两件事几乎可以确定:2025年下半年的基数在飞快抬升,增速想维持在100%以上越来越难;连历来偏乐观的世界半导体贸易统计组织(WSTS)也只给了2027年约27%的增速。从翻倍增长到增长三成,总量还在涨,但油门已经松了。按历史规律,股价就是在这个阶段率先见顶的。
其他方面也已经漏出了这一层的疲态。AI算力层的芯片需求最终来自云厂商的资本开支。2026年亚马逊、谷歌、微软、Meta四家加起来约7,200亿到7,450亿美元,比2025年几乎翻了一番。需求没掉,反而在加码。但据瑞银(UBS)估算,亚马逊、谷歌、微软三家的资本开支已经超过了其云业务收入。花得比赚得还多,钱从哪来?
答案是借。摩根士丹利是这些债务的主要承销商之一,据它自己估计,2026年全球AI相关债务发行约5,700亿美元,是上一年的两倍多。钱的来源正从云厂商自己的经营现金流,转向债务、表外SPV和供应商融资——这恰恰是2000年电信泡沫的特征。
信用市场已经开始给最弱的环节重新定价:甲骨文被标普降到投资级最低一档,违约保险成本创历史最高纪录;CoreWeave更吓人:它6月发的债券四个月后的收益率就从9.6%飙到14.5%;另外一笔380亿美元的AI数据中心贷款挂了六个月都没分销出去。
再看未来收入这一头。OpenAI年化收入约500亿美元,二季度营业亏损却达123亿;据《金融时报》报道,OpenAI预计2026到2030年累计自由现金流为负约2,780亿美元。几千亿美元的算力承诺,对着几百亿美元的收入和巨额亏损,这个缺口要靠融资来补。
那有人说上游的芯片厂是有合约保护的,不用担心,take-or-pay合约和预付款把风险转给客户,所以这次即便萧条也会更温和,有客户一起分担。但这只理解对了一半,因为这种理解高估了合约的保护力;现金充裕的超大规模云厂商会履约;现金流为负的AI实验室、高杠杆的新型云厂商,未必。
而英伟达是最大的“风险中转站”:它向上游的供应采购承诺已经膨胀到约2,800亿美元,一个季度就翻了一倍多,同时向下游提供了大额担保。下游一旦违约,先砸到英伟达的资产负债表,再通过砍单传回台积电。
历史经验也不站在卖方这边:2011到2012年光伏泡沫破裂之后,多晶硅厂Hemlock的take-or-pay合约在美国法院胜诉,法院判客户SolarWorld赔偿近8亿美元。可SolarWorld申请了破产,Hemlock几乎没收回这笔钱。所以合同能在法律层面执行,但真金白银不一定收得回来。而take-or-pay最常见的结局,是重新谈判,而不是全额兑现。
AI算力层现在的基本面虽强,且2027年利润大概率还会继续创新高,但它的命门不在自己身上,而在下游的融资环境。一旦某家AI实验室或新型云厂商融资失败,这一层会第一个感受到冲击。
存储层
如果说AI算力层的风险在下游,那存储的风险就在自己。
存储是这轮周期里赚得最多的一层,但要先看它为什么赚得最多。2026年上半年存储同比增长305%,逻辑芯片只有45%——存储的增速是逻辑的近7倍。为什么?因为它靠的是涨价,不是销量。美光上一财年营收同比增长两倍半,这个数字怎么来的?是因为DRAM均价涨了约180%,实际出货量只增长了二十多个百分点。其收入暴增,几乎全靠涨价。
那价格现在还在涨吗?是还在涨,但越涨越慢。集邦咨询(TrendForce)是全球存储市场最常被引用的价格追踪机构,它统计的DRAM合约价环比涨幅,一季度近95%,二季度约60%,三季度落到13%到18%,四季度预计只有10%到15%。数字依然漂亮,但斜率已经变了。
这就是存储最要命的地方:涨价这件事,最怕的不是不涨,而是涨得没那么快了。收入增速本质上是价格涨幅的函数,涨幅一降,增速立刻掉头。历史上存储股见顶,几乎总是对应合约价涨幅见顶,而不是价格本身见顶。
于是市场逻辑就清楚了:为什么三星和美光利润还在创纪录股价却已经开始不行了,因为市场之前在按“周期顶部的利润”给它们定价,现在赚得越多,市场越怀疑这已经兑现的顶部的钱。
非AI芯片已经在衰退里了
上面是AI交易最火的两块,手机、PC、消费电子里那些不跟AI沾边的芯片需求,现在不是快要衰退,而是已经在衰退里了。
存储涨价,最先打在你我手里的设备上。国际数据公司(IDC)是追踪全球手机和PC出货最权威的机构之一,它预计2026年全球手机出货下滑16.7%,是有记录以来最大的年度跌幅,同时平均售价却上涨近三成。在低端机型里,存储已占物料成本的65%以上。PC出货预计也将下滑11.3%。IDC的分析师在10月15日明确表示,最坏的时候还没到来。
这是需求被价格摧毁的典型特征:AI在挤占整个行业的产能和利润,把别的下游挤成了“出货衰退”。有意思的是,这一层的半导体产业已经在谷底附近了。一旦存储价格回落,手机和PC厂商会补库存,带来一个小周期的反弹。它和存储已经是坐在了跷跷板的两头。
半导体制造设备
最后一层我们来看半导体设备。ASML三季度净销售额同比增长55%,全年指引上调,它说得很直白:按现有规划,2027和2028年的供给都满足不了客户,已经有客户在问2029到2030年的订单。
设备订单是资本开支的函数,而资本开支永远滞后于芯片价格和利润。台积电今年资本开支指引600亿到640亿美元,2026到2028年会“显著高于”前三年;存储三巨头和长鑫都在扩产。客户在利润顶峰附近锁定2028到2030年的设备,这是典型的周期中后段行为:短期提高了设备供应商的业绩,长期却在给2028年以后的供给过剩埋下种子。
半导体制造设备这一层,应该是四层里最晚见顶的。但正因为它最晚见顶,当它的订单开始下滑时,意味着其他层面已经在下行周期里了。