(本文作者为 氨基观察,钛媒体经授权发布)
文 | 氨基观察
RAS靶点可行性的证明,正压缩所有追赶者的时间表。至少,MNC正在加快布局。
4月,艾伯维与Kestrel Therapeutics达成合作,获得口服小分子pan-KRAS抑制剂全球权益;
6月,强生以10亿美元现金收购Firefly Bio,获得针对KRAS驱动肿瘤的降解抗体偶联药物(DAC)平台;
9月,默沙东以4亿美元首付款引进思璞锐的KRAS G12D(ON)抑制剂,进一步补充相关管线……
随着MNC对RAS的围剿全面展开,局面也越来越精彩。逻辑在于,MNC凭借极强的资源、能力,不仅能更广泛地布局,而且推动效率极高,既有望加速研发管线的进击,也可能让一些新技术提早落地。
换句话说,MNC成了RAS靶点的最大变量。
藏不住的“野望”
MNC对于RAS靶点的兴趣,越来越浓厚了。
最典型的就是默沙东。在RAS领域,默沙东并不是新手,其KRAS G12C抑制剂Calderasib今年已经进入III期临床,聚焦非小细胞肺癌。只是,在K药专利悬崖下,其并未满足于眼下的布局。
今年年初,默沙东收购Revolution Medicines的传闻不断。近期,则是直接以4亿美元首付款、总额最高达数十亿美元的交易规模,引进思璞锐的KRAS G12D(ON)抑制剂。目前,该分子仍只处于早期临床阶段,4亿美元首付款也凸显了默沙东对该领域的厚望。
事实上,默沙东只是MNC盯上RAS的缩影。
4月份,艾伯维的入局也充分体现了这一点。当时,艾伯维选择与Kestrel Therapeutics达成合作,获得口服小分子pan-KRAS抑制剂KST-6051的相关权益。
肿瘤一直不是艾伯维的强项,在KRAS上此前也涉足不多,但即便如此,艾伯维依然愿意给出14.5亿美元的高价,要知道KST-6051仅仅进入I期临床,进度上无优势。艾伯维希望押注一个可能性。
诺华的出手,更是印证了MNC对RAS的热度。
2026年10月,诺华公开了其以pan-RAS抑制剂为payload的ADC技术平台专利,实施例中包含B7H3/pan-RAS ADC、EphA2/pan-RAS ADC分子。
一直以来,诺华都认为,ADC过于热闹,不值得押注,直到今年才开始转变思路。而RAS,可以说是其ADC布局的试水。这也足见诺华对RAS赛道的看重。
更全、更快、更好
MNC的入局,对于biotech来说,是不容忽视的冲击波。毕竟,在资源和能力这一块,MNC独树一帜。目前来看,在布局全面性和效率层面,MNC已经率先制造出紧迫感。
罗氏是最典型的代表。
在布局层面,罗氏已经是RAS领域最全面的企业之一。
2026研发会上,罗氏展示了覆盖多个KRAS突变亚型的研发管线,包括KRAS G12C抑制剂divarasib、pan-RAS抑制剂RG6505、KRAS G12D抑制剂RG6620、KRAS G12V抑制剂RO7836748等,并表示将持续探索其他突变亚型的治疗机会。
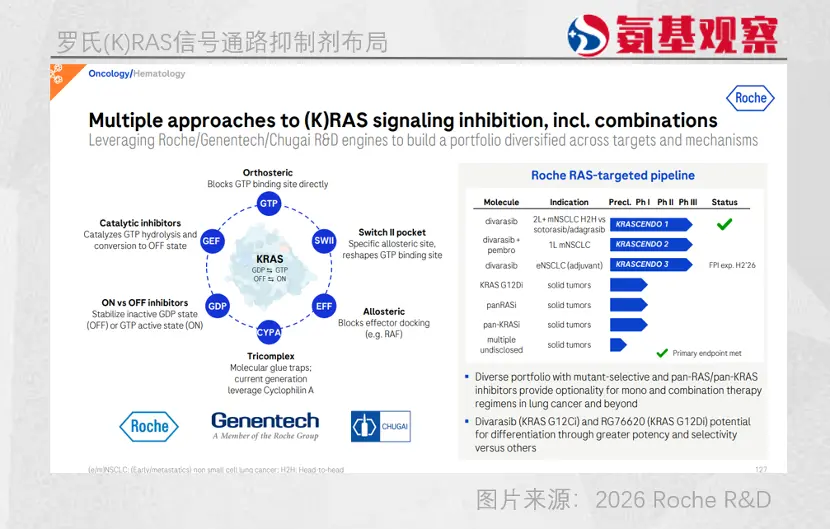
其中divarasib已经在临床中展现出明确的竞争力。2026年7月,罗氏宣布,III期Krascendo 1头对头研究中,在既往接受过治疗的KRAS G12C突变非小细胞肺癌患者中,divarasib在PFS、OS两个终点上优于已获批上市的sotorasib或adagrasib。
此外,罗氏还在进一步探索divarasib与其他疗法的联合方案,包括推进其联合K药用于KRAS G12C突变非小细胞肺癌一线治疗的III期研究,以及探索术后辅助治疗场景,扩大产品的应用范围与潜在市场空间。
更值得关注的是罗氏的临床能力与效率。Krascendo 1头对头研究,338 例、25 个国家、150 个中心,从入组到主要终点完成只用 20 个月。同样是二线 KRAS G12C 肺癌,罗氏比 KRYSTAL-12 快约 14 个月,比 CodeBreaK 200 快约 6 个月。
进展同样迅速的还有RO7836748。从概念到如今已经落地,10月8日,罗氏RO7836748薄膜包衣片的临床试验申请获NMPA默示许可,用于治疗RAS G12V突变的实体瘤患者。可以说,罗氏目前是全球进展最快的KRAS G12V抑制剂开发药企之一。
不仅能够后来居上,甚至开始领跑,这也正是MNC带来的压迫感。
促进生态正循环
当然,MNC的入场,也会推动整个RAS生态进入正循环,可能会推动更多下一代技术的落地。从布局来看,MNC在盯着前沿技术。
例如,勃林格殷格翰基于广谱KRAS的创新,ACBI3、ACBI4是BI的两款pan-KRAS降解剂。
与抑制剂相比,降解剂的优势在于抑制更持久、耐药风险更低,缺点则在于只靶向KRAS突变,且分子量较大、口服生物利用度较低。
临床前研究显示,ACBI3可选择性降解17种最常见KRAS突变体中的13种(包括最常见的G12D);迭代产物ACBI4更进一步,专门靶向GTP结合的激活态KRAS(KRAS-on),即使亲和力较低也能有效降解。当然,两款产品仍处于临床前阶段,相关优势仍需后续研究验证。
不同企业的技术选择,也与自身已有的平台和研发能力有关。比如阿斯利康,其细胞疗法是长期重点布局方向,而围绕KRAS,公司也做了尝试。
其靶向KRAS G12D的TCR-T项目AZD0240、NT-112目前已进入临床研究。有趣的是,含有KRAS G12D的突变肽段可由高频HLA等位基因HLA-A*11:01有效提呈至细胞表面,这种良好的pMHC复合物结合能力与人群覆盖度,使"不可成药"的KRAS G12D成为TCR-T细胞治疗的理想靶点。
除了探索细胞治疗外,阿斯利康管线中还有与加科思合作推进的pan-KRAS抑制剂JAB-23E73,补齐了抑制剂空白。
更多MNC正在加入推动下一代技术落地的过程中。
2026年9月,GSK以1.1亿美元首付款、总额最高12.95亿美元,获得和黄医药HMPL-A830在中国以外市场的独家开发与商业化权益,该候选药物是一款KRAS-EGFR ATTC。
其思路是将靶向EGFR的抗体与广谱KRAS有效载荷相结合,借助受体的内化作用,实现更精准、更特异的递送。
尽管该药目前尚未进入临床阶段,但GSK对这一创新路径表示认可。在最新的摩根士丹利大会上,GSK将未来BD管线的方向定为未满足需求、系统化重建、聚焦同类最佳或全球首创,HMPL-A830显然符合这一标准。
更激进的是直接收购。2026年6月,强生宣布以10亿美元现金收购Firefly Bio,后者拥有针对KRAS驱动肿瘤的Firelink™ DAC平台。
在MNC的努力下,更多看起来遥不可及的技术,会加速落地,给更多患者带来更好的选择。
总结
从安进、BMS在KRAS领域遭遇商业化困局和监管挫折,到Revolution相关药物近期因不同KRAS亚型疗效差异引发的审评争议,RAS赛道正在释放一个明确信号:窗口依然存在。
这也是MNC加速布局RAS的共同逻辑。无论是通过并购与合作引入新资产,还是依靠内部研发持续推进,都在用资本和规模优势堆砌竞争壁垒。
归根结底,RAS已成为MNC难以绕开的必争之地。当然,MNC可以快速进入赛道,创新可以带来差异化优势,但最终决定成败的还是临床价值。
谁能成为RAS靶点领域的王,还需要时间给出答案。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App