编者按:具身智能万亿赛道正在经历一场真实价值与虚高估值的激烈博弈。本篇为《狂奔的机器人》第05期。直面机器人公司融资与盈利矛盾的真实困境。
过去一年,层出不穷的融资消息,将具身智能创业者们的焦虑藏在了幕后。
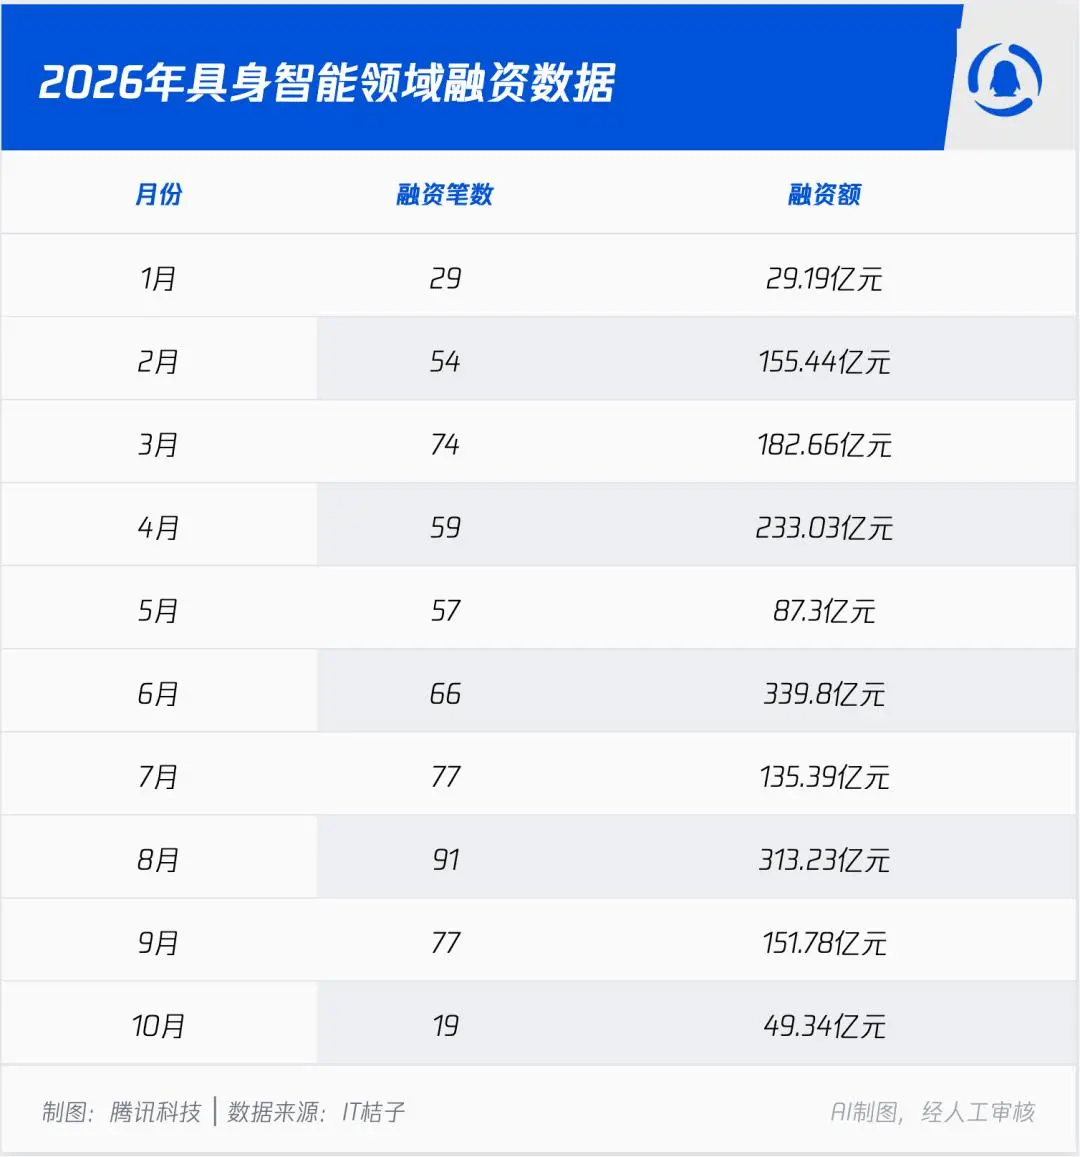
然而,进入2026年10月,热闹的融资市场开始出现一些变化:具身智能的融资热度显露降温迹象。
根据IT桔子数据,截至10月15日,具身智能行业发生19起融资,总额49.34亿元。相比之下,7月至9月单月融资均在70起以上,8月更达到91起、313.23亿元。尽管10月尚未过半,但与此前几个月相比,融资热度已有所回落。
一位业内人士指出,当前披露的融资消息,大多是几个月前就已敲定的交易,“市场的真实变化,往往要过一段时间才能从数据中体现出来”。
与此同时,一部分具身智能创始人的焦虑,也开始浮出水面。
“两家FA传来的消息都是上市暂缓,我们创始人昨天一夜没睡。”一位具身智能行业的工作人员向腾讯科技透露,“现在的行情,看不清。”看不清的,不只是资本市场的走向,还有技术突破的时间、商业化落地的速度,以及整个行业究竟还要经历多长的等待。
“这是一个以10年、20年为周期的赛道。对很多人来说,可能整个青春都过去了,也没能等到行业真正成熟的那一天。”具身智能领域投资人洪绍囤对腾讯科技说道。
但创业者们仍在尝试各种方法,寻找订单、探索场景、调整方向,试图在漫长的产业周期里,为自己争取更多确定性。
光鲜的融资故事背后,一部分机器人从业者,正经历着不为人知的焦虑。
“一群顶着绝望往前奔的人”
洪绍囤告诉我,这个赛道站满了“一群顶着绝望往前奔的人”。
因为他们也不知道,实现最终的目标究竟需要多长时间。“比如李飞飞这样站在最前沿、有代表性的人,也认为AGI走到具身智能,时间周期可能是10年,甚至20年。”对于很多创业者而言,可能整个青春都过去了,也没能等到通用机器人真正实现的那一天。
不只是创始人,基层员工也如此,“他们其实也没有明确的目标感”。
在一场机器人行业活动上,我曾和一位机器人算法工程师聊起VLA、世界模型。这些在行业里被反复讨论的热门技术,在他眼里并没有那么神秘。“VLA本质上就是几行代码,搭建好模型架构后,输入物理数据,再根据输出结果不断调整。”他把自己的日常工作形容为不断调整各种参数,“没有那么玄乎”。
至于未来有没有更好的技术方案,他也说不清楚。类似的困惑也存在于其他机器人公司。“到底是做具身模型,还是走软硬件一体化路线,我的+1和+2领导之间甚至都没有达成一致。”一位机器人行业的产品经理告诉我,“管理层都没想清楚,我们基层就更不知道该怎么做了。”
尽管都还没怎么想明白,产品的迭代依旧要继续,而大模型的迭代速度,几乎不给机器人公司太多喘息的机会。“每个季度、每个月,甚至每几周,都会有各种大大小小的产品迭代”。
这有点像一场看不到终点的马拉松。没人知道还要跑多久,但身边的人不断加速,自己也不敢停下来。
这种矛盾,正是具身智能所处发展阶段的特殊产物。“每个行业都有自己的发展曲线,目前具身智能还处于第一阶段的泡沫期。”洪绍囤解释道。
在这个阶段,技术路线尚未收敛,产品和商业模式也没有得到充分验证。对于一家初创公司而言,如何向外界证明自己的技术实力,成了一个现实问题。
从硬件来看,技术路线仍存在分歧。洪绍囤举例,“特斯拉采用直线与旋转执行器相结合的方案,国内企业则以旋转关节驱动为主。即便在国内,宇树、众擎等强调运动性能的企业,与面向工业作业场景的企业,在减速器等核心部件的选择上也存在差异。问题在于,未来机器人究竟要在哪些场景干活、需要什么样的硬件,目前还没有明确答案。产品竞争已经很激烈,技术路线却仍在摸索,这也让投资人很难判断,钱究竟该押在哪个方向。”
从模型来看,同样没有收敛。去年VLA大热,今年又轮到了世界模型,明年会是什么?除了这两条路线,还有类脑模型等不同方向不断涌现。但模型研发比硬件更烧钱,算力、数据采集和训练都需要持续投入。
所以,怎么做,哪个方向做,短时间内都是一件需要探索的事情,这也是他们集体焦虑的源头之一,更深层次的焦虑,是市场热钱涌入速度变缓背后的资金焦虑。
钱,钱,还是钱
说到底,具身智能仍是一个投入巨大、回报有限的行业。
对大多数创业公司来说,眼下最现实的选择,就是尽可能多融钱,让自己多活几年。
这也解释了为什么当FA传来IPO暂缓的消息时,一些创始人会焦虑到彻夜难眠。一旦上市退出预期受到影响,一级市场的投资意愿也可能随之下降。“其实,市场化VC已经基本不投具身赛道了。”一位从业者说。
在这样的背景下,谁能提前储备足够多的资金,谁就有机会获得更长的技术探索期。对于尚未建立明显优势的新公司而言,生存压力则会更大。
但具身智能很烧钱。
洪绍囤总结,资金主要流向四个方向:人才、算力、数据,以及产线和供应链。
前三项是行业长期以来的主要投入,而今年,随着机器人公司越来越重视商业化落地,产线和供应链开始成为一项新的成本。以工厂为例,现阶段机器人主要尝试进入固定产线与动态作业环境并存的半结构化场景,很难直接替代整条产线,往往只能从一两个工序切入。但即便只是小批量交付,也需要建设产线、采购零部件、协调供应商,这些都意味着新的资金投入。
烧钱的同时,来钱的渠道又窄。目前主要有两个来源:融资和商业化收入。
先看融资。随着一级市场投资热情降温,机器人公司的融资难度也在增加,上市前景的不确定性尤其受到关注。
近期,市场传出智元创新以新一轮融资替代短期IPO计划的消息。据相关消息,智元正在推进约10亿至15亿元的新一轮融资,估值约500亿元,融资已接近收尾。不过,这是否意味着其年内无法完成港股IPO,仍有待确认。
对于背后的VC来说,如果企业上市时间延后,退出就可能需要寻找其他出路。相比等待IPO,趁企业估值仍在上涨时,通过老股转让提前退出,也是一种选择。
一位硬科技领域的VC告诉腾讯科技,企业估值持续上涨时,往往才是老股转让的好时机。“只有估值爬升期才有机会卖老股,要不卖不出去。”一旦估值停止上涨,股权的流动性也可能迅速下降,“如果估值不升,就等同于去流动性,有价无市。”
这也解释了具身智能赛道一个有意思的现象:不少机器人公司站在台前的门面人物,未必是创始人本人,而是那些自带技术光环的明星人才。“这有利于给企业带来光环,以便于快速提升估值。”这位投资人解释道。
比如,曾被称为“华为天才少年”的稚晖君(彭志辉),是智元机器人的代表性人物,却不是公司的创始人;银河通用的王鹤,同样是公司的技术门面,但他的职位是CTO;有华为背景的黄青虬,也是墨奇科技的CTO,而非创始人。
这些技术明星被推到台前,背后有着现实的考量。在技术和商业模式尚未成熟的阶段,相比尚待验证的产品,一份足够亮眼的技术履历,往往更容易让资本和外界建立信心。
“但现阶段,再拼团队,拼模型,已经很难打动投资人了。”洪绍囤认为,当下已经到了拼订单和交付的阶段,这也就衍生到了具身智能企业另一条来钱路线——订单。
然而,现阶段,机器人的商业化收入同样有限。上述VC表示,行业早期订单主要来自政府相关采购,以及产业链企业之间的“抱团”订单。虽然能带来一定收入,但总体规模还难以覆盖高昂的研发和运营成本。今年7月,启明创投主管合伙人周志峰曾向腾讯科技表示,具身智能市场很快会进入“Show me the money”的阶段,投资人将更加关注机器人能不能真正落地,能不能转化为销售收入和利润率。
那么,如果具身智能企业面临融资降温、订单少的现状,他们要如何破局?
挖掘营收场景,各显神通
“一些有资金储备的企业,可以先把模型做到极致,先熬着。”上述具身智能从业者表示,但对更多企业来说,还是要结合自身优势,尽快找到能赚钱的场景。
从今年头部具身智能企业的动作来看,赚钱的办法也开始多了起来。除了直接卖机器人,租赁、软件订阅、数据服务等生意,都有人尝试。

第一种是租赁,把一次性买卖变成长期收费。
2026年,智元机器人开始加码机器人租赁生意。其控股的“擎天租”平台将机器人出租给商场、景区、企业年会等客户。机器人不一定要进工厂干活,跳舞、表演、迎宾,也能产生收入。平台则尝试通过订单抽成赚钱。
海外企业也在尝试类似的生意,但更偏向长期使用。美国人形机器人公司Agility Robotics推出RaaS(机器人即服务)模式,客户不必直接买下Digit机器人,而是支付部署费用和年度订阅费,获得机器人使用、软件和维护服务。
家庭机器人公司1X则为NEO推出每月499美元的订阅方案,与2万美元的买断价格并行。
这些模式有一个共同点:客户不必一次性承担高昂的购置成本,机器人企业也有机会获得持续收入。但租赁并不意味着更容易盈利,设备折旧、维护、人力和运营成本,最终仍要由企业承担。
第二种是服务和软件订阅,让机器人卖出去之后,还能继续收费。
今年,Agility Robotics披露了Digit机器人的两套收费方案。除了前面提到的租赁模式,客户也可以直接买断机器人,再按年支付Arc管理软件订阅费和维护费。按照公司测算,一台Digit在五年内可带来约40万美元的累计收入。
更进一步的是直接卖机器人的“大脑”。今年9月,美国具身智能模型公司Skild AI宣布,年度经常性收入(ARR)突破1亿美元,付费客户超过60家。不同于依赖某一款机器人销售,Skild AI将通用机器人模型Skild Brain部署到不同形态的机器人上,通过提供模型能力和相关服务获取收入。
对于这类企业来说,机器人本体不一定要自己造,模型和软件也可以单独成为一门生意。
第三种是卖数据和解决方案。
今年,智元机器人拆分数据业务,成立觅蜂科技。9月,觅蜂推出“觅蜂派”,让普通人佩戴设备采集日常操作数据,再将数据加工后提供给机器人企业。
优必选则向汽车工厂、具身智能数据采集中心提供Walker机器人及配套解决方案。2025年,其全尺寸具身智能人形机器人产品及服务收入约8.21亿元,但公司整体仍未盈利。
不过,这些赚钱的新办法,距离支撑一家机器人公司长期生存,还有多远,仍是未知数。
在机器人真正学会赚钱之前,创始人们恐怕还要失眠一阵子。
本文来自微信公众号“腾讯科技”,作者:周小燕,36氪经授权发布。