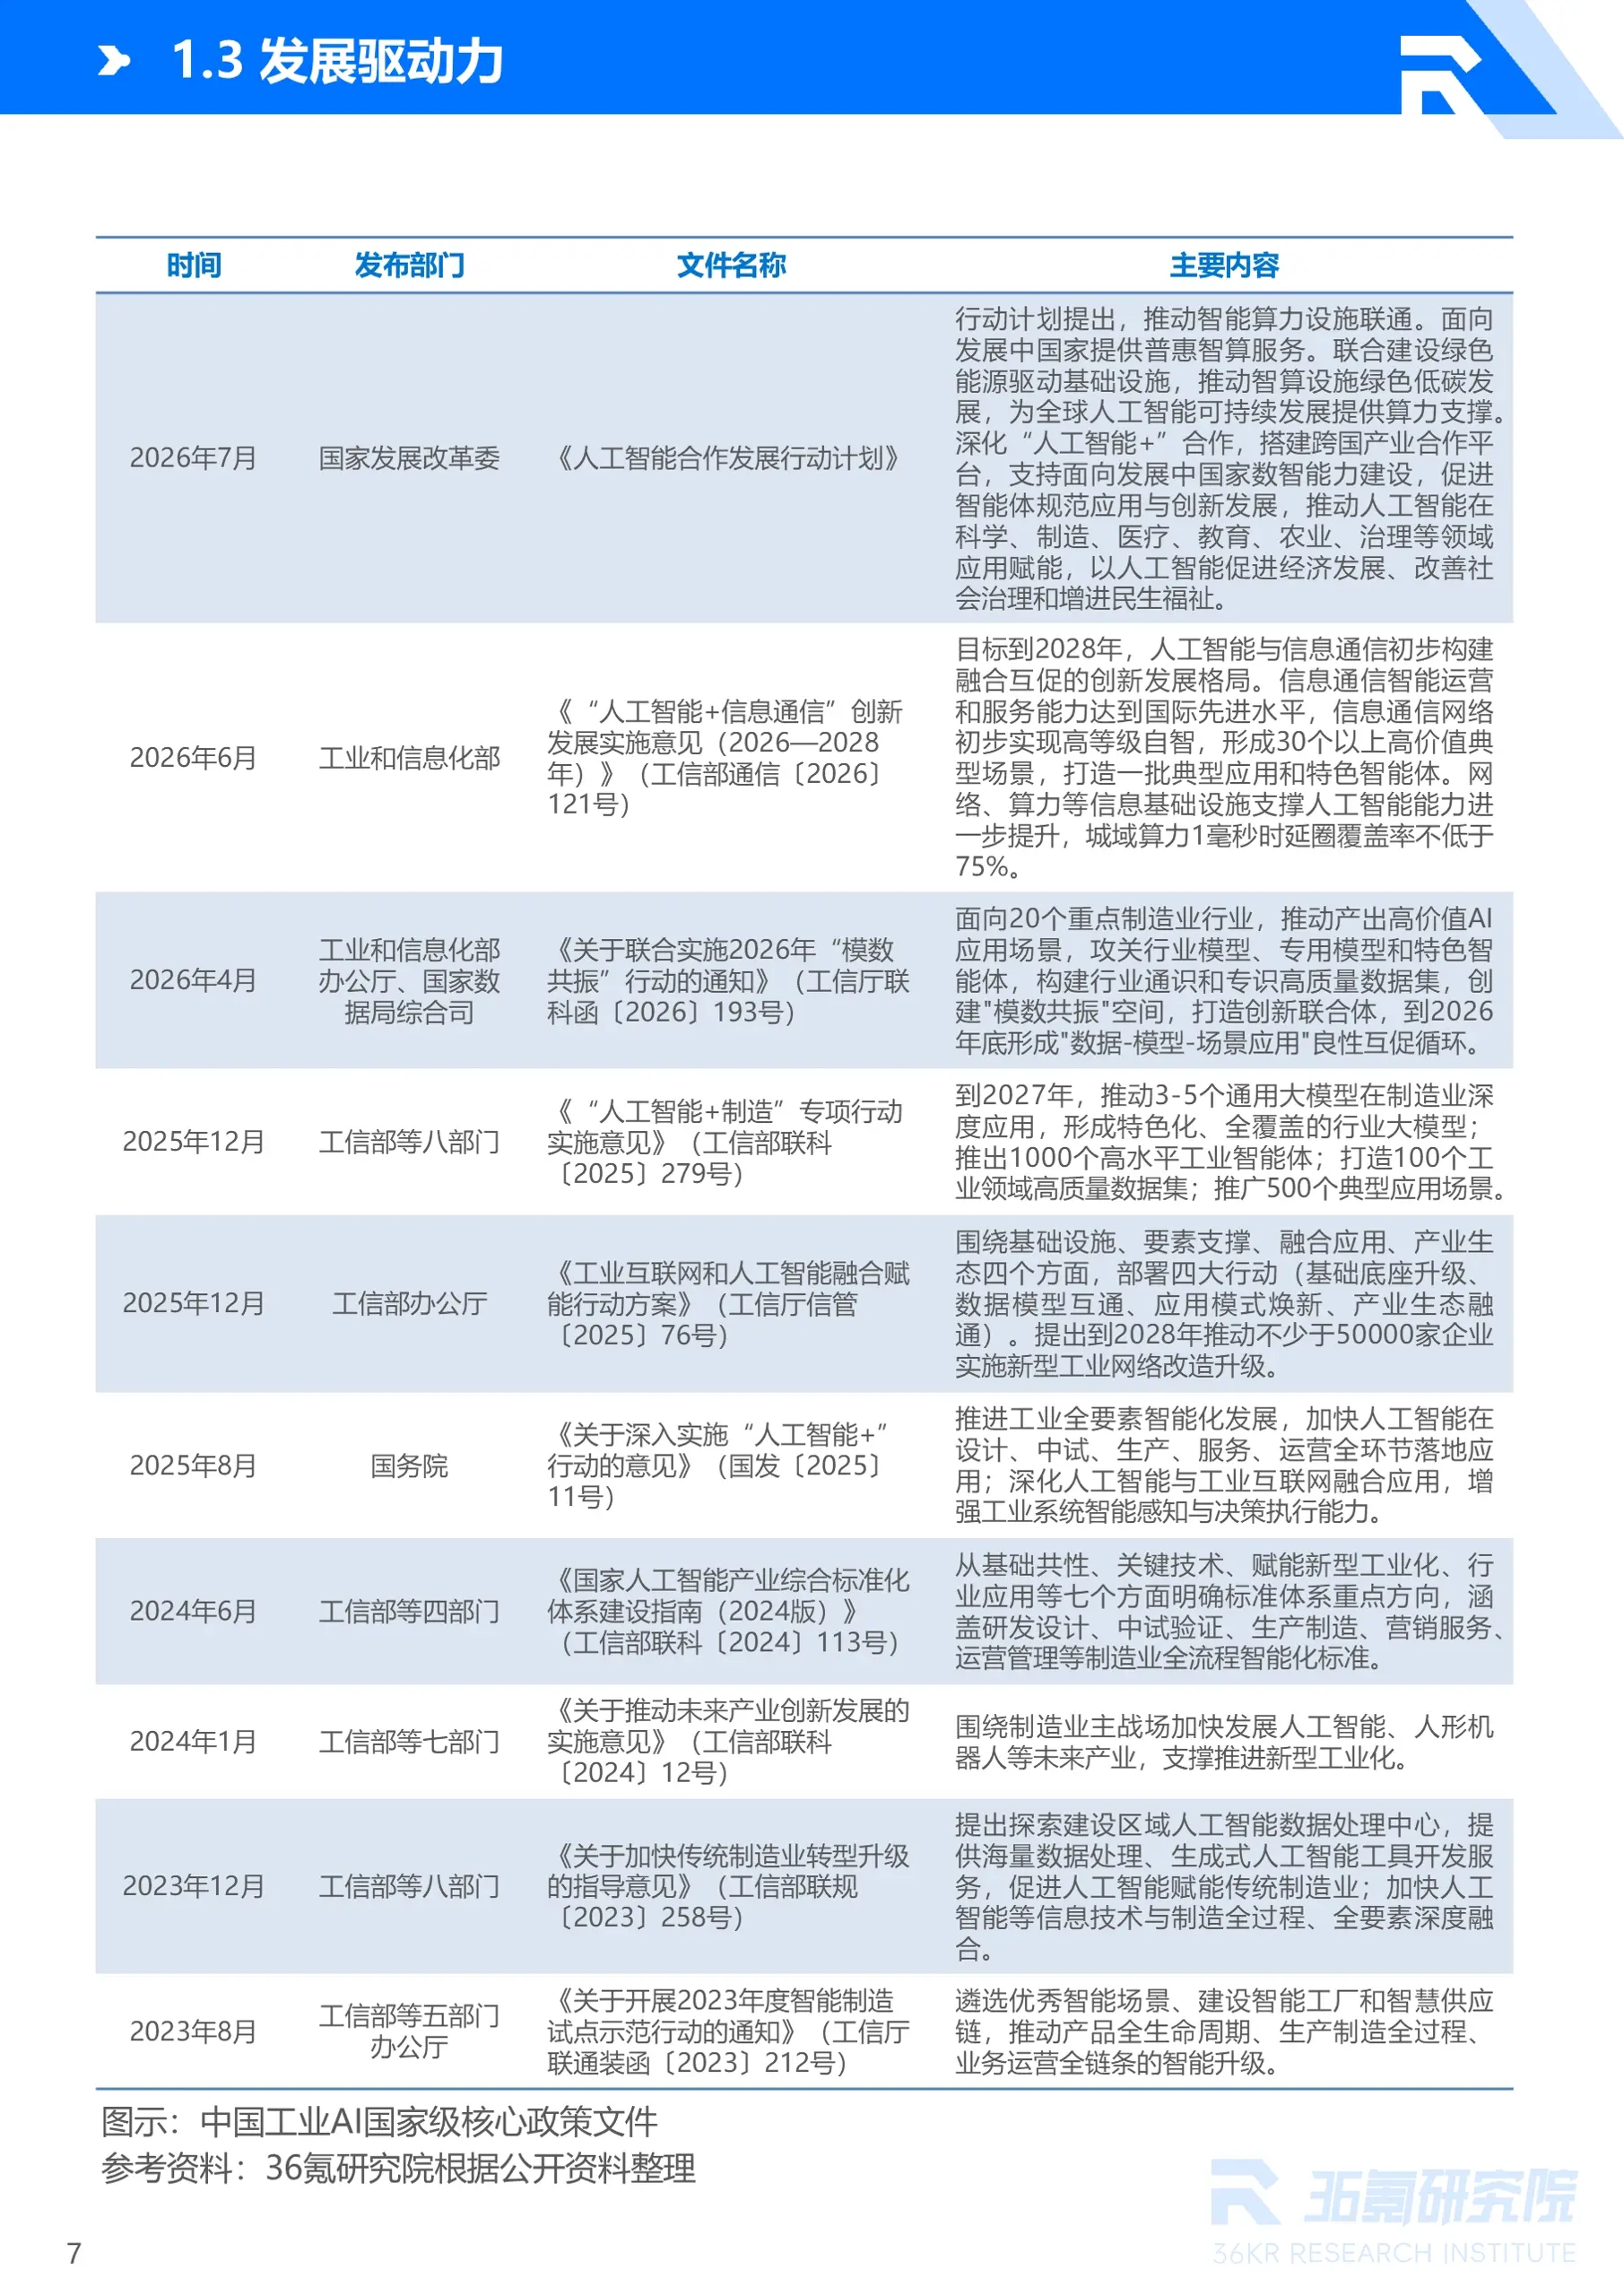
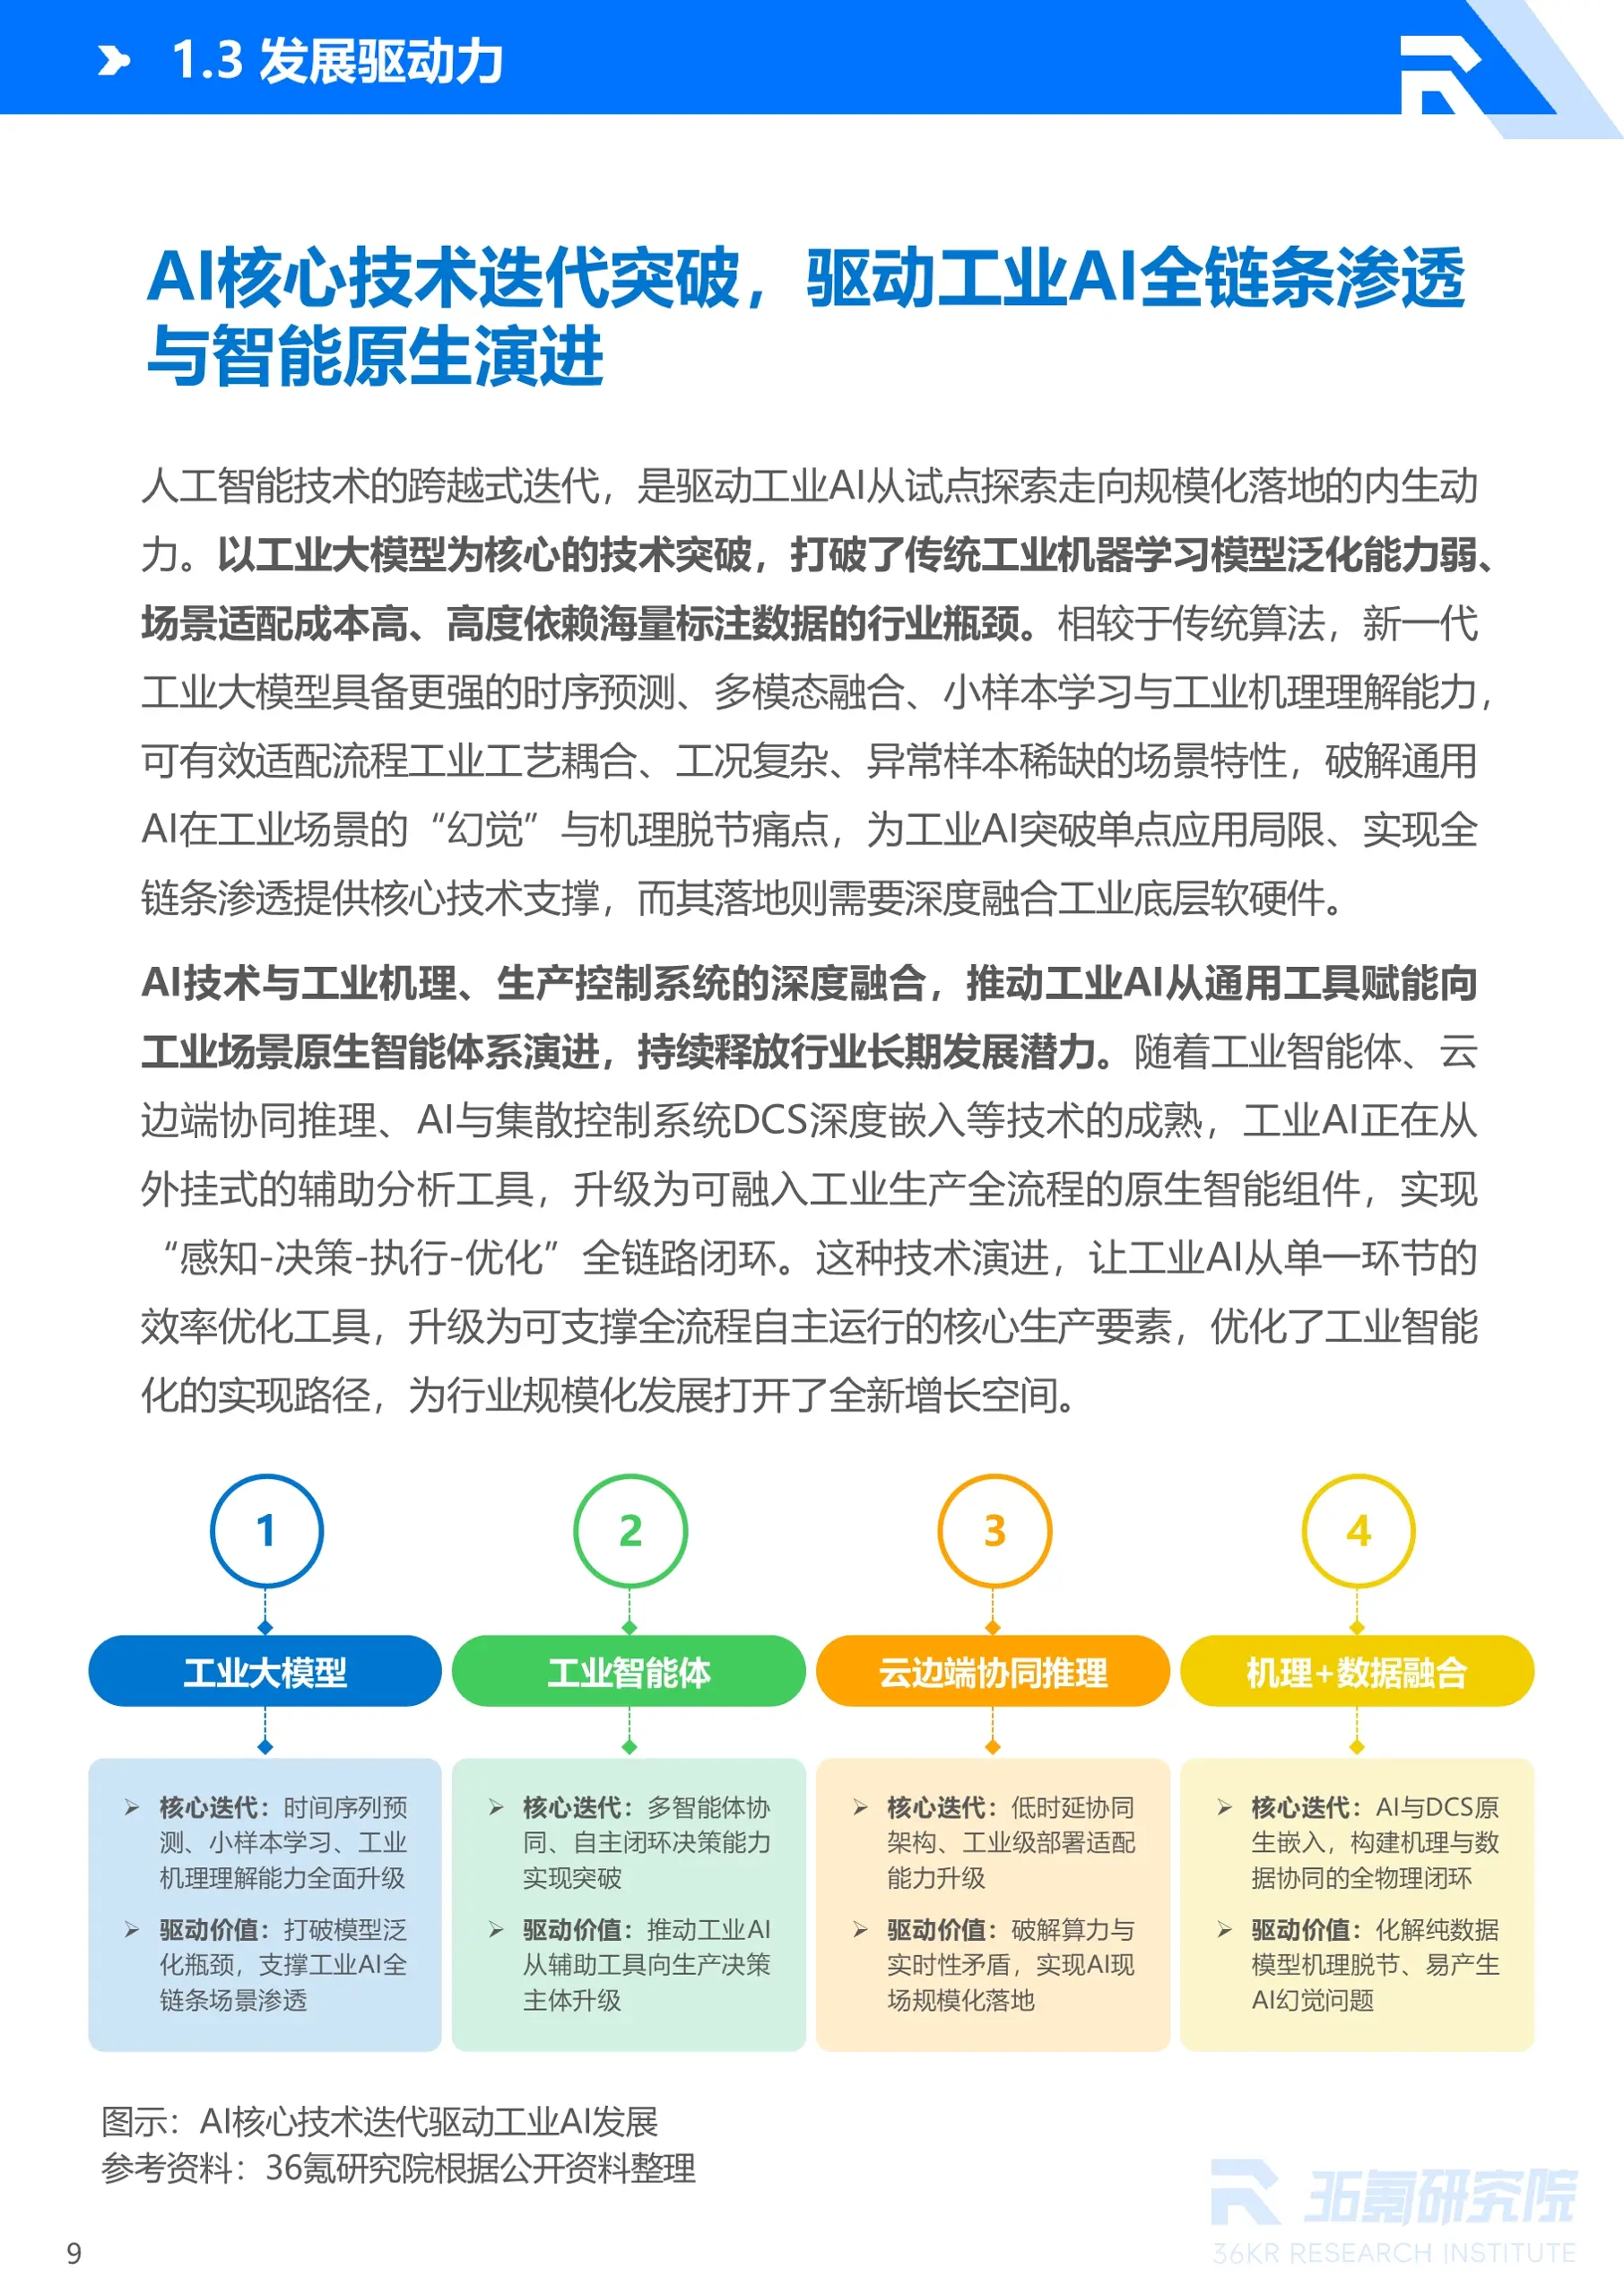
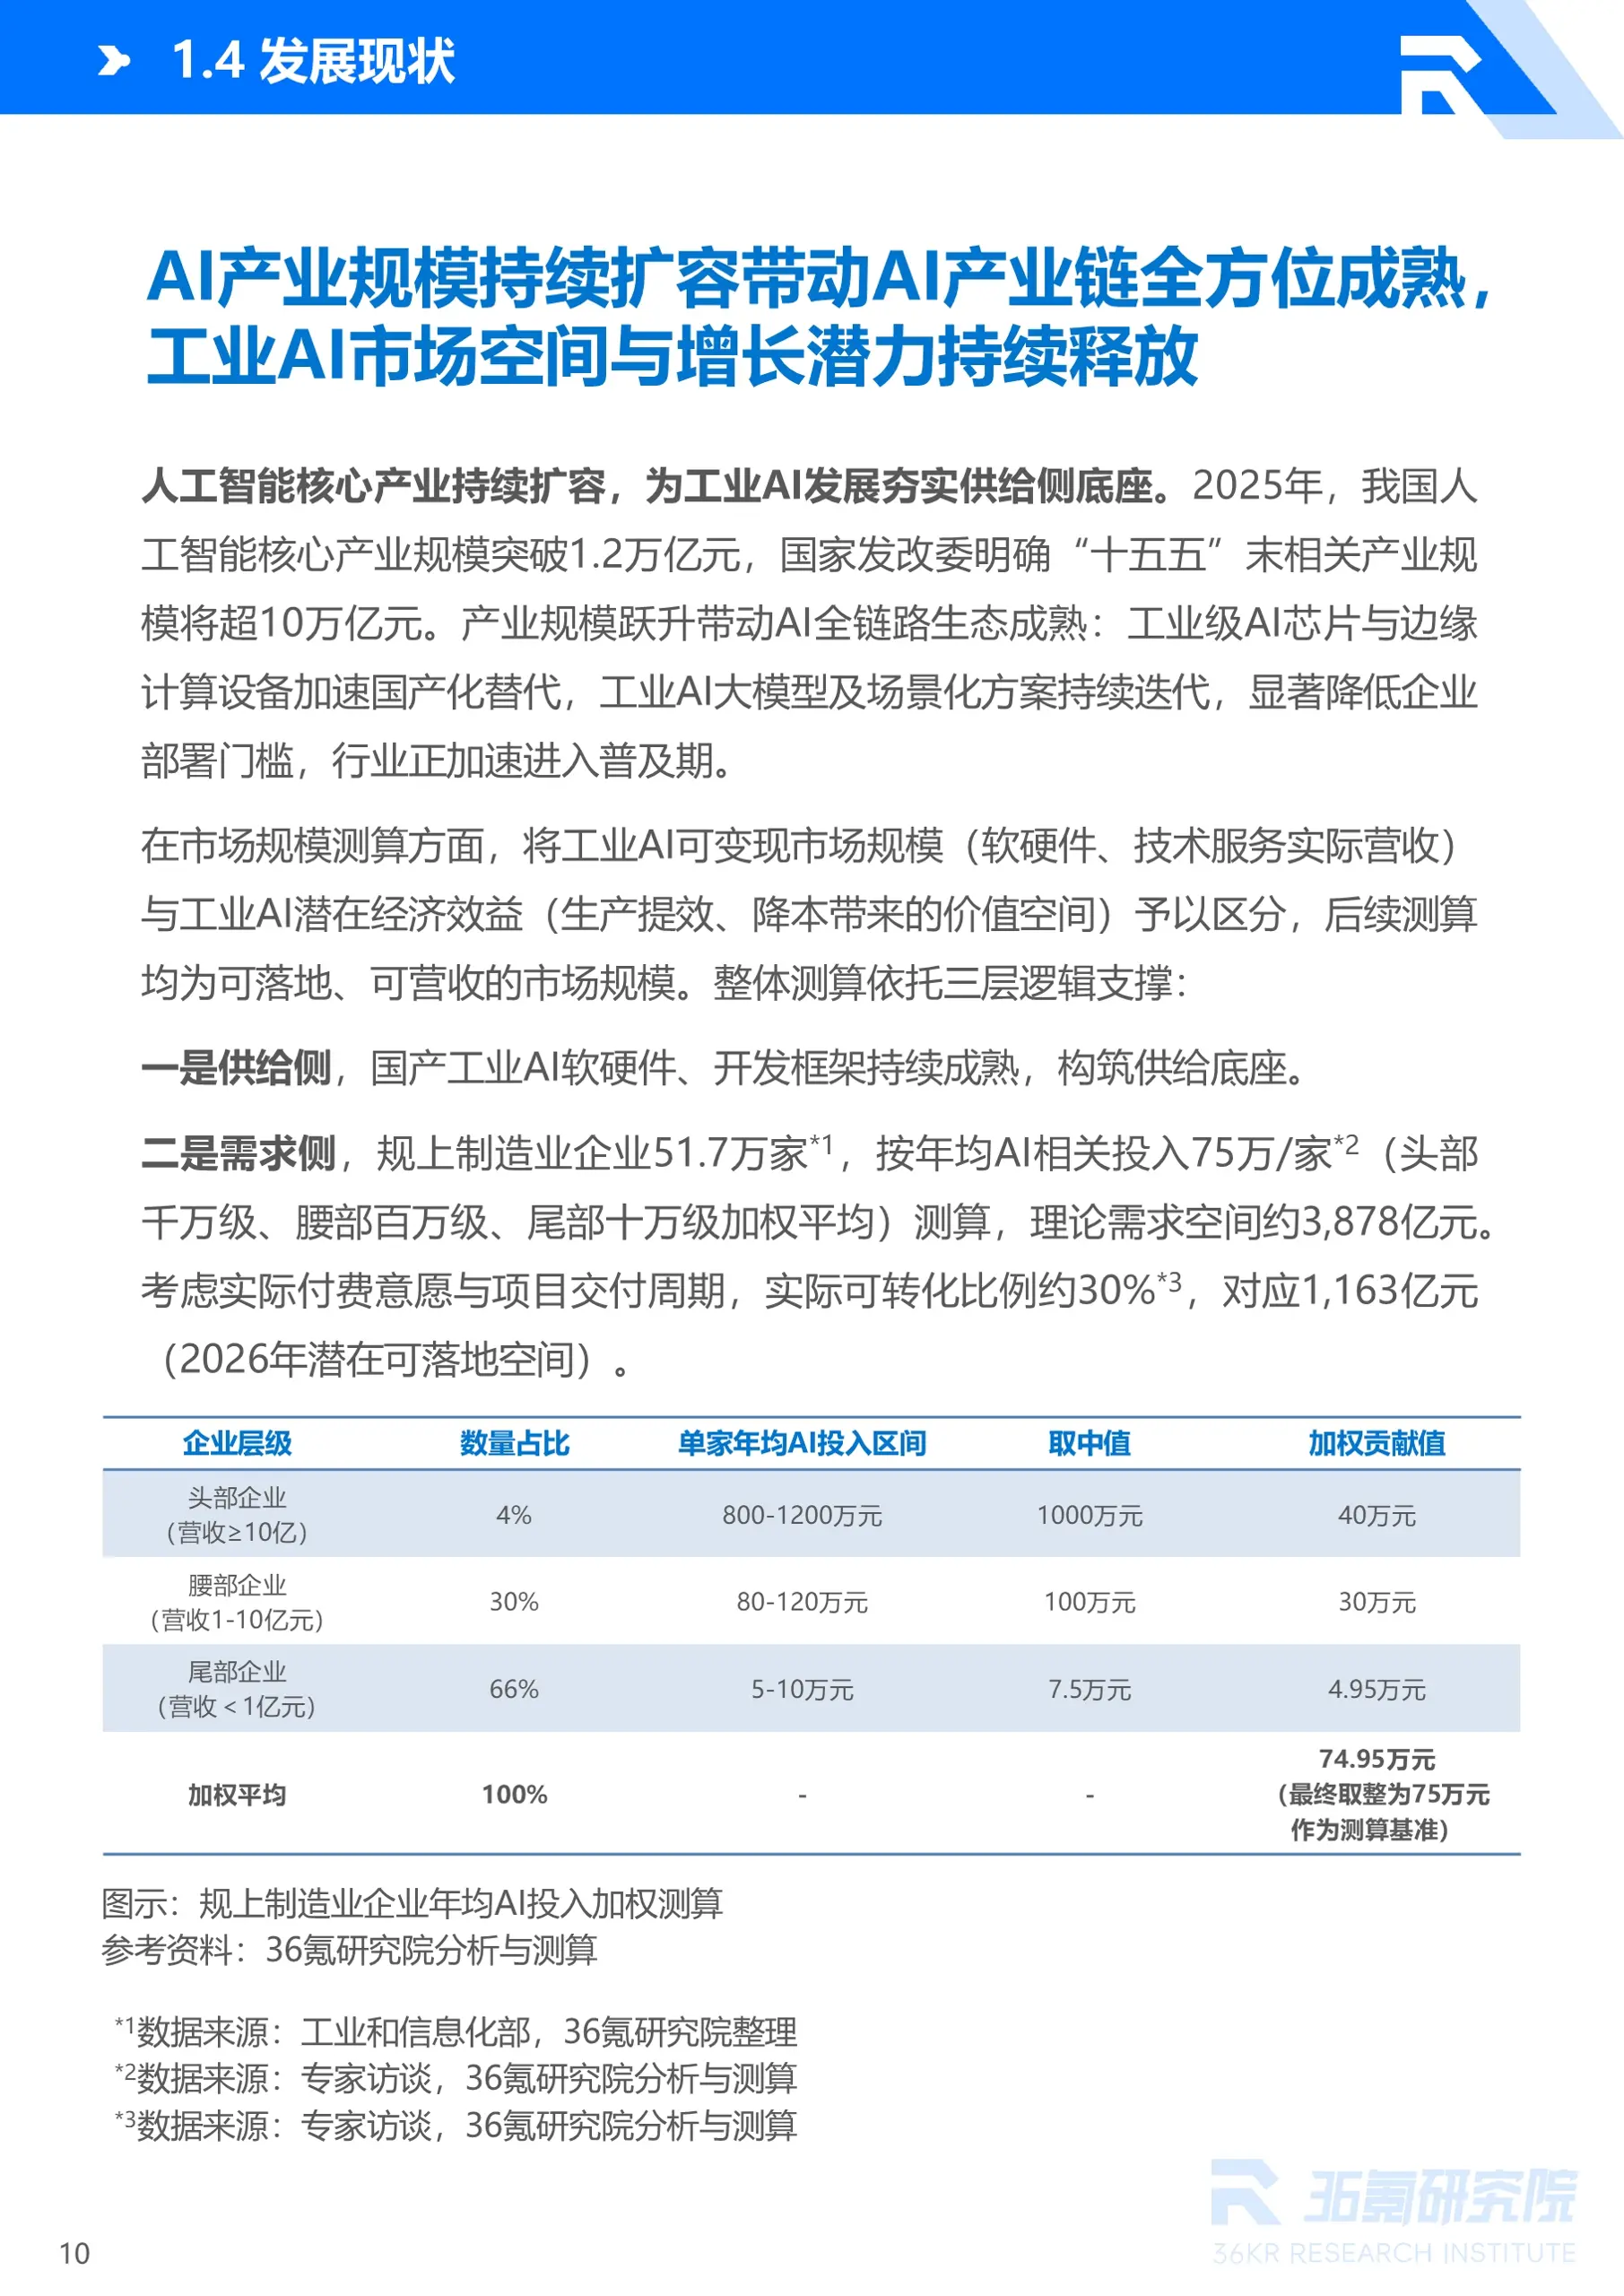
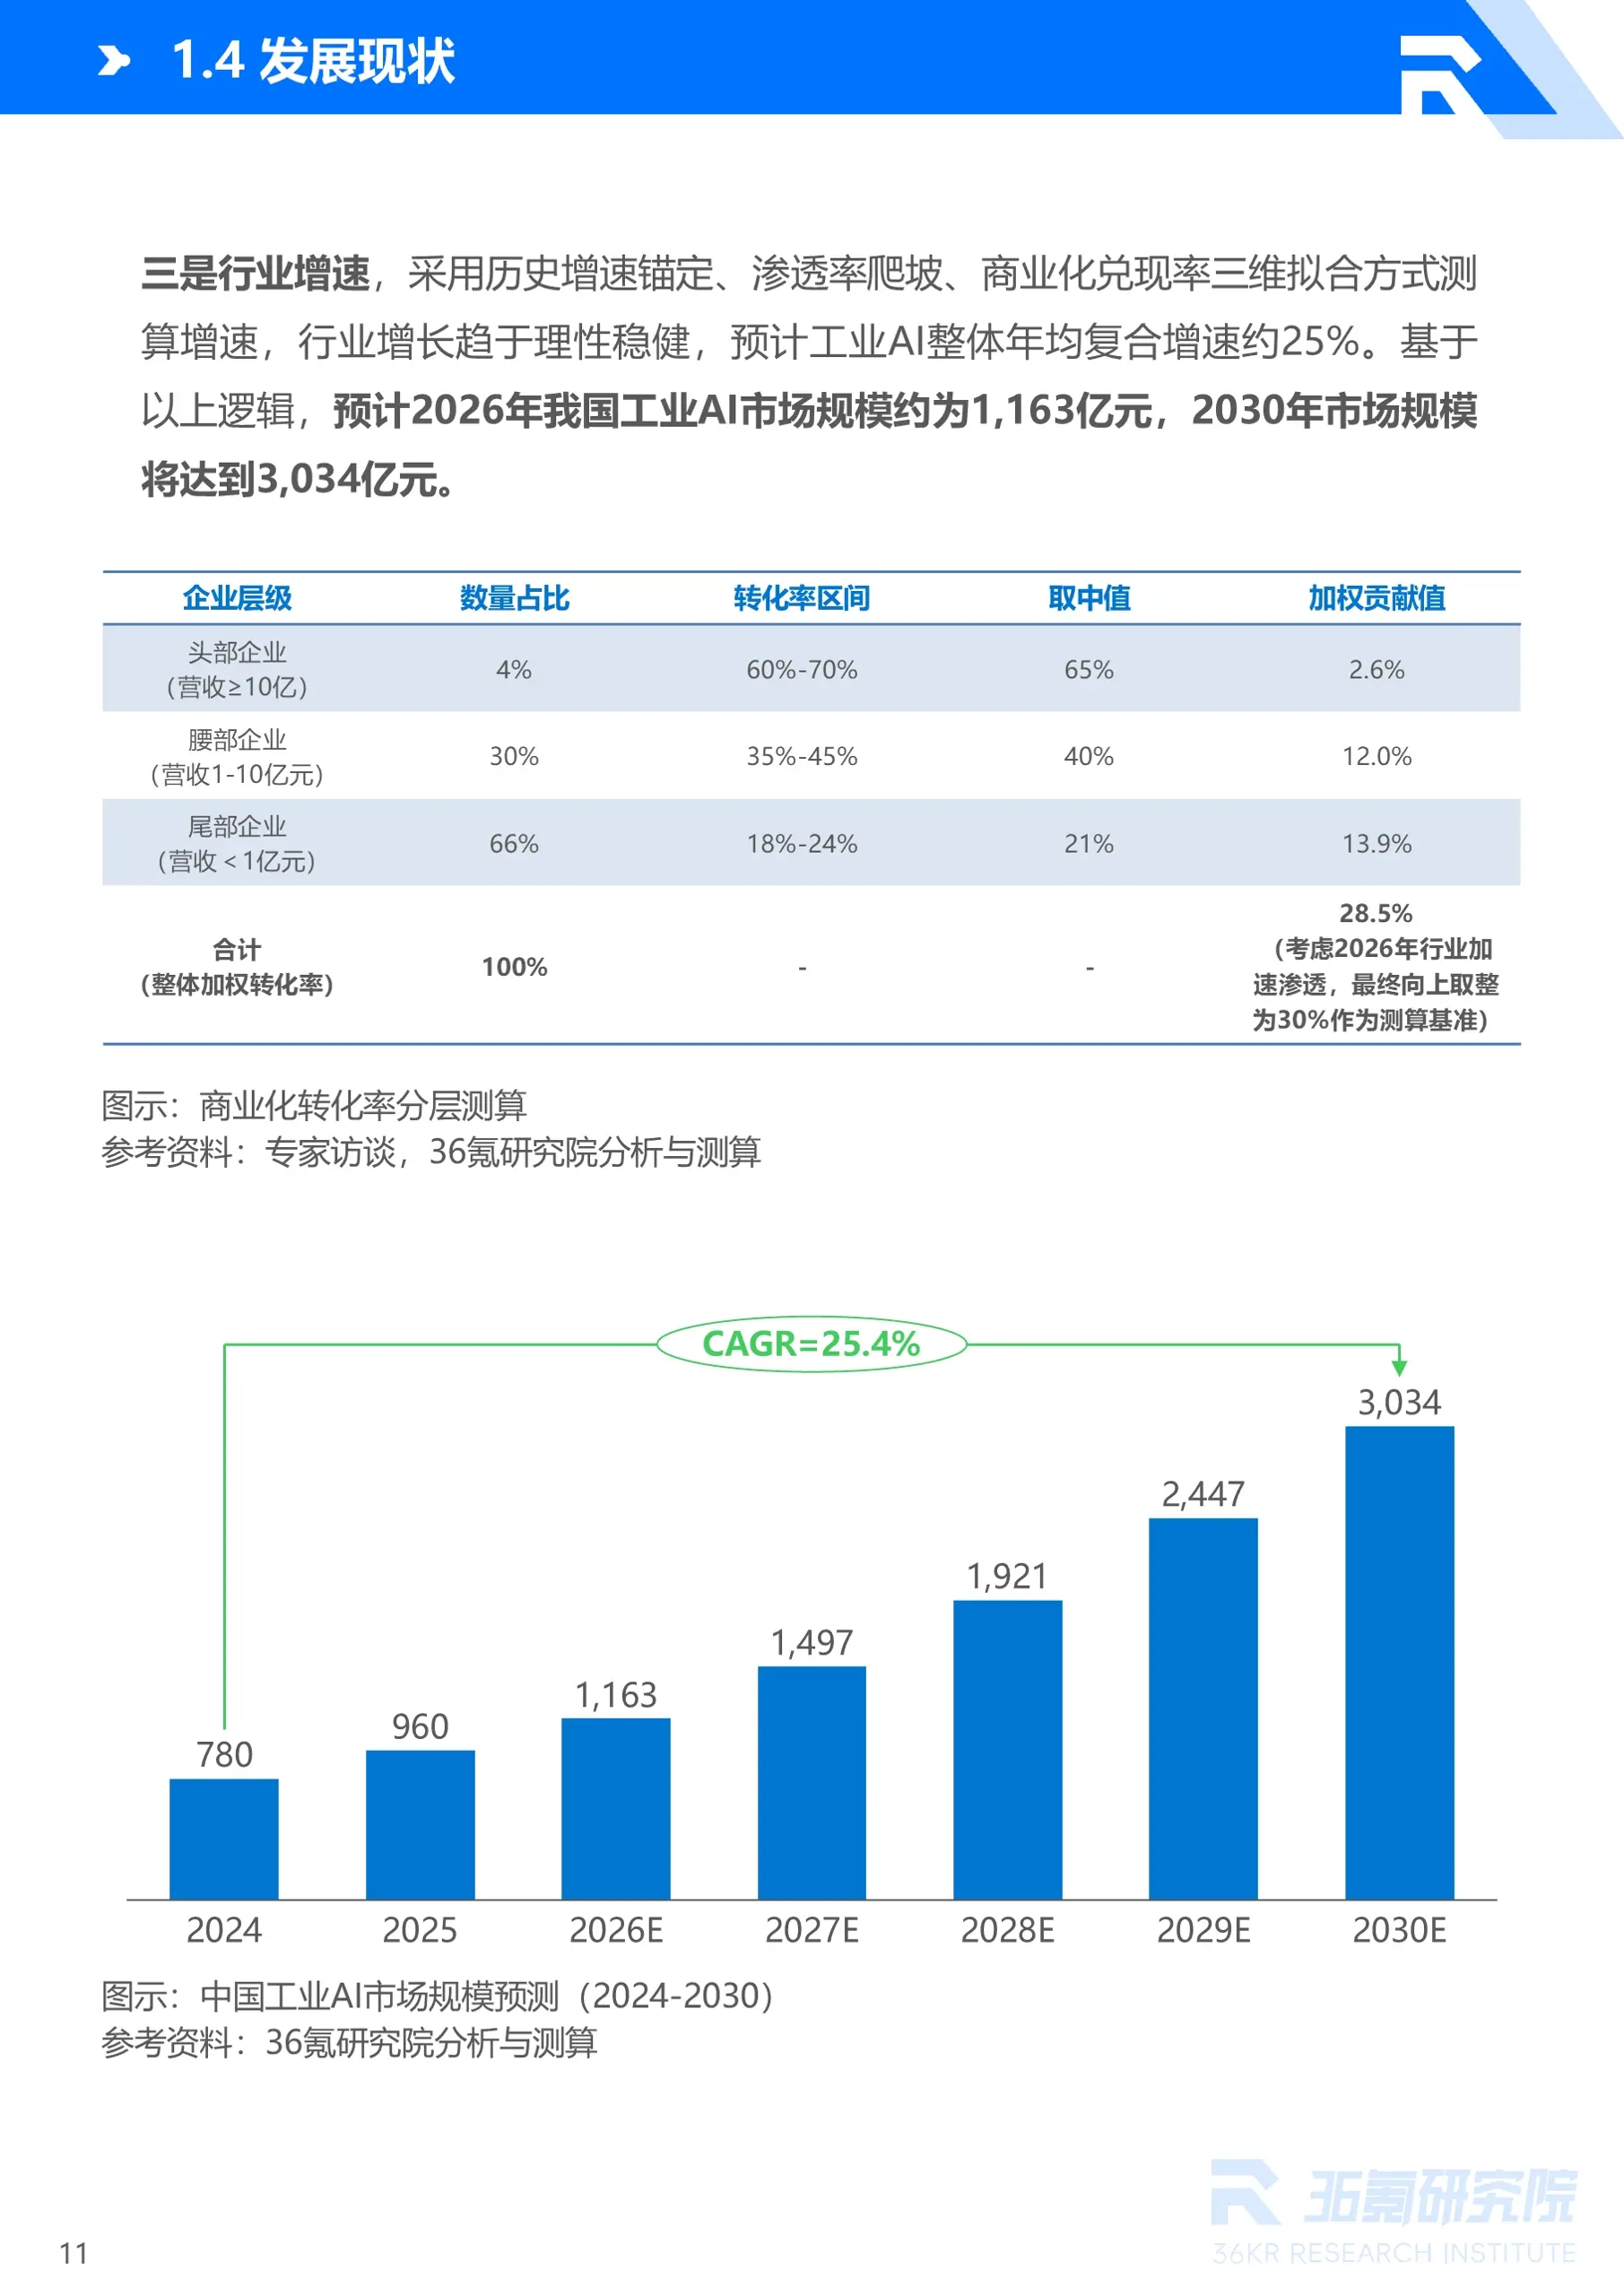
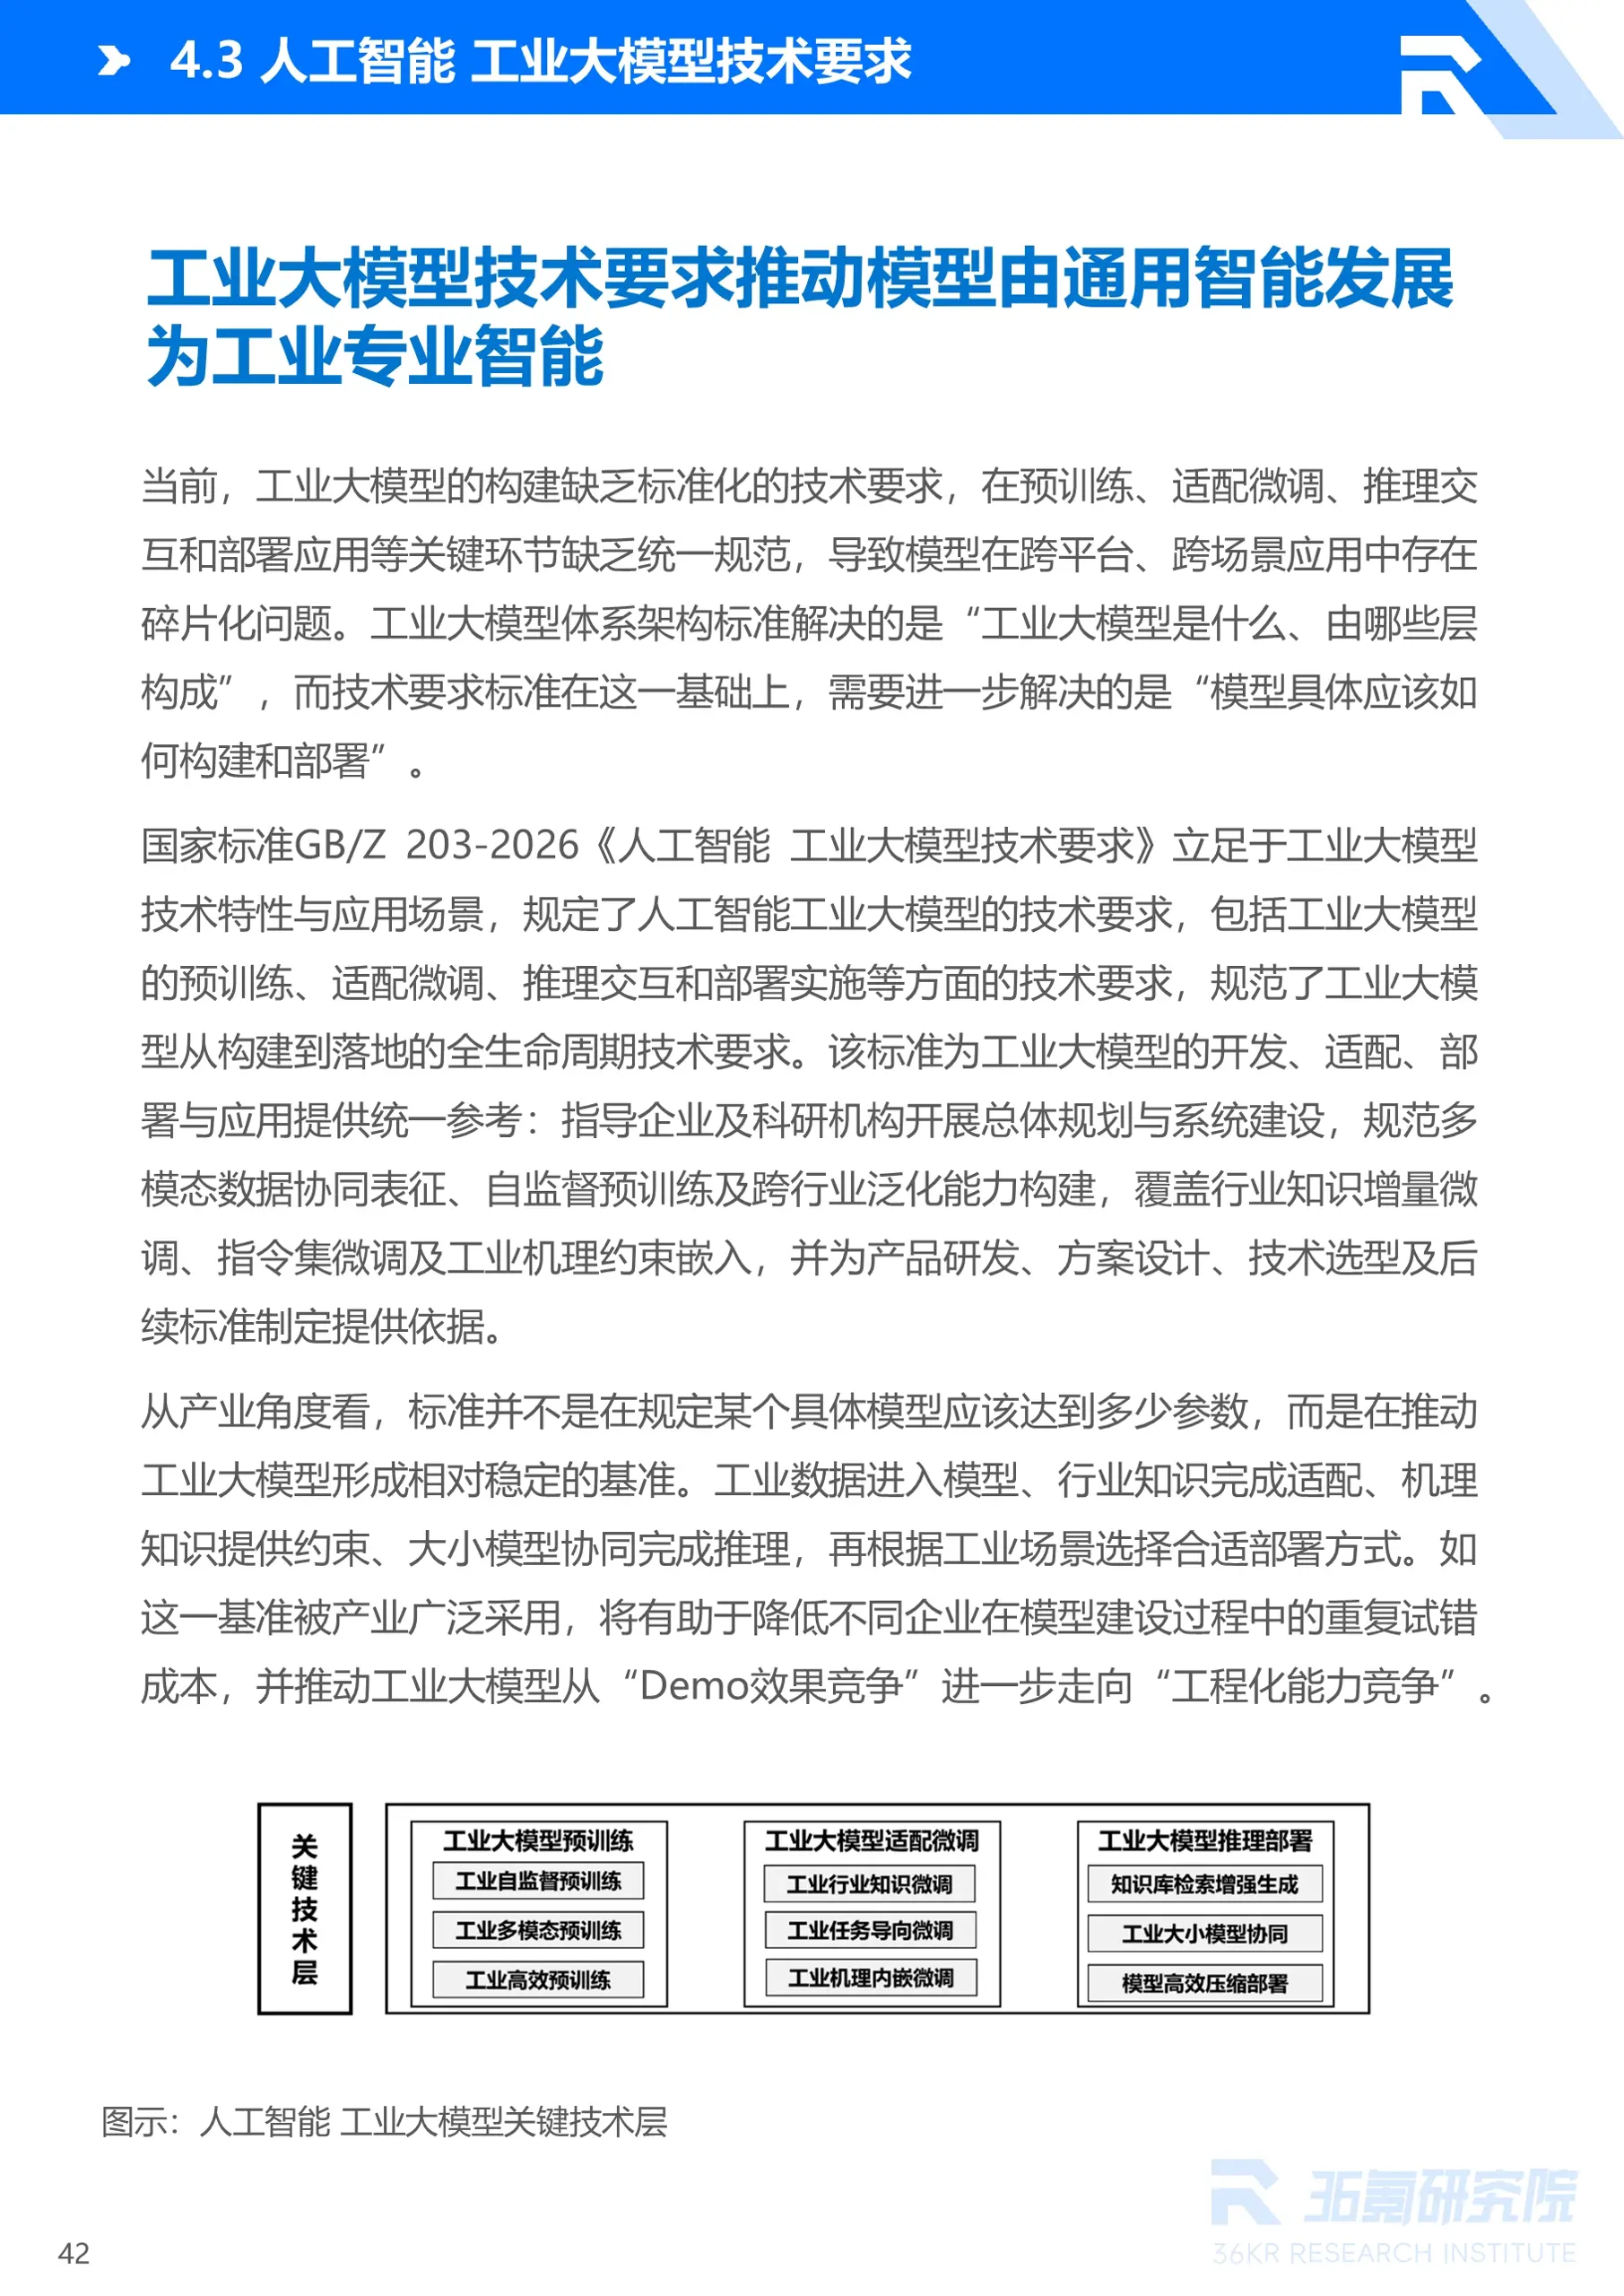
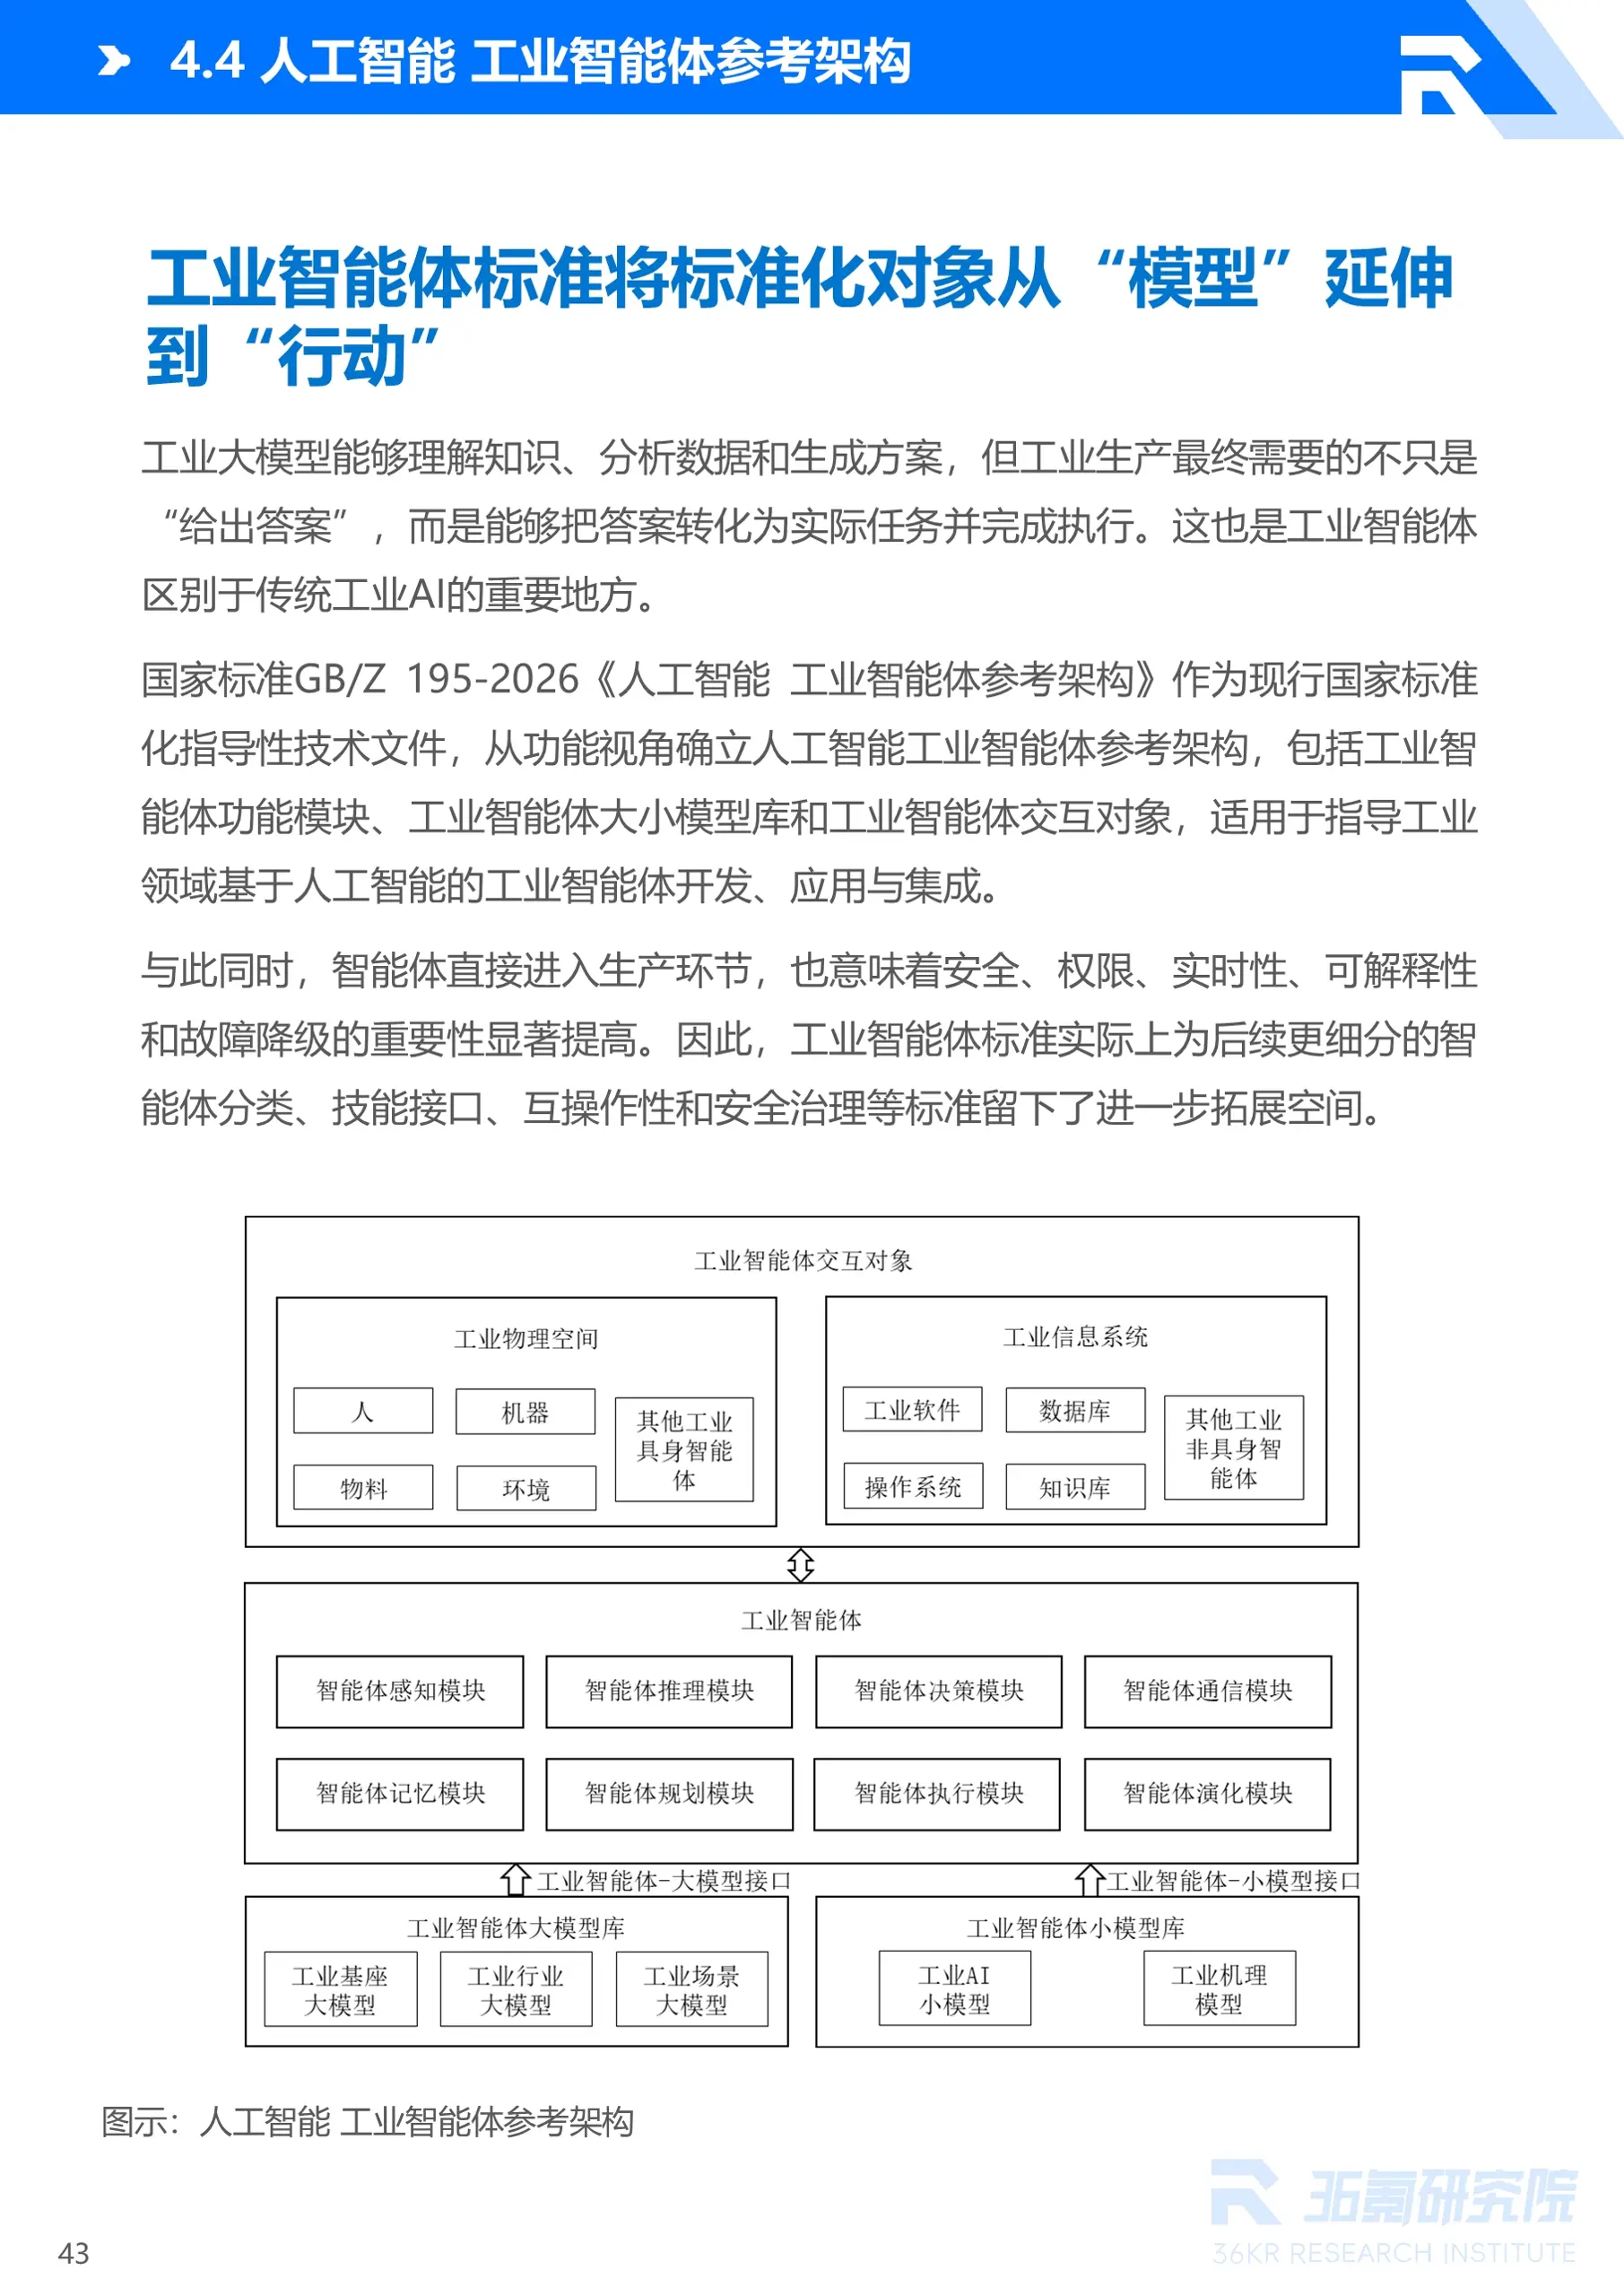
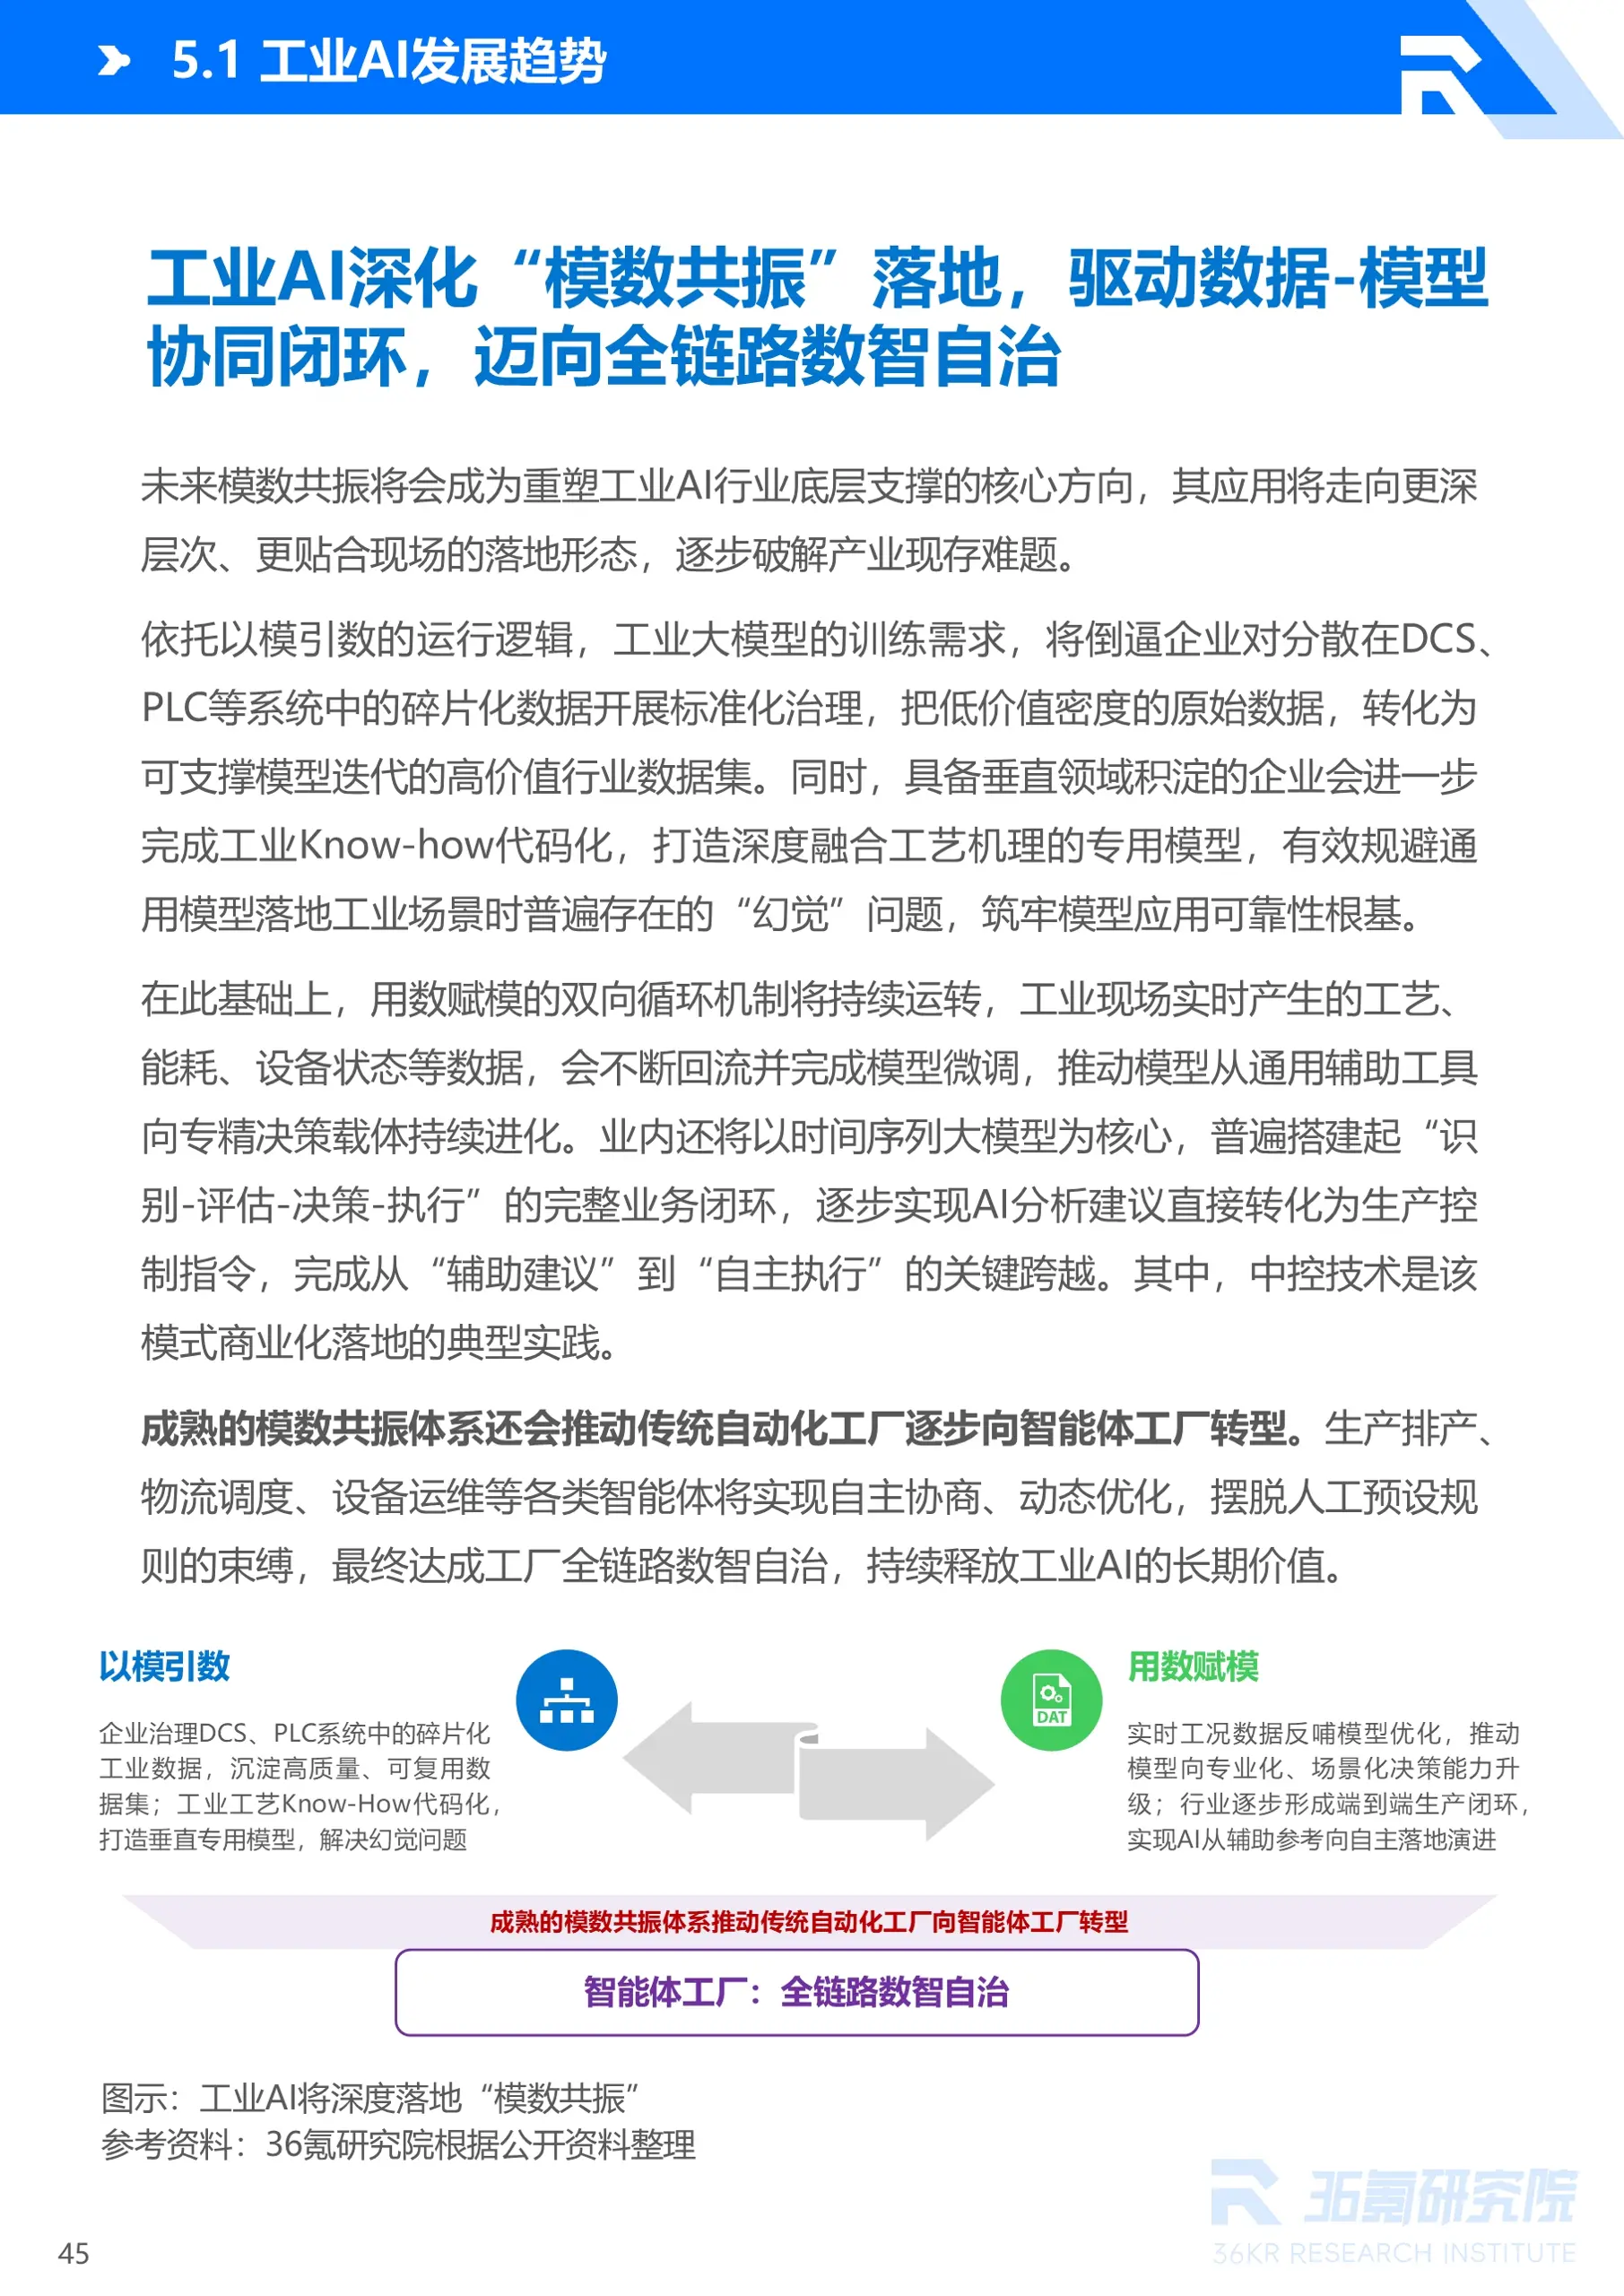
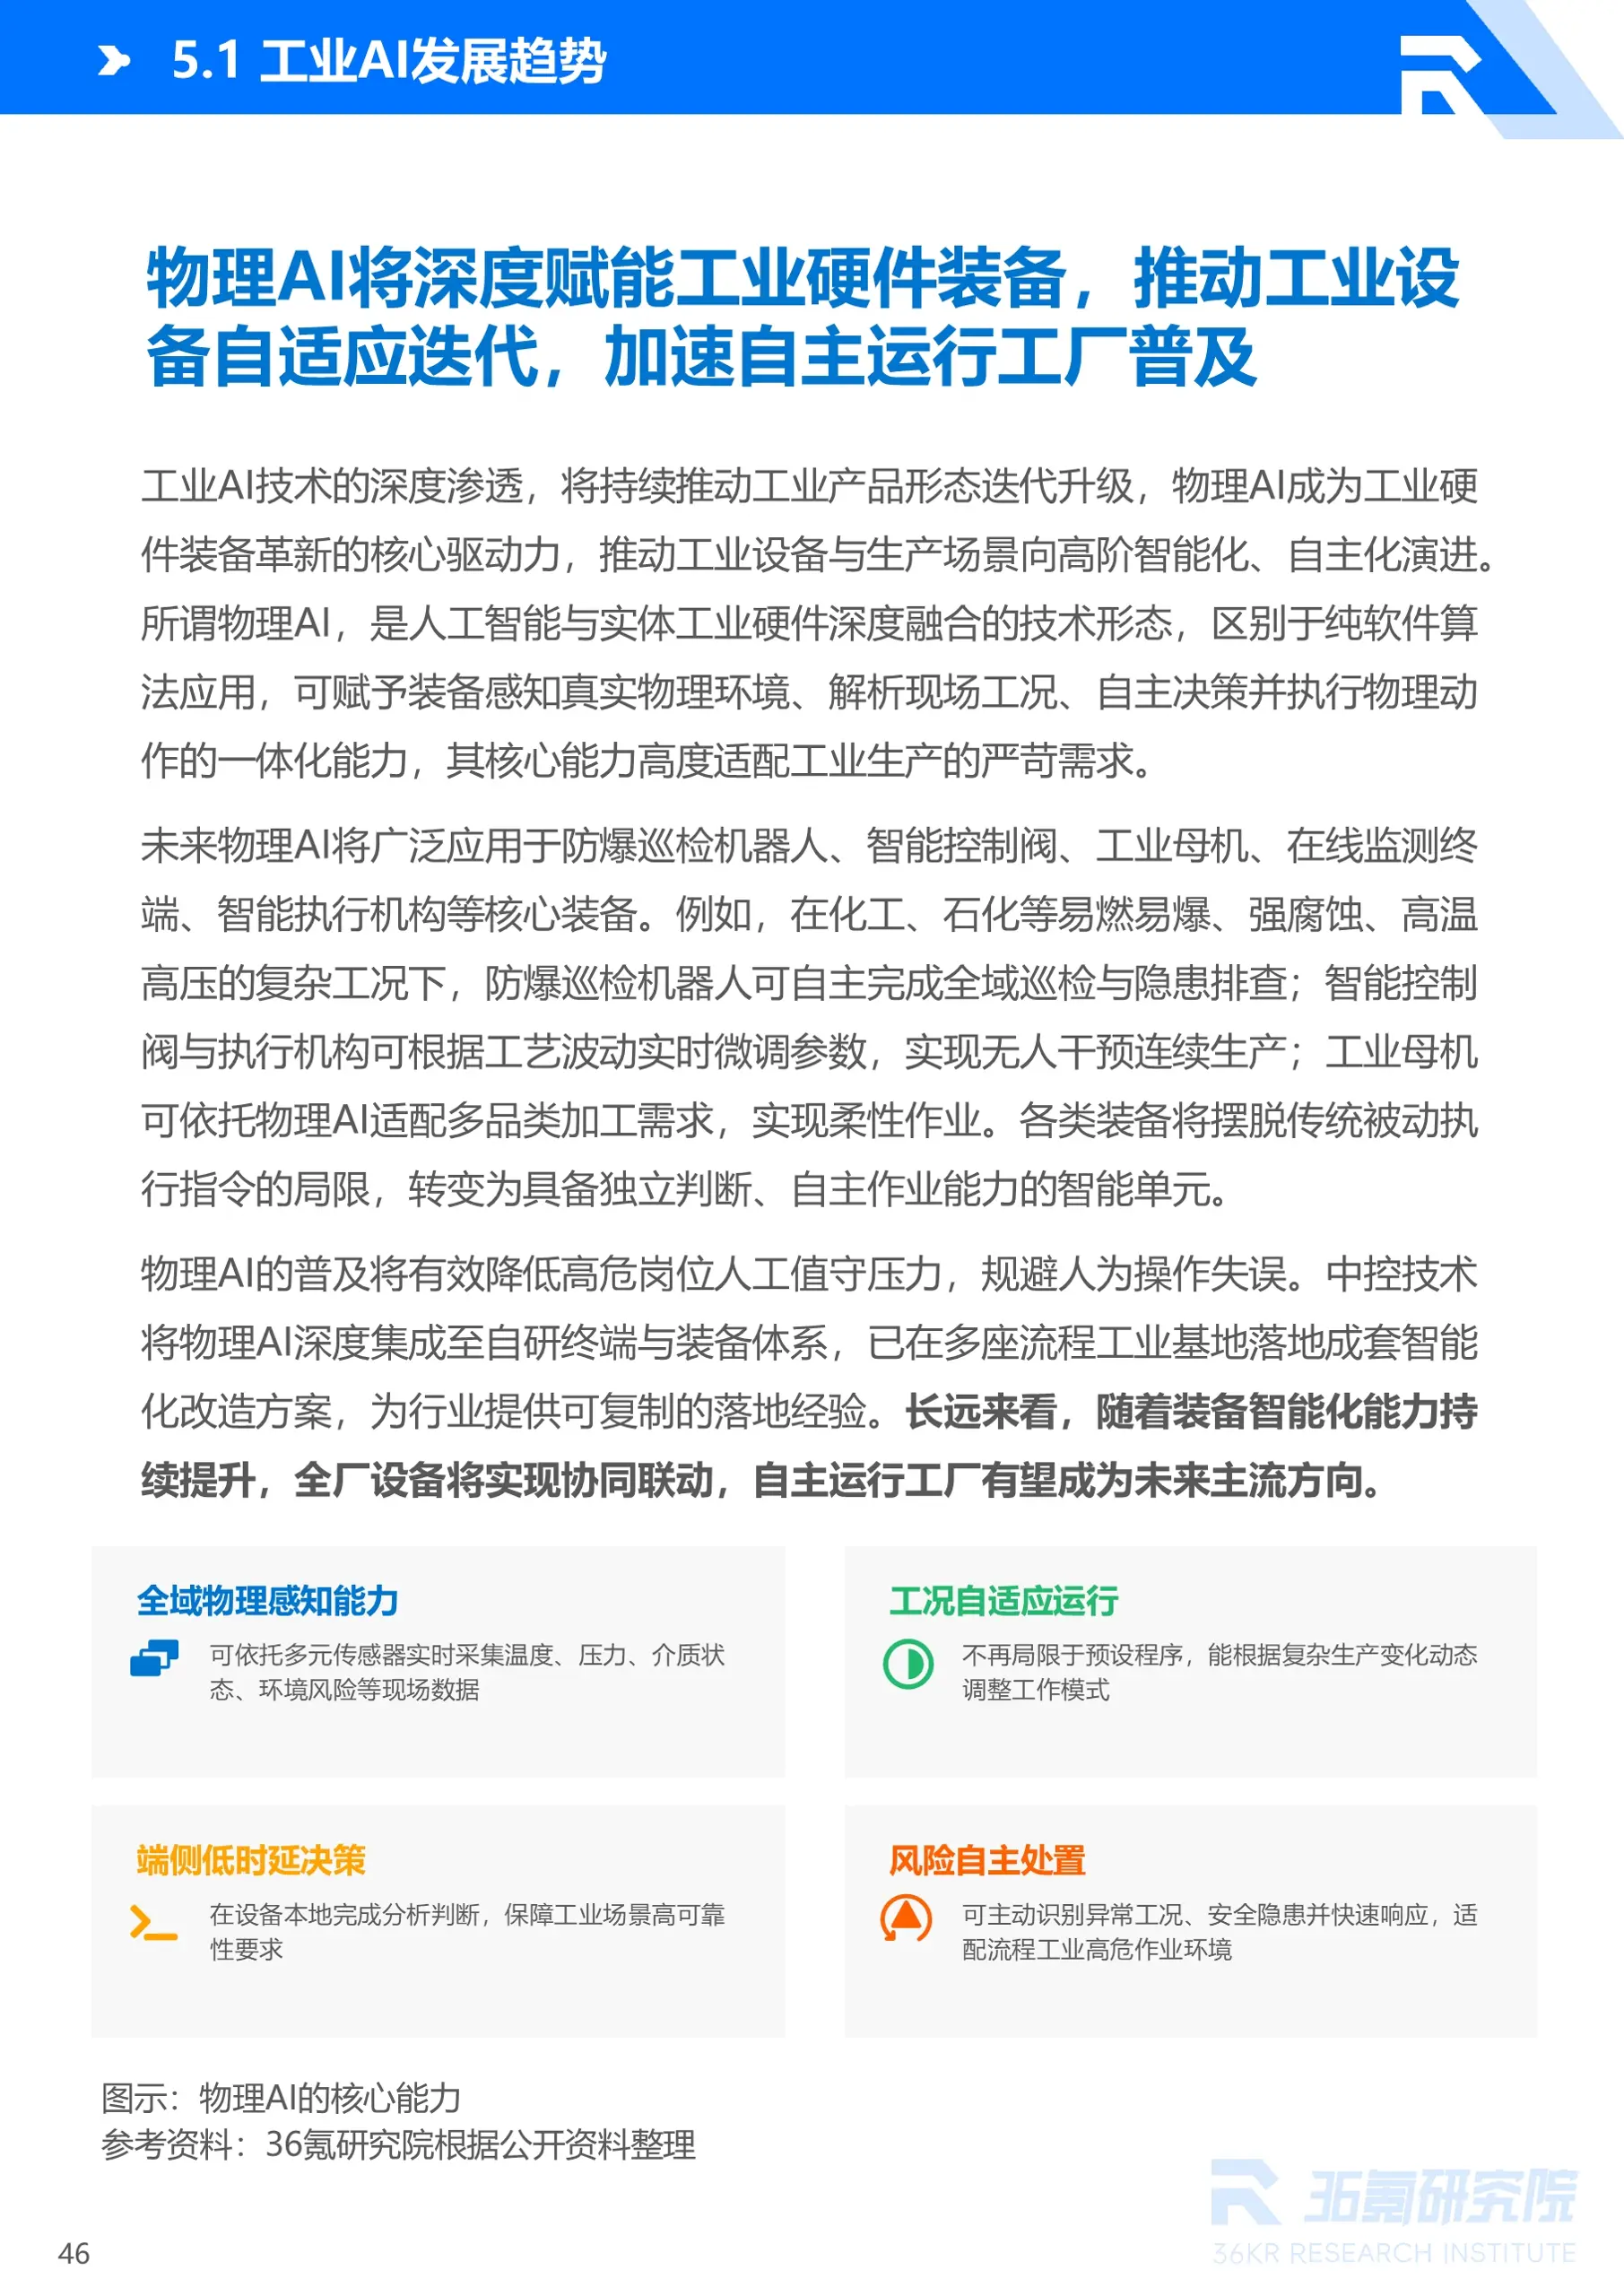
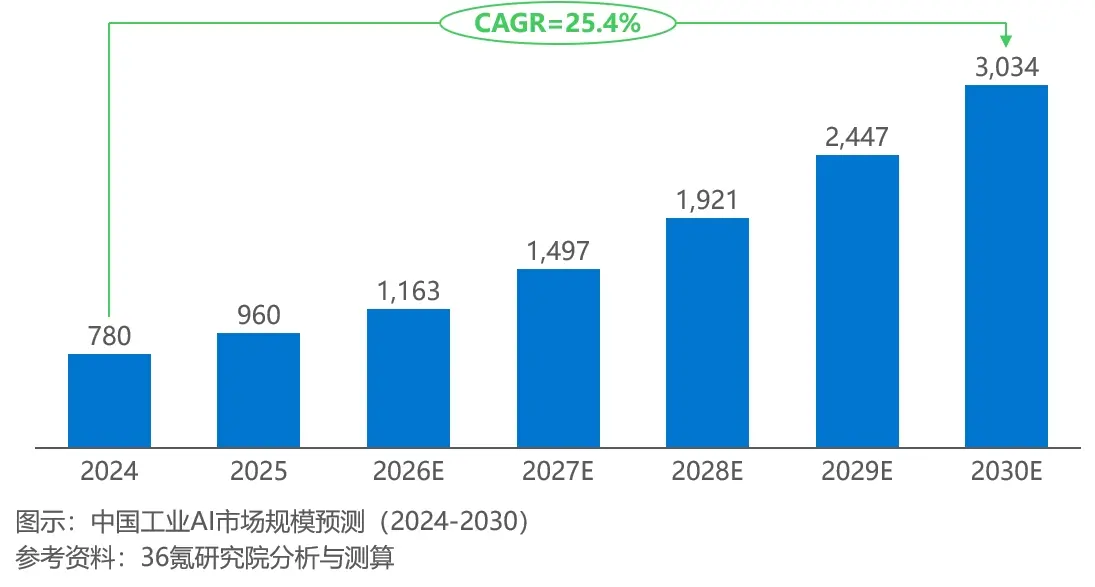
当前,中国制造业正处于向高端化、智能化、绿色化转型的关键窗口期。工业AI作为破解制造业提质、降本、增效、安全、绿色发展核心诉求的关键抓手,市场应用需求持续加速释放。据IDC调研数据,我国工业企业应用大模型及智能体的比例,已经从2024年的9.6%快速提升至2025年的47.5%,应用渗透率大幅攀升。需求的爆发式增长直接拉动产业规模扩容,据36氪研究院测算,2026年我国工业AI可落地市场规模将达1163亿元,预计2030年将突破3000亿元,年均复合增速超25%。与此同时,高质量数据稀缺、模型可靠性不足、前期投入成本高企、复合型人才断层等问题相互交织,构成工业AI规模化落地的系统性障碍,传统单点试错、外挂式赋能的模式已难以适配工业场景的严苛要求。在此背景下,36氪研究院发布《2026年中国工业AI行业发展研究报告》,系统梳理行业发展脉络,拆解工业AI落地瓶颈与破局路径,为工业AI全域渗透提供切实参考。
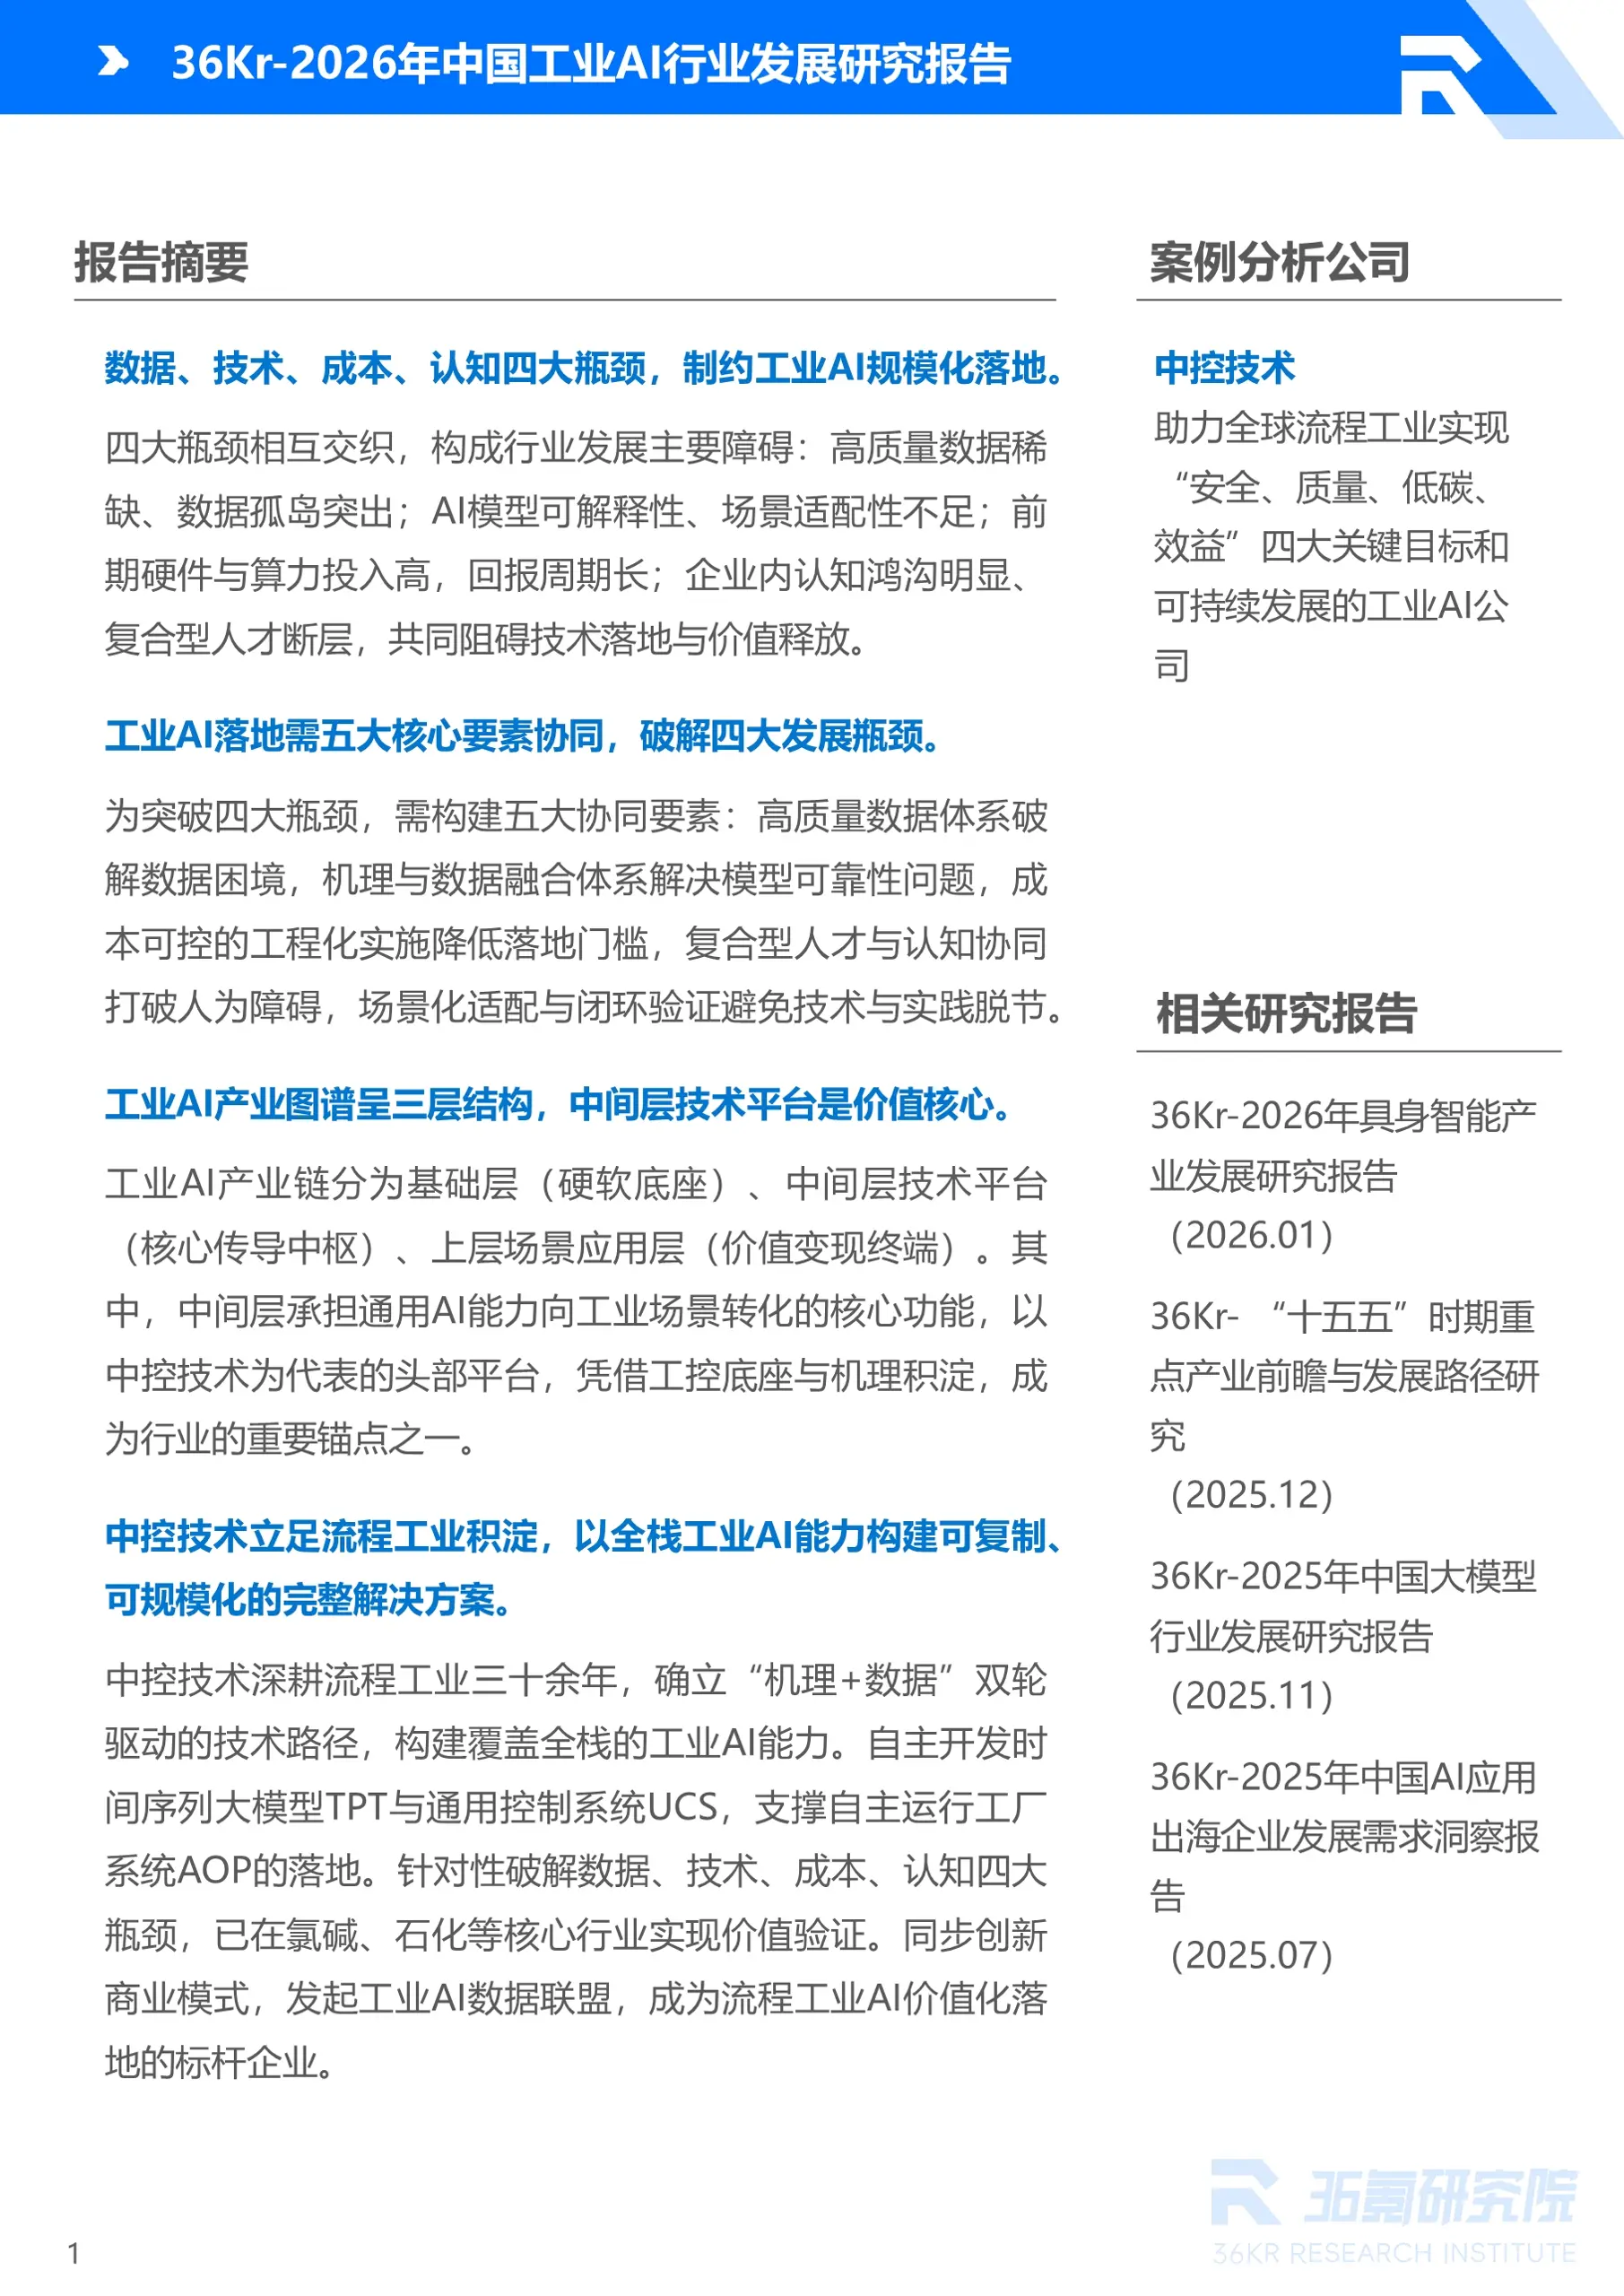
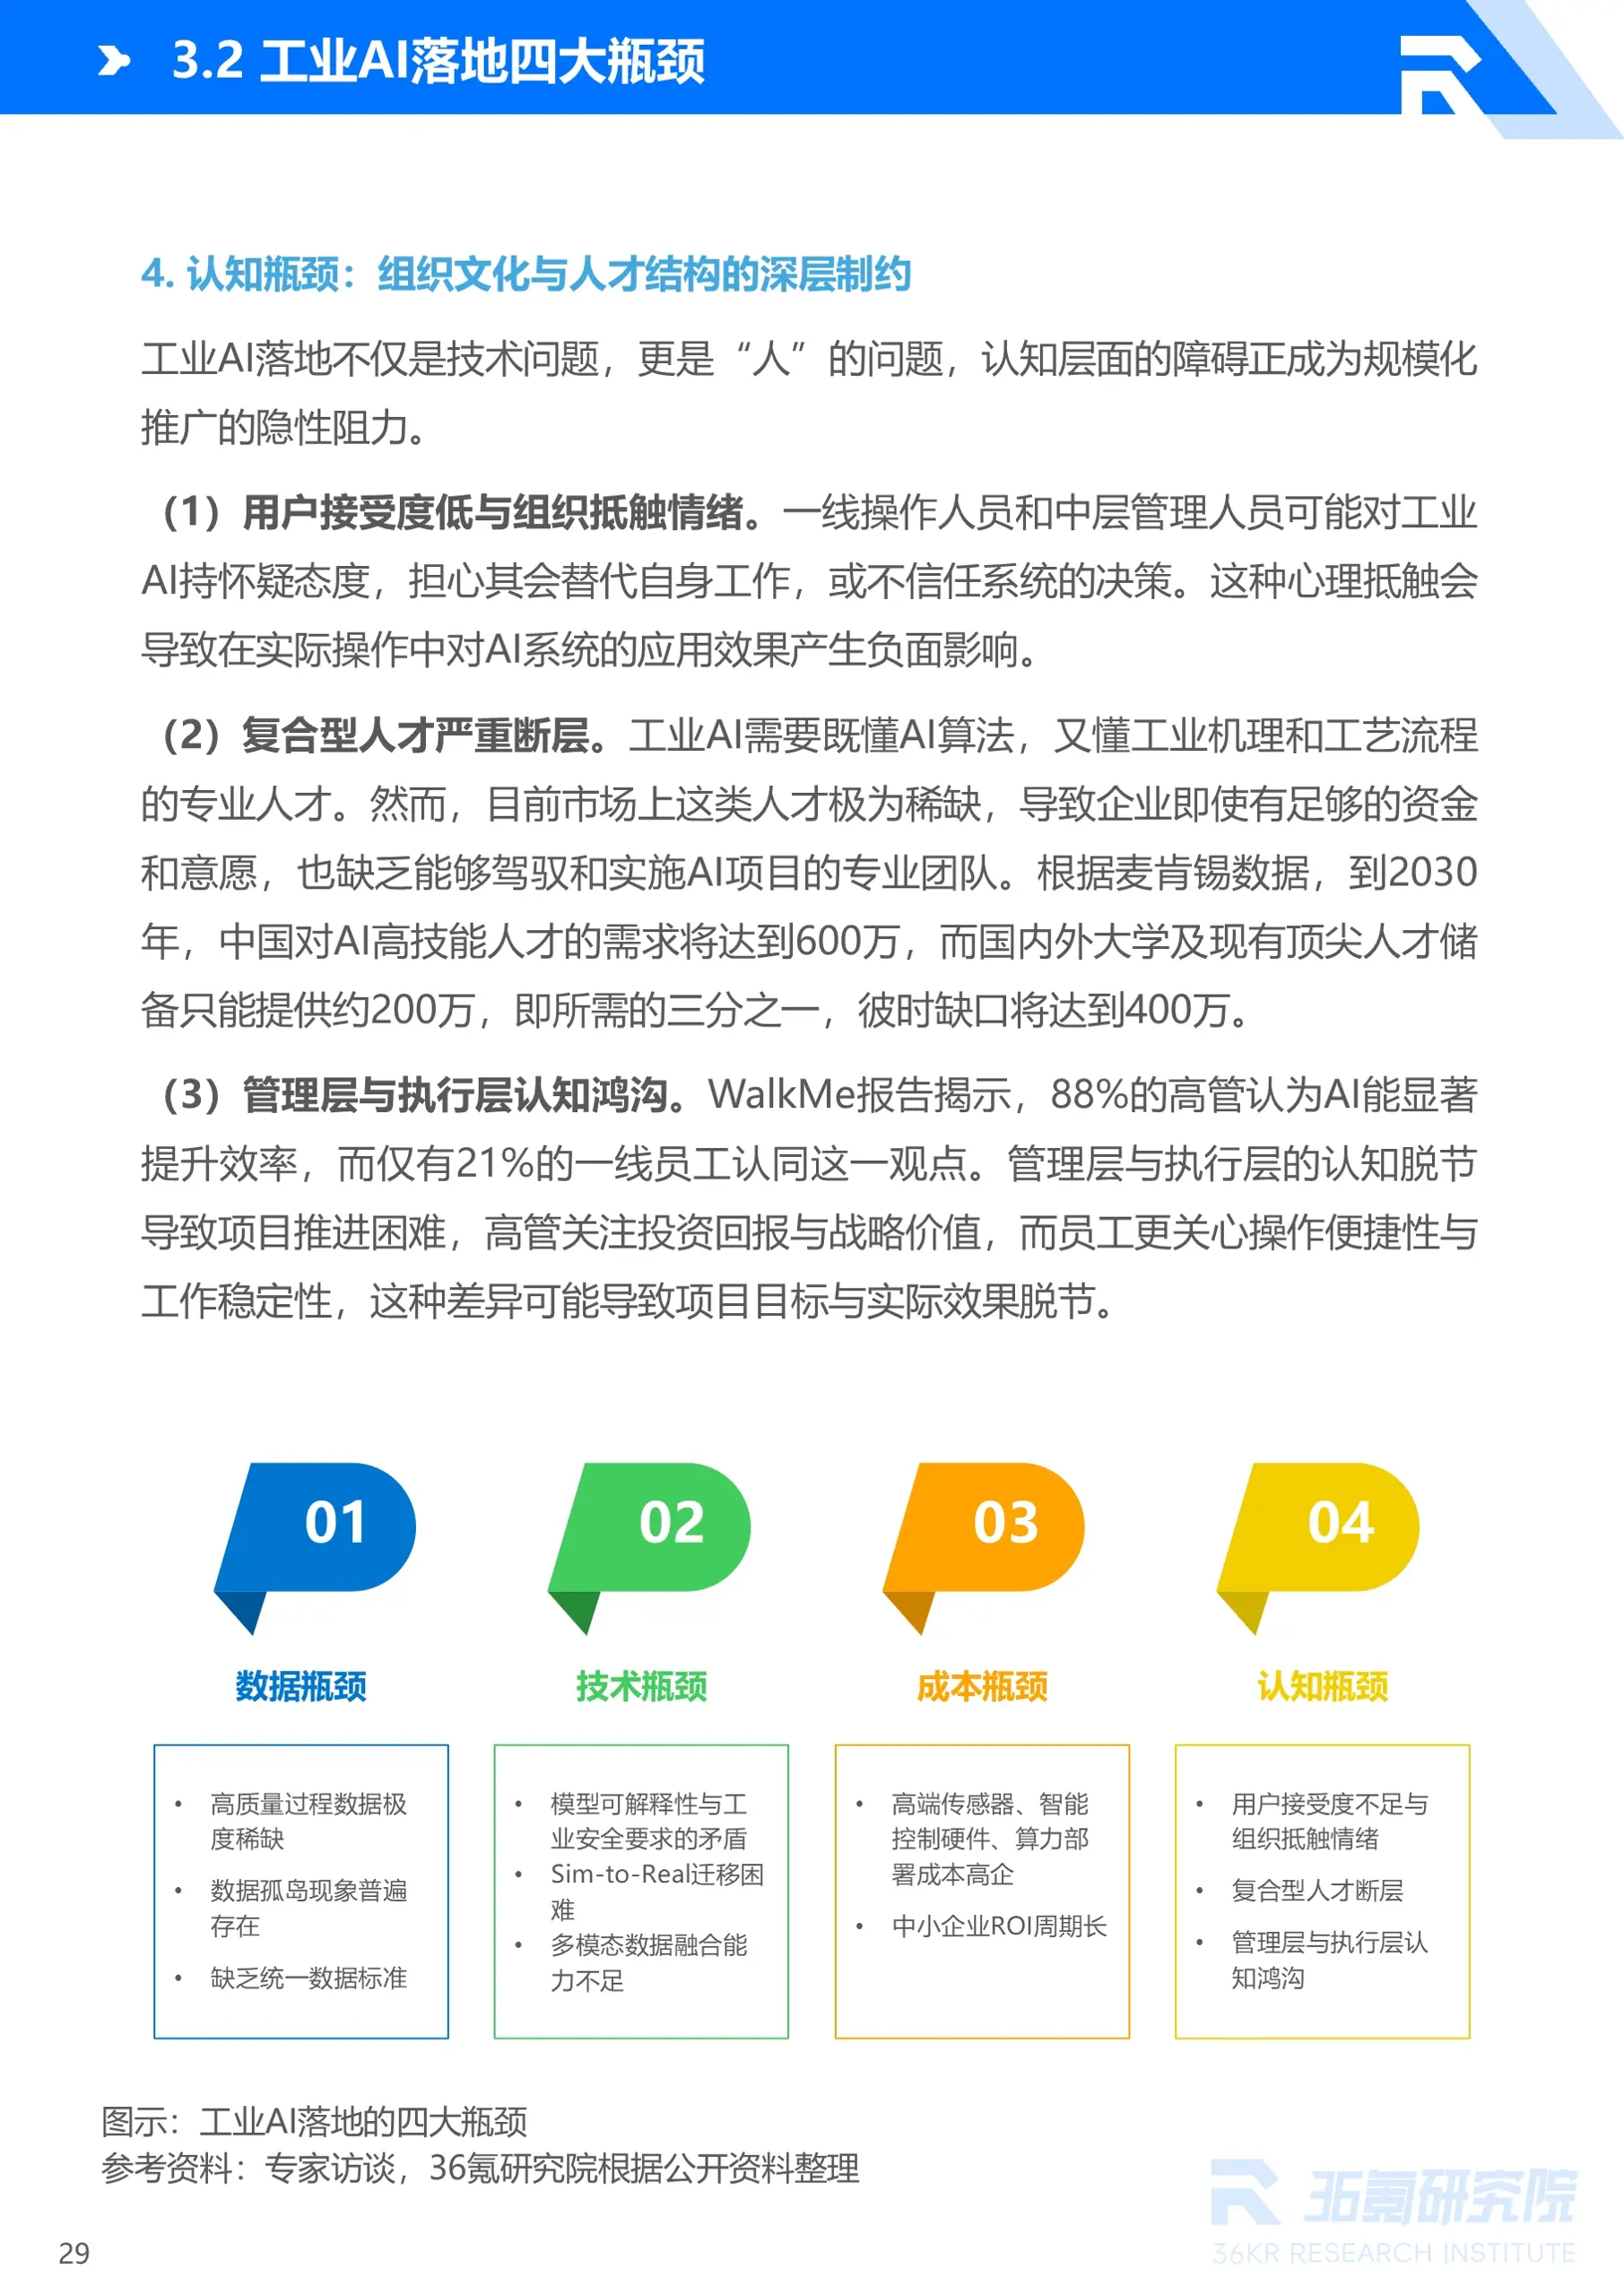
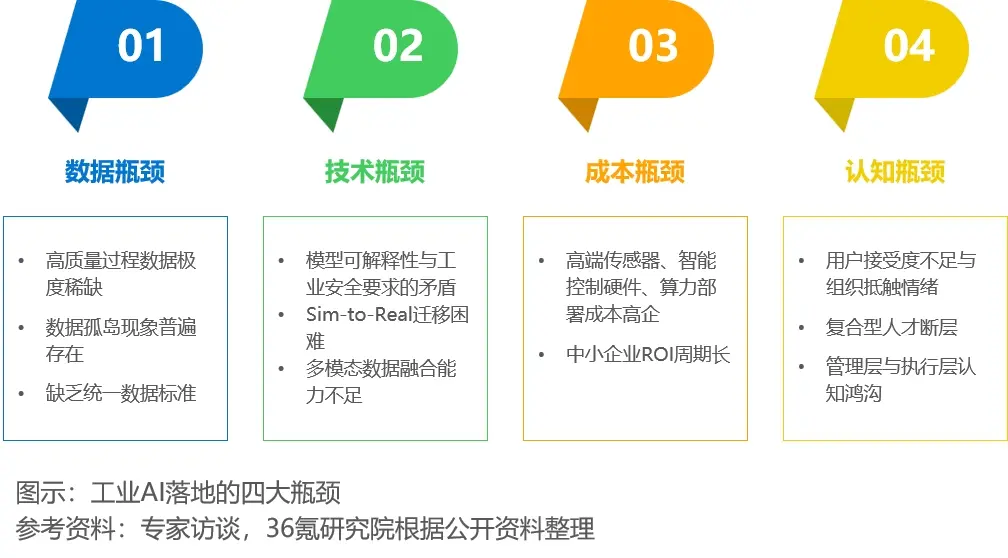
01. 数据、技术、成本、认知四大瓶颈,是当前制约工业AI规模化落地的核心障碍
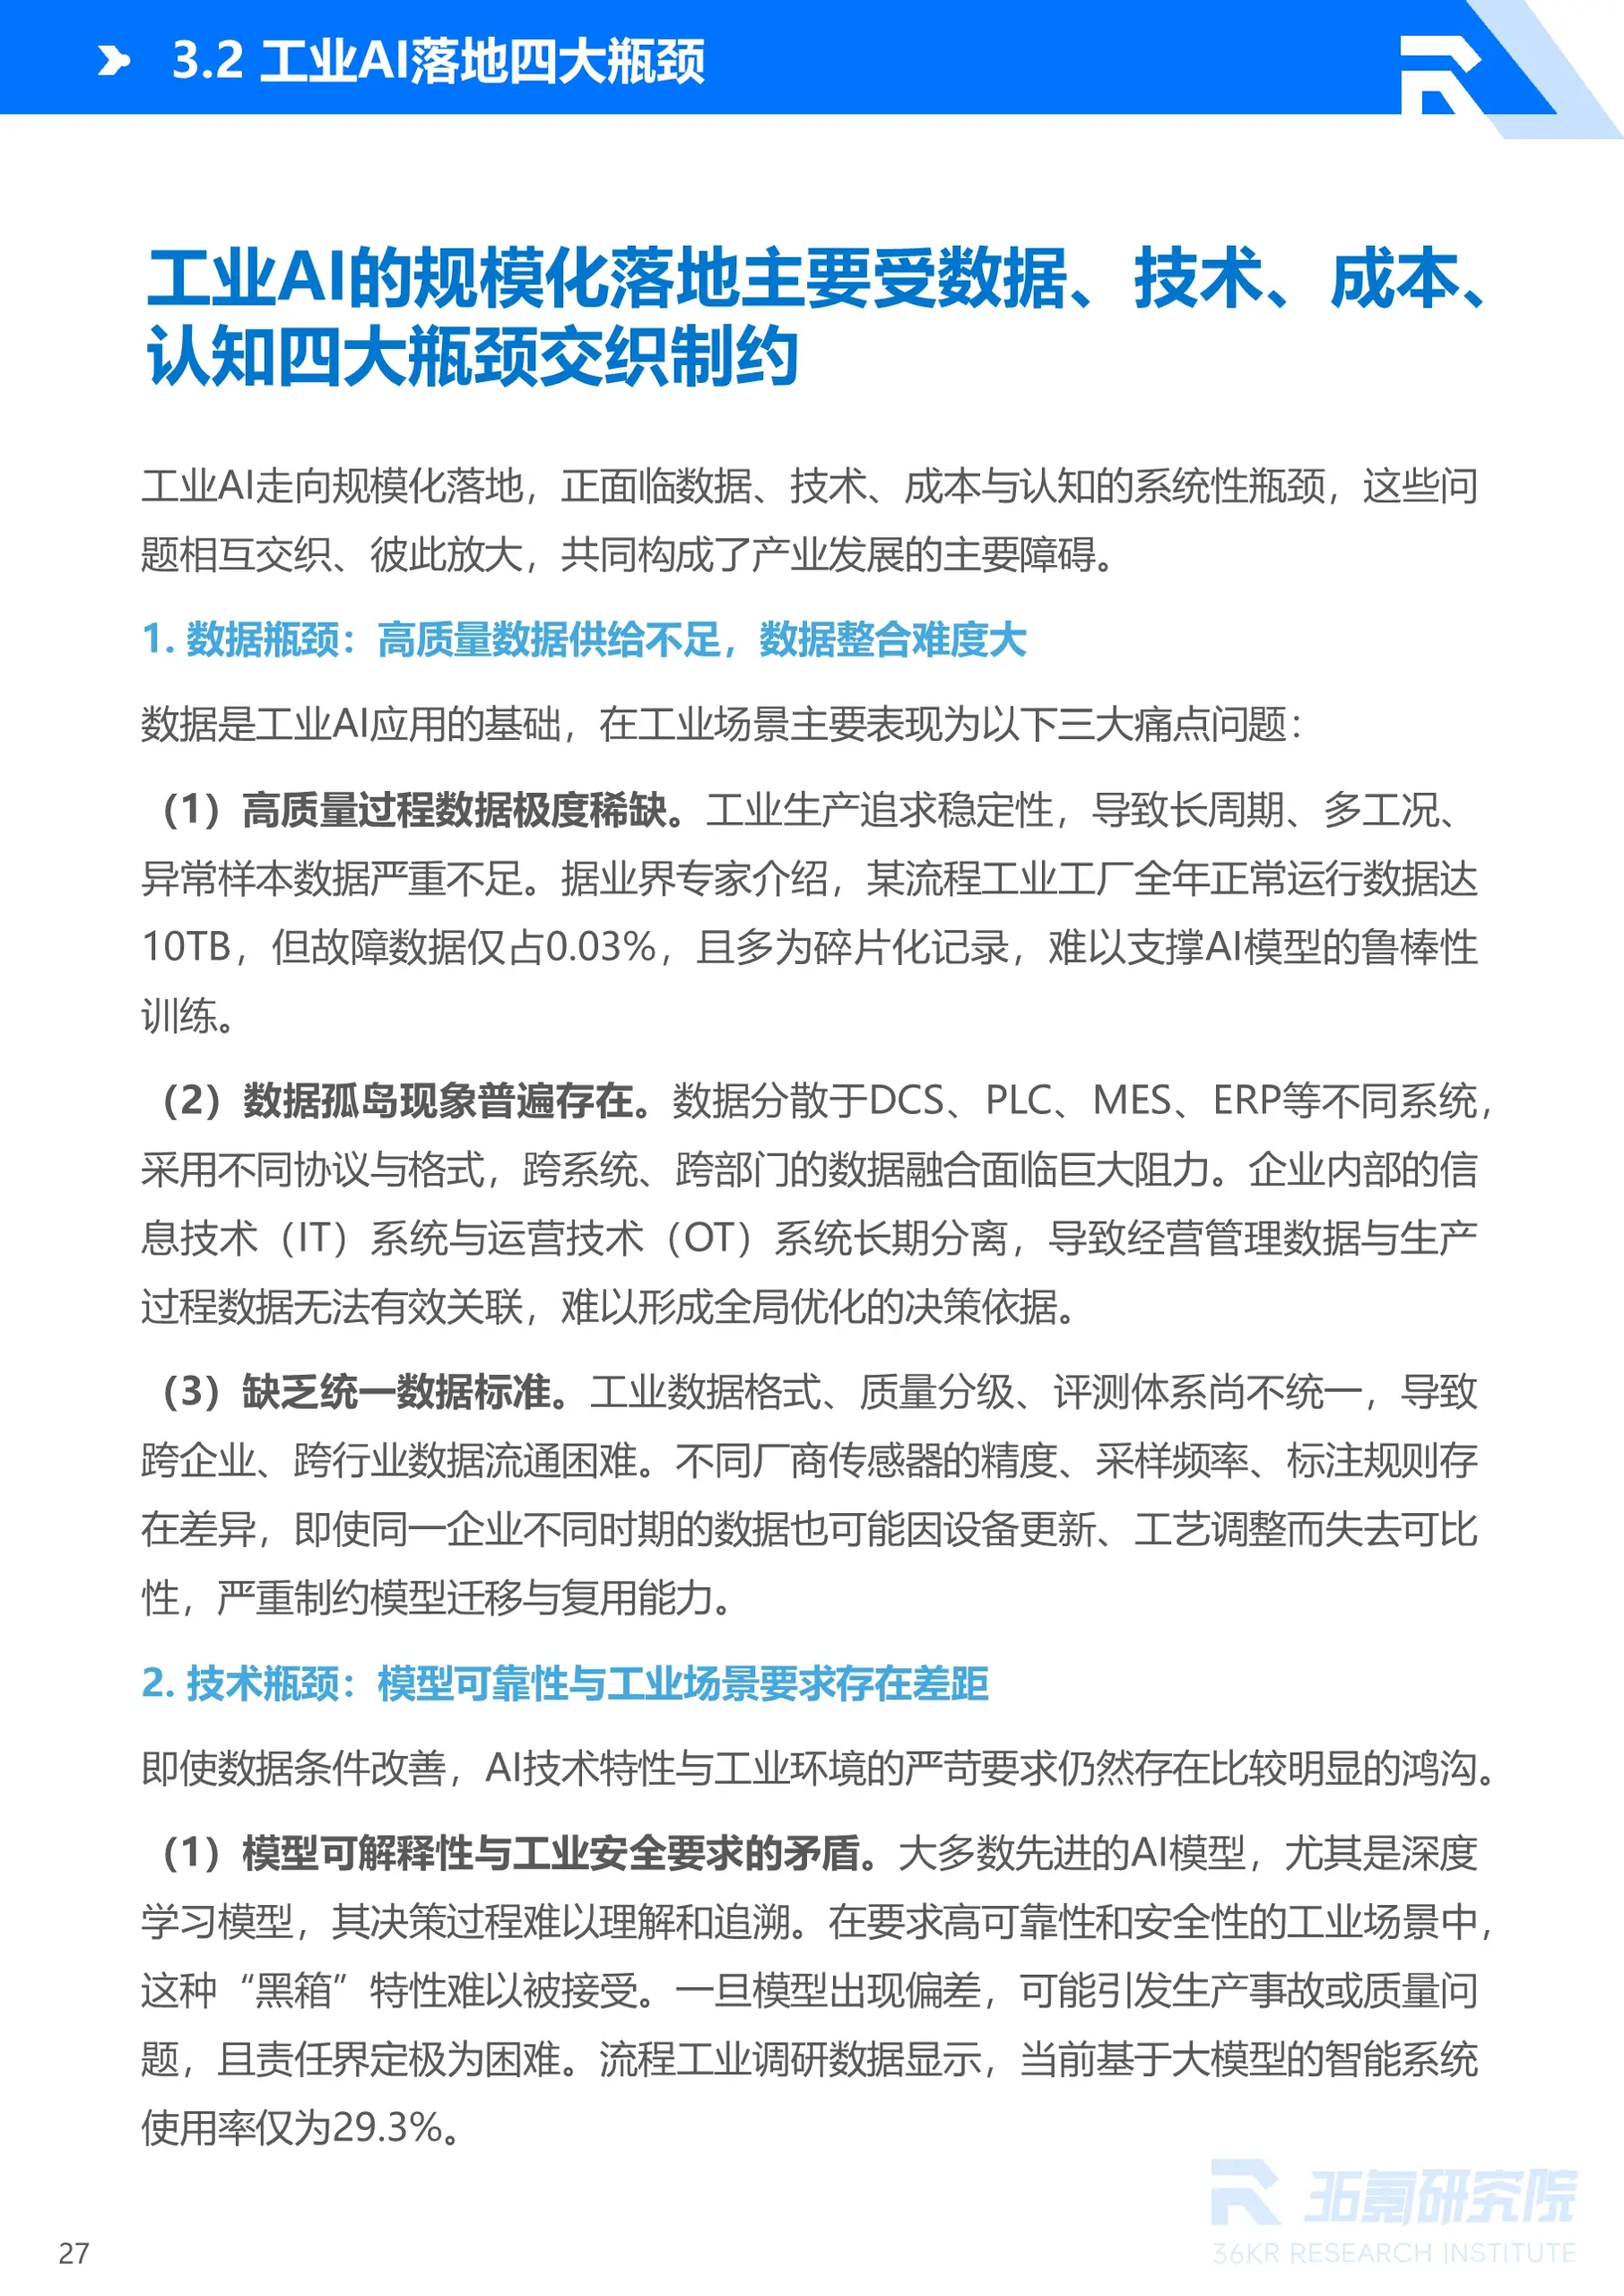
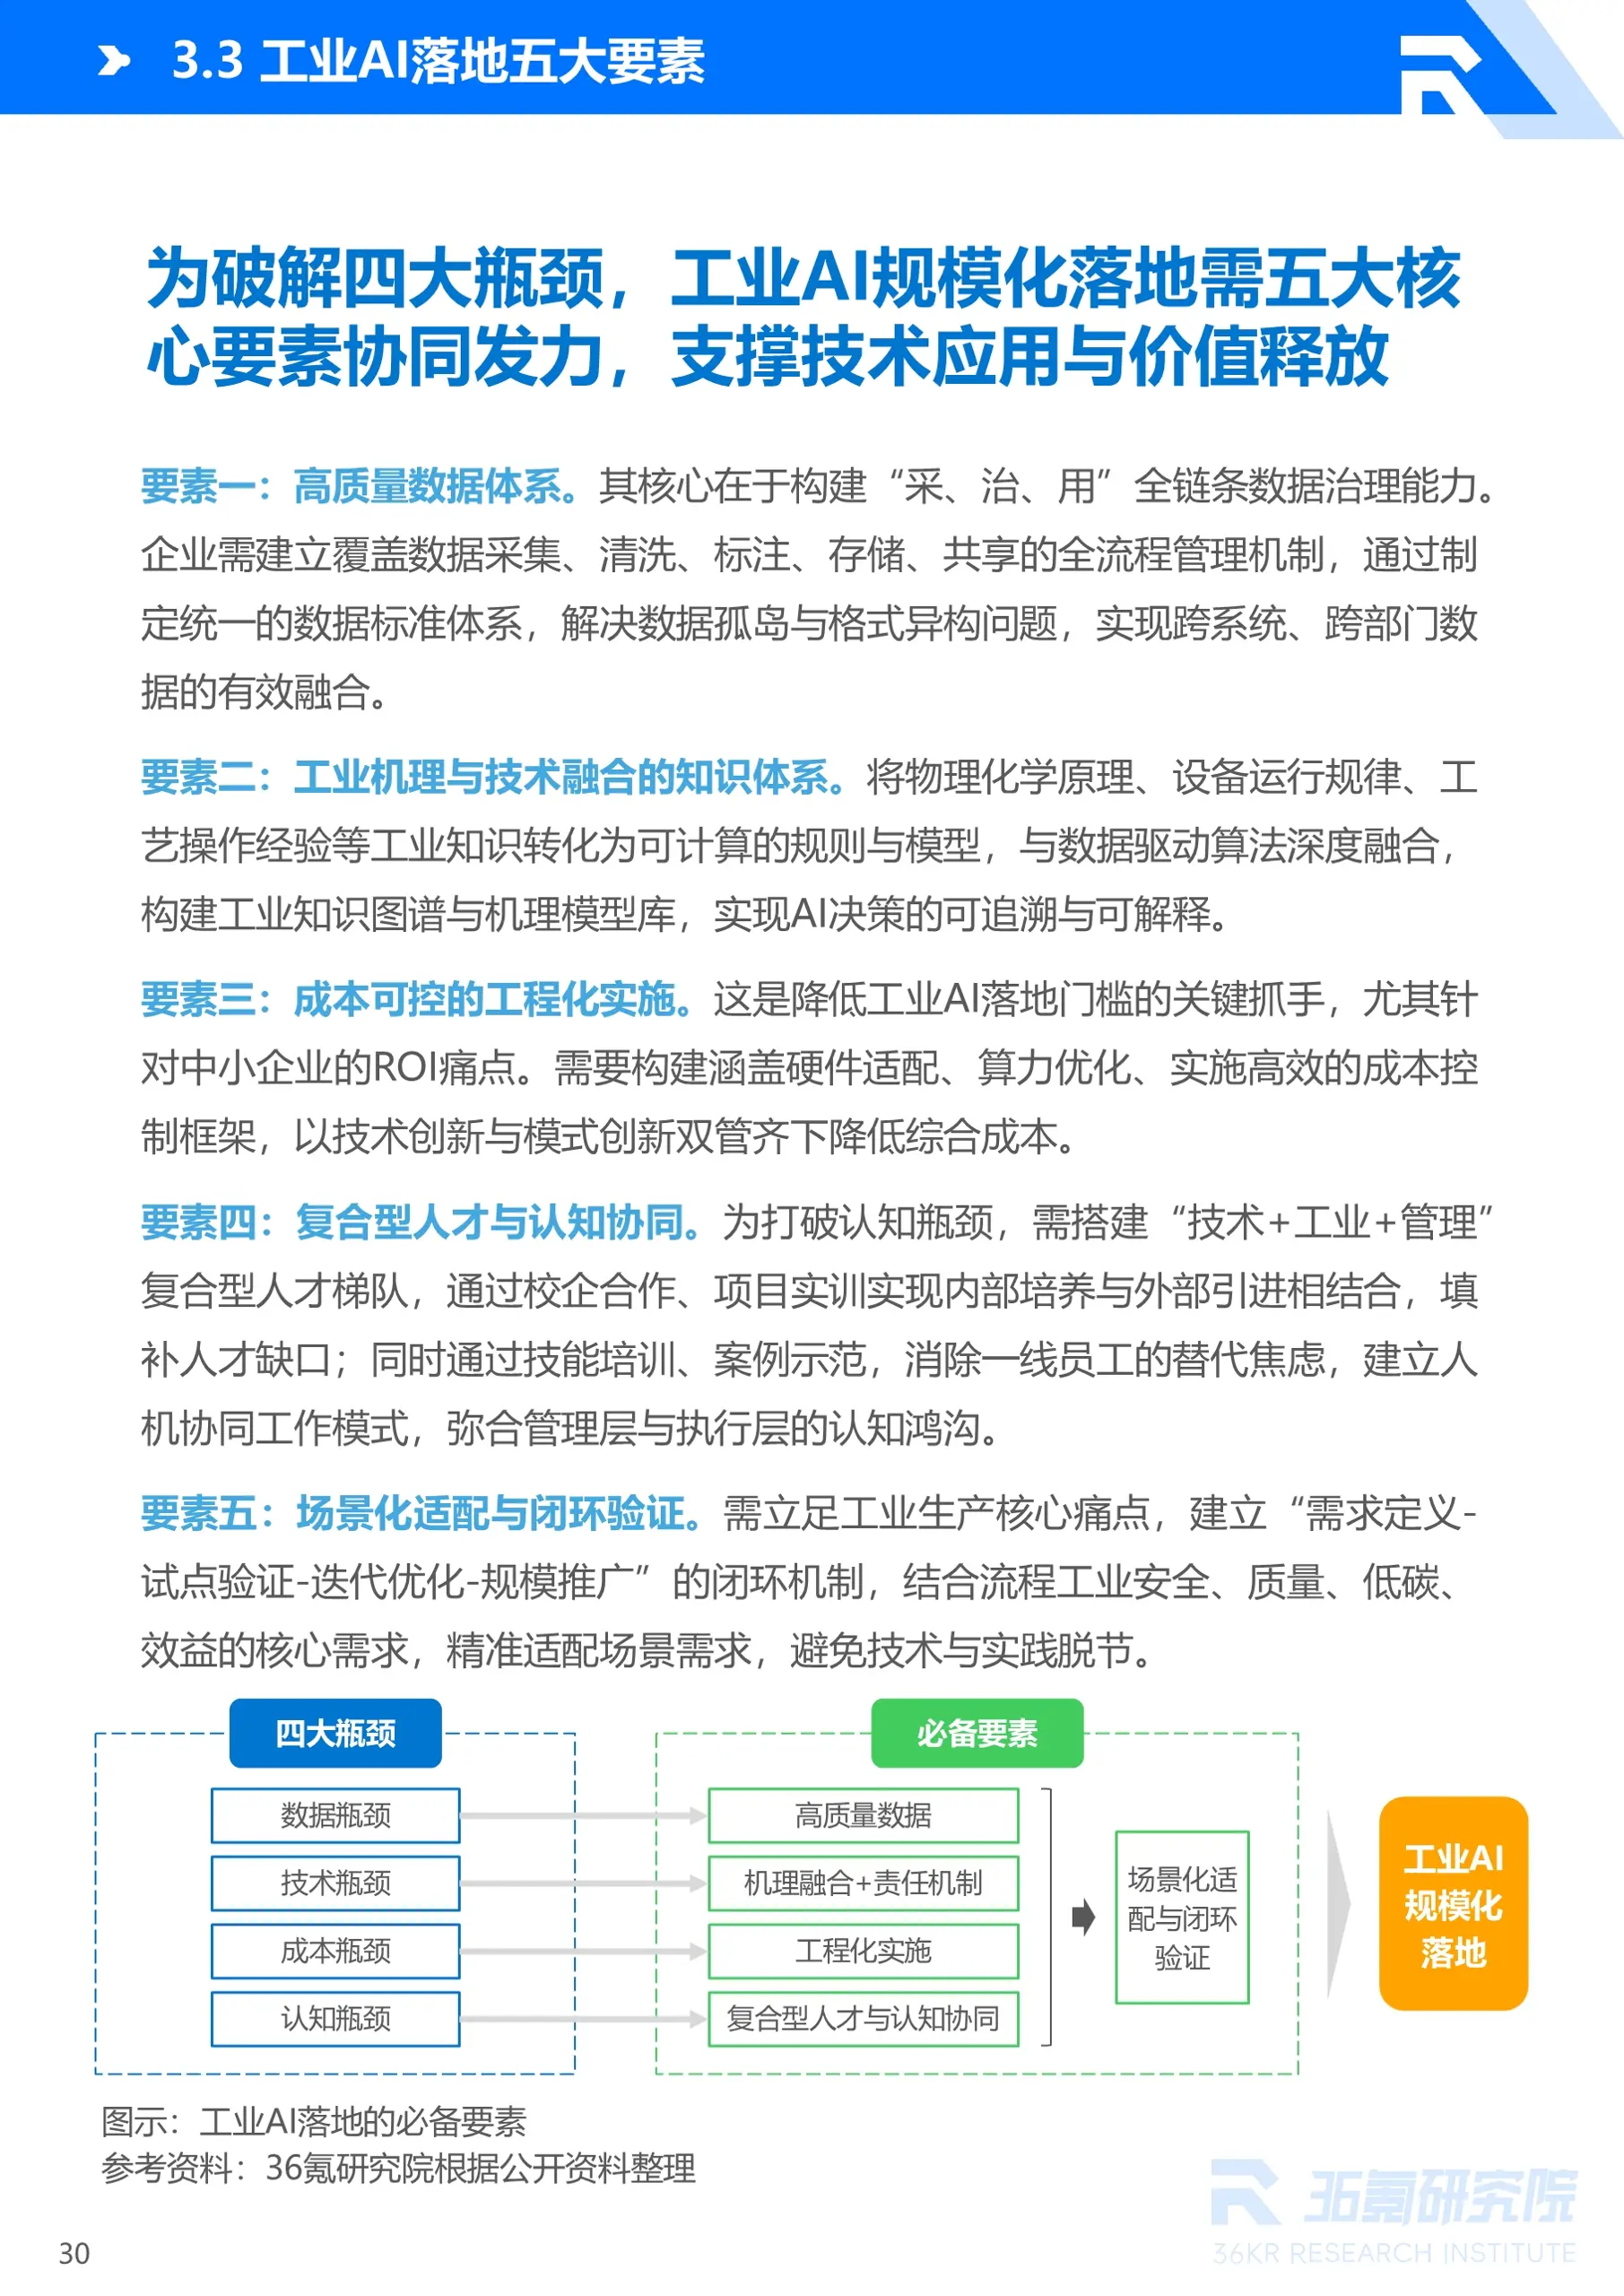
工业场景的特殊性决定了AI落地无法照搬通用领域的发展路径。数据层面,高质量异常样本稀缺、跨系统数据孤岛突出、行业标准不统一,难以支撑模型的鲁棒性训练;技术层面,AI模型“黑箱”特性与工业高安全要求存在矛盾,虚实迁移效果波动、多模态数据融合能力不足,导致模型可靠性难以满足生产需求;成本层面,硬件、算力与实施的综合投入较高,中小企业投资回报周期偏长,付费意愿受限;认知层面,一线人员接受度不足、复合型人才缺口巨大、管理层与执行层认知脱节,形成技术落地的隐性阻力。四大瓶颈彼此放大,共同推高了工业AI的规模化落地门槛。
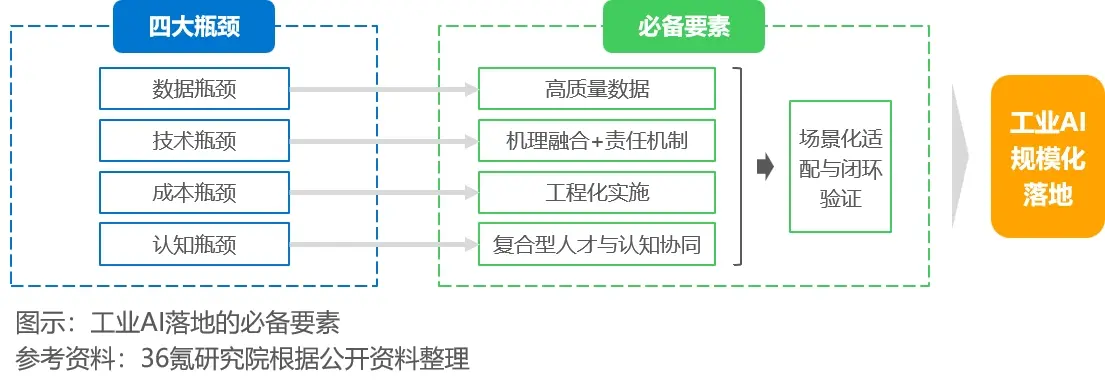
02. 工业AI规模化落地需五大核心要素协同发力
针对四大系统性瓶颈,行业需构建多维度协同的解决方案体系。以高质量数据体系破解数据瓶颈,通过“采、治、用”全链条治理打通数据孤岛、沉淀高价值数据资产;以机理与技术融合体系破解技术瓶颈,将工业工艺原理转化为可计算规则,提升模型可解释性与场景适配性;以成本可控的工程化实施降低落地门槛,通过技术优化与模式创新压缩投入成本、缩短回报周期;以复合型人才与认知协同打破人为障碍,弥合组织认知鸿沟、填补人才缺口;以场景化适配与闭环验证保障落地效果,通过“试点-验证-推广”的路径避免技术与生产实践脱节。五大要素缺一不可,共同支撑工业AI从试点走向普及。
03. “机理+数据”双驱动是流程工业AI规模化的核心路径,全栈能力与标杆实践正在验证可复制的落地模式
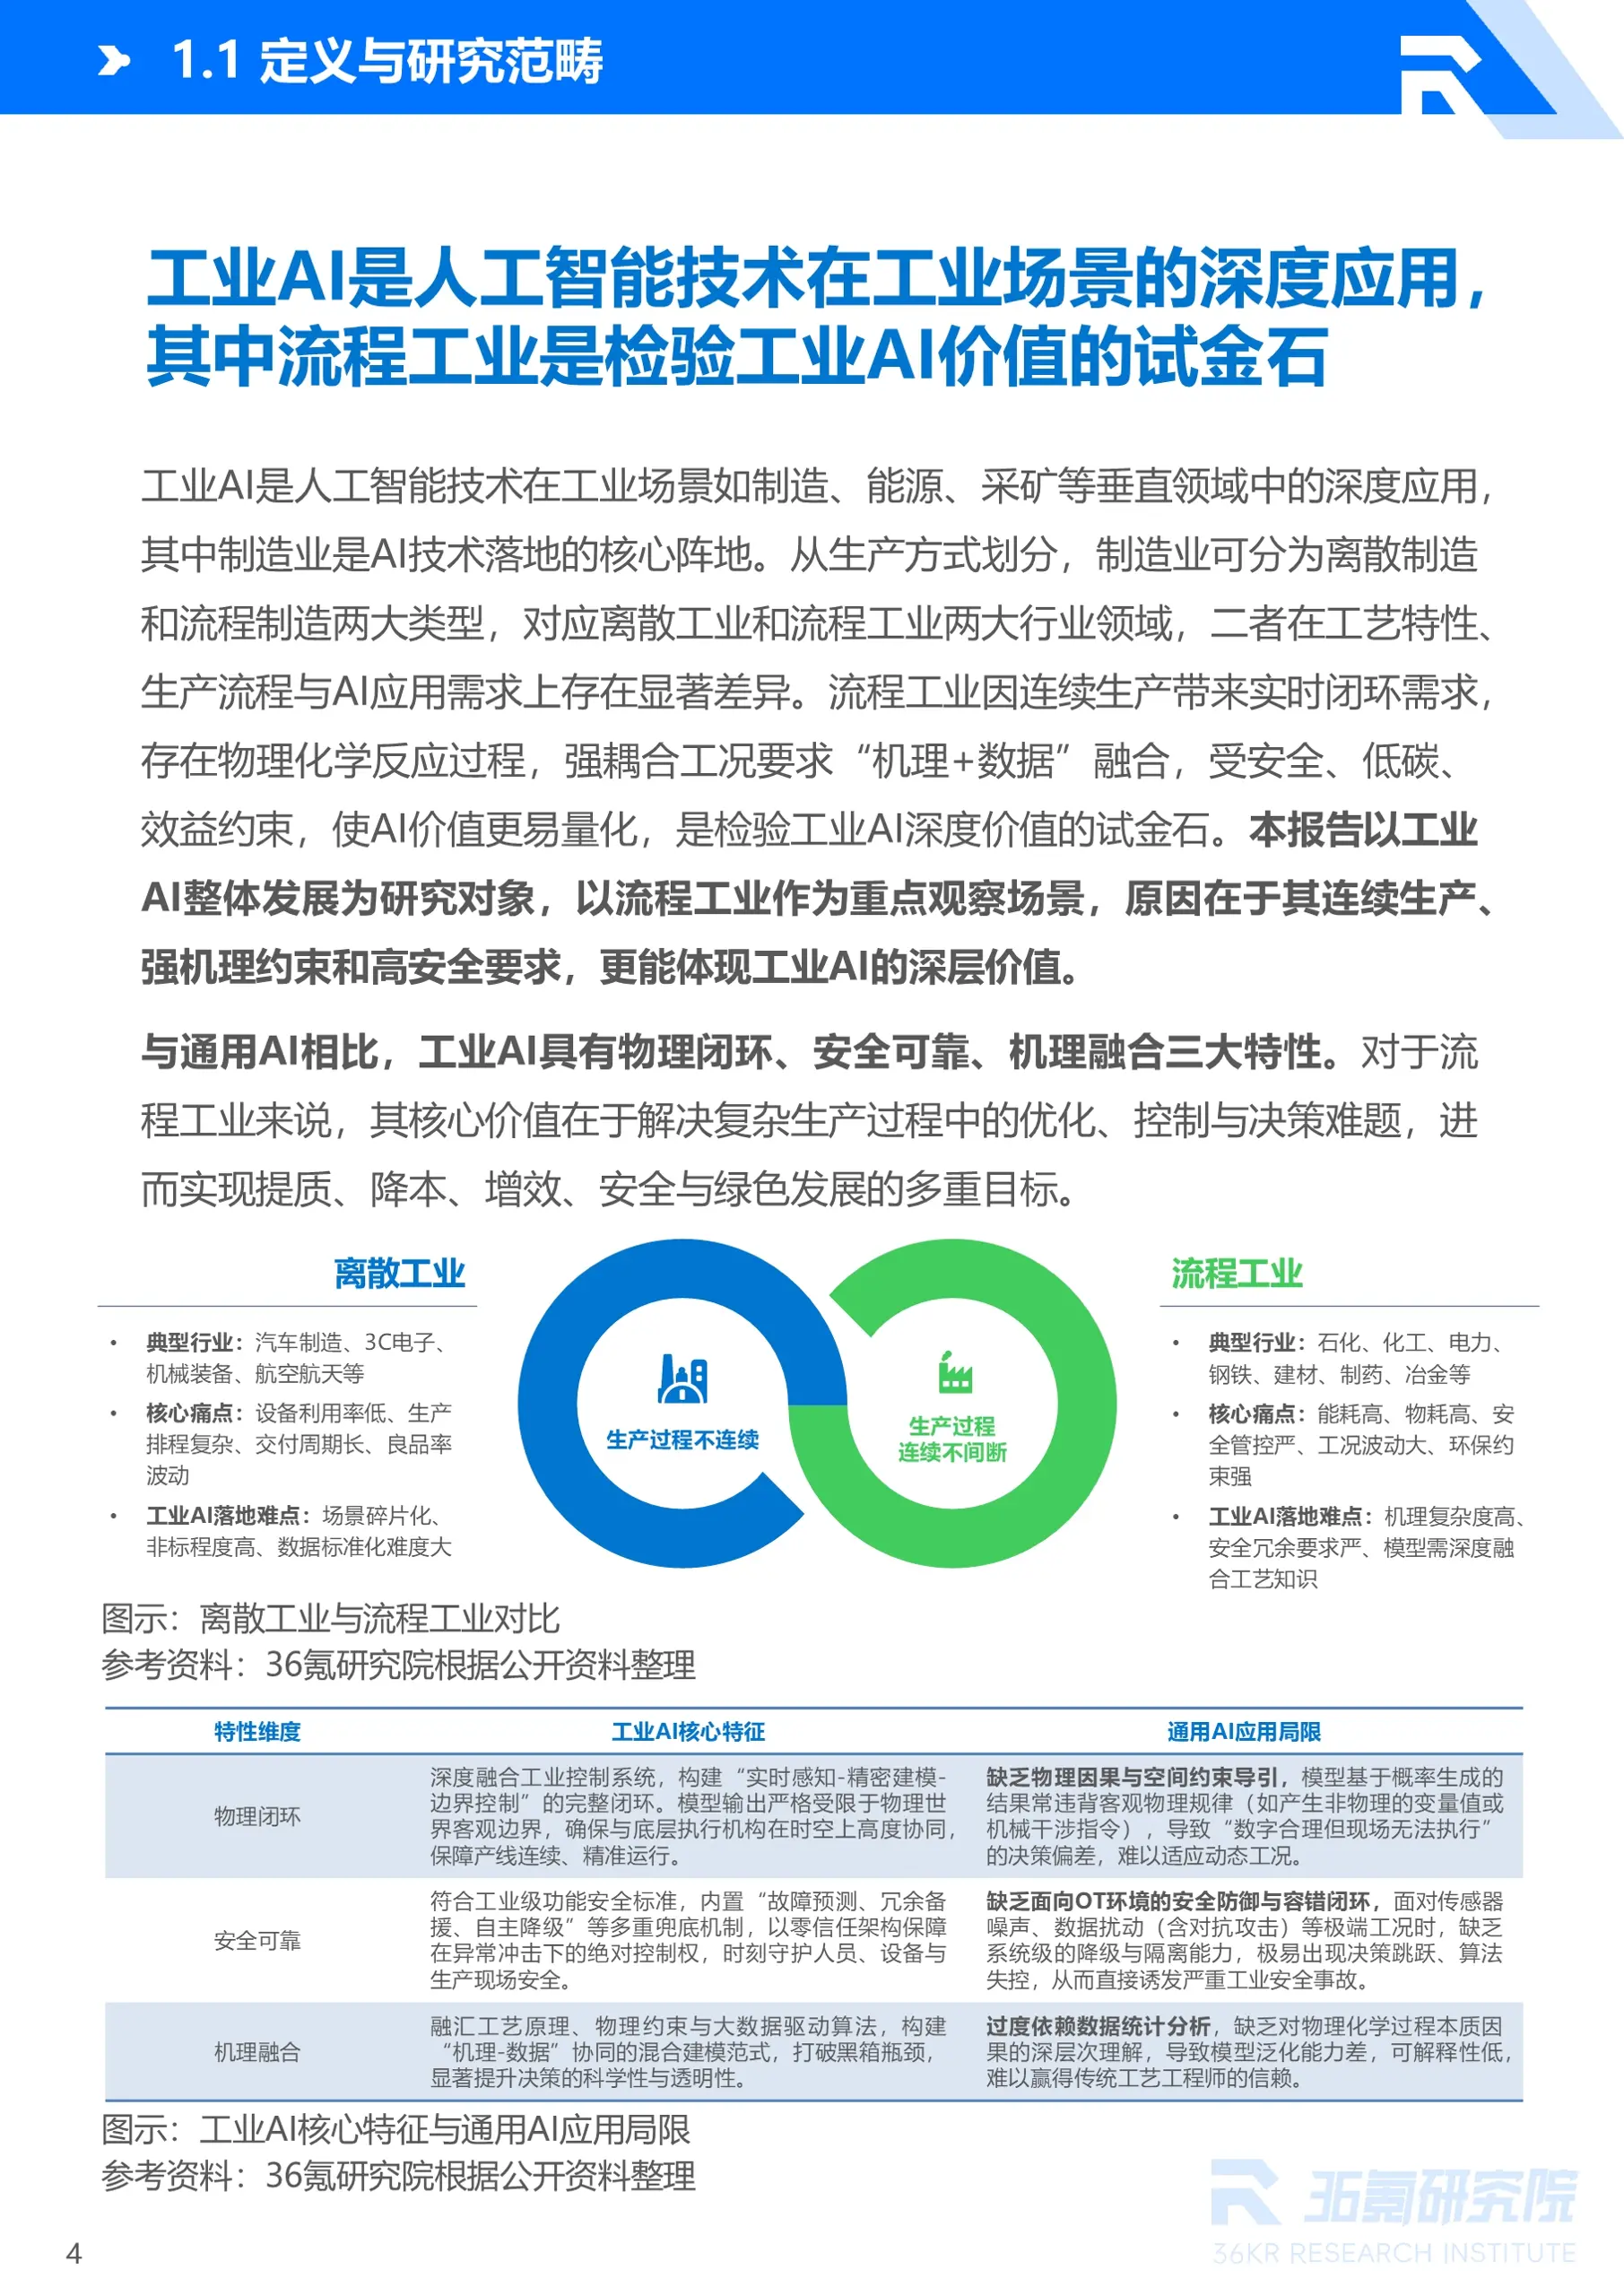
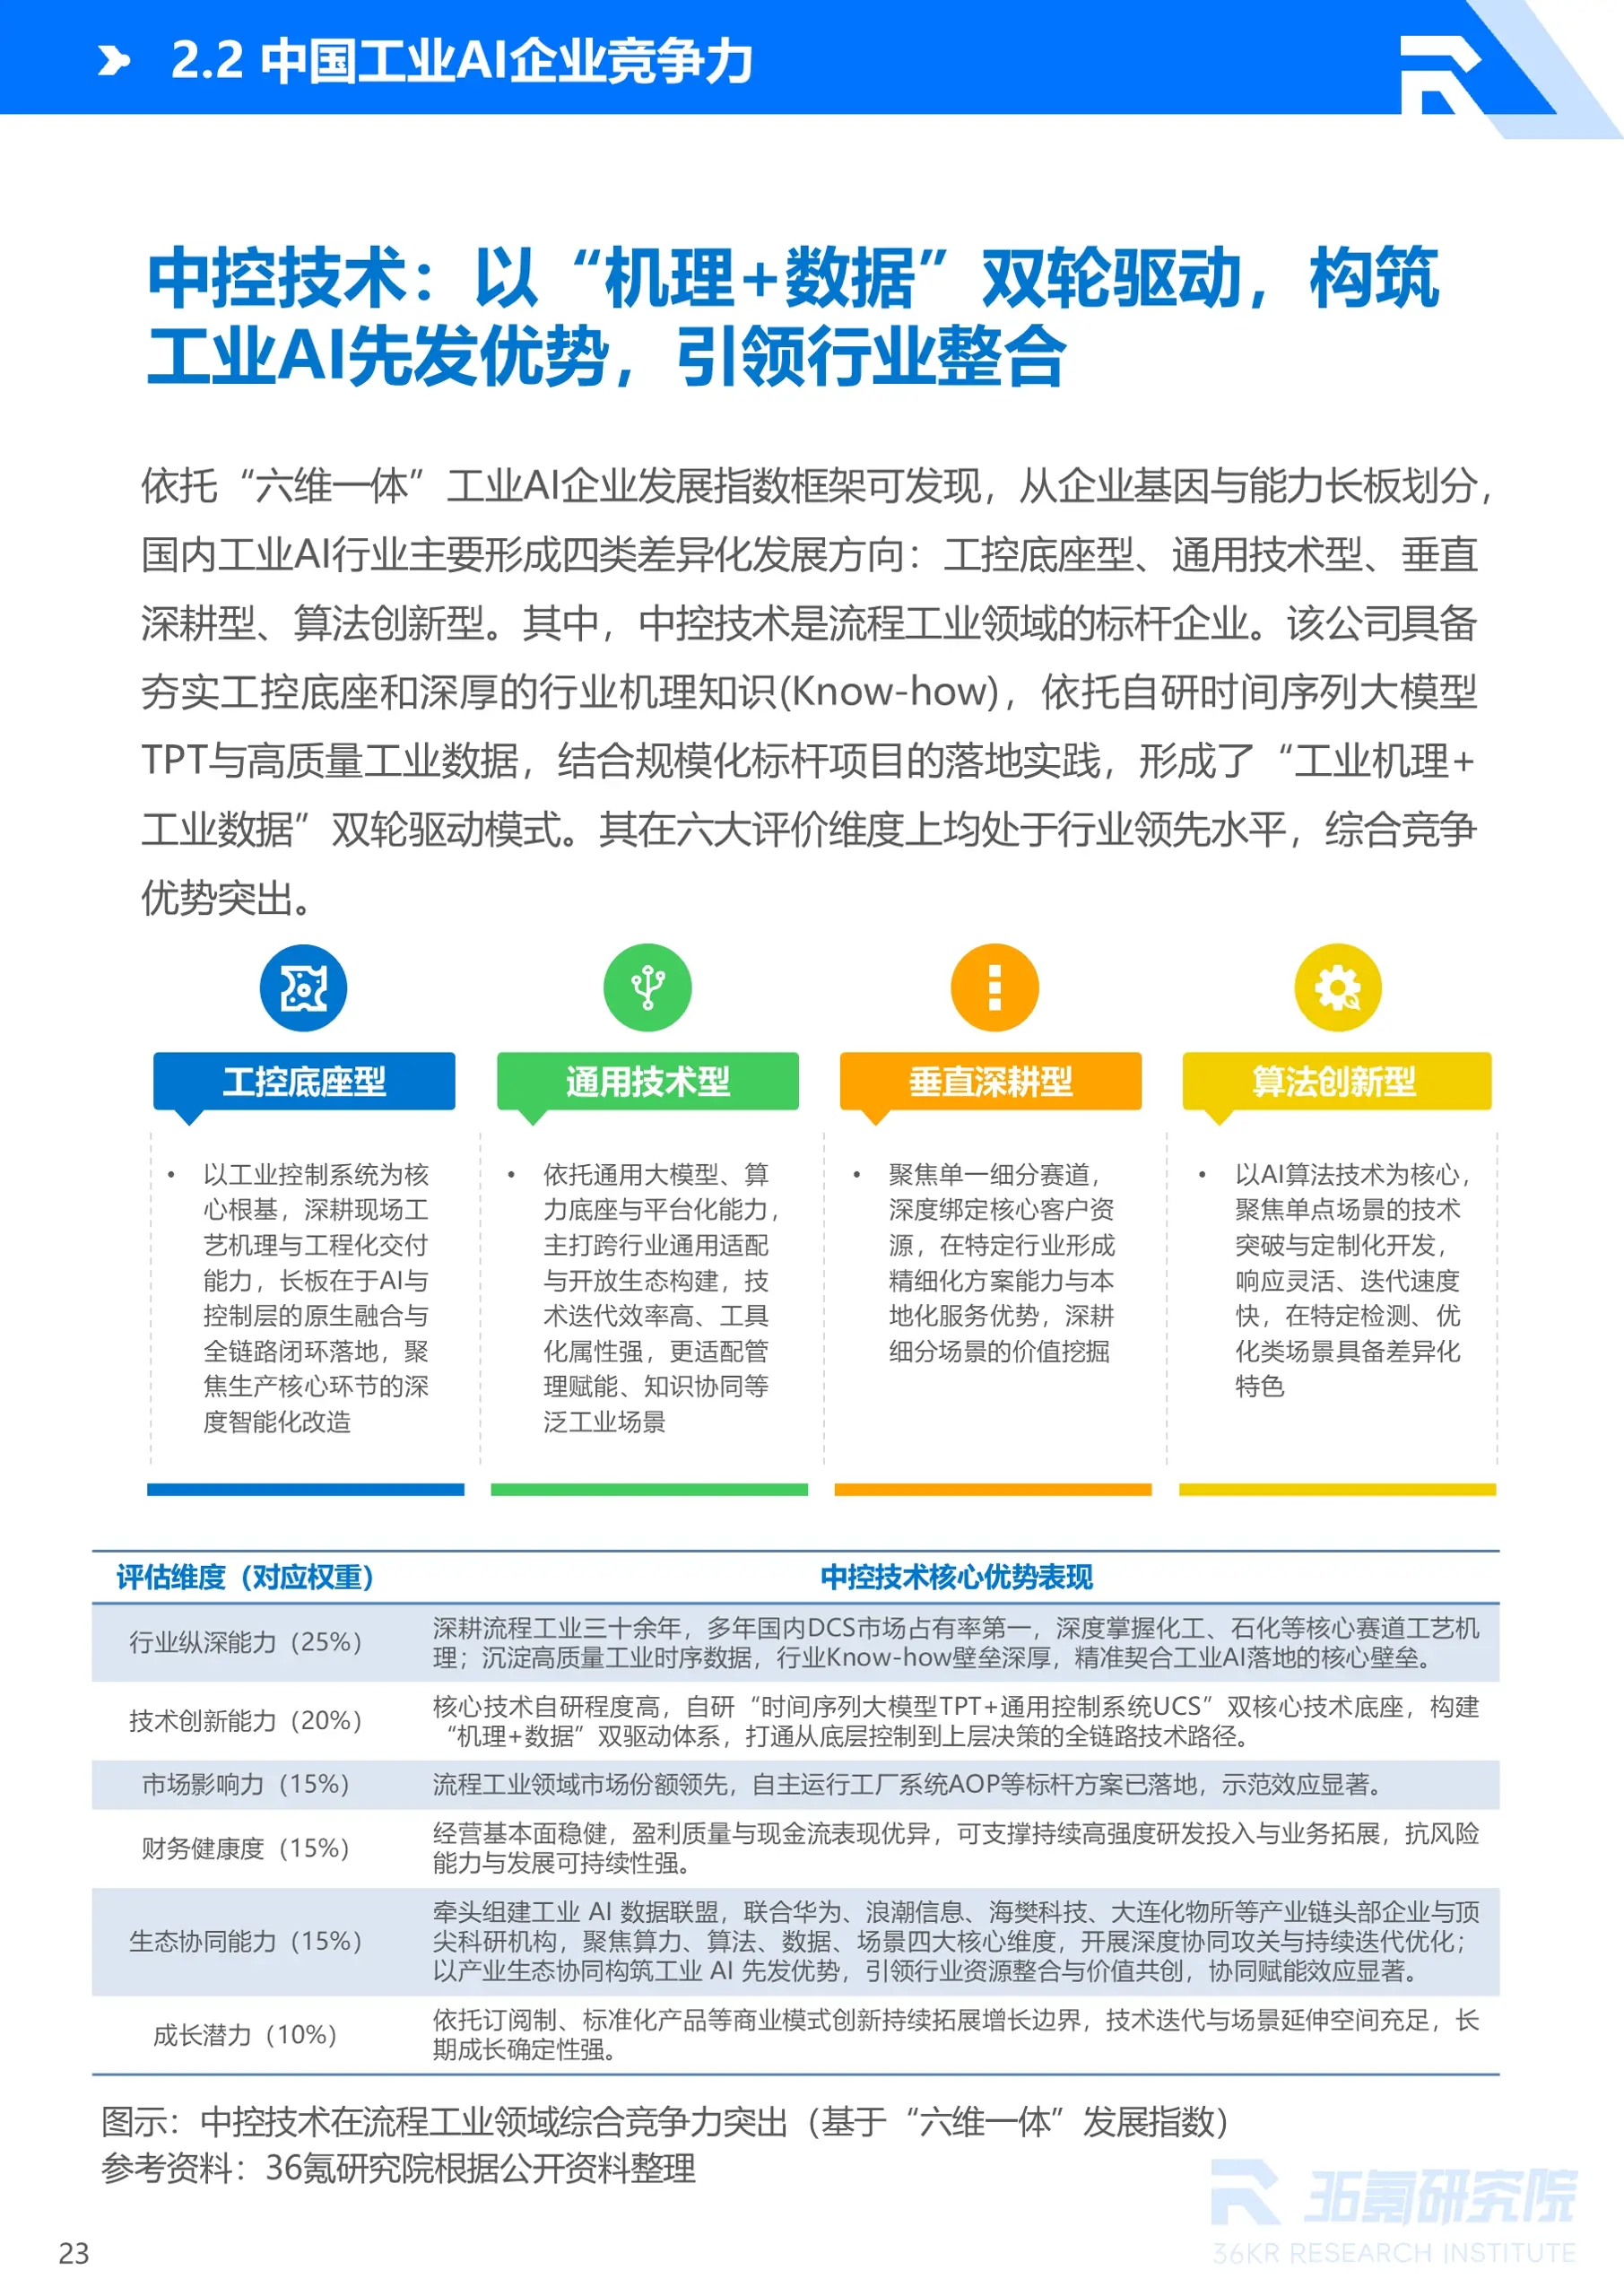
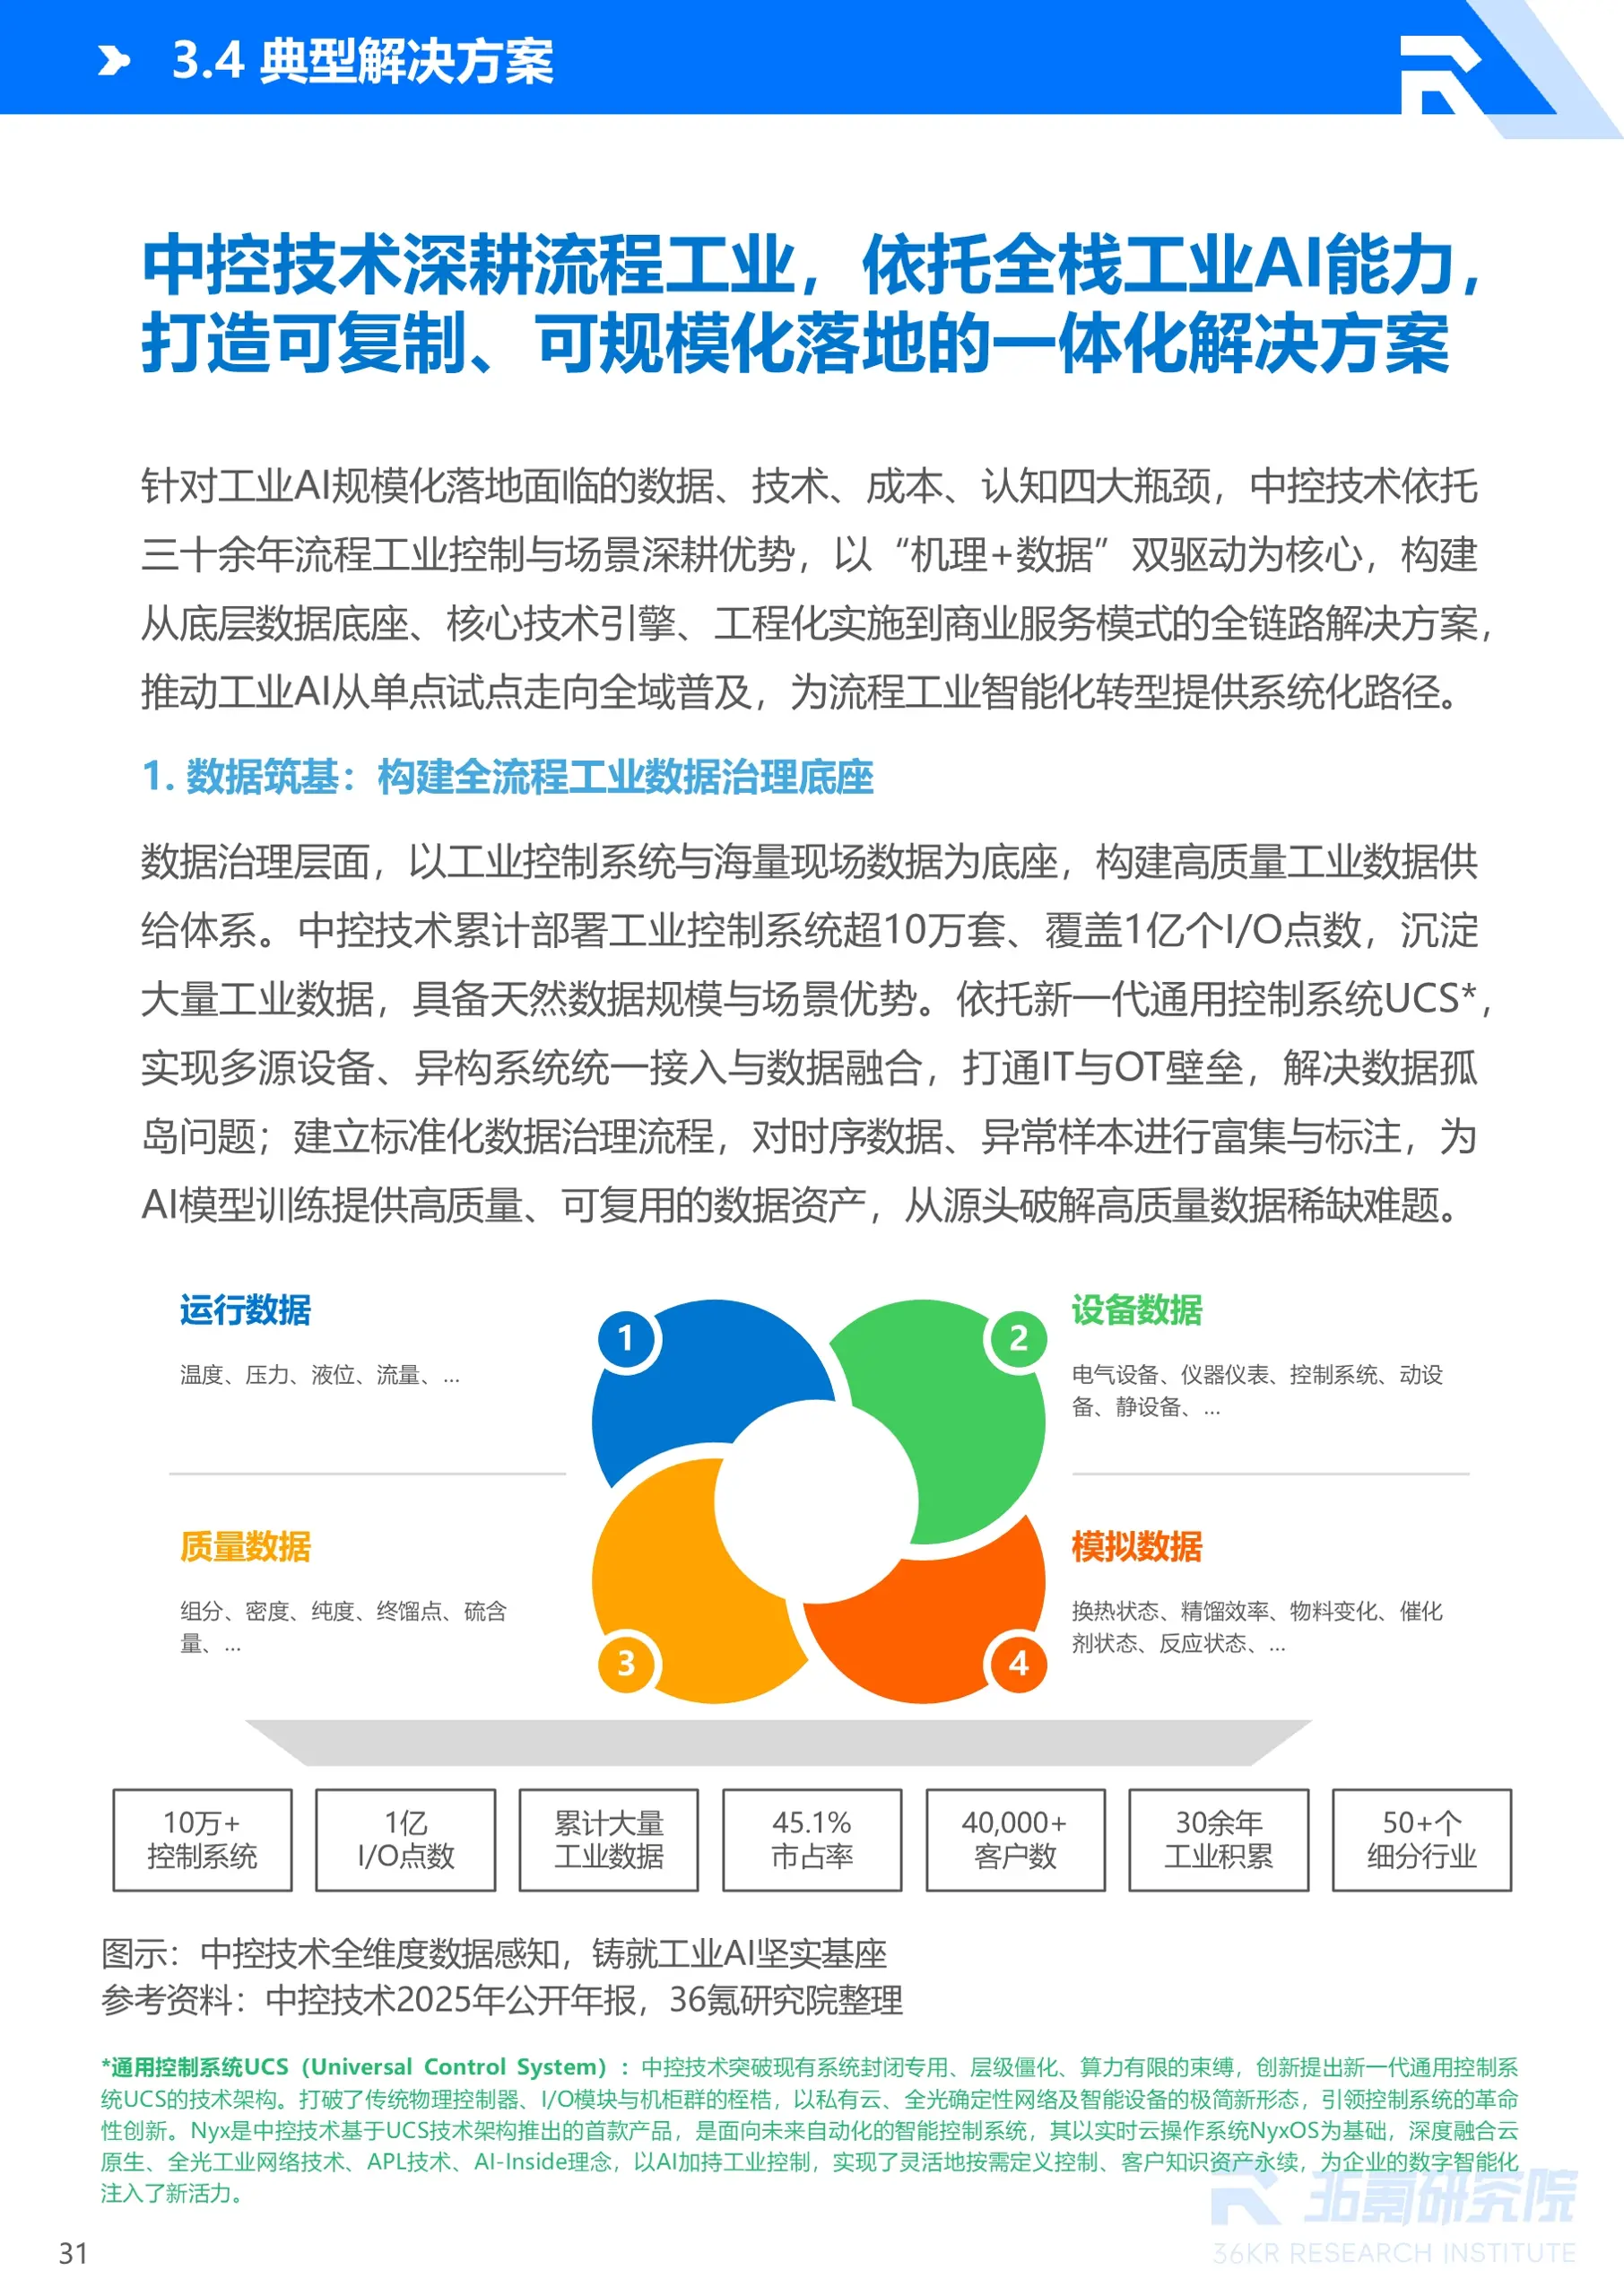
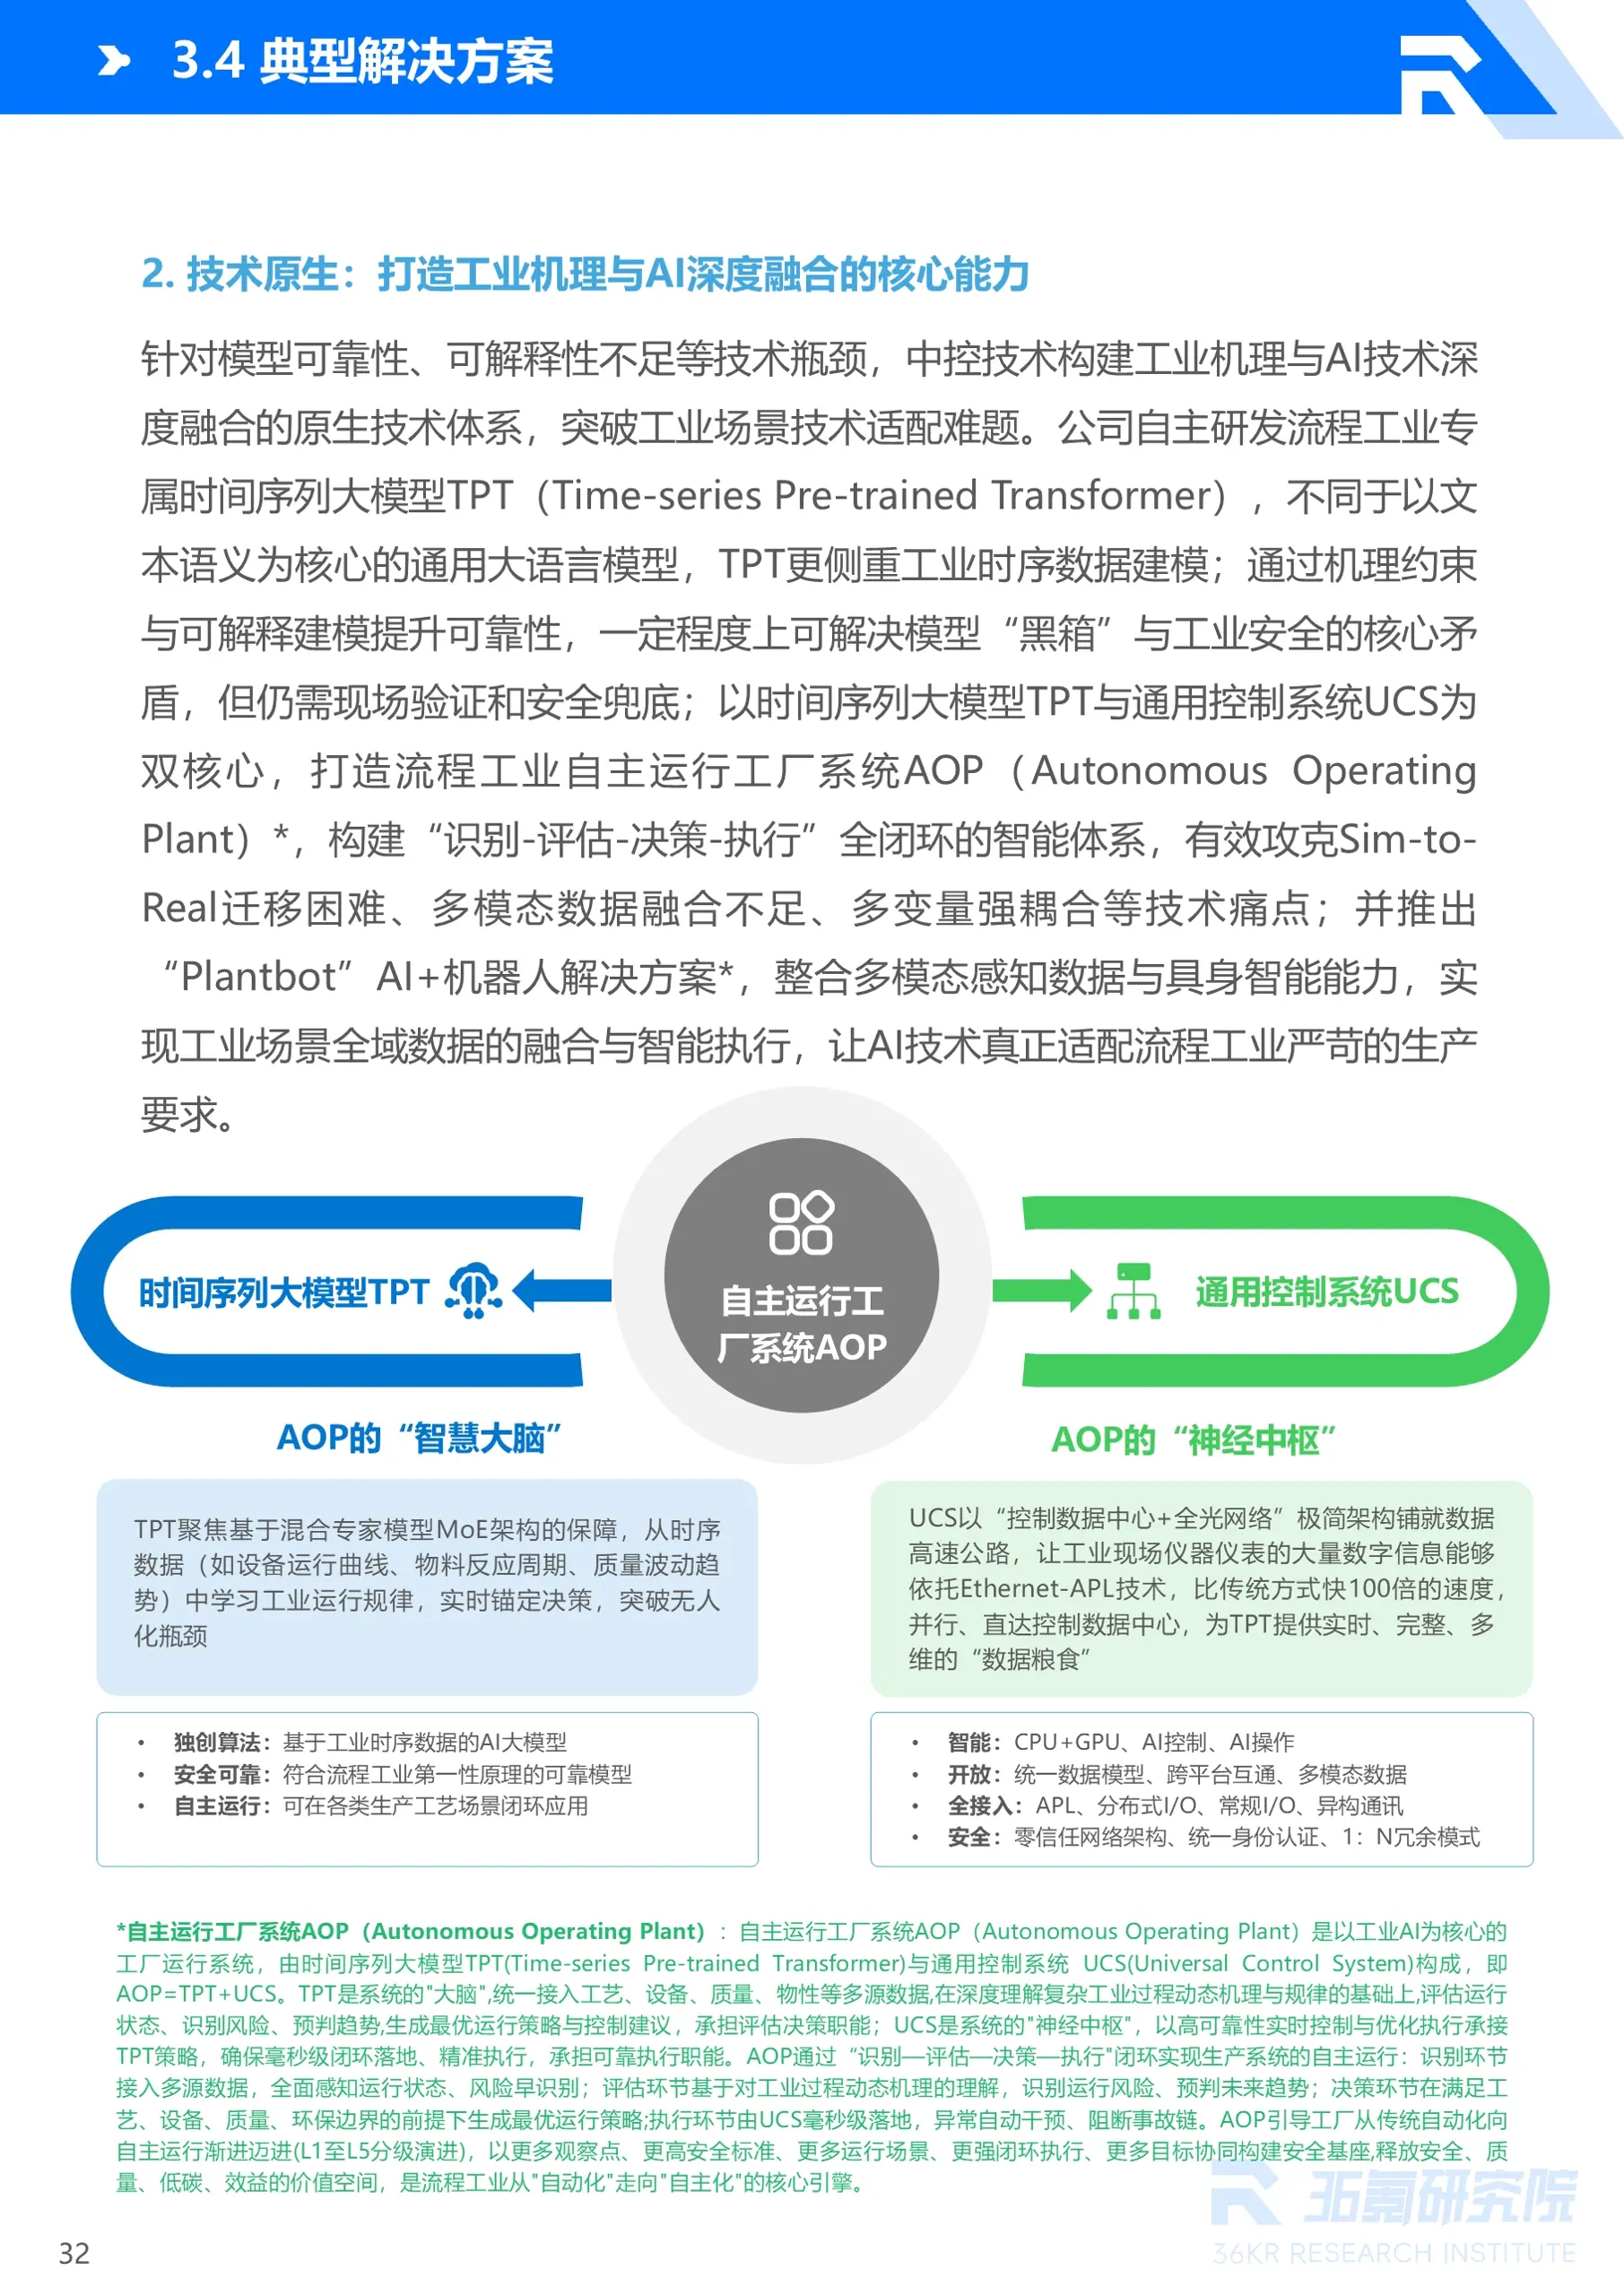
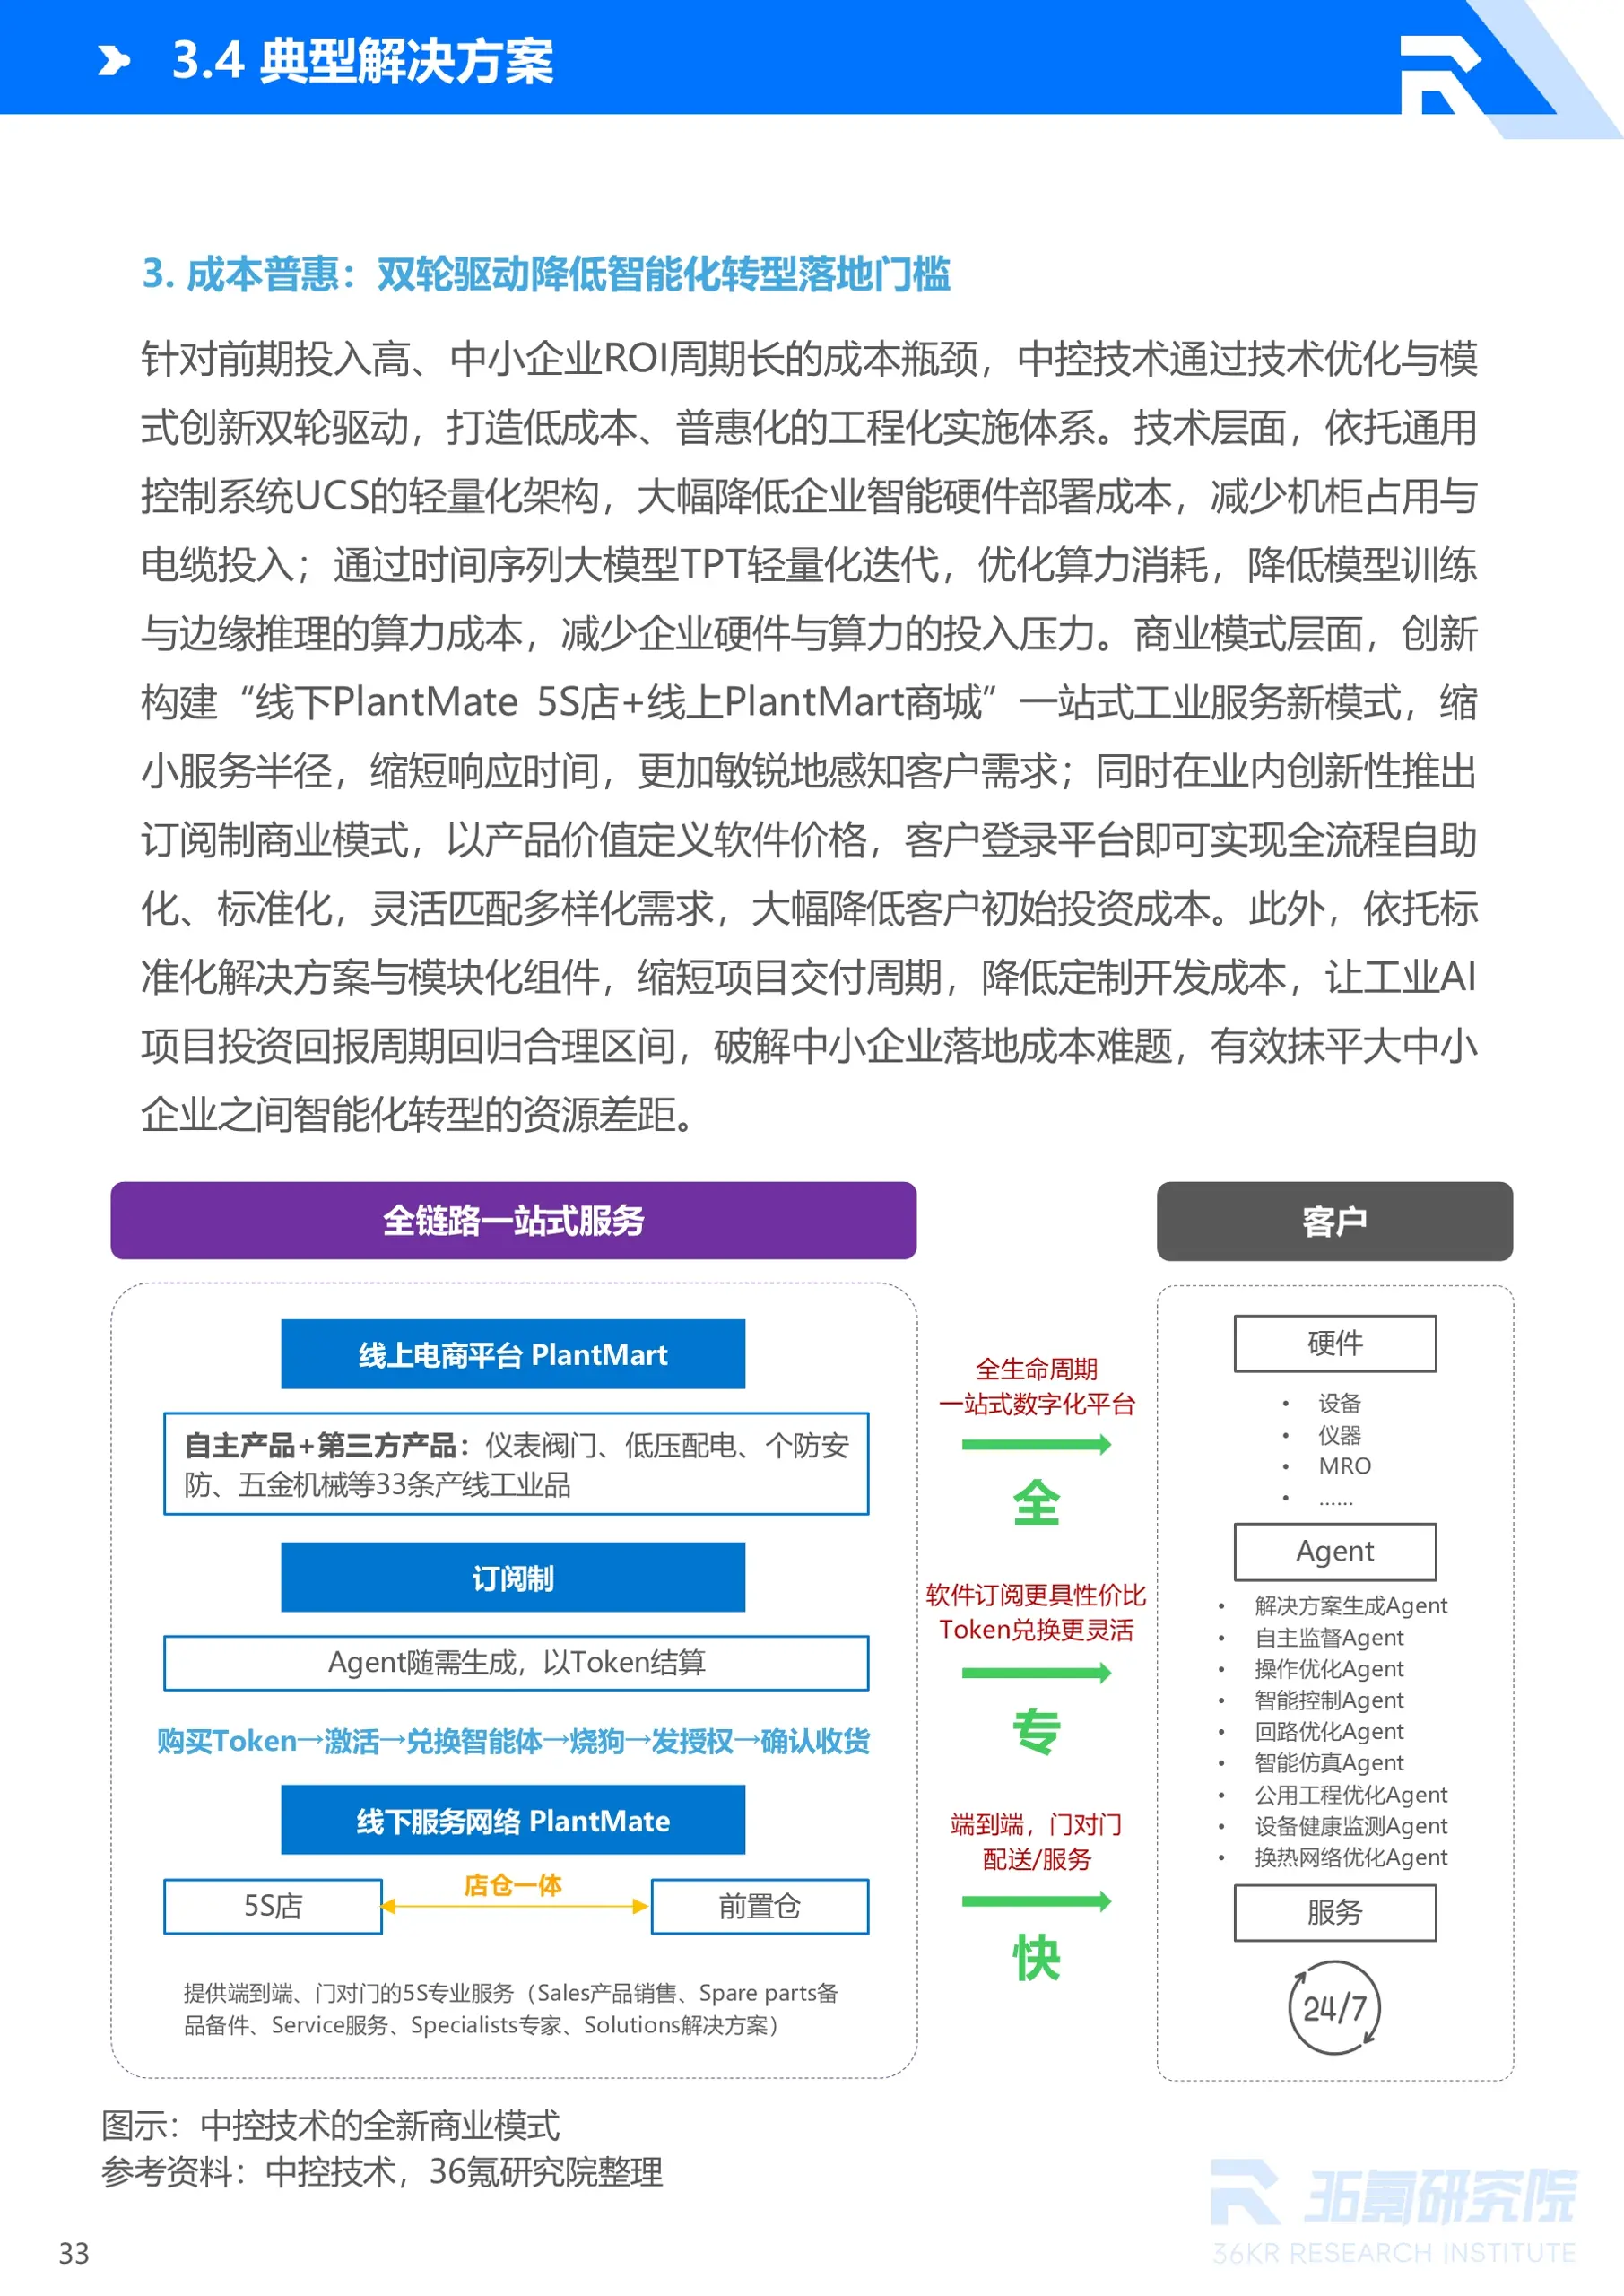
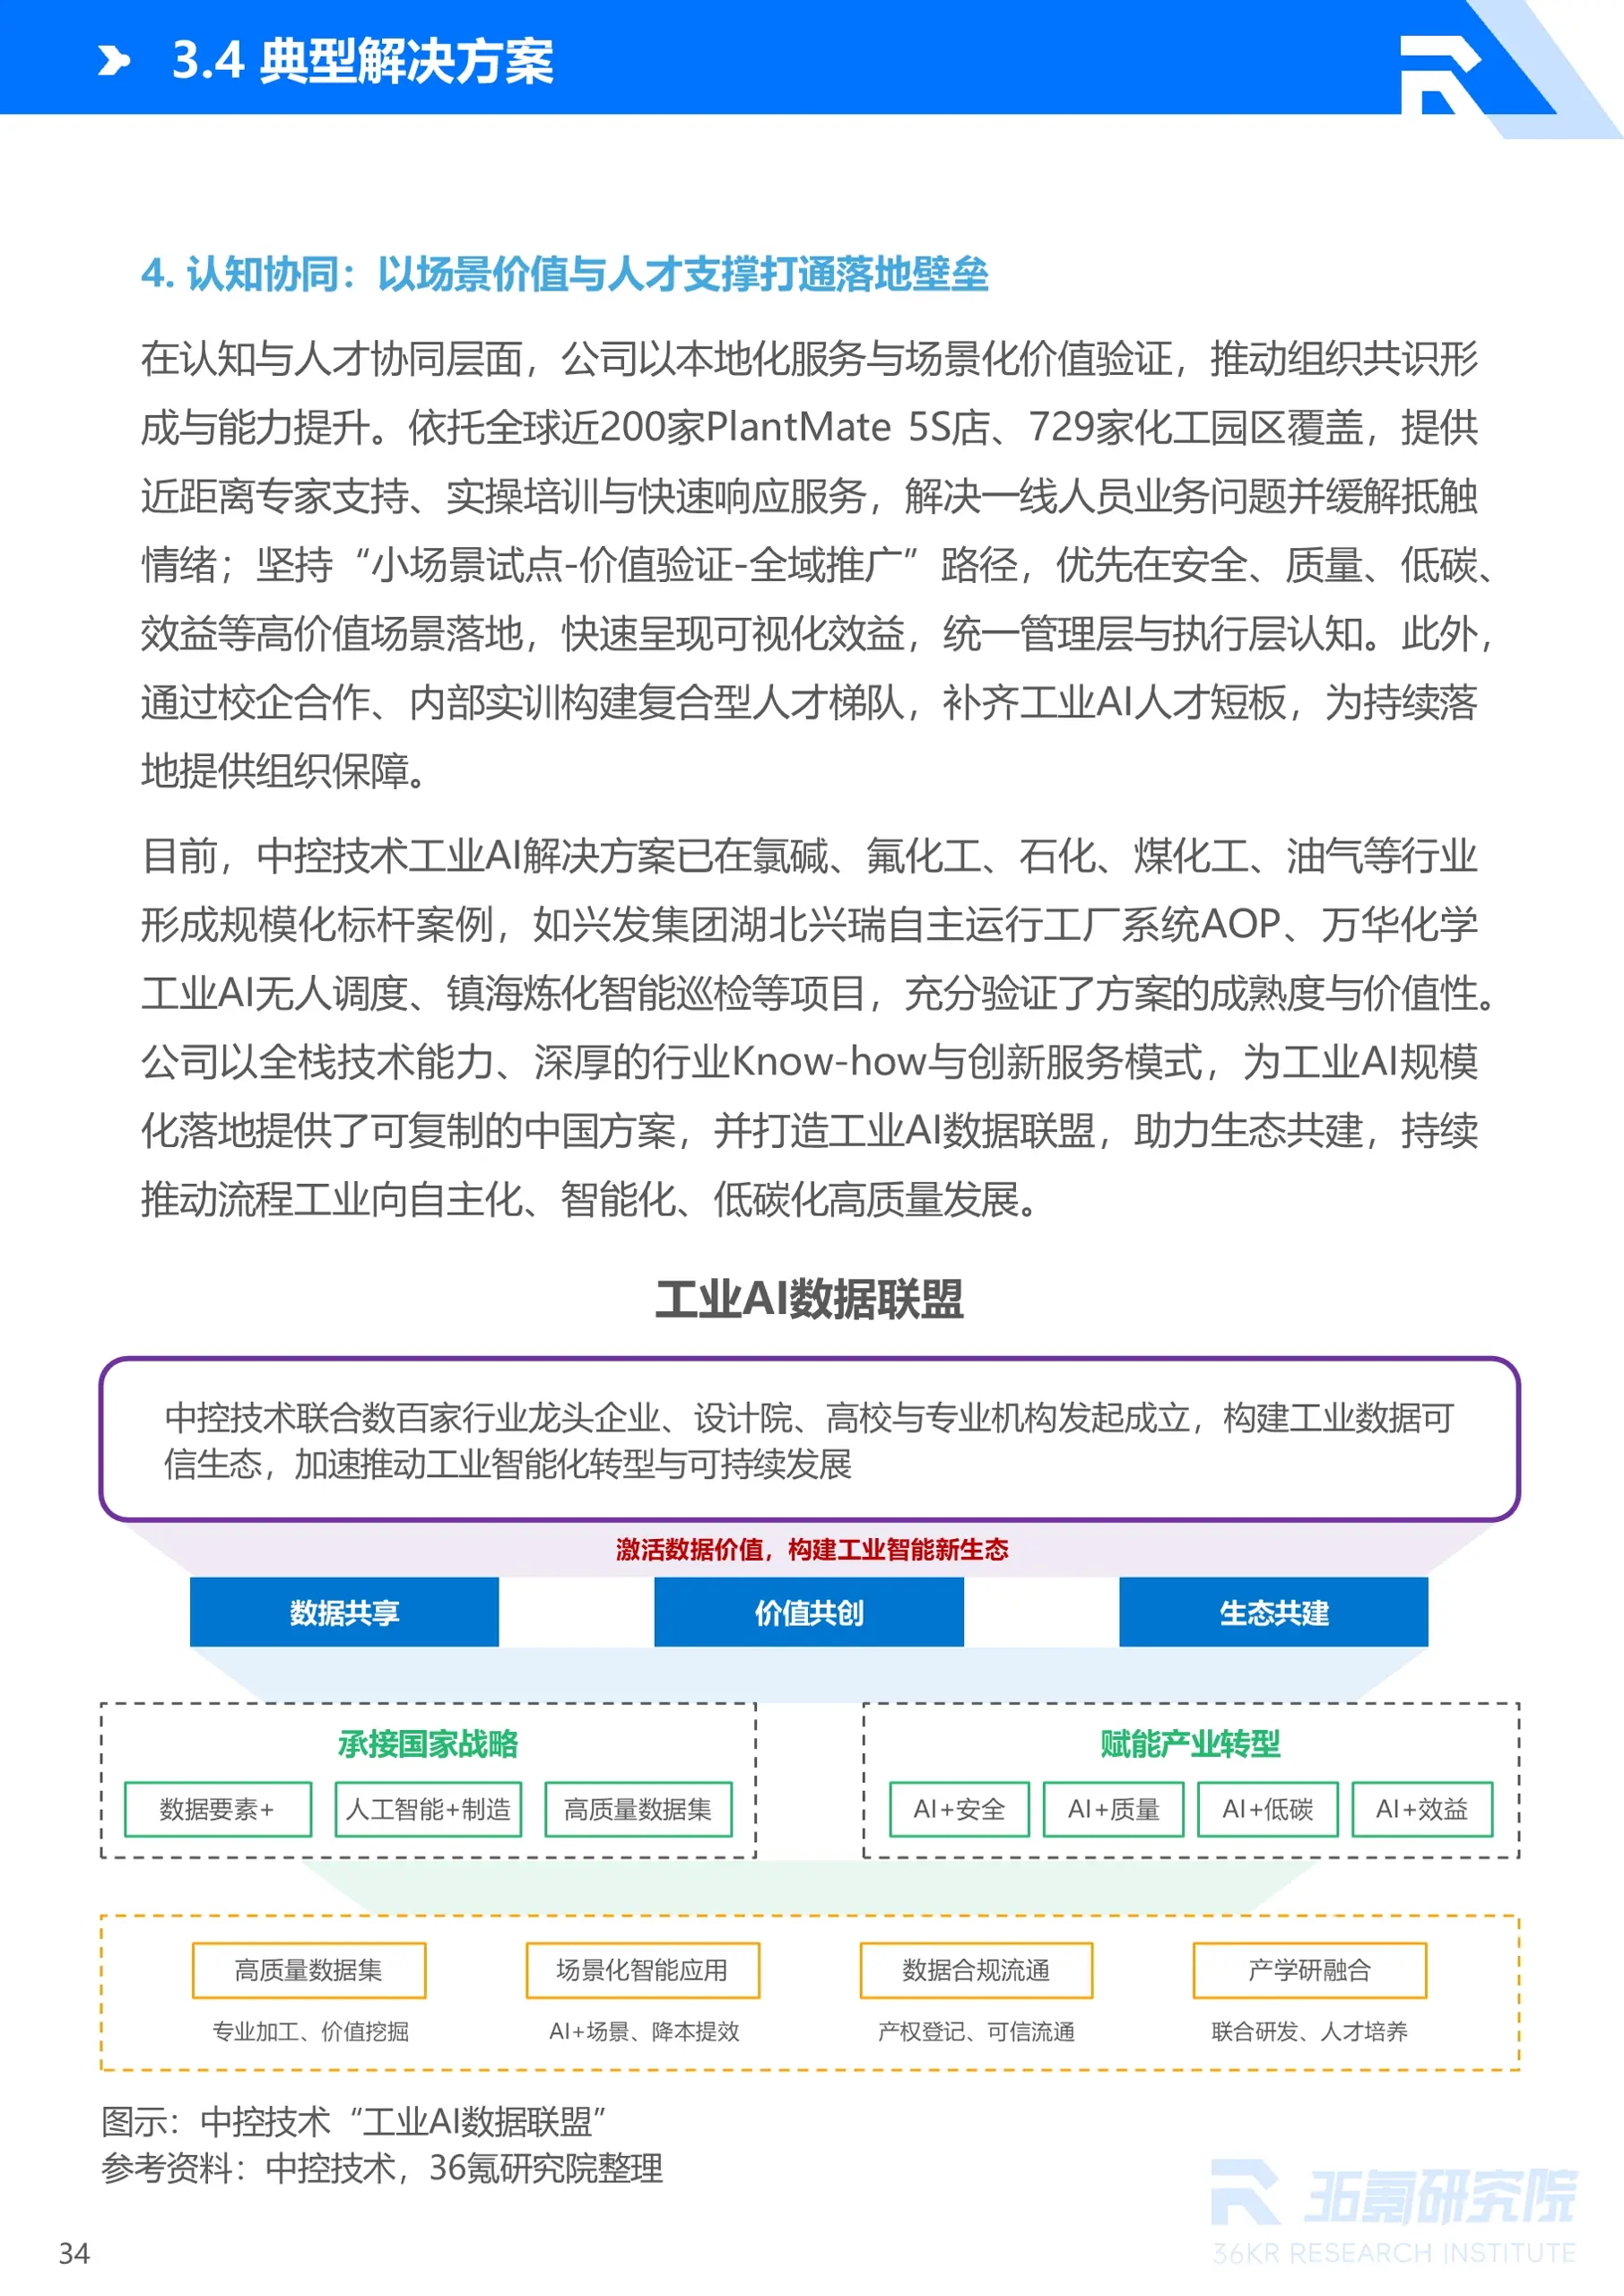
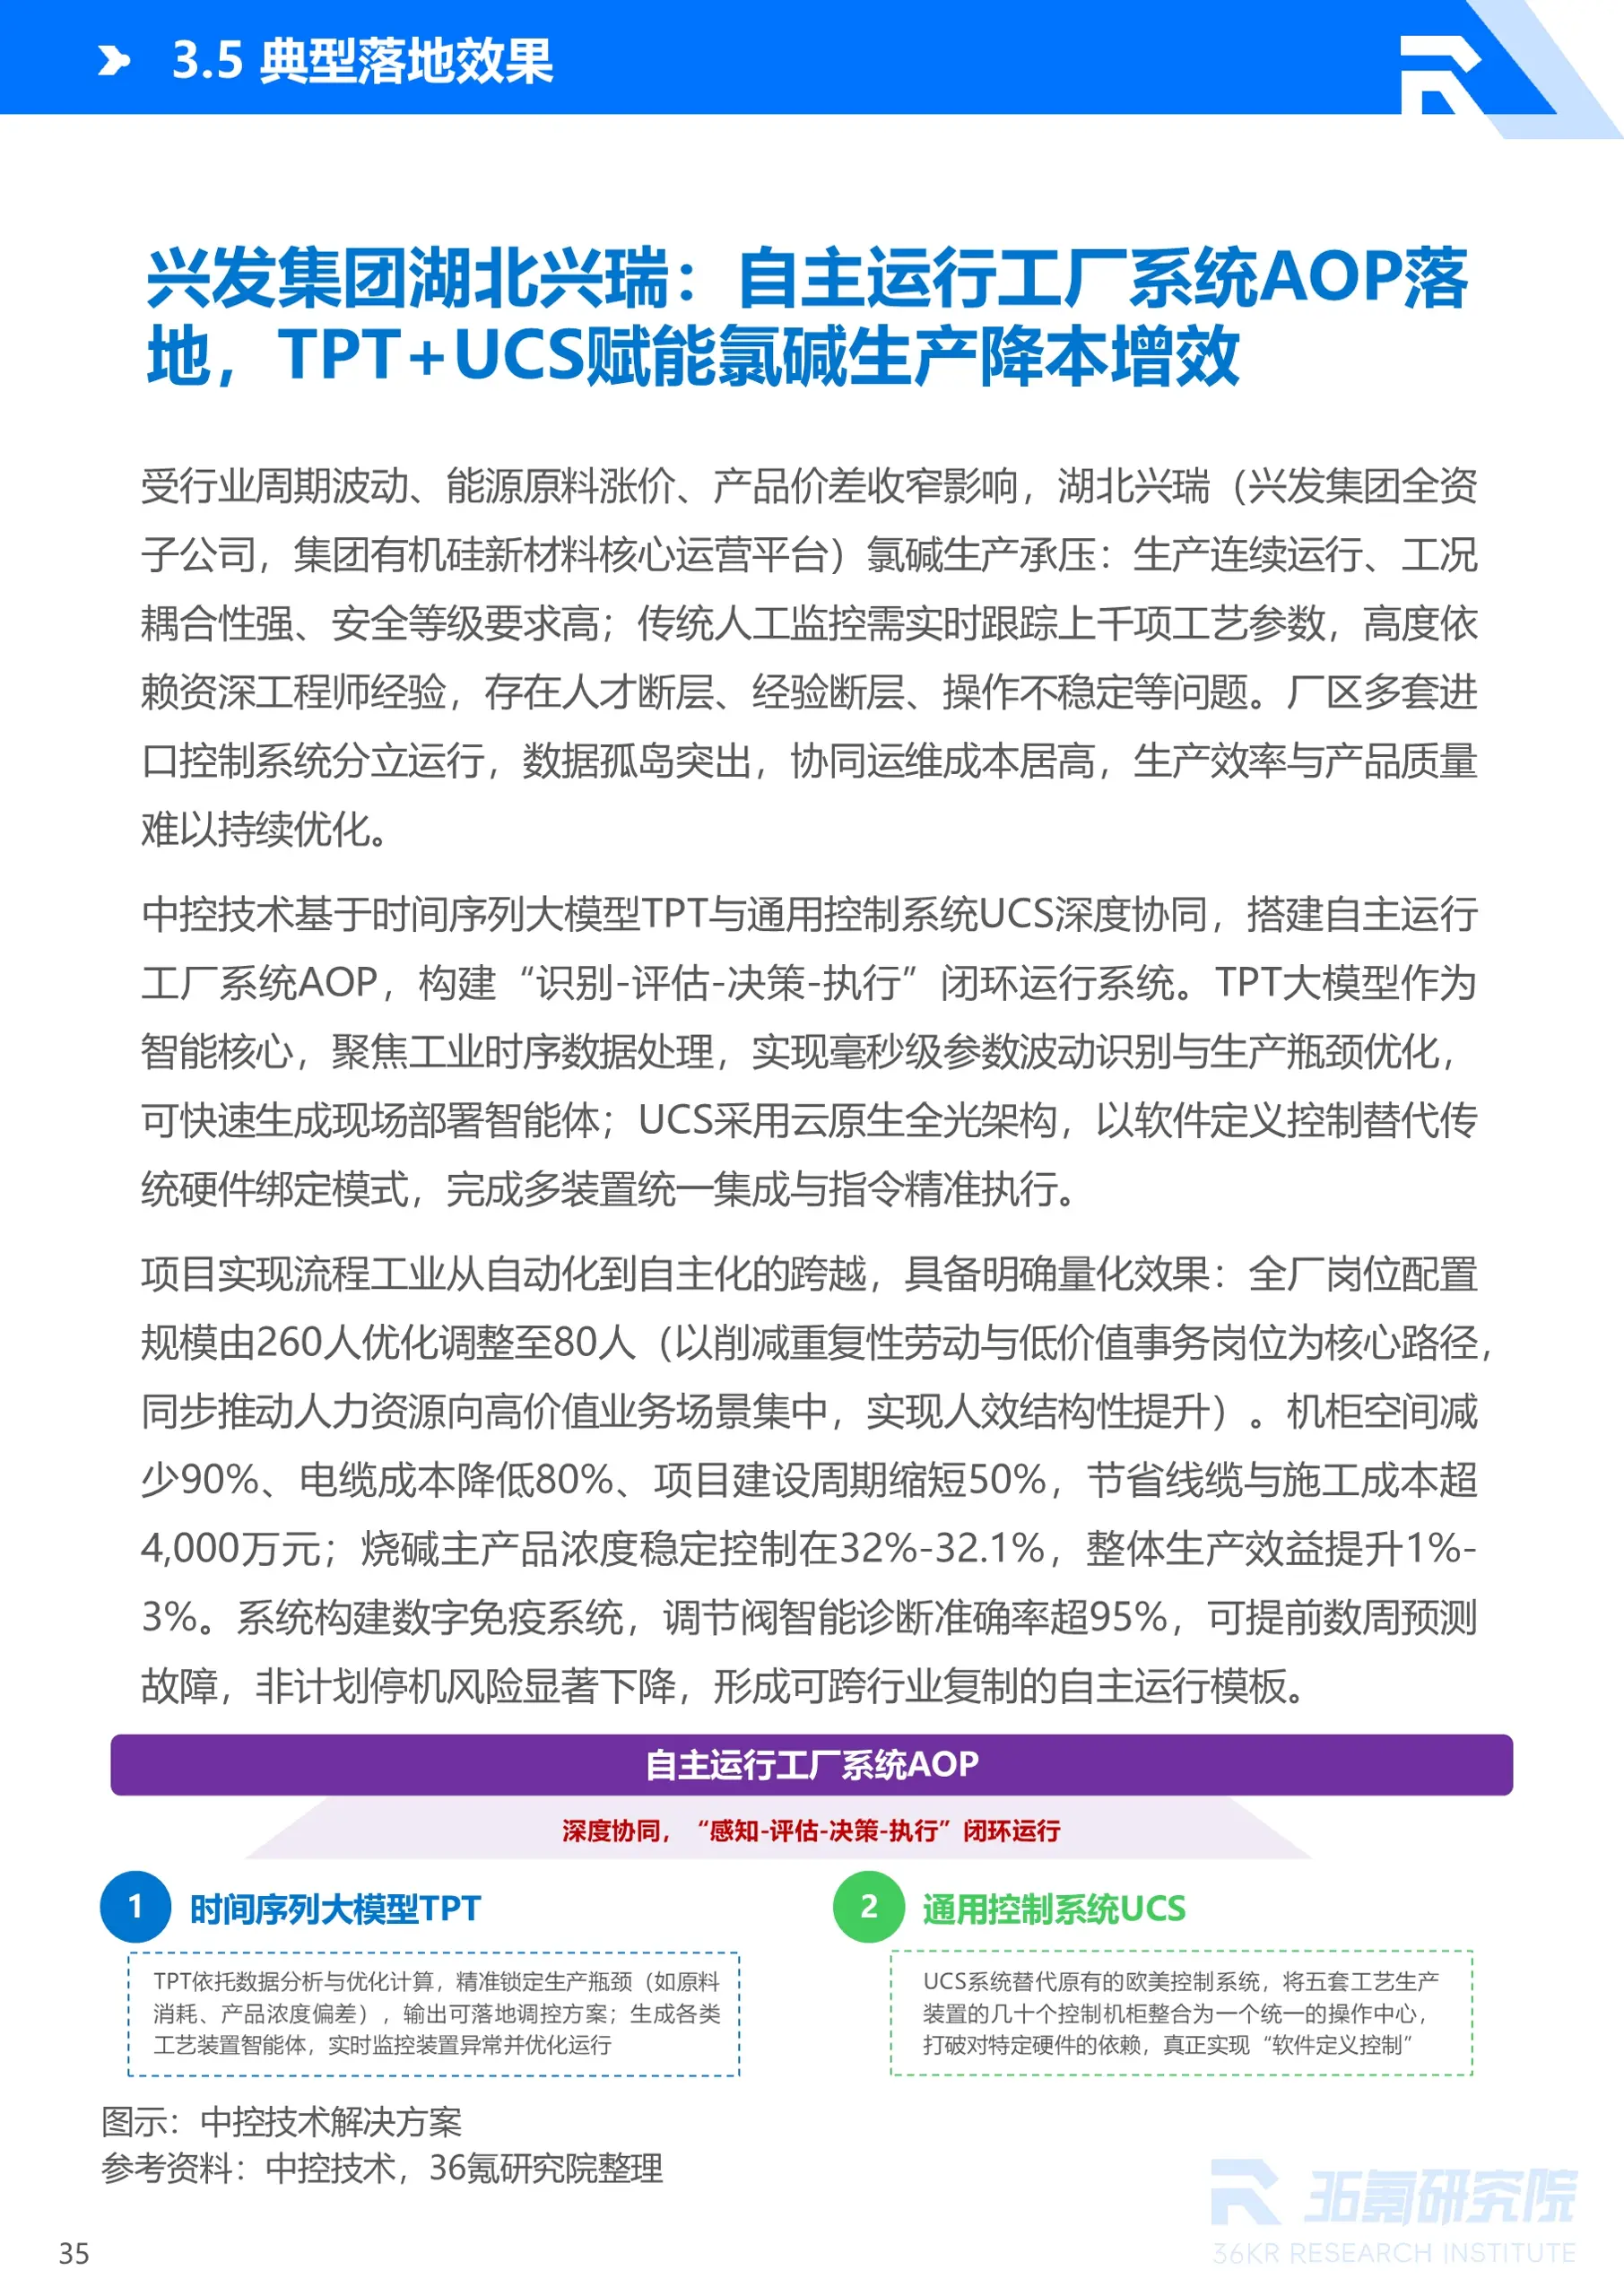
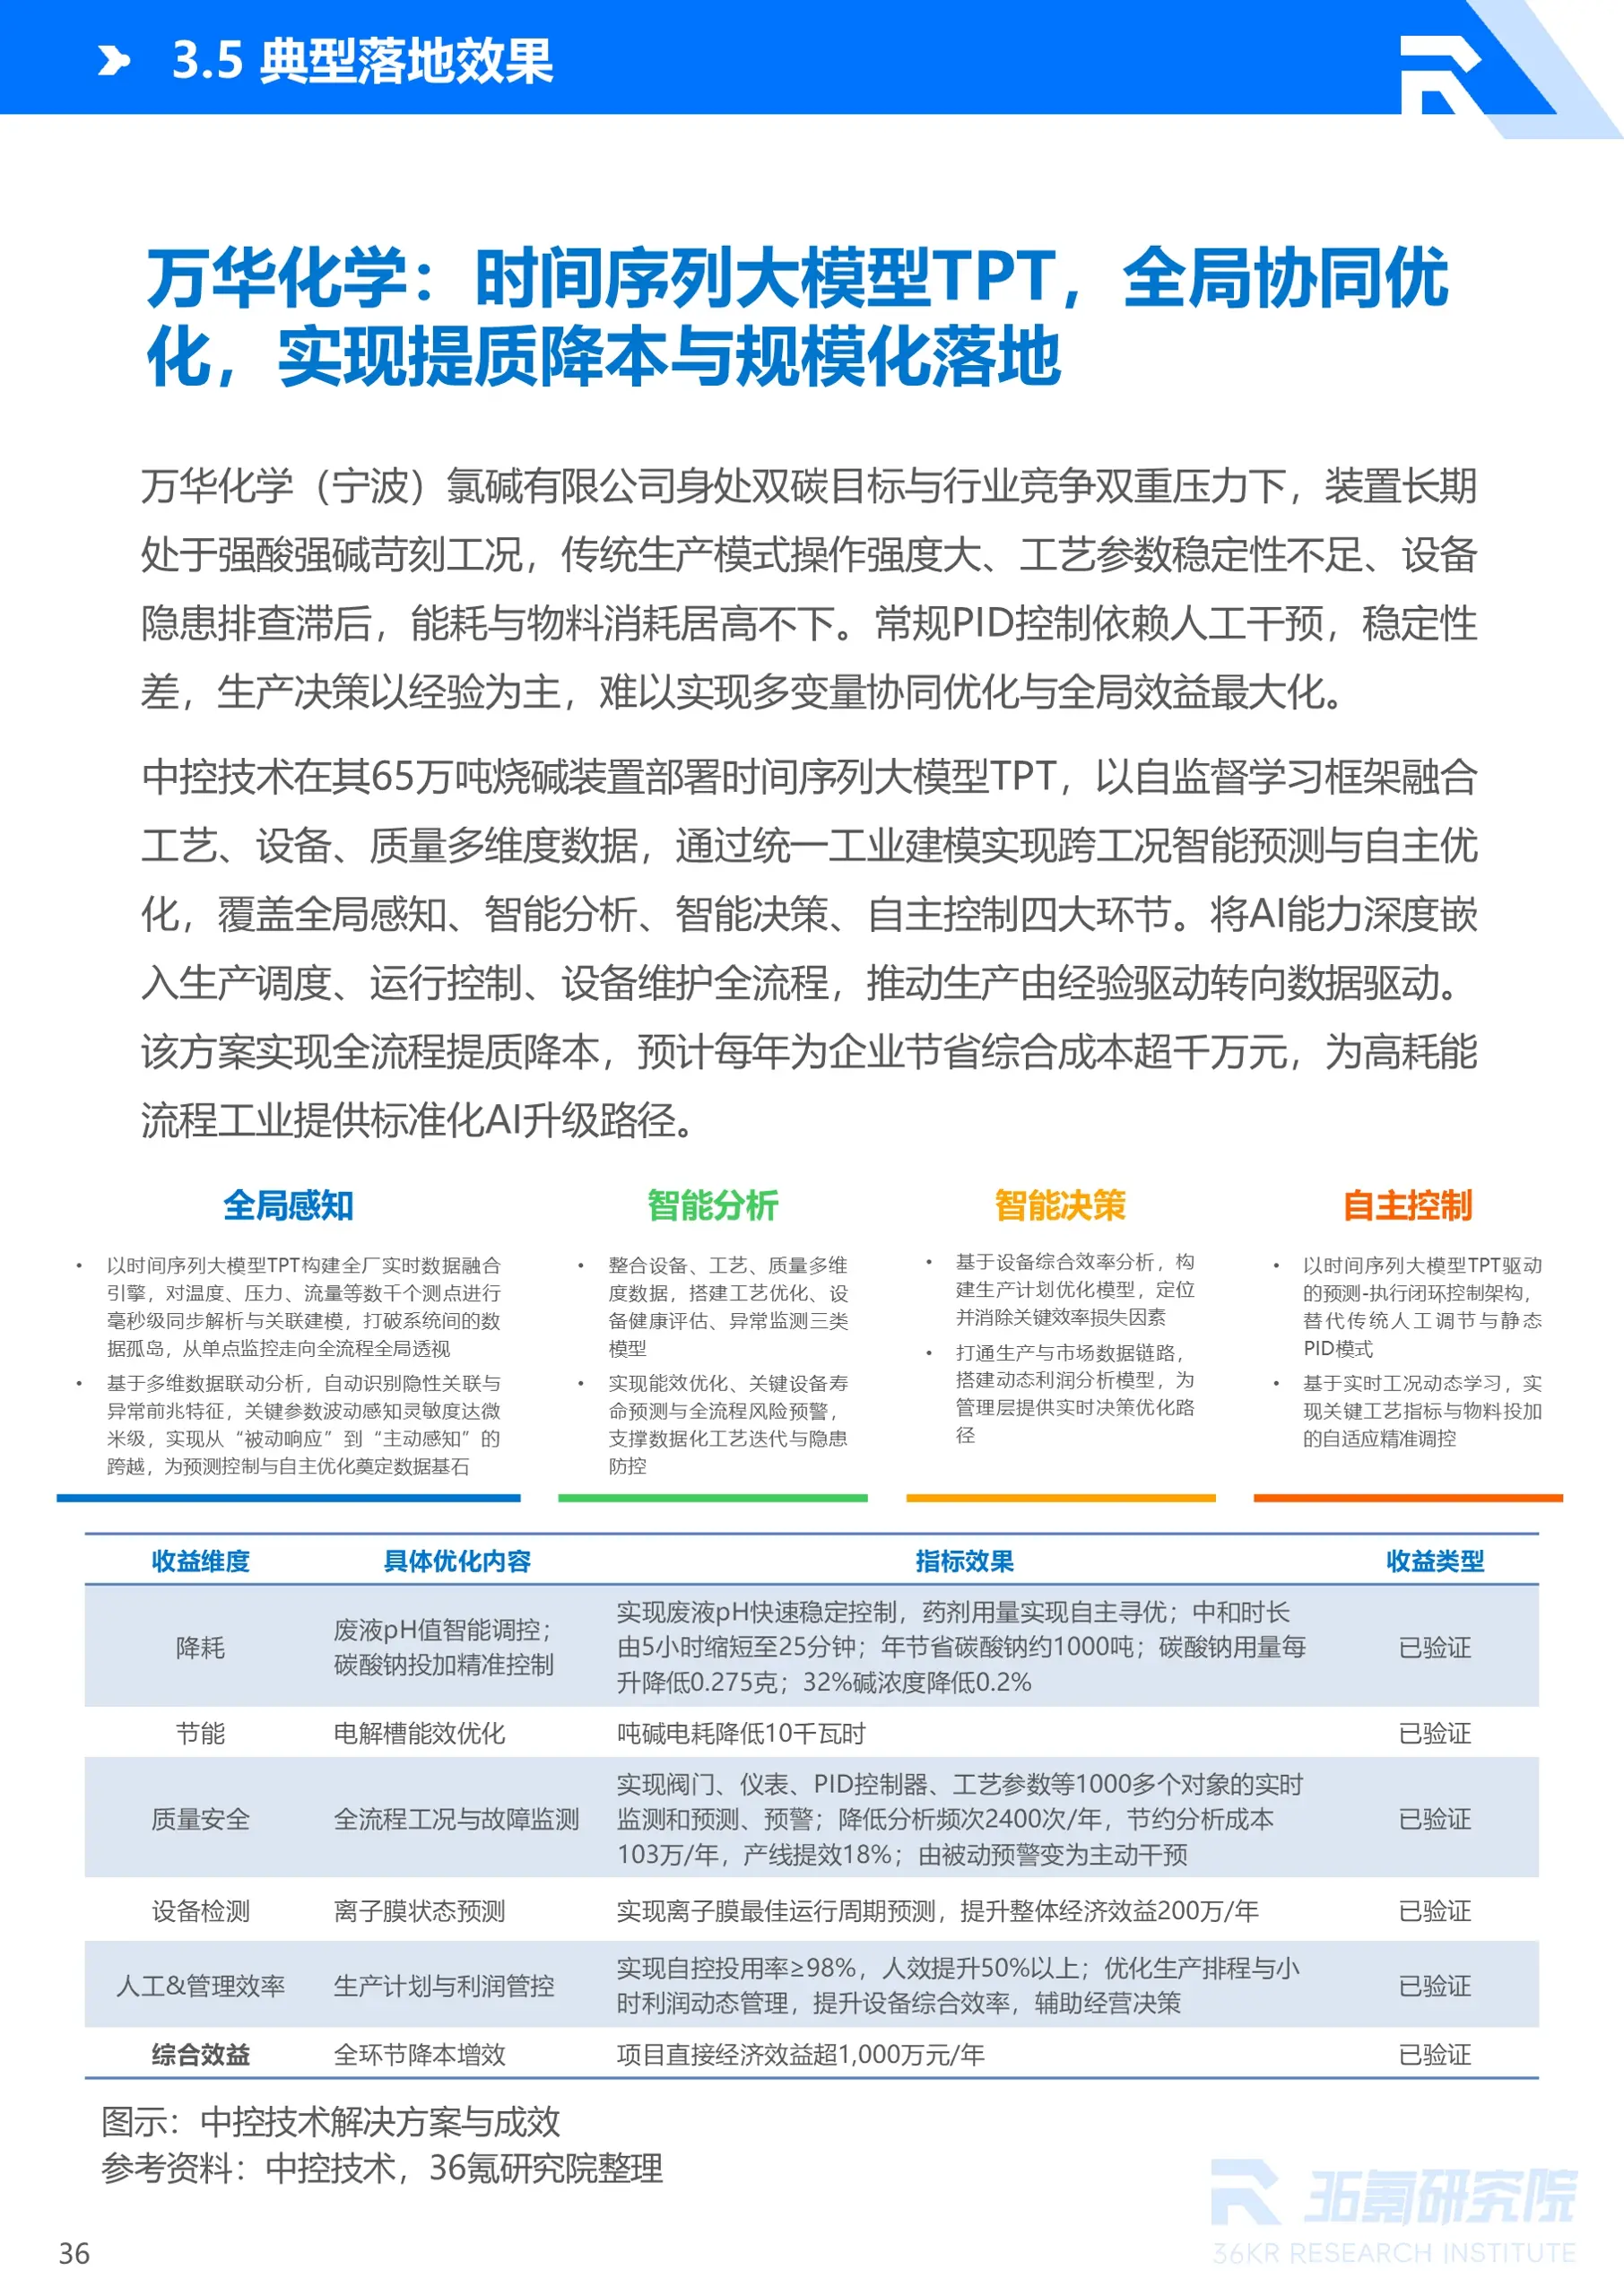
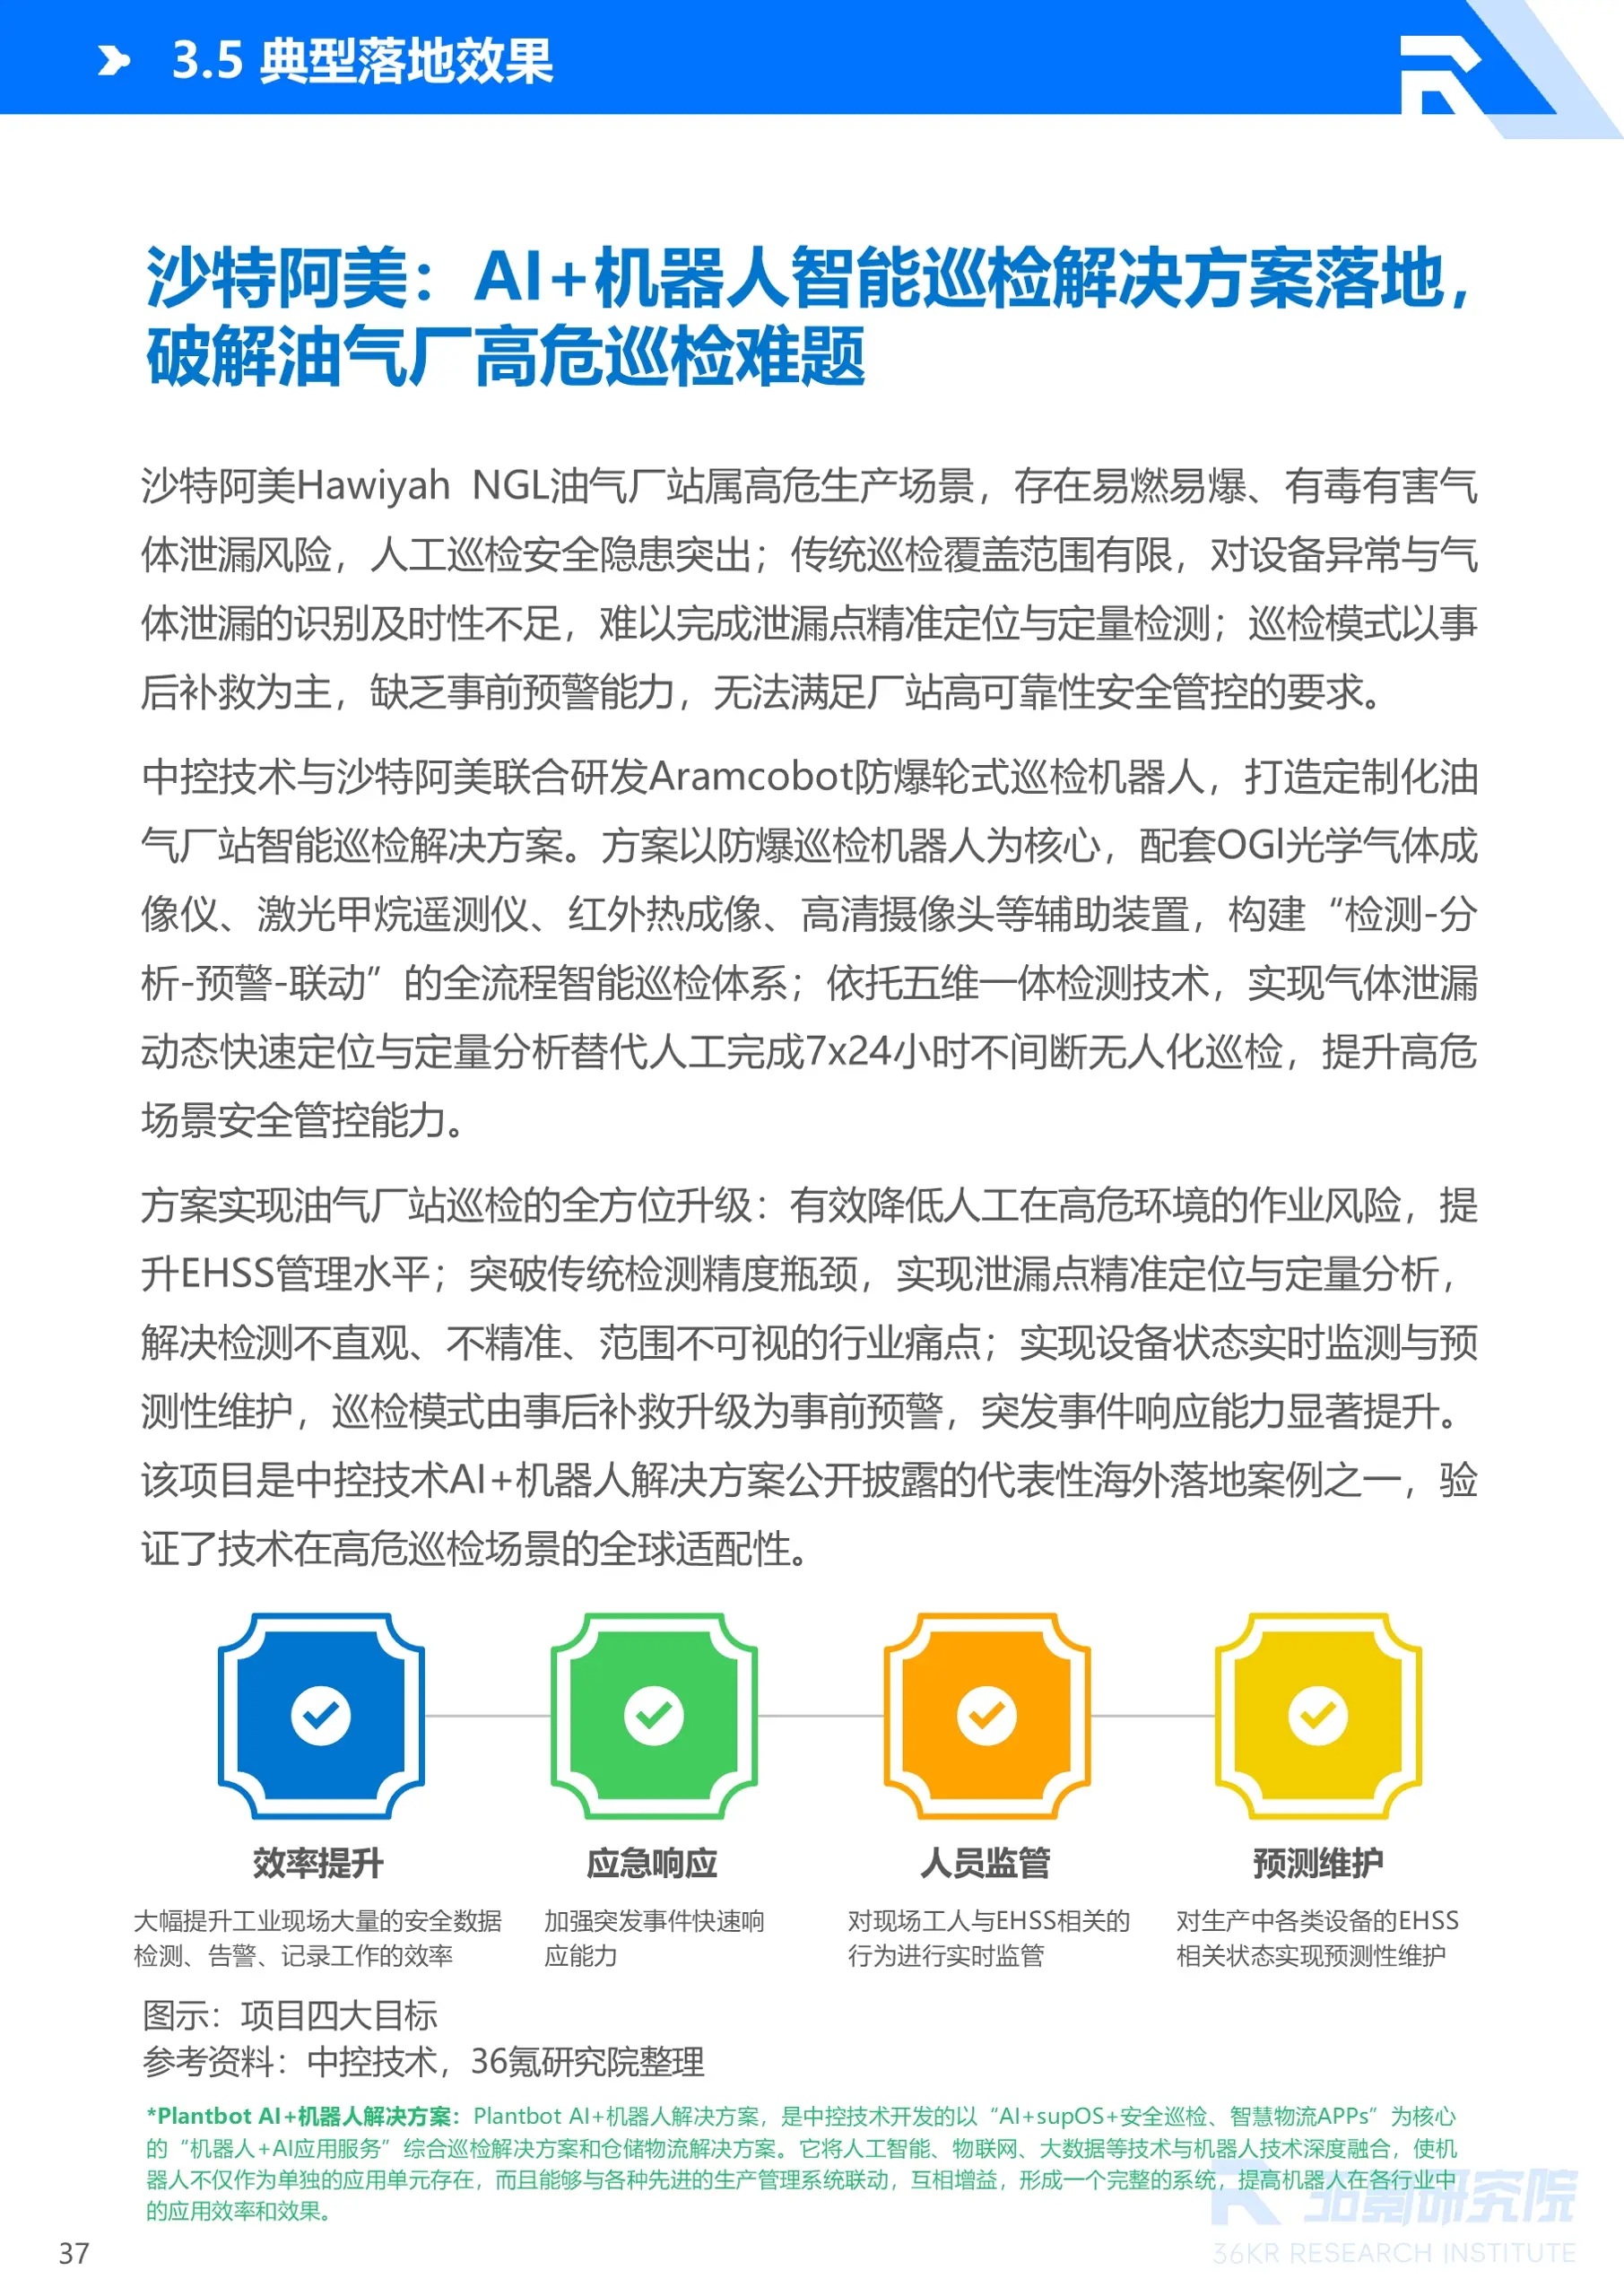
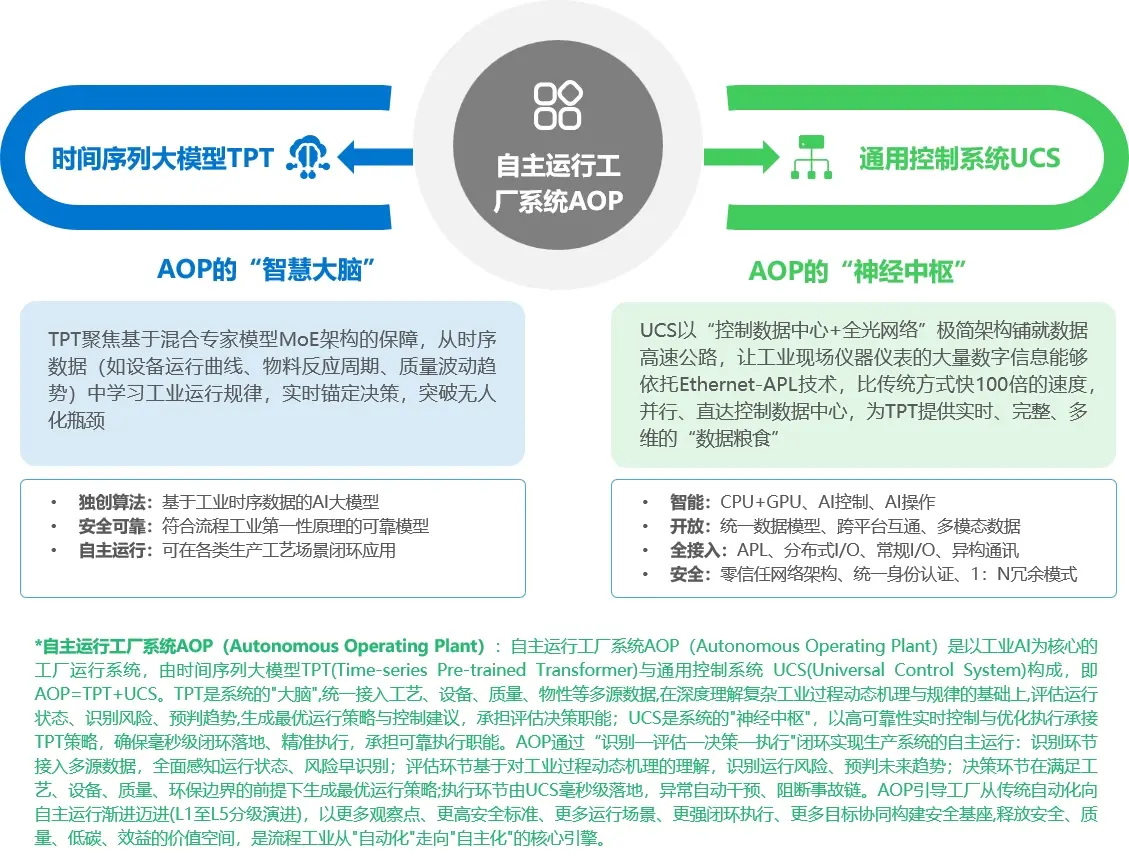
在工业AI全域渗透的进程中,不同领域的落地节奏与价值密度存在差异。其中,流程工业作为检验工业AI深度价值的试金石,凭借连续生产、强机理约束、高安全要求的产业特性,成为提质降本需求迫切、AI价值易量化的核心阵地,也是对模型可靠性、闭环能力要求严苛的高壁垒赛道。流程工业强耦合、高安全的生产特性,决定了纯数据驱动的AI模式难以深入核心生产环节。以中控技术为代表的头部企业,依托数十年工业机理积淀,以自研时间序列大模型TPT与通用控制系统UCS为双核心,打造自主运行工厂系统AOP。既通过数据驱动挖掘生产优化空间,又以机理约束保障模型安全可靠,有效破解了工业AI落地的核心痛点。该模式已在氯碱、石化等行业形成规模化标杆案例,在降本增效、减人提效、安全管控等维度实现了可量化的价值验证,为流程工业乃至全工业领域的AI规模化落地提供了可复制的实践范本。
本报告重点研究问题如下:
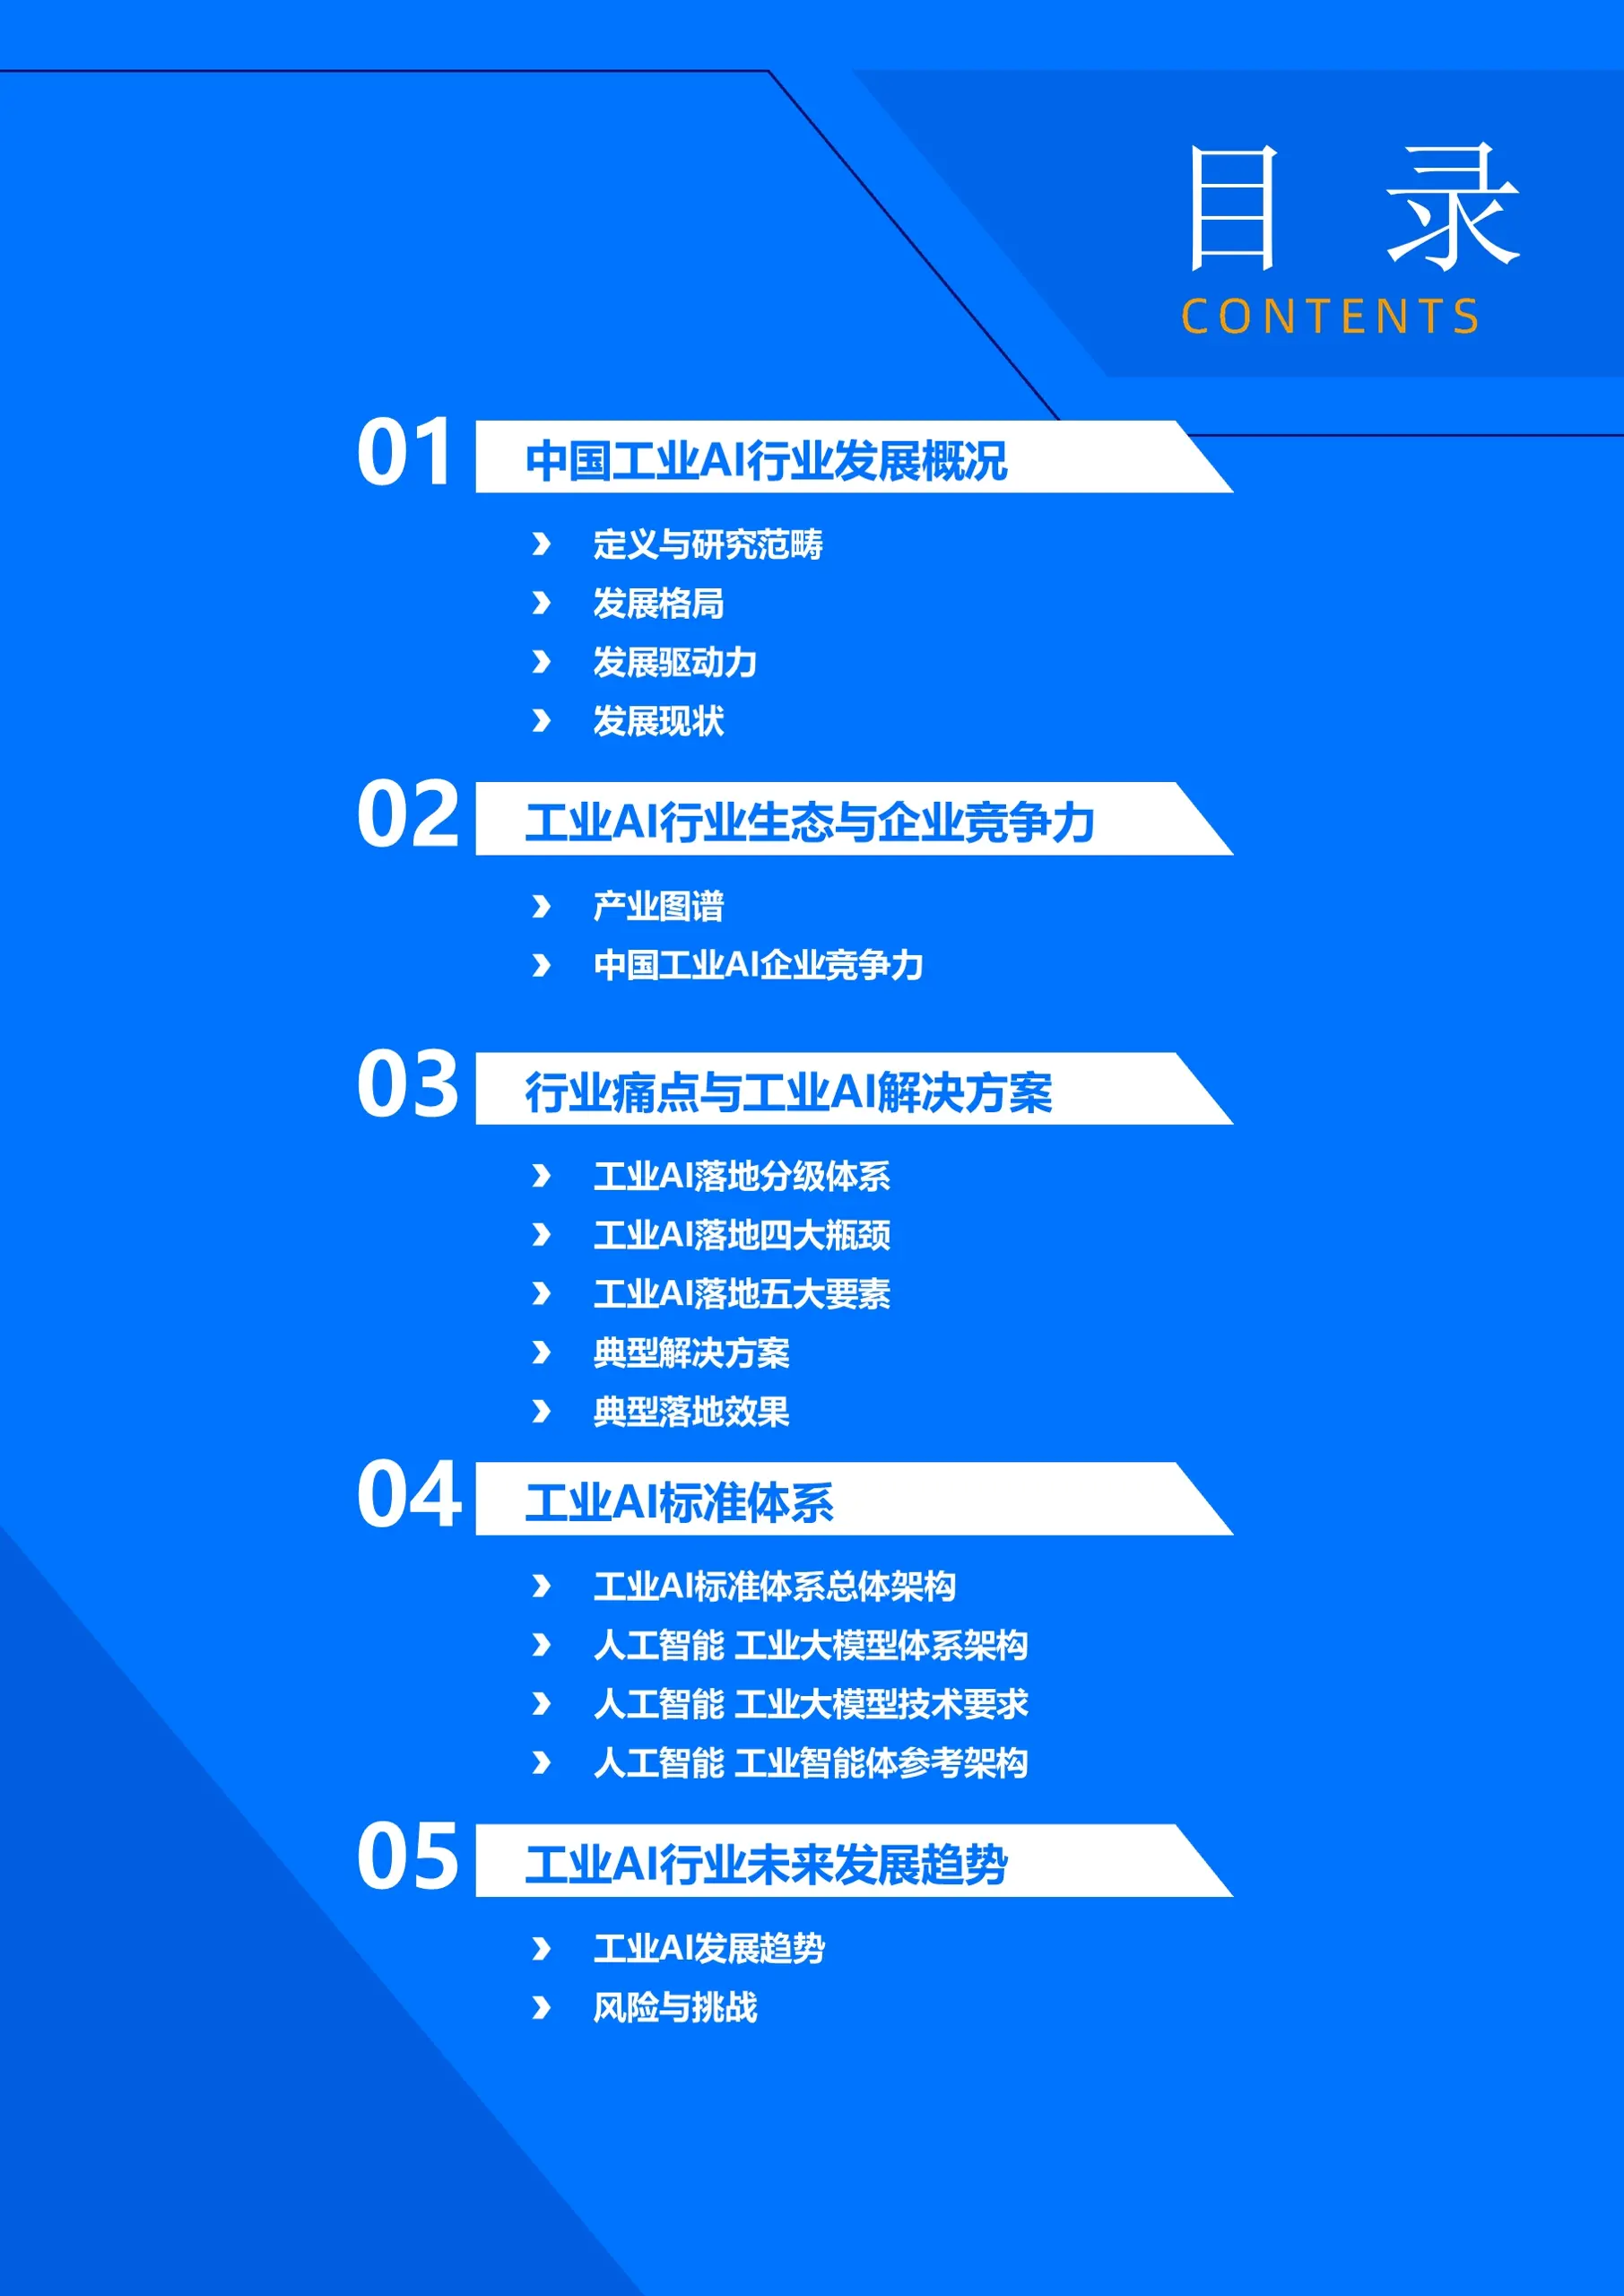
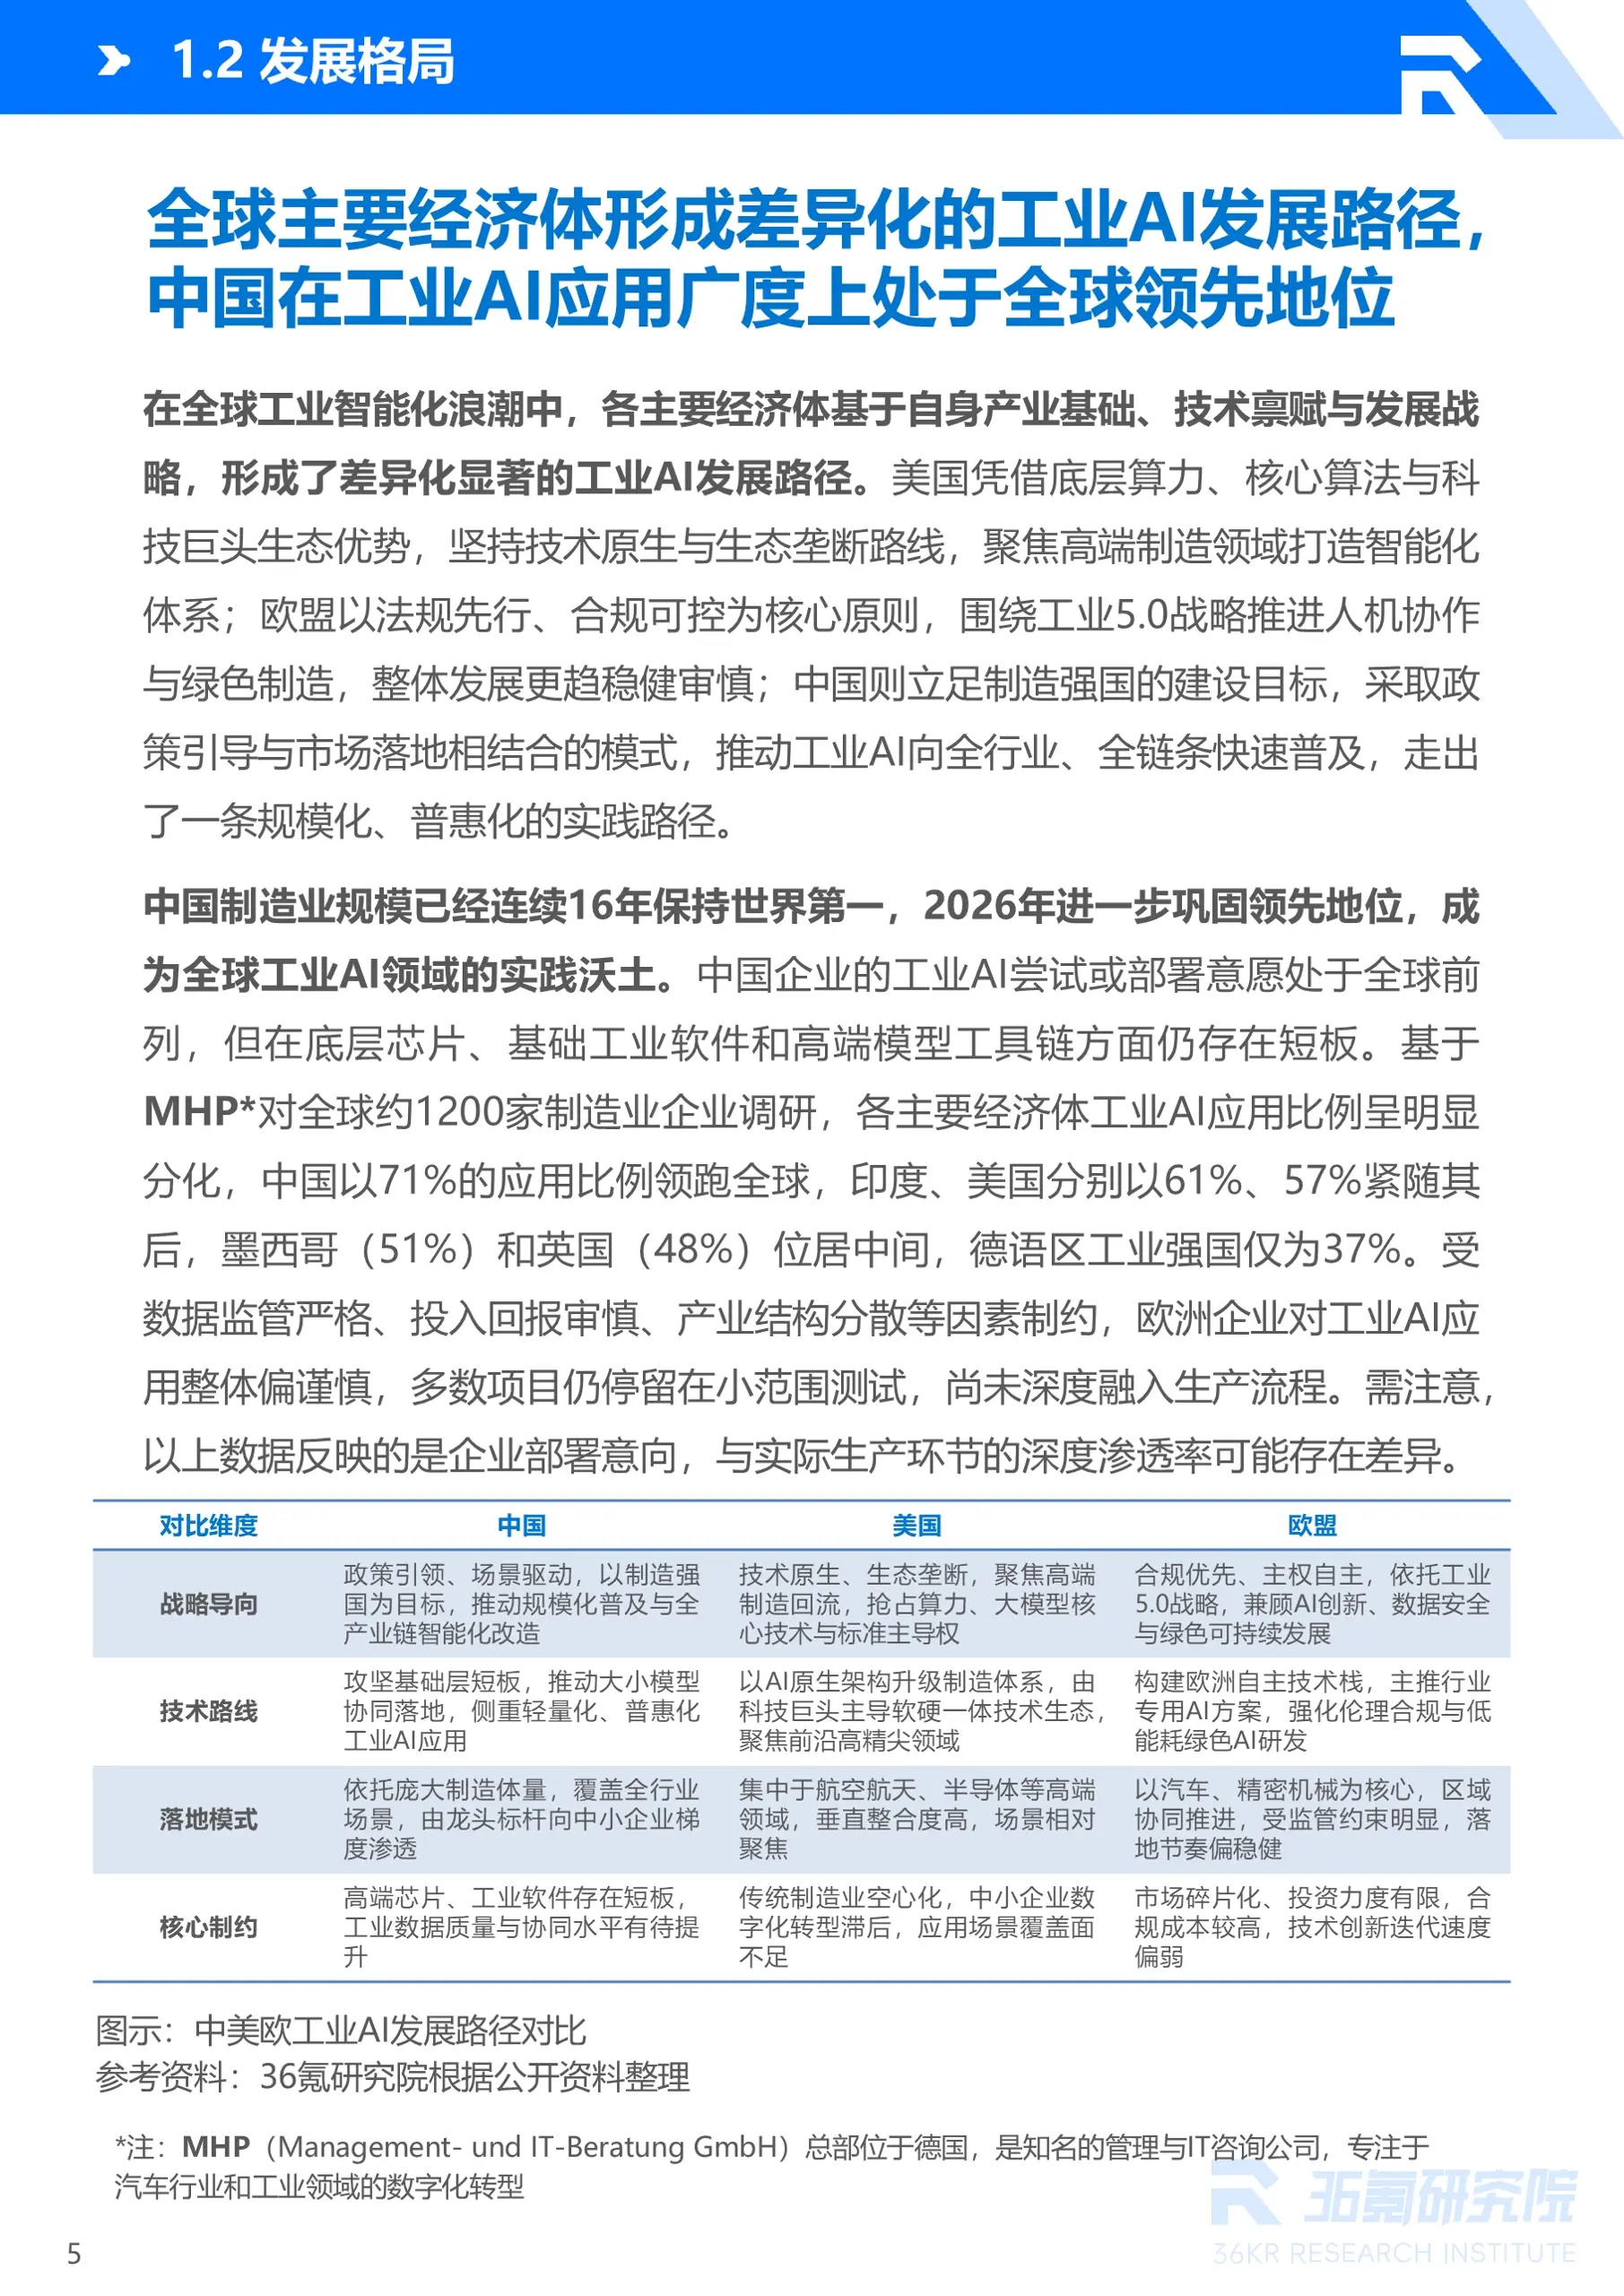
• 工业AI的全球发展格局是怎样的?中国在全球市场中处于何种地位、扮演怎样的角色?
• 推动中国工业AI发展的核心驱动力主要包括哪些?
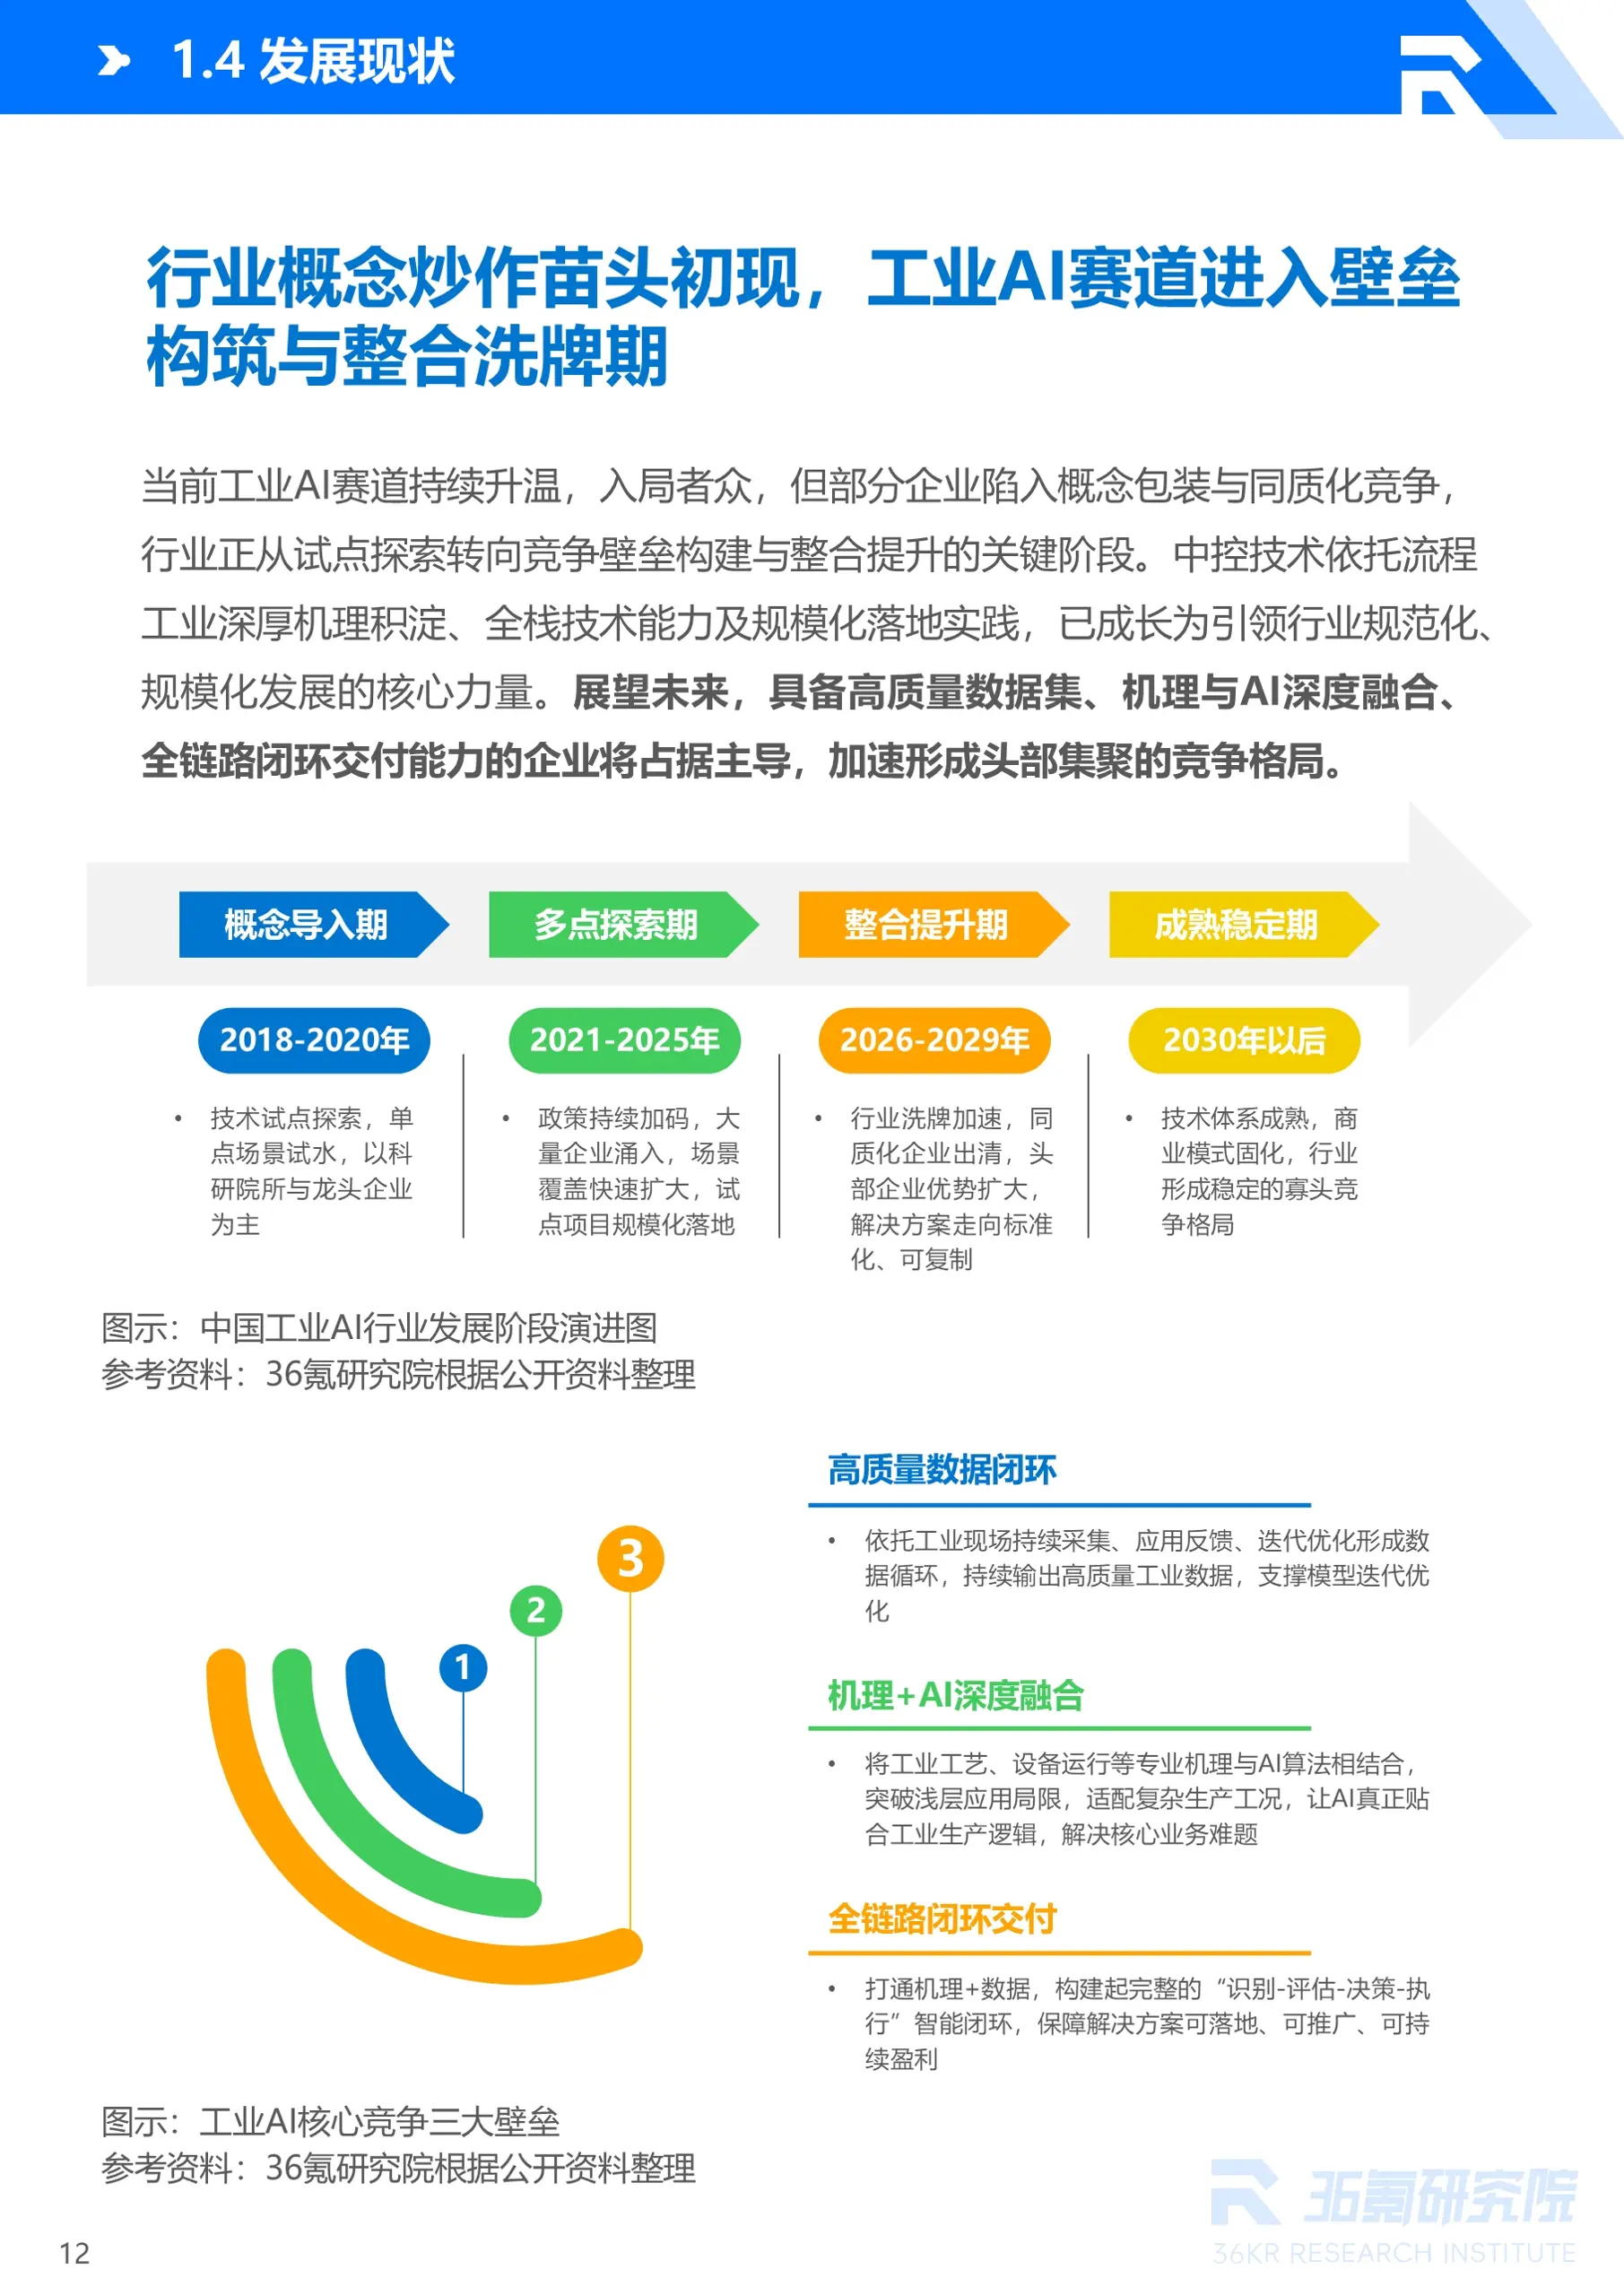
• 中国工业AI市场规模与增长态势如何?行业发展经历了哪些阶段,当前处于哪一阶段?
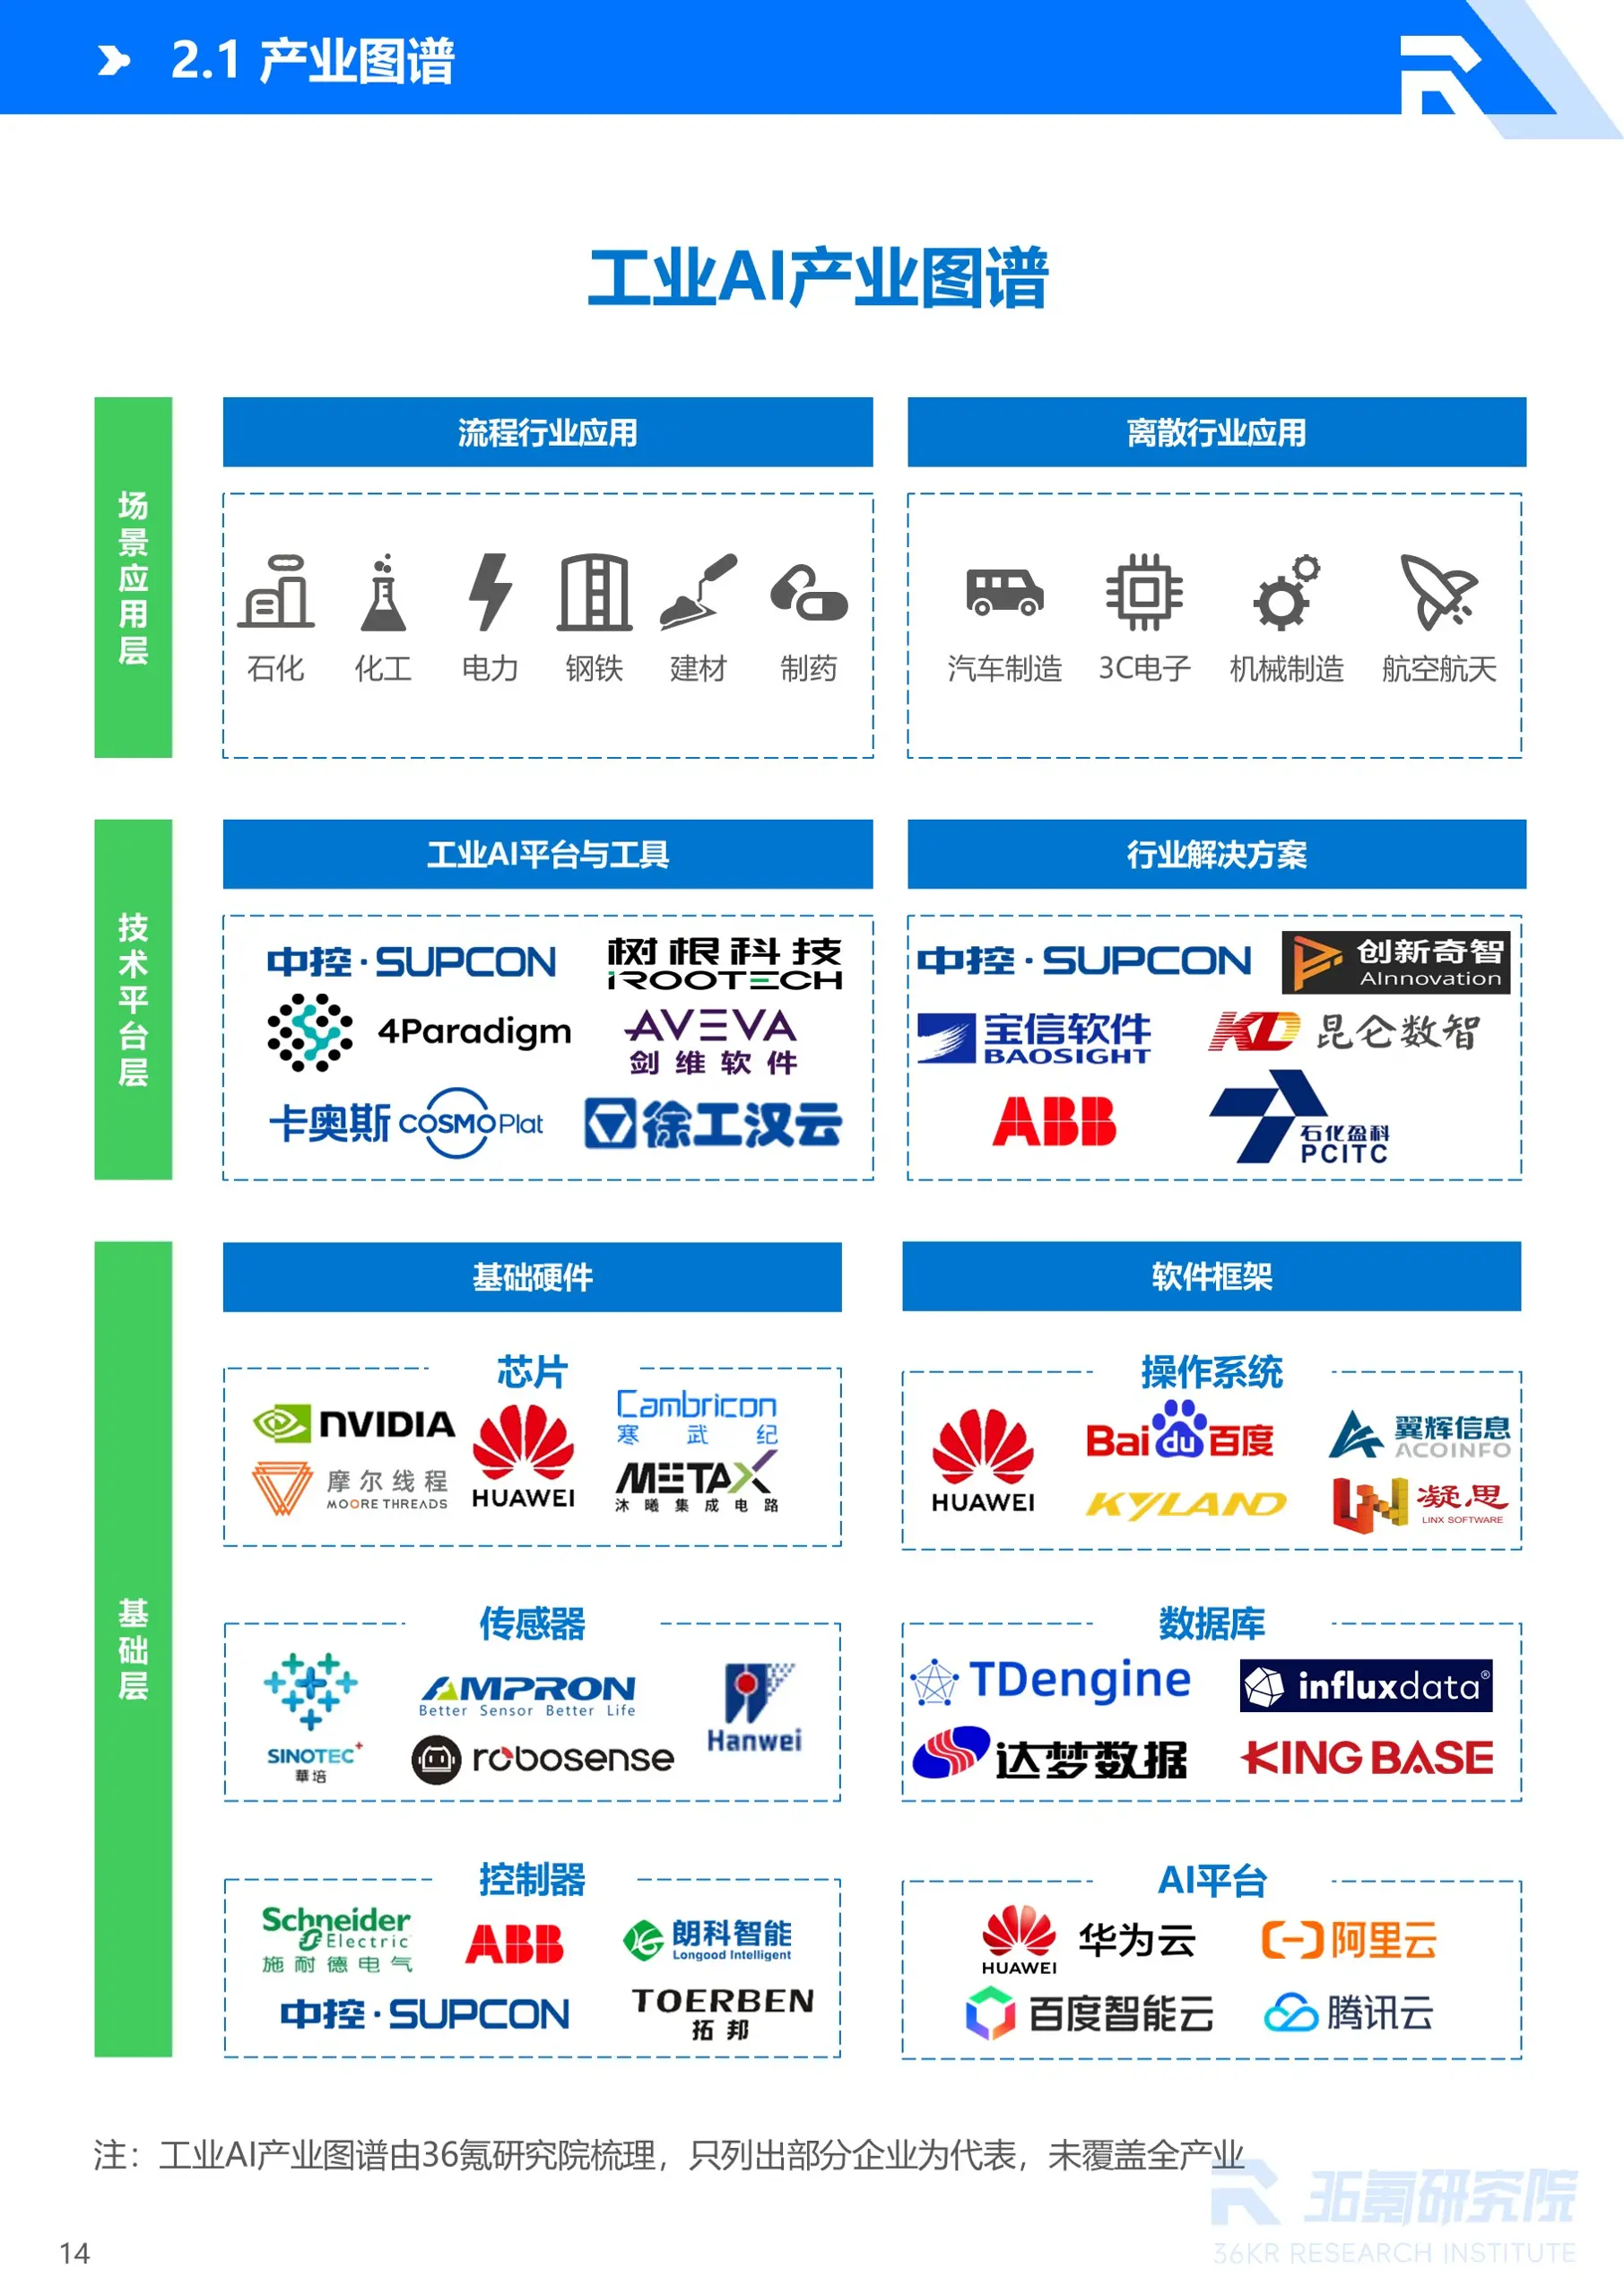
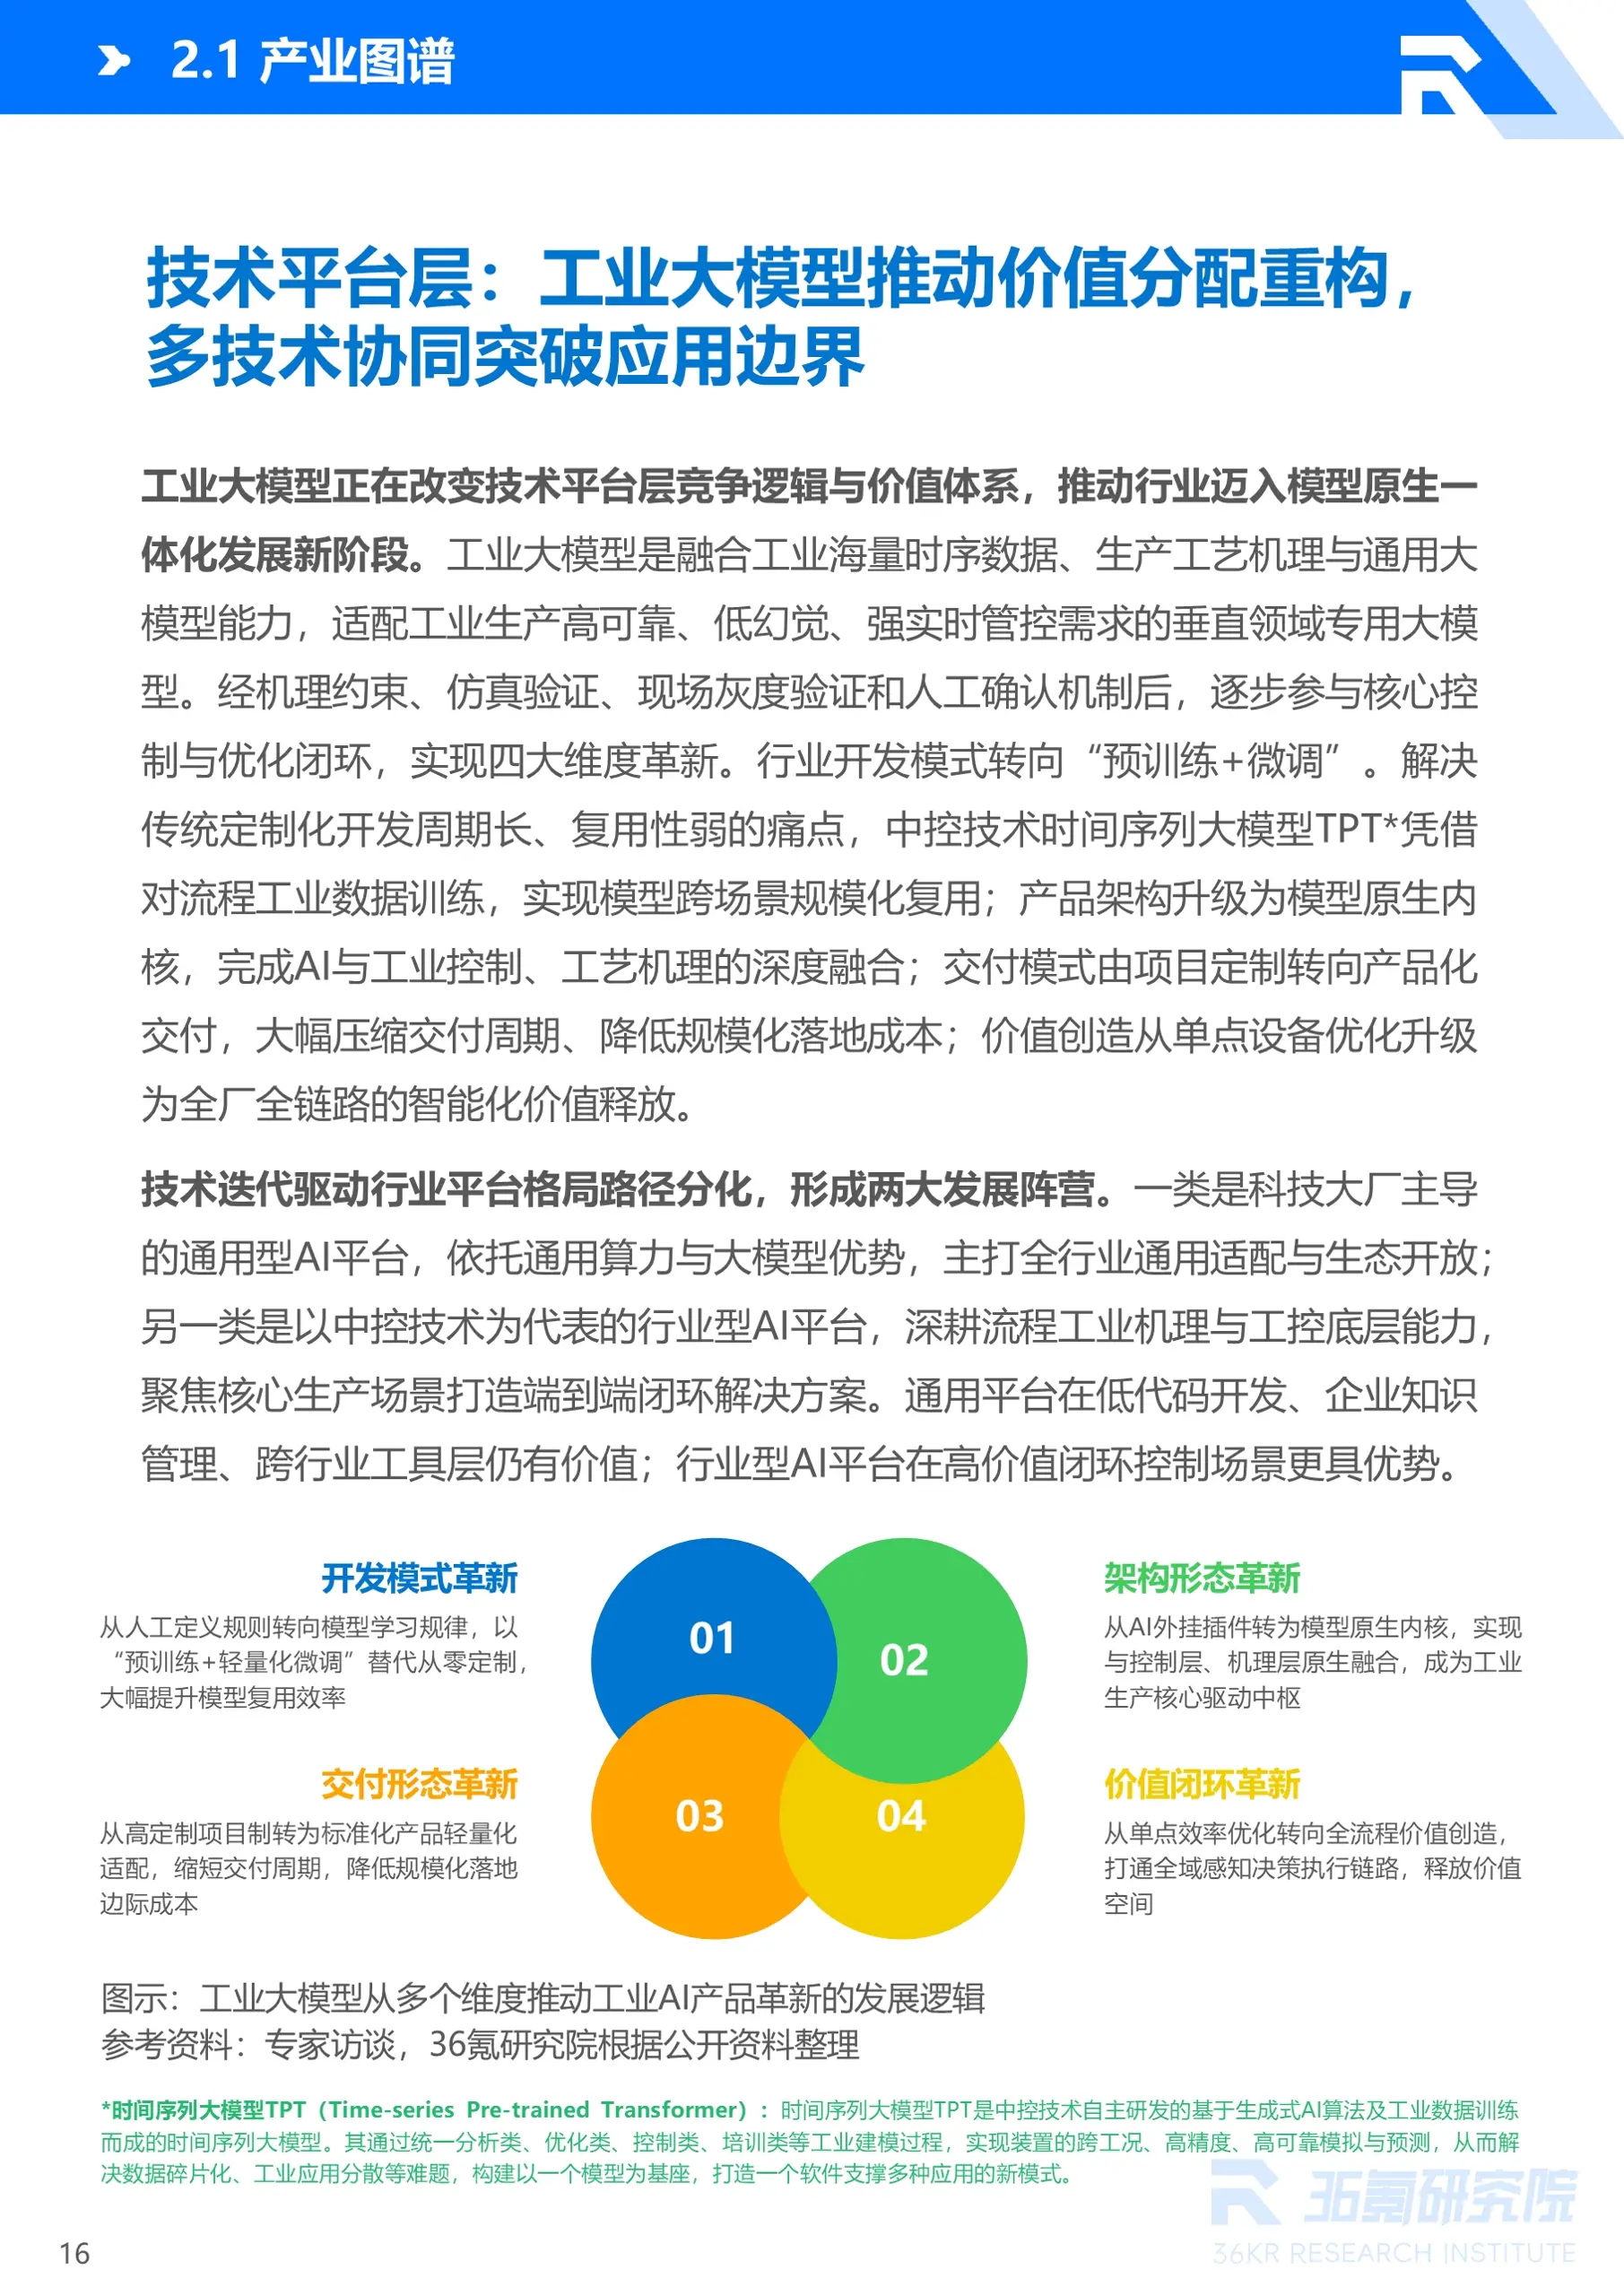
• 工业AI产业链上、中、下游分别由哪些环节构成?各环节有哪些最新发展动态?
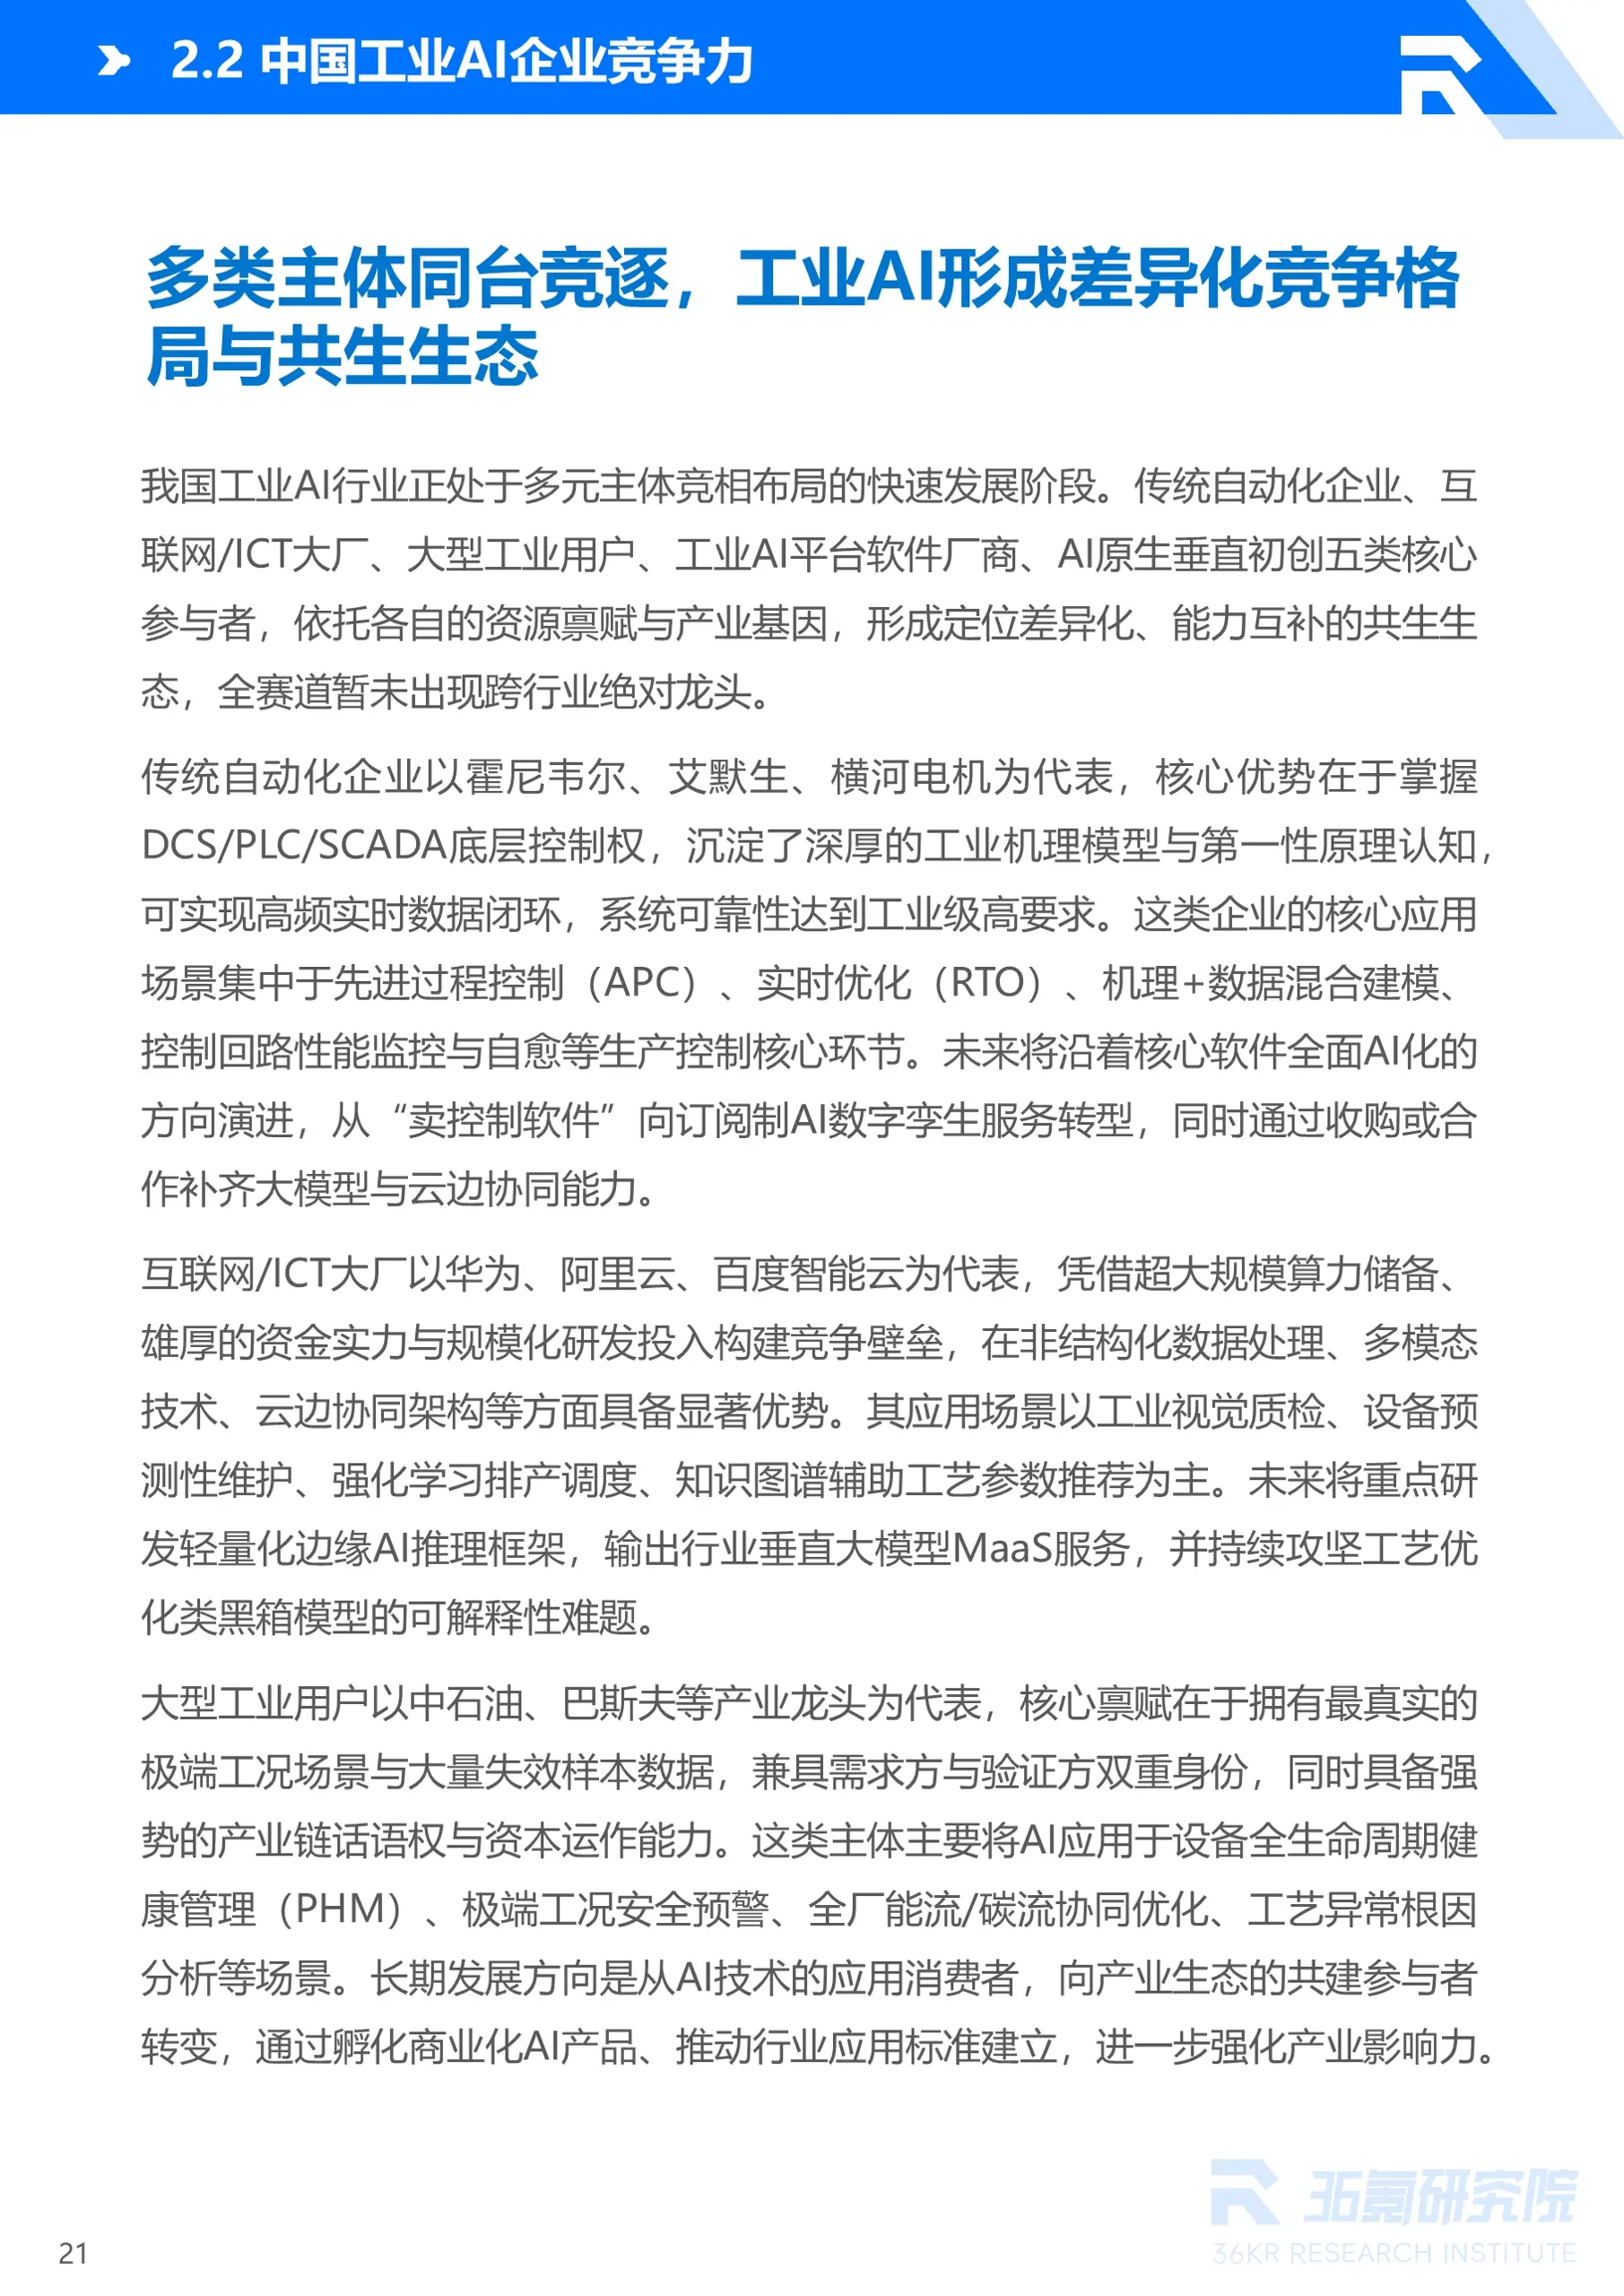
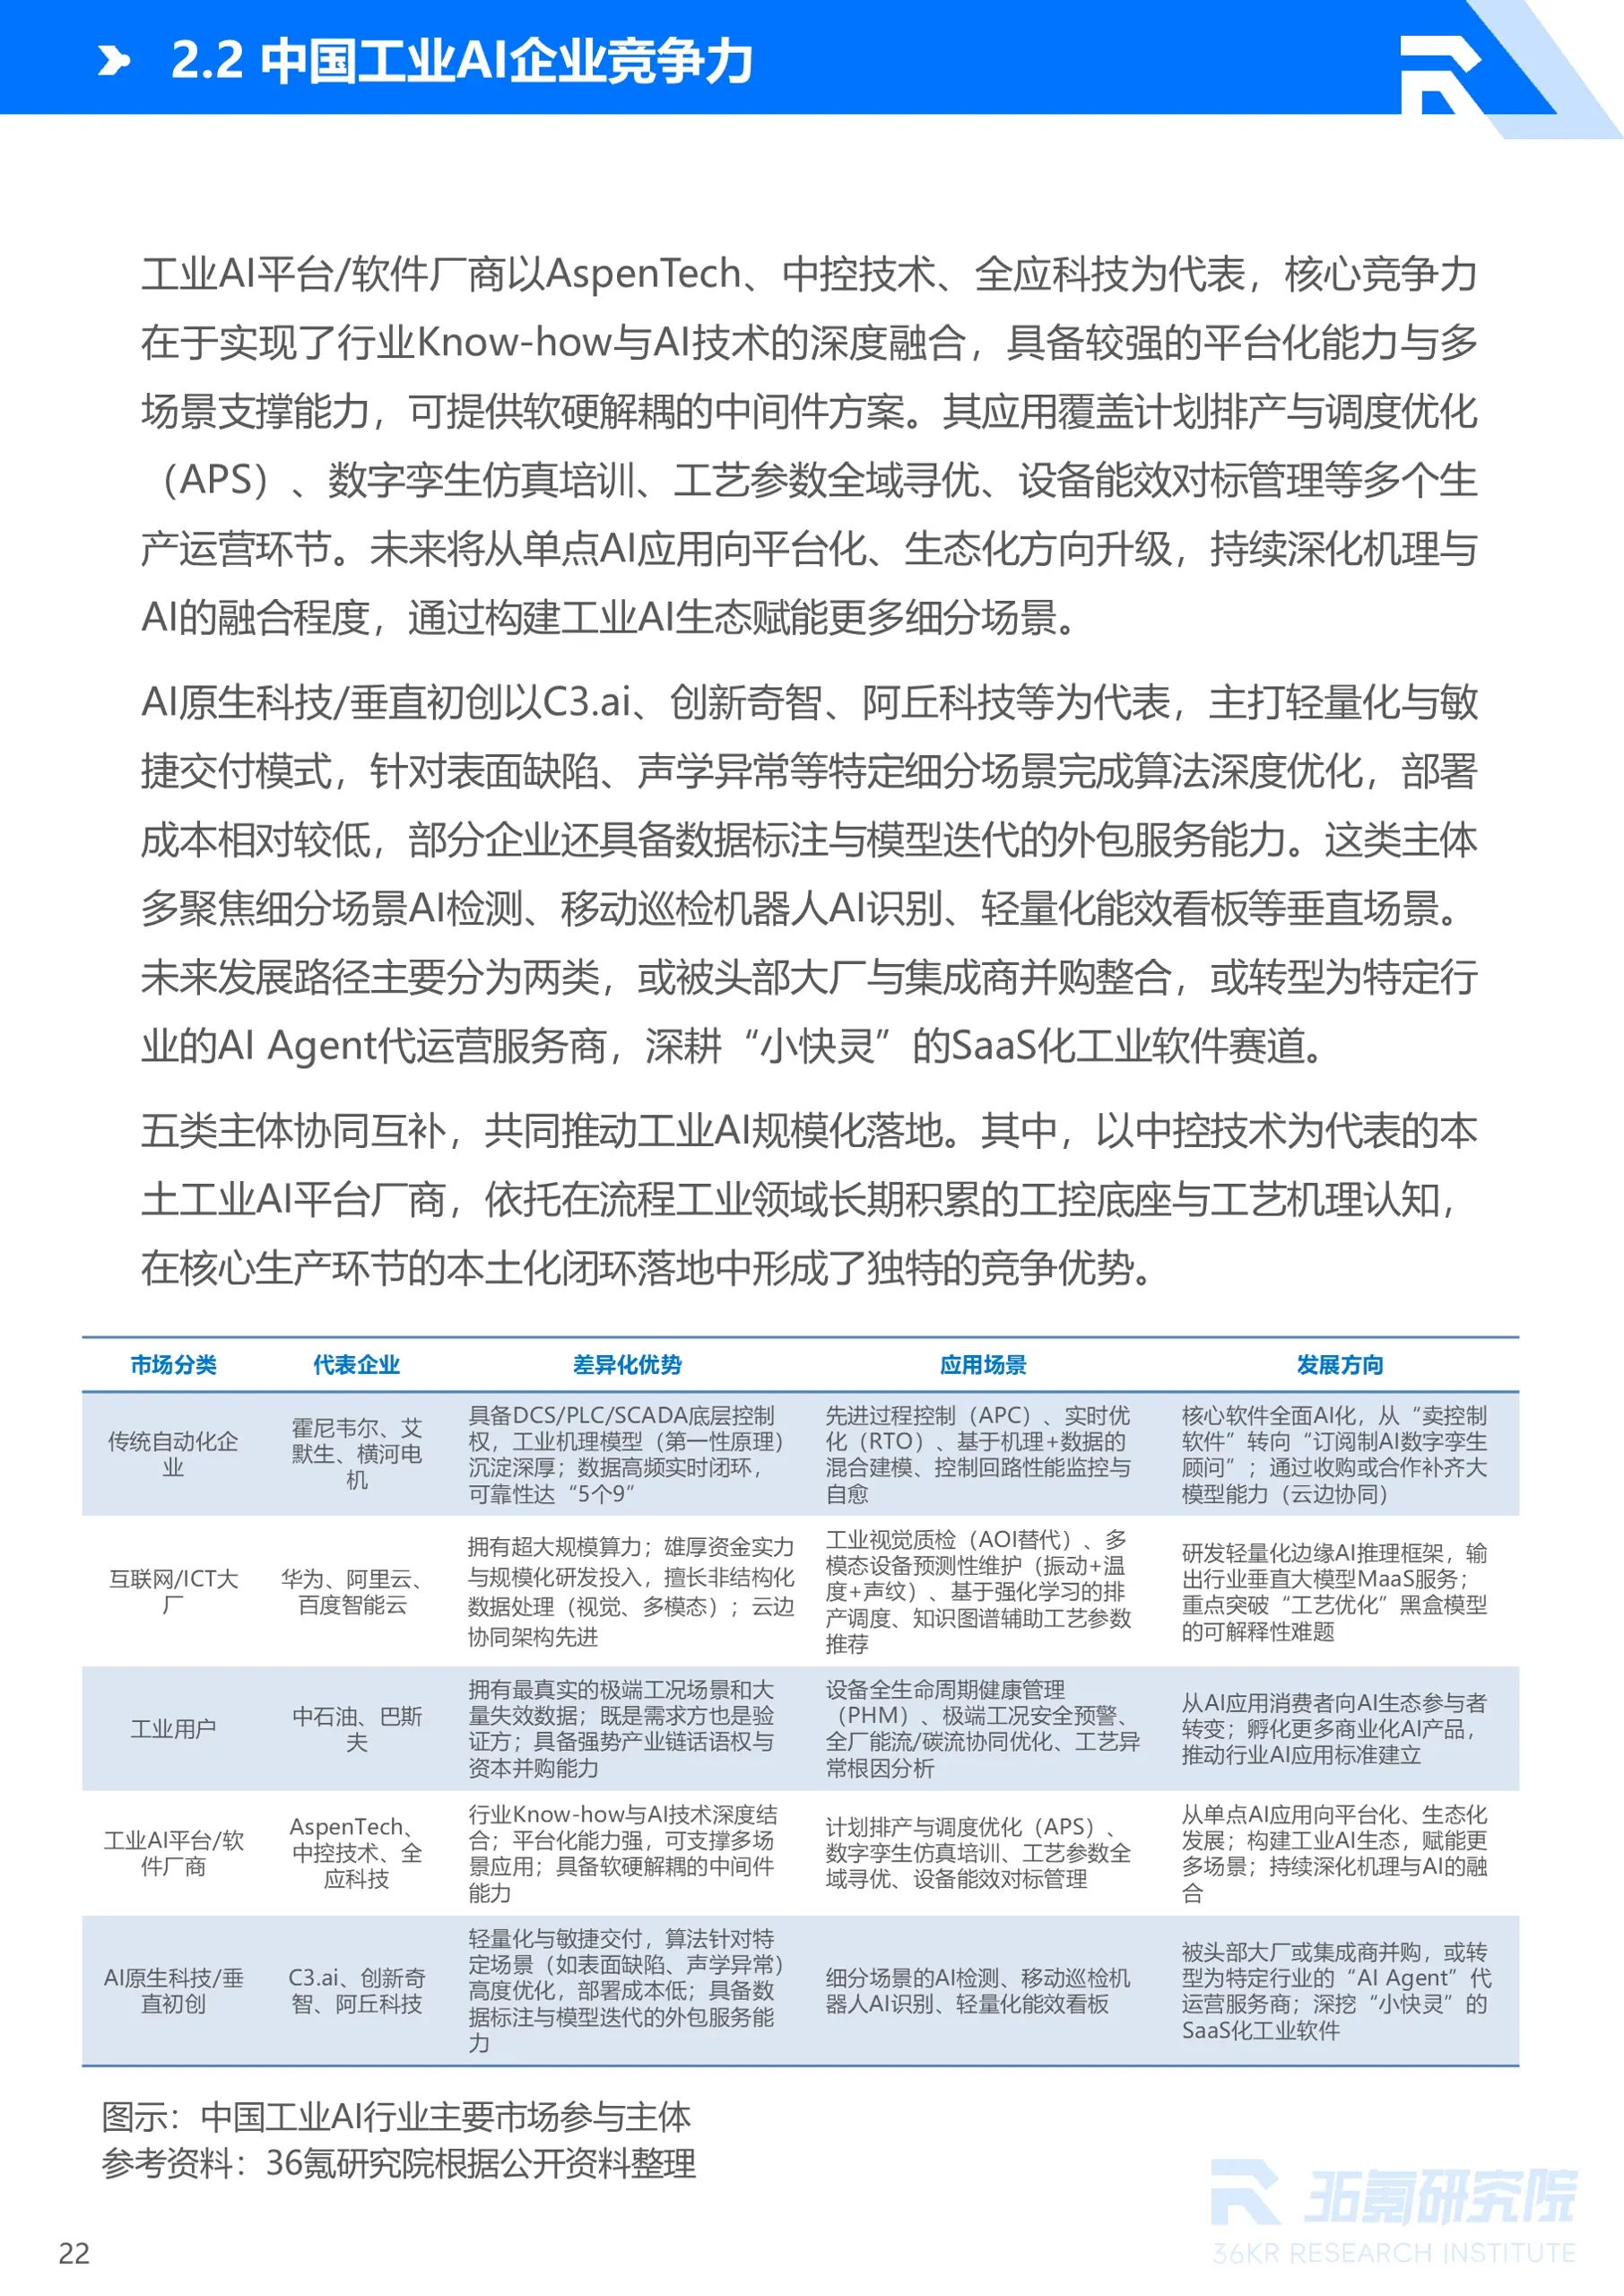
• 工业AI市场有哪些主要参与主体?各类主体分别具备哪些竞争优势与能力短板?
• 制约工业AI规模化落地的核心瓶颈有哪些?其背后的深层成因是什么?
• 破解工业AI落地瓶颈需具备哪些核心要素?标杆企业形成了哪些可借鉴的解决方案与落地成效?
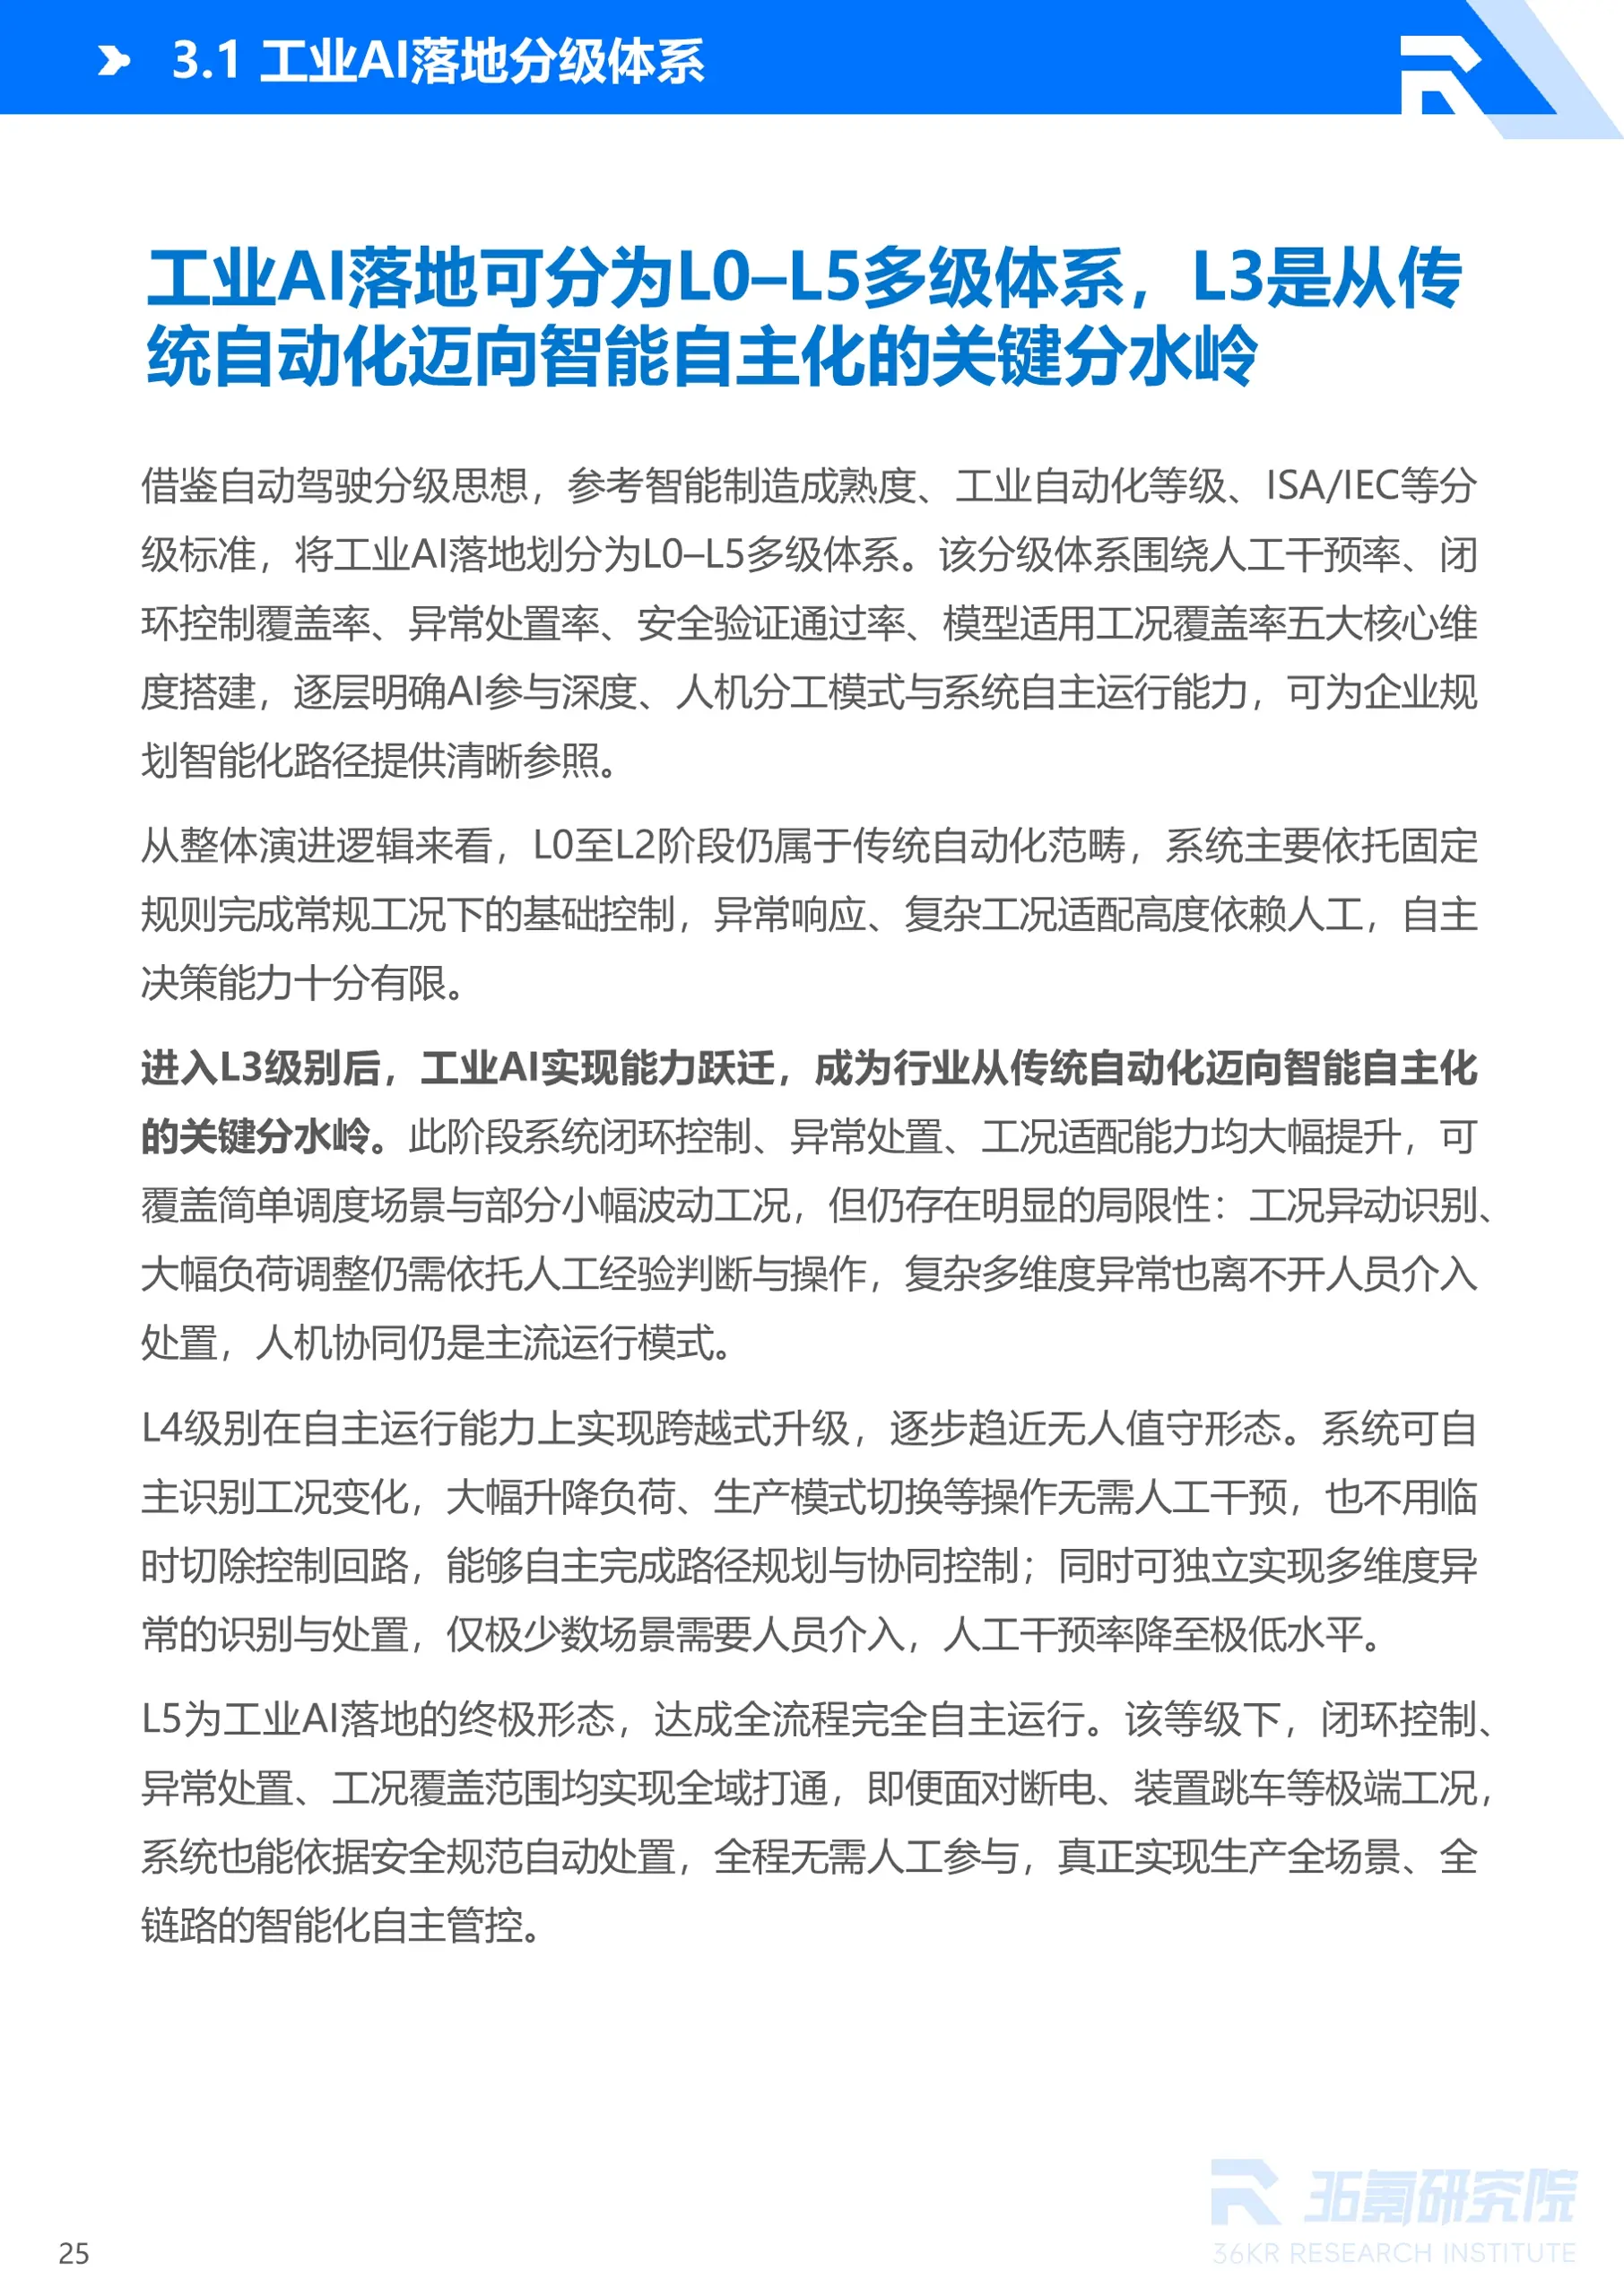
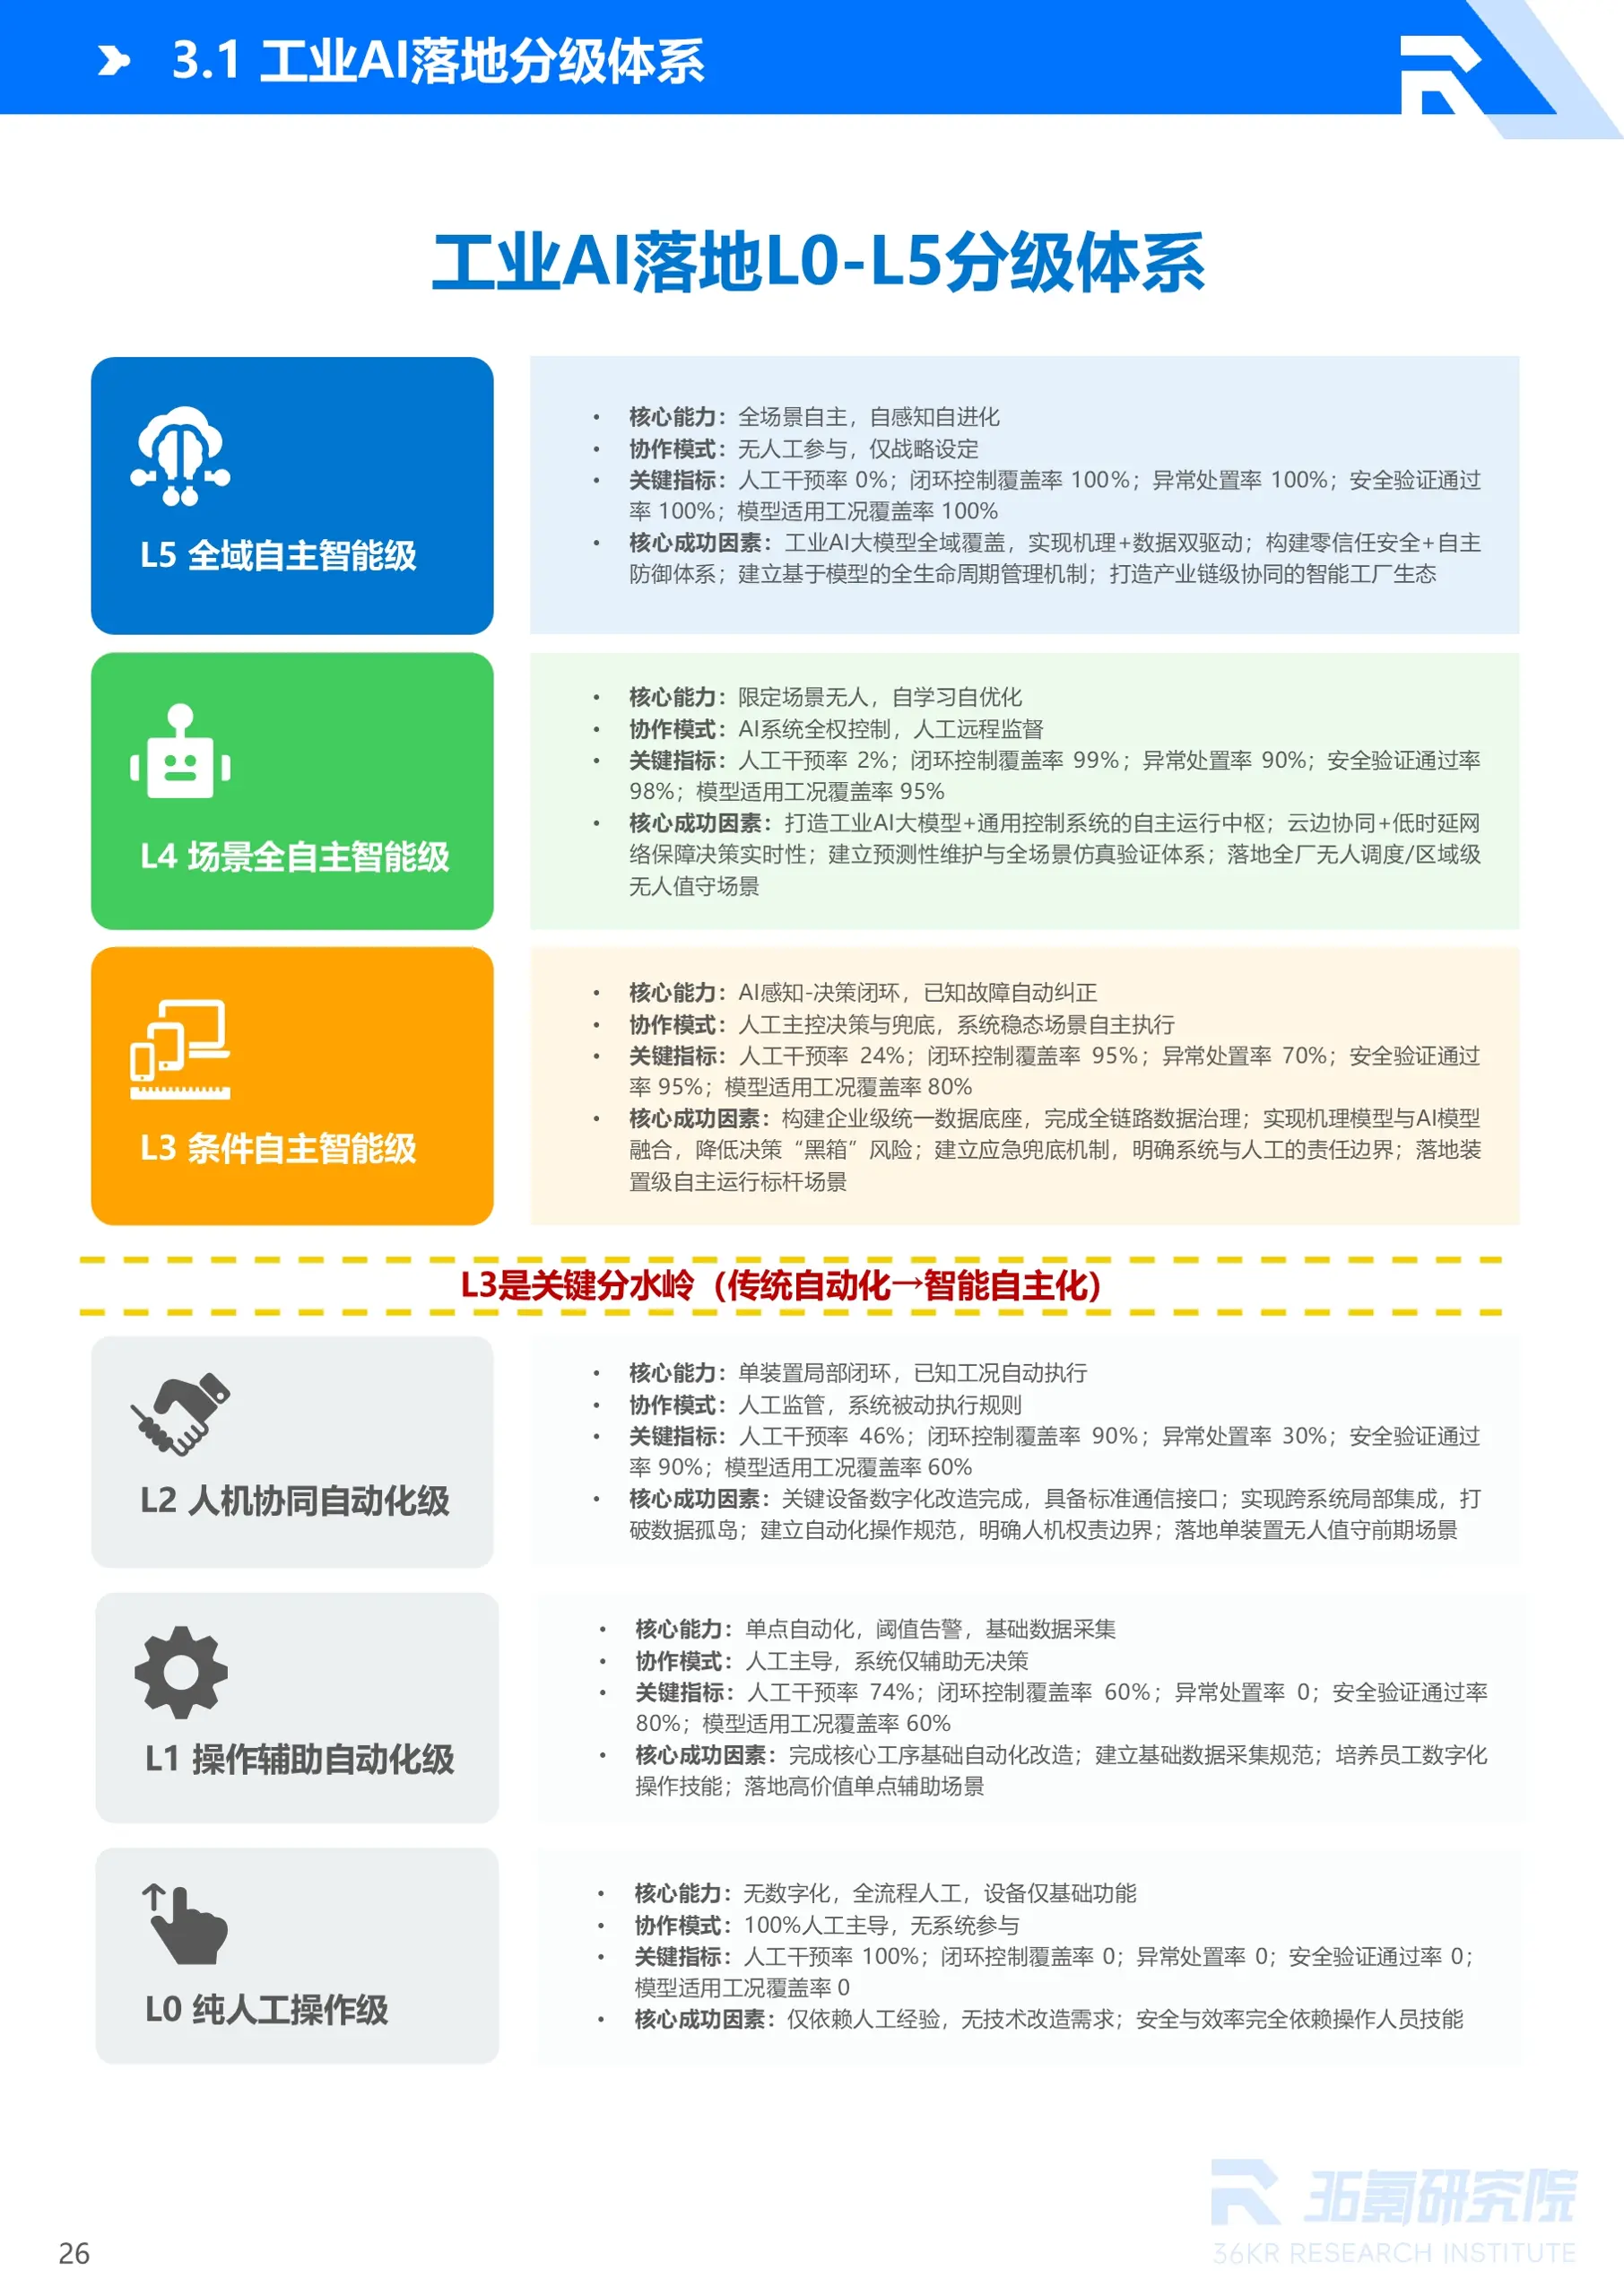
• 工业AI落地成熟度分为哪些等级?等级划分的逻辑主要是什么?
• 未来工业AI将迎来哪些技术与产品趋势?行业长期发展还面临哪些风险与挑战?
更多精彩内容,详见《2026年中国工业AI行业发展研究报告》,点击下载链接,提取码:xgsc