短剧正在成为互联网行业最吸金的时长黑洞。
QuestMobile 数据显示,2026 年 7 月,红果短剧日活达到 1.68 亿,超过腾讯视频、爱奇艺、优酷、芒果 TV 四大长视频平台的日活总和,用户人均单日刷剧时长达到 125 分钟,甚至一度超过抖音主站同期的人均使用时长。
而据第三方监测数据,到 10 月其日活规模已攀升至 2.2 亿上下,半年时间净增超 5000 万,增速依然没有放缓的迹象。
从三年前上线,到如今字节跳动旗下实打实的现金牛,红果短剧把免费广告(IAA)短剧的商业模式彻底跑通,也成了字节拉动用户时长的核心引擎。
腾讯并不是没做短剧,但在红果一路狂奔的同时,前者的短剧布局却始终慢了半拍。此前在 2021 年,腾讯就上线了十分剧场主打精品横屏短剧,走会员分账路线;微信生态里也先后试过火星短剧社、官方短剧小程序,但始终是小范围试水,没有形成规模化的产品矩阵。
直到今年 9 月底,由原微信官方短剧小程序升级更名而来的绿泡泡短剧开启大规模推广,腾讯才终于拿出了一款能和红果站在同一赛道对标的产品。
但比起主动进攻,这更像是会腾讯瞄准字节基本盘的一次防守式反击——作为赛道后来者,绿泡泡目前仍处于早期爬坡阶段,距离撼动红果的行业地位差距甚远。
红果,字节跑出的新摇钱树
在字节的内容版图里,红果短剧的增长速度和变现效率,都超出了行业预期。
三年时间,红果短剧的日活从 0 冲到 1.68 亿,更关键的是用户粘性:人均每天 125 分钟的使用时长,意味着核心用户每天要花两个多小时在上面刷剧。这个时长量级,已经足以撑起一个独立的内容生态和商业化体系。
支撑起这个体量的,是一套跑通的完整链路:抖音提供流量入口,用户刷到短剧片段可以直接跳转红果看全集;番茄小说提供 IP 储备,大量爆款短剧改编自站内热门网文;红果负责承接长时长观看,通过片头、片中广告完成变现,再分账给上游制作方。
整条链路全部在字节生态内完成,几乎没有外溢。据第三方统计数据,今年 8 月,在中国月度使用时长排名前 50 的应用中,字节系产品的总时长份额达到 41.8%,创下历史新高,其中很大一部分增量就来自红果短剧。
相比长视频平台高昂的内容成本和缓慢的会员增长,免费短剧的边际成本更低,变现效率更高,已经成了字节当下稳健的现金牛业务之一。
更可能让腾讯感到压力的,是红果对用户的渗透深度。
QuestMobile 2026 年 2 月数据显示,红果 50 岁以上用户就已超过 4000 万,覆盖了大量长视频触达不到的下沉市场和银发用户。这些用户之前的线上时间很大一部分属于微信,现在正在被红果大量抢走。
绿泡泡,腾讯用微信底盘打错位战
腾讯选择在这个时间点把绿泡泡短剧推到台前,本质上是一场防守式反击。
此前腾讯的短剧布局,始终和红果不在同一个赛道。十分剧场走精品化路线,服务愿意为内容付费的长视频用户;微信里零散的第三方短剧小程序,更像是平台提供基础设施,流量分散,并没有统一的品牌和运营体系。
面对红果在免费短剧赛道的狂飙突进,腾讯一直缺少一个对应的抓手。
绿泡泡的升级出现,就是要补上这块短板。
和红果做独立 App 的思路不同,绿泡泡从一开始就长在微信生态里:不用下载,搜索就能用;支持悬浮小窗播放,看剧时收到微信消息不用退出,缩小就能边看边回;视频号可以直接挂载跳转,刷到片段一键进入小程序看全集。
它最核心的差异,是把微信的社交关系链融入了内容分发逻辑。
首页专门设置了「朋友在看」栏目和地区热门榜,好友的观看行为会直接影响推荐结果,好剧可以通过群聊、朋友圈自发裂变传播。这套逻辑和红果纯算法推荐、付费买量的打法完全不同—— 红果靠投放拉新,绿泡泡靠社交裂变。
为了撬动上游内容方,腾讯还直接出了一套分账规则。9 月 23 日,微信开放平台联合微信营销推出 2026 年第四季度「微短剧」小程序激励活动,绿泡泡没有沿用行业通用的播放量考核,而是把核心门槛定为单用户有效观看时长不低于 10 分钟,优质新剧最高可以拿到 100% 收入激励。
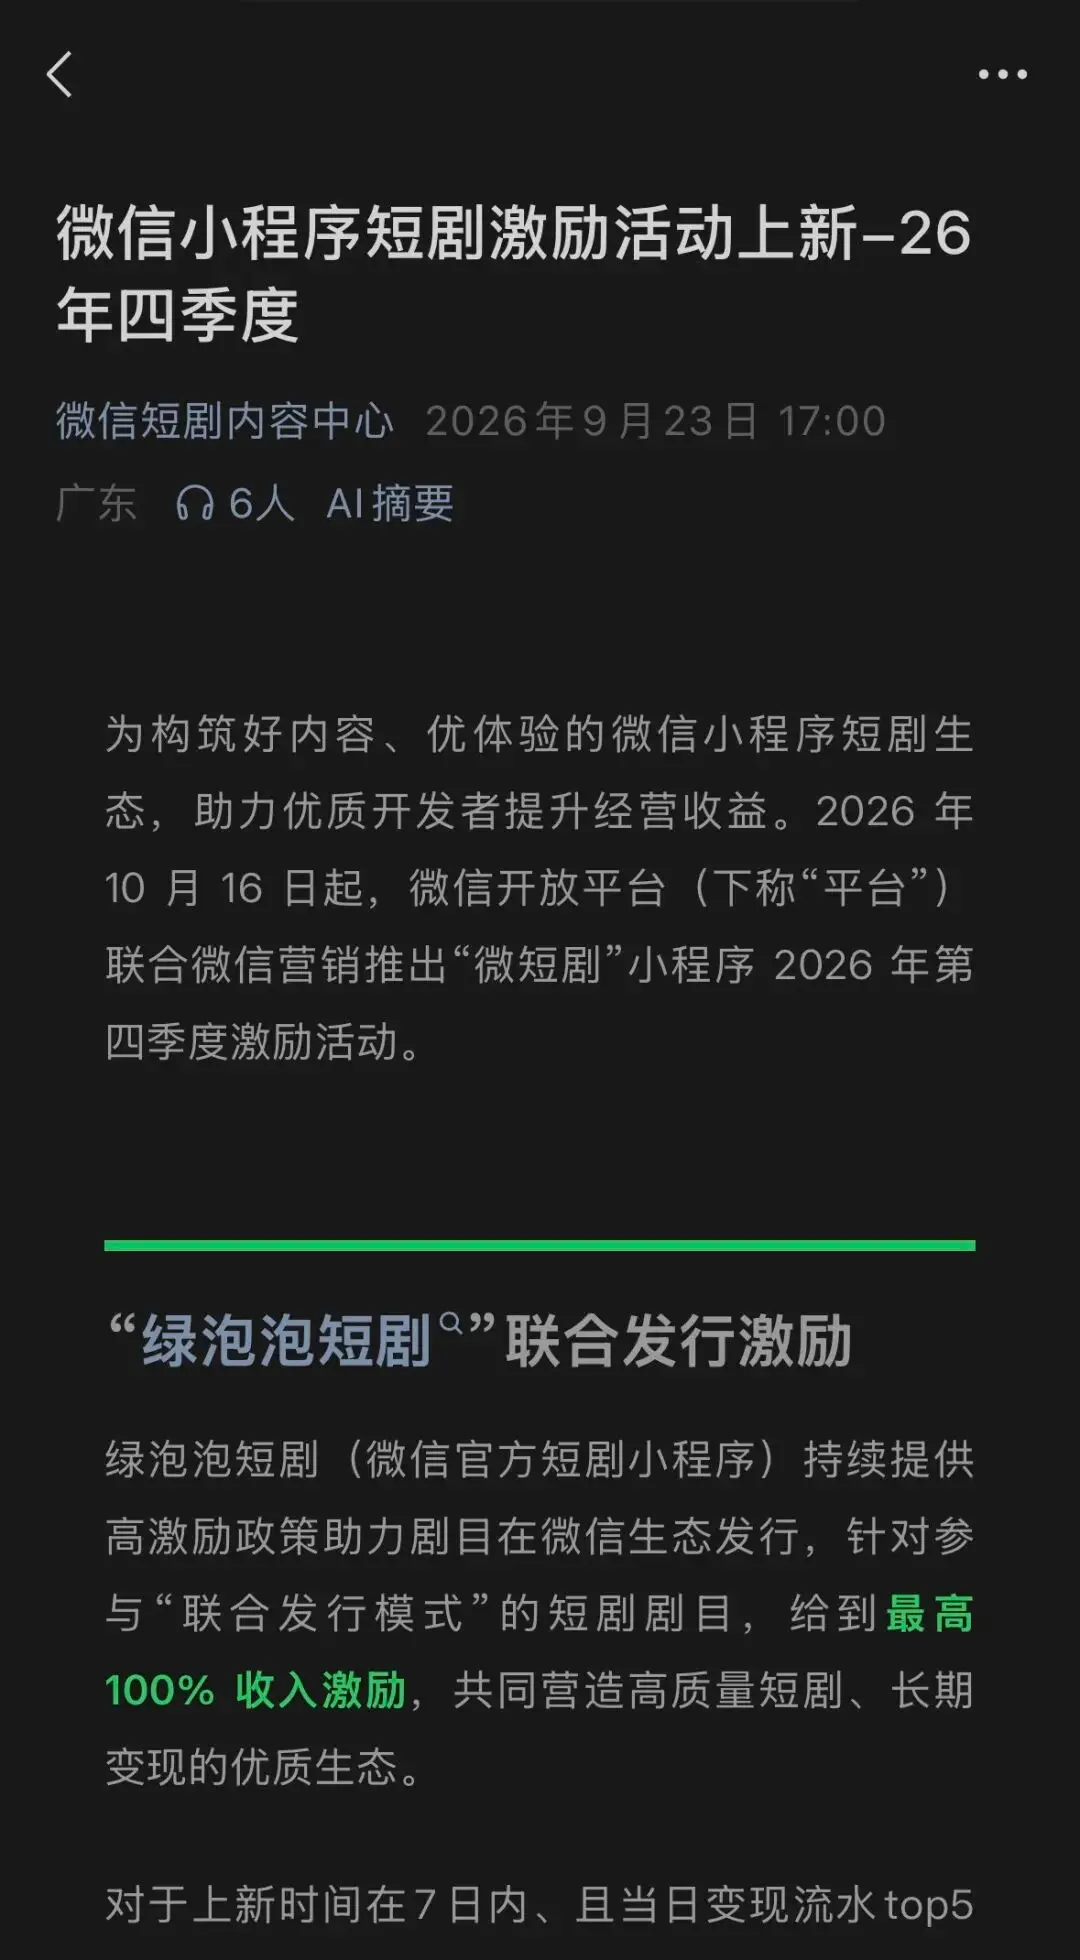
图片来源:微信短剧公众号
与此同时,资源也有有所倾斜。据报道,国庆期间绿泡泡短剧开启高强度投放,单日投放素材最高达 7千余组,量级已经达到头部短剧 App 水平。微信发现页原官方短剧入口也已全面升级为绿泡泡短剧,QQ 浏览器搜索剧名时也会出现推荐位,相当于把体系内多个流量入口都向这款产品开放。
不过从产品周期来看,绿泡泡从 7 月正式更名到启动大规模推广,不过两个多月时间,整体仍处于早期跑通阶段。流量入口刚打通、分账规则刚落地、内容库刚起步,整套逻辑还没有经过大规模用户的验证。
能搅动短剧行业格局吗
从当前的内容储备来看,绿泡泡和红果差距显而易见。
红果总榜前 100 名的短剧热度普遍在 4000 万以上,而绿泡泡总榜第一的剧集热度约 2119 万,头部内容热度差距显著;站内大量剧集都是已经在其他平台上线过的老剧,独家爆款储备明显不足。
但腾讯的优势并不只在内容本身。
截至 2026 年第二季度,微信及 WeChat 合并月活已经超过 14 亿。作为国民级基础应用,刷短剧可以成为微信内的附属行为,不需要用户专门下载打开一个新 App。社交裂变带来的获客成本,也会比纯买量投放的模式低得多。
此外,绿泡泡从一开始就把 AI 剧放在了核心位置,灰度期间靠 AI 仿真人短剧《影后芽芽》验证了效果,试图用 AI 低成本量产内容的方式,弥补真人剧的储备差距。
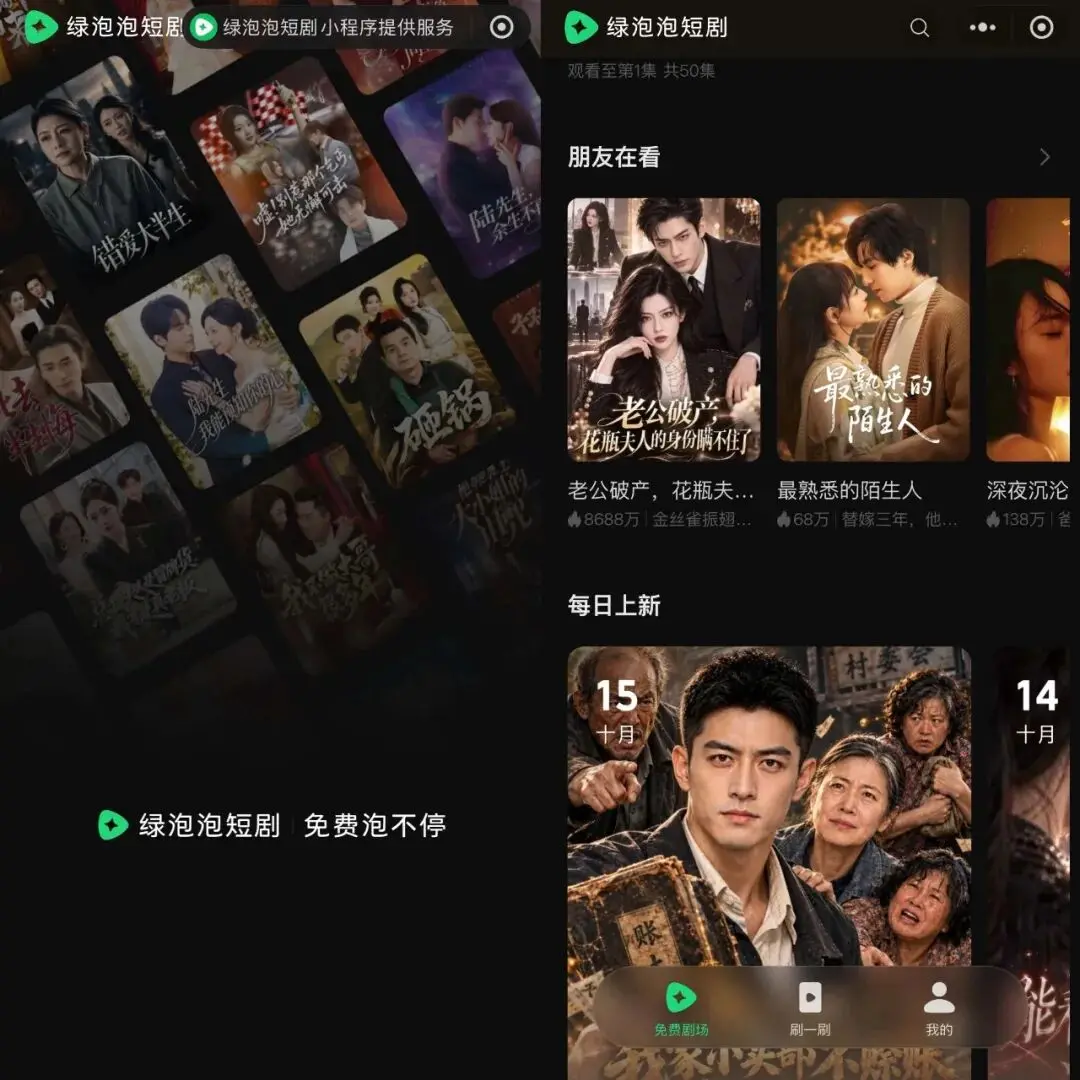
图片来源:绿泡泡短剧
这场竞争真正的看点,在于它有可能给短剧行业带来新的变量。
在此之前,红果一家独大,头部制作方大多签有独家合约,平台掌握着绝对的议价权。绿泡泡入场之后,上游创作者多了一个重要的发行渠道,不用再绑定单一平台。而腾讯推出的「有效观看时长」分账规则,也在引导行业从单纯拼前 3 秒钩子,转向更看重用户留存和内容质量。
对于腾讯和字节而言,这更是一场用户时长的关键战役。
表面看是两个短剧产品抢市场,背后是中国互联网两种顶级流量逻辑的正面对撞。
红果代表的是经典的算法逻辑:流量采买、个性化推荐、强钩子内容、高频广告变现,效率优先,爆发力强。这套逻辑帮字节打下了短视频江山,也成功复制到了短剧赛道。
绿泡泡走的则是社交生态路线:原生入口、熟人推荐、场景嵌入、低成本裂变。这套逻辑是腾讯的看家本领,过去用在游戏、支付、电商上,如今第一次被完整用在免费内容赛道。
两边各有各的壁垒。红果的优势在于先发优势、海量爆款库、成熟的投流运营体系,但获客成本会越来越高,始终对买量拉动增长有所依赖。绿泡泡的优势则在于微信的十亿级用户基本盘、极低的获客成本、全链路的生态闭环,但内容厚度和商业化效率都还需要时间验证。
如果微信能把短剧这条路跑通,后续这套社交 + 小程序的逻辑,还可能复制到免费小说、漫画等其他内容品类。
但这并不是一场势均力敌的正面对决,更像是一次防守者的补位与后来者的试水。
字节靠短剧拉开了时长差距,腾讯拿出绿泡泡,更多是在自己的底盘上筑起一道防线,避免用户时长被进一步蚕食。绿泡泡只是一个开始,接下来围绕短剧的内容、技术、流量的竞争,还会愈演愈烈。
*头图来源:Chatgpt 生成
本文来自微信公众号 “极客公园”(ID:geekpark),作者:连冉,36氪经授权发布。