台积电(TSMC)于北京时间2026年10月15日下午,美股盘前发布了2026年第三季度财报(截止2026年9月),要点如下:
1、台积电核心关注点
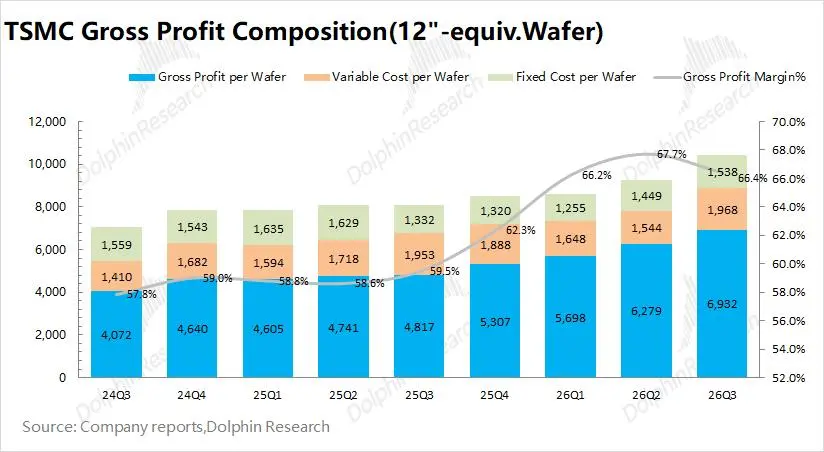
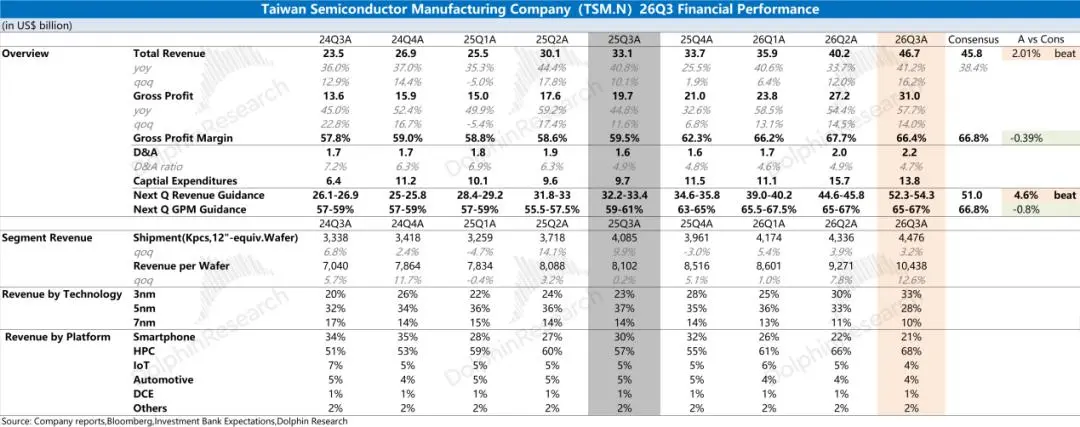
a)由于公司公布每月收入数据,财报中的毛利率更为关键。公司本季度毛利率为66.4%,环比下降1.3pct,略低于市场预期(66.8%)。
具体拆分来看(折至12寸片):①本季度单晶圆收入10438美元/片,环比提升1167美元/片;②本季度平均固定成本(折旧摊销)1538美元/片,环比增加89美元/片;③本季度平均可变成本(其他制造费用)1968美元/片,环比增加424美元/片。
综合来看,公司本季度产品均价和单位成本都有明显增加,主要因为2nm占比提升的影响。由于目前处于2nm量产的初期阶段,对整体毛利率有所侵蚀(公司预计2-3pct的影响)。随着2nm量产爬坡以及先进制程占比的走高,台积电的毛利率还会重回走高的趋势。
b)业绩指引:公司预计下季度收入523-543亿美元(好于市场预期510亿美元)和毛利率65-67%(市场预期66.8%)。
公司本次上调了2026年收入增速指引,预计将达到44%(上季度是略高于40%),这意味着公司下季度收入大致是530-535亿美元,同比增速达到55%以上。毛利率指引相对保守,主要还是受到2nm量产初期的侵蚀影响。
由于2026年的业绩基本是“明牌”了,与昨天的ASML相同的是,市场更关注公司的2027年指引。如果公司管理层能明确给出2027年增速“超过40%”,才更能给市场带来信心。
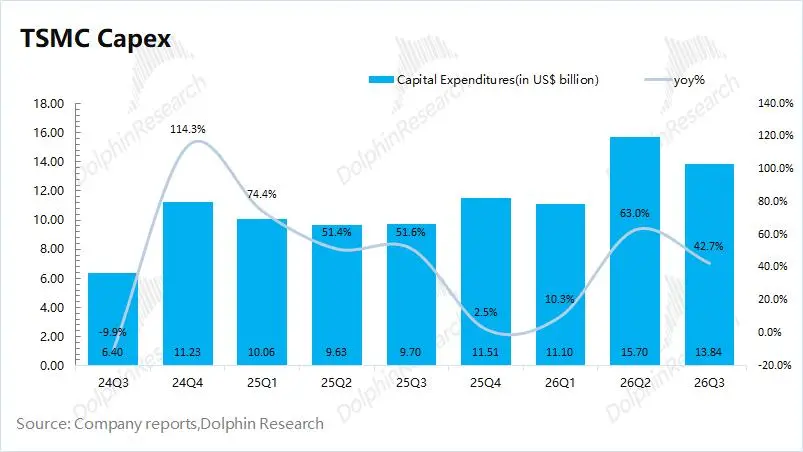
c)资本开支:台积电本季度资本开支138亿美元,公司维持了上季度给出的2026年资本开支计划(600-640亿美元),这意味着公司四季度的资本开支将达到193-234亿美元(去年同期115亿),同比增长67%-103%。
目前市场主流机构普遍对公司2027年的资本开支预期给到了850亿美元左右。关注公司2027年资本开支展望,这也能体现公司管理层对后续需求及扩产的信心。
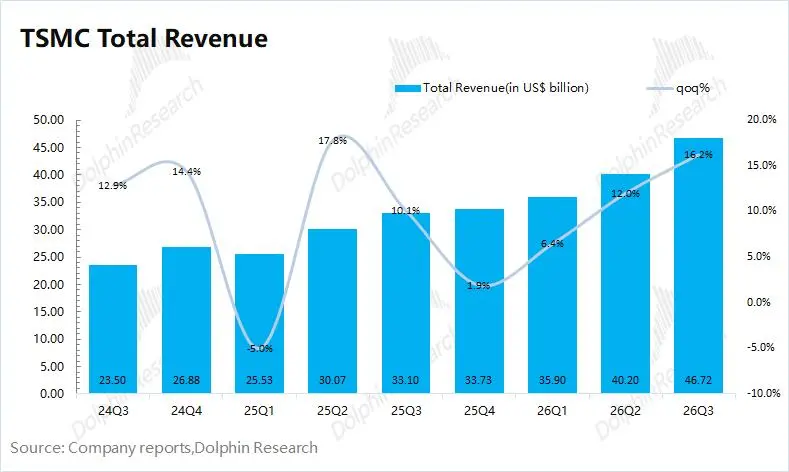
2、收入端:台积电本季度收入467亿美元,环比增长16%,明显好于市场预期(458亿美元)。本季度增长主要来自于苹果新品在2nm平台的量产出货以及AI芯片需求的增长,目前核心客户的AI芯片已经都转移至3nm/2nm平台。
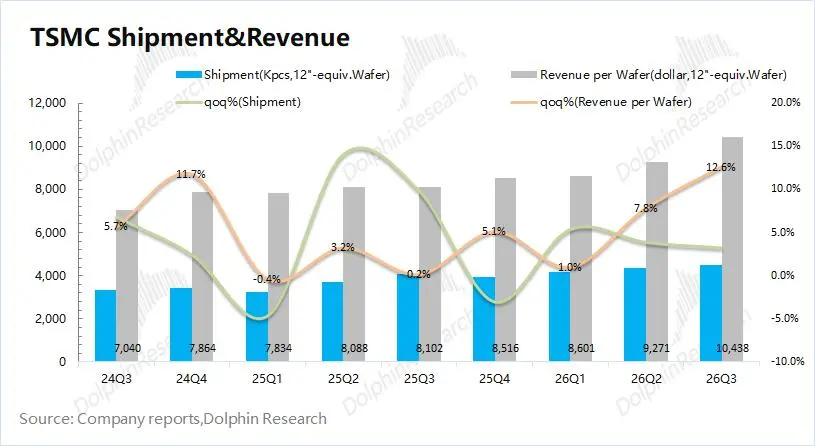
从量价关系看(等效12寸片):①台积电的晶圆出货量4476千片,环比增长3%;②台积电单晶圆收入10438美元/片,环比增长12.6%,受2nm量产以及公司产品结构向先进制程进一步倾斜的影响。
3、具体业务进展情况:制程、下游应用和地区
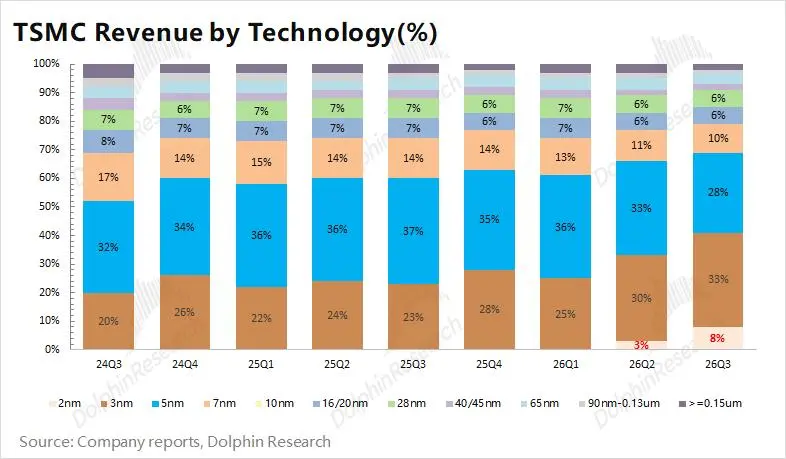
a.分制程看:台积电本季度7nm以下先进制程的占比进一步提升至79%。公司2nm制程从上季度开始贡献“实质性”的收入,本季度占比提升至8%,比如苹果新品、AMD的MI450都采用了该工艺制程。
在2nm开启量产爬坡的情况下,主流客户的AI芯片已经基本上都迁移至3nm/2nm,公司收入结构进一步向先进制程倾斜。
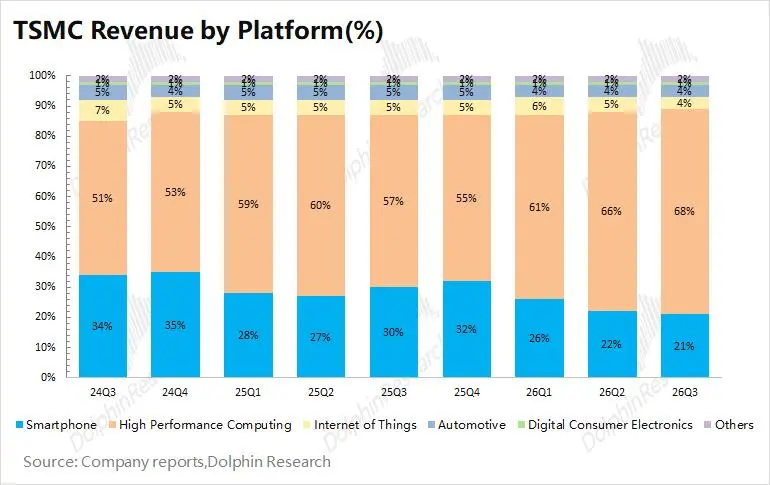
b.下游应用端:公司本季度收入环增主要来自于AI芯片的需求带动,手机业务在苹果新机(2nm制程)的带动下出现季节性回升的表现。高性能计算是公司最大的收入来源,本季度达到318亿美元,环增53亿美元,收入占比达到了68%,主要由英伟达Rubin、博通TPU等AI芯片出货增加带动。
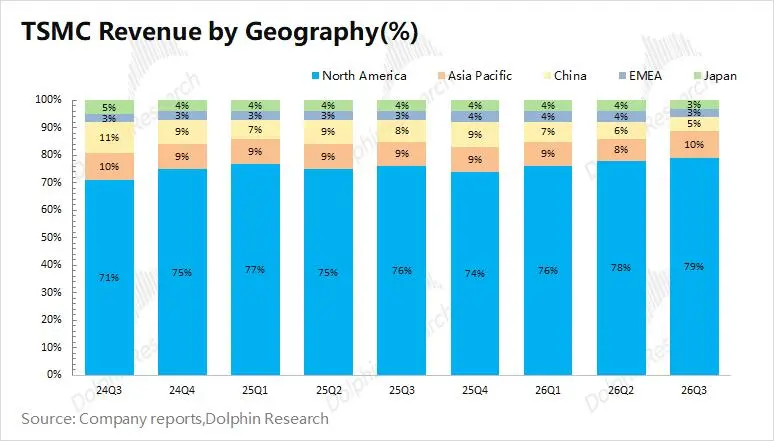
c.分地区收入:北美地区还是公司最大的收入来源,涵盖了英伟达、苹果、AMD等大客户,本季度收入占比79%。本季度中国大陆地区收入为23亿美元左右,保持平稳,收入占比已经被挤压至5%附近。
海豚君整体观点:业绩已是”明牌”,市场要的2027指引却没给
作为整个半导体的定海神针,台积电一如既往的稳定发挥。当然自身产品周期下,毛利率因为2nm爬坡小幅回落,不是好事,但也不是本质上的坏事。
更重要的是,相比于产能稀缺型资产——存储的疯狂涨价,台积电作为“高护城河”的稀缺类资产反而是可预期的稳定涨价——本身产品价格小涨,更多是靠技术升级来实现结构性涨价,Cowos产能不是价高者得,而是“配额制”。 这样操作,没给产业链带来不可承受的“涨价冲击”,确实是美股AI “链主”的担当。
而当下AI投资主心骨——Athropic ARR时不时掉链子、AI融资成本越走越高,市场希望产业链王者台积电能够在2026年结束之际,能给市场吃一个定心丸:
A. 一个大超市场预期的2027年指引,比如说至少40%,最好50%以上;
市场觉得台积电先进制程(7nm及以下)2027年提价5-10%,成熟制程(7nm及以上)也提价低位数,又有2nm爬坡上行,收入和毛利率指引都应该显示信心。
B. 2027年资本开支,最好超出市场预期的850亿(26年指引的是不超过640亿)。
公司第一时间的业绩资料中并无没有这些信息,市场多少会有点失望。或者说,台积电的链主是实业的担当,而不负责资本市场画饼,市场多少会有些失望。
在台积电的业绩表现之外,市场还关注着台积电以下几个方面的进展:
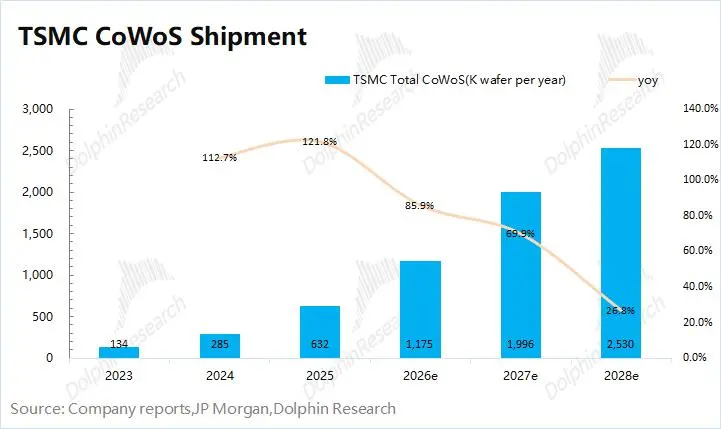
a)CoWoS产能:当前主流的AI芯片(英伟达、AMD和TPU)都采用了CoWoS的封装方式,而全球的CoWoS产能基本都来自于台积电(占比达到9成以上)。
即使芯片设计厂想要拉高产量,CoWoS的产能分配还是会直接影响AI芯片的出货情况,这也让台积电成为AI产业链中卡脖子的关键一环。
结合行业数据及市场预期,台积电目前CoWoS的月产能约10万片左右,至2027年末有望提升至20万片左右。
海豚君预估2027年台积电CoWoS的出货量有望达到200万片附近,同比增长70%左右,其中英伟达、博通和AMD是公司最主要的客户。
b)2nm进展及制程迁移:台积电的2nm在2026年下半年开始放量爬坡,本季度已经贡献8%的收入,其中公司已经把苹果、高通等手机芯片的需求迁移至2nm的平台。AI芯片已经全面升级至3nm/2nm时代,其中Rubin、谷歌TPUv720都已经全面进入3nm工艺进行生产。
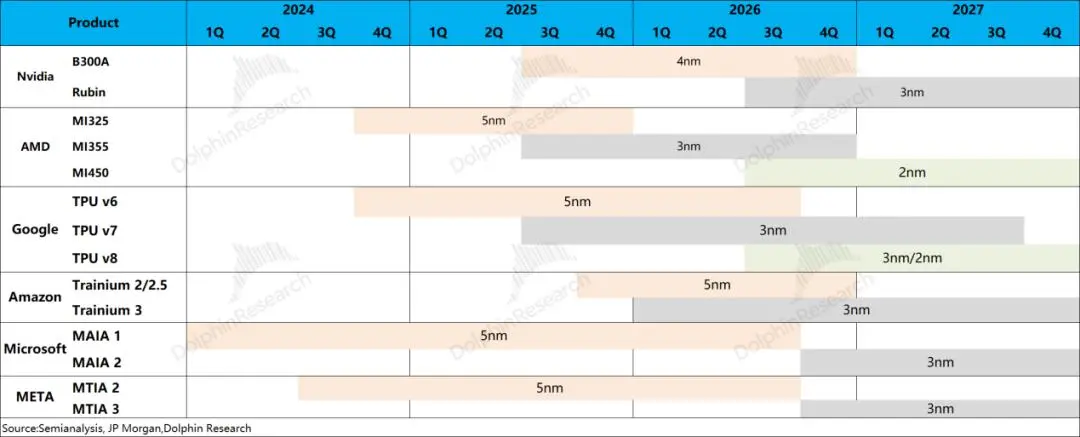
实际上台积电的3nm产线尤其紧张,产能利用率也一直维持在100%以上的满产状态。在2nm良率表现不错的情况下,公司抓紧了对2nm的量产爬坡,这也促使公司加大资本开支投入力度(全年资本开支指引600-640亿,同增50%左右)。
c)代工市场的竞争:在台积电2nm量产之后,三星和英特尔也分别进入了SF2(2nm)和18A(1.8nm)节点。
英特尔和三星两家与台积电仍有明显的差距:①三星和英特尔最新节点的晶体管密度还不到250MTr/mm²,远低于台积电(313 MTr/mm²);②英特尔和三星的良率相对较低,量产主要用在自家的芯片,而台积电有着大量的核心外部客户。
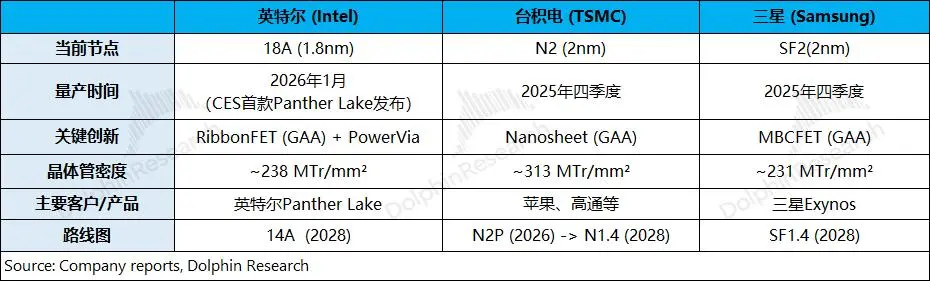
在当前AI芯片产能紧缺的情况下,只要英特尔和三星突破先进封装,并提升良率,还是有机会获得“溢出订单”。
尤其是英特尔拥有浓厚的“美国本土特点”,美国方面也愿意给英特尔“试错”的机会,谷歌TPUv9、AMD都在尝试与英特尔在后道封装方面的合作。
此前,英特尔与特斯拉合建TeraFab的计划,也曾被市场解读成“对台积电冲击”的信号。但近期特斯拉又传出与台积电洽谈美国产能合作,这意味着“Intel-Tesla TeraFab”竞争叙事的减弱,台积电具有足够的竞争力。
换句话说,周期红火的时候,对台积电而言,要做核心决策:不是愁客户订单,而是决定要不要扩产,以多大的力度扩产,因为扩产不积极,订单外溢就是市占率失守,但扩产过于激进,周期下行,风险自担。
这次公司态度明了:“桌上的都是我的!”竞对别惦记,这种表态就让海豚君不由得联想——2027年扩产会更激进,会超出市场预期?海豚君拭目以待。
近期公司股价的回调,主要是受AI行业面β的影响,但公司的近两周跌幅是相对较小的(10%左右),这主要得益于公司在先进制程的垄断性和业绩增长的确定性。
当前台积电在核心AI芯片领域依然承担着9成以上的产能,在英特尔/三星的技术及良率还未突破之前,台积电的CoWoS也是市场中的最优选择。
回到财报本身,公司本季度收入和下季度指引都是不错的,毛利率受2nm爬坡的承压也能理解。但由于2026年的业绩基本是“明牌”了,市场实际更关心的是2027年及之后的展望。
虽然公司管理层喊出了“不打算把桌上的食物留给别人,要拿下每一份可能的业务”的口号,但公司并未在电话会中直接给出2027年的明确指引。更多的是“不更新”、“无法判断”、“不评论”的表态,只提到了“2027年的收入增长快于资本开支增长”。
在近期Anthropic数据偏弱、美债利率破5%的情况下,AI科技链是整体承压的,市场其实很期待台积电这次能给出一份“足够明确的增长指引”,来提振全市场信心。然而公司管理层对2027年及之后,更多是“模棱两可”的回应,短期内很难让市场满意。
整体来看,台积电和ASML的地位稳固、业绩高增是“相对明确的”,这也让两家公司在本轮AI回调中的跌幅是较小的。
回调之后,台积电仍然会是产业链上最稀缺、产能垄断,也是确定性最高的资产。
本文来自微信公众号 “海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。