(本文作者为 Barrons巴伦,钛媒体经授权发布)
经济数据最擅长把退潮与涨潮,把旧产业的收缩与新产业的扩张,折算成一个看似温和的总量,让所有剧烈的变化,都显得波澜不惊。
然而,波澜不惊数据背后的冷热交替才是经济最真实的温度计。
国庆黄金周的数据,恰好印证了这一点:文化和旅游部10月9日公布,假期7天全国国内出游8.26亿人次,国内出游总花费7383.75亿元,按可比口径日均分别增长6.3%、4.3%。
但同一个假期,商务部的监测数据讲了另一个故事:10月1日至6日,重点平台具身智能机器人销售额同比增长1.3倍,智能眼镜销售额同比增长1倍。当机器人和AR眼镜成为黄金周里最抢手的消费品,产业升级就不再只是报表上的科目,而是购物车里的选项。
宏观景气也在确认这个方向。9月30日公布的9月制造业PMI为50.1%,时隔数月重返扩张区间;其中高技术制造业PMI达52.5%、装备制造业51.0%,均明显高于大行业均值。
假期结束,市场给出了自己的读法。10月8日节后首日,A股全天成交接近1.7万亿元;整个10月定档发行的新基金近百只,AI算力、智能眼镜、机器人等方向,成为资金回流的主线。
事实上,总量与结构的背离已经持续了一段时间。1—8月,全国固定资产投资同比下降7.2%,社会消费品零售总额仅增长1.1%——其中商品零售增长1.0%,服务零售增长4.9%。旧动能退潮与新动能补位,同样剧烈。资源正在从地产与旧基建撤离,涌向高技术制造与新兴产业。
价格端相似的剧本也在上演。8月PPI同比上涨3.8%,环比由降转涨0.4个百分点;其中与人工智能、数字经济相关的电子电路制造价格同比上涨6.6%,虚拟现实设备制造上涨6.0%。价格的流向,就是定价权的流向。当一类产业能够持续在出厂价上跑赢通胀,它就不再只是政策叙事里的"新兴产业",而是经济账本上的"利润中心"。
产业升级的答案,不写在总量数据里——写在结构的裂缝里。由此,一个老问题的答案开始改写:什么是一家公司的行业地位?
过去,龙头的定义不外乎营收最大、员工最多、产能最高。但在结构置换的时代,规模不再自动等于话语权。真正稀缺的能力,是在细分赛道上掌握标准:产品以谁的技术路线为参照,价格以谁的成本曲线为锚,后来者以谁为对标。
我们把这种能力称为"行业定义权"。它大致可以通过三个问题来检验:市场份额是否第一,且持续扩大;核心技术是否构成他人绕不开的专利与工程积累;品牌是否在消费者心智中拥有真实的溢价。
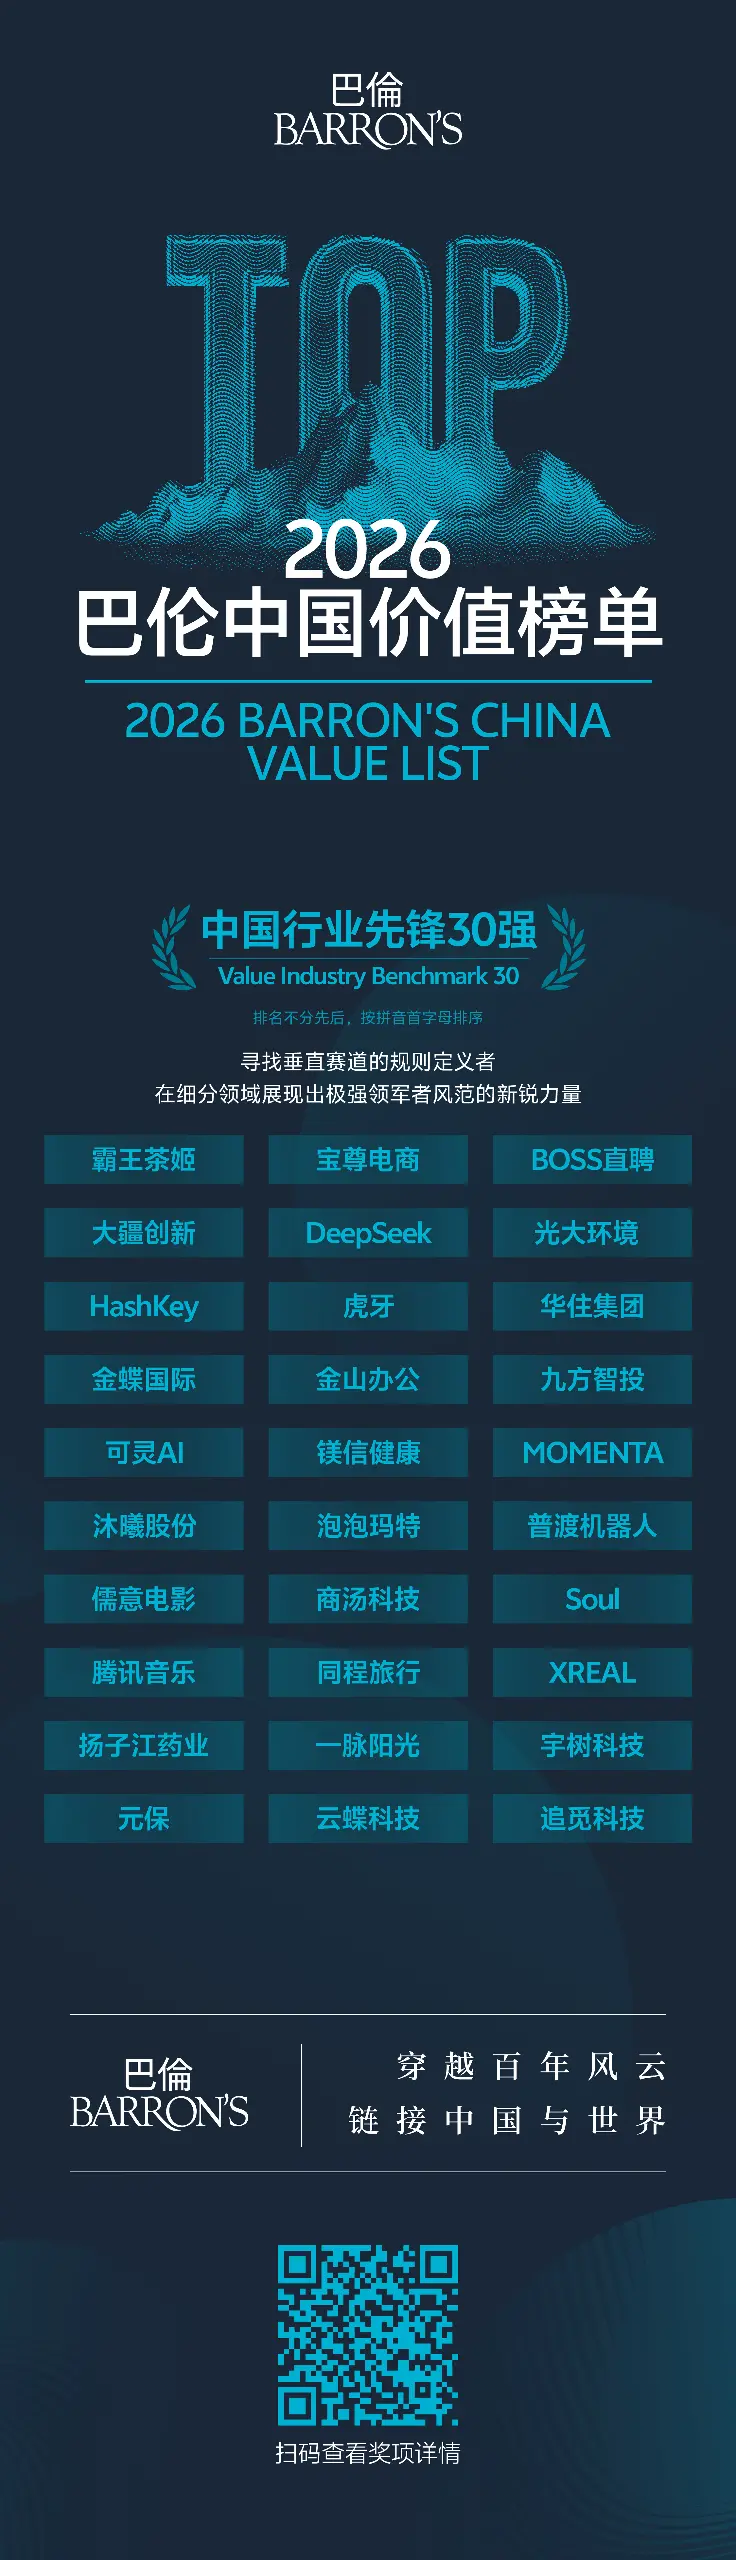
巴伦中文网推出“Value Industry Benchmark 30·中国行业先锋30强”,寻找的正是这样的公司。它们未必是最大的,但在自己的赛道上,它们写规则,而不是遵守规则。
这份名单覆盖七大板块:物理AI与机器人、AI大模型与基础设施、AI应用、新消费、金融科技、医疗健康,以及服务与环保。它们有的上市多年,有的刚刚递交招股书;有的年营收数百亿,有的刚刚跨过5亿元。规模不同,阶段不同,但共同点只有一个:当别人还在讨论趋势时,它们已经把标准写好了。
物理AI与机器人:智能化的下半场,发生在真实世界
人工智能的竞争,正在从屏幕走向物理世界。这条赛道的门槛不在算法演示,而在量产能力与数据闭环。
自动驾驶是物理AI最先兑现的方向。Momenta是全球首个实现无图城市NOA全国覆盖、端到端大模型量产与强化学习量产的第三方智驾公司,其世界模型行业首个实现量产落地,持续定义行业最高标准。今年7月登陆港交所,成为“物理AI第一股”。它与全球26家车企建立合作,全球前十大车企全部在列,在第三方城市NOA供应商市场稳居第一,率先跑通了“数据-算力-模型-业务”的正向增长飞轮。
机器人一侧,宇树科技是全球率先实现人形机器人万台级规模化出货、核心硬件高度自研并搭建起全球开发者生态的机器人企业,2026年8月登陆科创板,成为A股“人形机器人第一股”。在行业多数企业仍停留在原型演示阶段时,宇树率先实现机器人万台级量产交付,凭借高自研核心部件构建起通用硬件底座,成为全球开发者普遍选用的机器人平台,主导人形机器人量产落地的行业事实标准。公司完成了从实验室样机到流水线规模化生产的跨越,将具身智能技术转化为商业化收入,走出一条硬件量产带动生态共建的发展路径。
更成熟的样本是大疆创新与追觅科技。大疆创新是全球消费级无人机绝对龙头,占据全球超七成市场份额。当行业还在打磨产品原型时,大疆定义了消费无人机的产品形态、影像标准与价格体系,把无人机做成大众熟知的消费品类。公司具备极强的内生造血能力,现金流充沛,护城河来自对品类的定义权。
追觅科技连续8年复合增长率100%,产品进入190多个国家和地区、覆盖超过12000家门店,2026年上半年扫地机业务全球销量第一,累计申请专利超过1.5万件——嵌入式基站、仿生机械足、自动换拖布,持续抬高清洁电器的体验上限。
商用场景里,普渡机器人以全球商用服务机器人出货量第一的位置,成为中国机器人出海的龙头;在2026年上半年中国机器人出口额同比增长359%的背景下,它的规模化交付正是"中国机器人卖给世界"的缩影。
云蝶科技是聚焦真实场景落地的具身智能企业,首创EEI具身环境智能新范式,推出全球首个系统级具身大脑RoboForge与WING任务型本体家族,遵循 “先定义岗位、再定义机器人” 的产品思路。不同于行业多数停留在原型演示的玩家,云蝶将环境作为核心变量,打通模型、本体、场景与数据的闭环迭代,在医疗、能源、酒店、社区等B端场景规模化落地,累计服务数千家。作为赛道内少数实现规模化营收并盈利的企业,它依靠“部署越多、数据越丰富、模型越强”的正向飞轮持续扩张,核心壁垒不在于单点技术,而在于整套系统在真实岗位中稳定交付与持续进化的能力。
AI大模型与基础设施:算力与模型,成为新的重工业
大模型的竞争已经进入重资产阶段:算力、数据与工程能力,共同决定模型的成本曲线。
DeepSeek凭借极致模型效率与开源策略重塑全球AI产业竞争格局。在头部厂商普遍走闭源路线、巨额投入算力的背景下,DeepSeek依托MoE架构、FP8精度与自研推理框架,以精简团队实现全球第一梯队大模型能力,大幅压低Token使用成本;通过开源权重文件,向全球开放前沿推理能力,重塑行业定价与技术路线,构建起独有的“中国效率”AI范式。
商汤科技是这条重资产路线的另一面。2026年上半年,其生成式AI收入占集团近80%,运营总算力达4.8万P,日均Token服务量2.4万亿、同比增长约22倍,并首次实现IFRS口径盈利。从视觉AI公司转型为"一座Token工厂",商汤让大模型的规模效应第一次有了清晰的账本。
可灵AI是全球视频生成模型第一梯队企业。在AI视频赛道普遍尚处在商业化早期阶段时,可灵产品落地全球224个国家和地区,收获破亿用户与近5万家企业客户,海外贡献七成收入,成长速度领跑行业。它也是AI视频领域率先跑通规模化商业变现的中国资产,计划 2027年初递交港股申请,有望成为全球首家独立上市的视频生成模型公司。
沐曦股份属于国产高性能通用GPU第一梯队企业。公司坚持自主研发核心GPU IP、指令集与架构,围绕GPU芯片、MXMACA软件栈、MetaXLink高速互连技术构建全栈技术体系和计算平台,形成覆盖AI训练推理、图形渲染及科学智算的产品布局。随着GPU产品放量,商业化规模持续扩张,2026年上半年营收13.24亿元、同比增长44.67%,产品已落地国内十多个大规模智算集群,是国内智能算力自主可控赛道的核心力量。
AI应用:模型的价值,最终要在日常里兑现
模型能力的价值,最终要落回工作与生活的具体场景。这条赛道的分水岭,是能否从工具进化为平台。
金山办公是其中资历最深、护城河最宽的样本。WPS月活设备超过6.76亿台,公司38年始终处于行业第一梯队;2026年上半年营收33.13亿元、同比增长24.69%,WPS 365连续六个季度增长超60%。在AI办公赛道是当之无愧的规则定义者,从工具到平台的进化路径,为SaaS行业提供了可复制范式。
金蝶国际把这条路走成了国产化替代:它是唯一入选Gartner云ERP魔力象限的中国厂商,服务超半数中国500强,以AI原生ERP与aPaaS平台打破海外厂商壁垒,输出的不只是软件,更是行业模型与最佳实践。
BOSS直聘是国内规模最大的在线招聘平台,依托“直聊 + 智能匹配” 模式重塑招聘撮合体验,搭建起具备强双边网络效应的人力资源服务生态。公司采用轻资产平台模式,毛利率长期保持高位,销售费用率随品牌积累持续优化,经营性现金流稳健,在中小企业与服务业招聘市场构筑结构性壁垒。招聘业务本身作为经济先行指标,叠加优异的现金转化能力与稳定的股东回报,使其成为人力赛道稀缺的高质量现金流资产。
XREAL把AI应用在硬件形态上推向全球:XREAL是全球AR眼镜销售收入排名第一的企业。不同于行业多数玩家仍停留在参数比拼阶段,XREAL凭借多条成熟产品系列,销售网络覆盖40个国家和地区,海外收入占比超七成,是国内少见的自诞生起就面向全球市场的消费电子品牌。公司研发人员占比过半,成本重心投向技术研发,以硬件销售为核心收入来源,渠道结构均衡;目前仍处于技术投入换市场份额的阶段,持续投入来抢占全球 AR 消费市场,也率先用规模化海外营收,验证了中国AR产品面向全球消费者商业化落地的可行性。
Soul则证明了"情绪"也是一条真实的产品赛道:累计注册用户约3.9亿,以情绪感知与交互大模型为内核,DAU、日人均启动次数与30日留存率均居中国AI+沉浸式社交平台第一,自2023年起稳定盈利。用户对情绪价值服务的付费意愿,已经写进了它的财报。团队开源多款数字人、语音相关模型,搭建“自有应用-产业生态”双层体系,向外输出AI能力,切入具身智能、智能座舱等领域,构建起“模型 + 应用 + 治理”的完整商业闭环。
新消费:定价权,从功能转向情绪与文化
消费的定价权,正在从功能与渠道,转向情绪与文化。这条赛道的公司,把"中国制造"翻译成了"中国品牌"。
泡泡玛特以中国潮玩行业绝对龙头的位置,证明了"情绪价值"可以构建真实的定价权:Molly等核心IP形成强品牌壁垒,海外门店持续扩张,IP变现效率持续提升。
霸王茶姬把"东方茶"做成可复制的全球化消费品,海外门店覆盖东南亚与北美,精简SKU与标准化门店模型带来行业领先的单店效率与加盟回报周期。在茶饮行业普遍同质化的竞争中,它是少数同时具备品牌溢价与海外扩张能力的公司。
华住集团以30余个品牌和轻资产加盟模式扩张,RevPAR与在营门店数行业领先,会员直销占比高,显著降低对OTA渠道的依赖。酒店业供给侧集中化趋势下,它是ROIC与现金流质量突出的优等生。
金融科技:专业能力,正在变成普惠产品
金融行业的专业性,正在通过技术与产品化,变成普通人可获得的普惠服务。
九方智投定位为“新一代股票投资助手”,秉持“科技+投研”双轮驱动战略,以自研九章证券领域大模型为技术底座,构建覆盖用户投资全生命周期的智能投顾服务体系,并借助AI技术持续降低专业投研服务的获取门槛,推动证券投顾行业向普惠化发展。在AI技术应用方面,公司实现了全周期覆盖、个性化记忆、主动智能服务三大突破;随着九方智投AI股票机、九方智投AI灵犀等产品相继落地,公司产品体系进一步向特色化、品牌化升级。截至9月底,九方AI灵犀系列产品已服务百万级用户,累计服务次数突破2958.77万次,正在重新定义证券投顾行业的服务标准。
元保聚焦普惠型健康险,自建覆盖投保到理赔全流程的服务引擎,构建5100余个模型、可对超过5900个特征进行分析,落地产品推荐、智能助赔、智能客服等场景,持续摊薄运营成本,形成突出的运营效率。服务规模稳居行业第一梯队,助力普惠保障触达更多人群,实现用户 “买得起、买得到、赔得满意”,成为大众普惠保障的重要通道。
HashKey代表金融科技的另一条主线:数字资产。2025年12月在香港联交所主板挂牌,成为亚洲数字资产领域在港公开发行的第一股。公司紧抓数字资产向在岸化、链上化、机构化转型的结构性机遇,布局交易、链上服务、资管、RWA代币化四大业务板块,依托多法域合规牌照,搭建传统金融与链上金融互通的基础设施。坚持合规优先的发展路线,在行业交易活跃度显著下降的环境下,上半年收入仍同比增长20.6%,并率先加入DTCC数字资产咨询工作组。合规先行,是它参与定义行业规则的方式,深度参与重塑行业范式,成为亚洲数字金融的标杆样本。
医疗健康:升级发生在支付、诊断与制造的交汇处
医疗产业的升级,不只在实验室,也在支付体系、诊断网络与制造能力的交汇处。
镁信健康是国内规模领先的医药多元支付平台,以数据与AI为核心底座,连接创新药商业化、医疗支付与患者服务三大板块。面向创新药商业化落地惠及患者,保险保障从资金支付走向专业医药健康服务的实际需求,公司持续建设覆盖数据洞察、准入与多元支付、服务履约的全链条产业能力,推动创新药更可及、医疗保障更有实效。依托成熟的服务体系与AI商业化基建,平台现已合作药企超140家、保险公司超100家,累计覆盖保单超4亿件,平台GPV达502亿元,累计服务患者超200万,为患者节省医疗支出超83亿元,持续破解创新药的支付与可及性难题,在医药支付赛道具备长期成长潜力。
一脉阳光是中国第三方医学影像服务龙头、医学影像数智服务第一股,采用“影像中心 + 赋能解决方案 + 数智服务”一体化模式,以场景、数据、AI构建业务核心。公司重资产投入期已过,中心网络进入成熟运营期。医学影像是AI医疗最深度的数据入口,公司兼具全国性服务网络、临床级影像数据资产与AI技术平台三重稀缺性,数智化转型正在打开估值重估空间。
扬子江药业是稳居中国医药工业百强前十的民营药企龙头,以中药现代化与创新药业务双轮驱动发展。依托规模化生产能力与广泛渠道布局,公司拥有稳健的经营现金流,研发投入力度持续加码,在中药大品种打造、仿制药一致性评价领域形成规模化与质量管理体系优势。作为民营药企里少数同时兼具规模、产品质量与充沛现金流的企业,是国内医药制造板块稳健经营的标杆范本。
服务与环保:存量时代,增长来自边界的重定义
当流量红利退潮,服务业的增长逻辑从"获客"转向"效率"与"边界"。上榜的每一家公司,都在重新定义自己的生意。
宝尊电商是中国品牌电商服务行业的先行者与数字商业赋能者。经过三年战略转型,公司把发展重心从规模扩张转向增长质量与价值创造,将2028年非GAAP经营利润目标上调至至少7亿元,并宣布1000万美元回购计划——它验证的是技术、数据与运营经验叠加AI之后,电商服务行业向更高效率、更具可扩展性经营模式升级的路径。
虎牙从头部游戏直播平台向综合游戏生态服务提供商转型,2026年第二季度营收17.4亿元,连续六个季度同比增长,毛利率抬升,经营质效持续改善。公司扩大股票回购额度至1亿美元,彰显对长期发展的信心;游戏相关服务、广告和其他收入占比持续提升,以《鹅鸭杀》跑通“内容营销引领渠道”的发行模式。AI能力覆盖游戏工具、IP陪伴与AI直播场景,自研实时多模态数字人VAM有望优化内容生产成本结构、放大供给规模。依托成熟内容生态与稳健财务基本面,为公司带来长期增长与价值重估空间。
儒意电影是国内影视文娱行业领军企业,覆盖文娱全产业链,手握710余家直营影城、过亿会员,连续17年稳居全国票房市占首位,单银幕产出显著高于行业均值,具备强劲IP开发与发行实力。公司依托“超级娱乐空间2.0”战略重构影院商业模式,围绕“超级场景+超级IP”探索“电影+”新业态,搭建星级影城评级体系,以C2B2C内容运营模式创新多元经营,凭借“拼好片”落地影片、剧集、赛事等多品类长线放映。它不只是电影赛道的领跑者,更是影院商业价值边界的重塑者。
腾讯音乐是国内最大的在线音乐娱乐平台。公司手握华语市场最完整的音乐版权库与成熟艺人服务体系,在线音乐订阅收入与付费率稳步抬升,社交娱乐业务逐步企稳,毛利率、经营利润率处于历史较好区间,现金流充沛并持续实施回购。依托版权壁垒与订阅制带来的稳定现金流,叠加长音频、线下演出不断拓宽变现渠道,成为传媒板块内少数拥有稳定提价能力的优质资产。
同程旅行依托小程序赛道深耕下沉市场,搭建起差异化用户基本盘,是大众旅游线上化浪潮的核心受益者。截至2026年二季度末,平台年付费用户达到2.54亿,年累计服务20.4亿人次,用户体量与服务能力持续增长。作为低线城市旅游消费升级的确定性标的,公司实现规模扩张与利润率同步改善。
光大环境是全球规模最大的垃圾发电企业,年垃圾处理量接近2900万吨,手握91项核心授权发明专利。2025年营收有所回落,但归母净利润同比提升,毛利率改善、资产负债率下降,自由现金流已于2024年转正,现金流转化能力突出。依托持续改善的自由现金流与超5%的股息率,它是环保板块具备确定性溢价的标的。
规则先于周期被定价
30家公司,把它们放在一起看,会发现一个共同点:它们的领先,很少来自对风口的追逐,而来自在某个具体问题上扎得足够深——智驾的世界模型、扫地机的机械足、办公软件38年的迭代、影院的单银幕产出、一份保单的理赔体验。
中国产业升级的答案,不写在总量数据里。高技术制造业16.7%的增速背后,是一家家公司把自己的标准变成行业的默认选项,把别人的选择题变成自己的判断题。
先锋之所以是先锋,不是因为他们预测对了趋势,而是因为在别人还在讨论趋势时,他们已经把规则写好了。
规模会波动,周期会往返,而定义规则的能力,会在下一轮周期开始时,率先被定价。
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问 Barron's巴伦中文网官方网站
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App