一份逼近20倍增长的业绩预告,把上市不足半年的联讯仪器(688808.SH)再次推到聚光灯下。
AI数据中心扩张正把高速光模块的热度传导至测试设备,但在利润陡增、股价高企与技术迭代并行之时,市场真正要回答的是:这轮爆发能持续多久?
净利狂飙
10月12日晚间,联讯仪器披露2026年前三季度业绩预告。
预计归母净利润19亿元至21亿元,同比增长1866%至2072.95%;预计扣非净利润18亿元至20亿元,同比增长1836.84%至2052.04%。
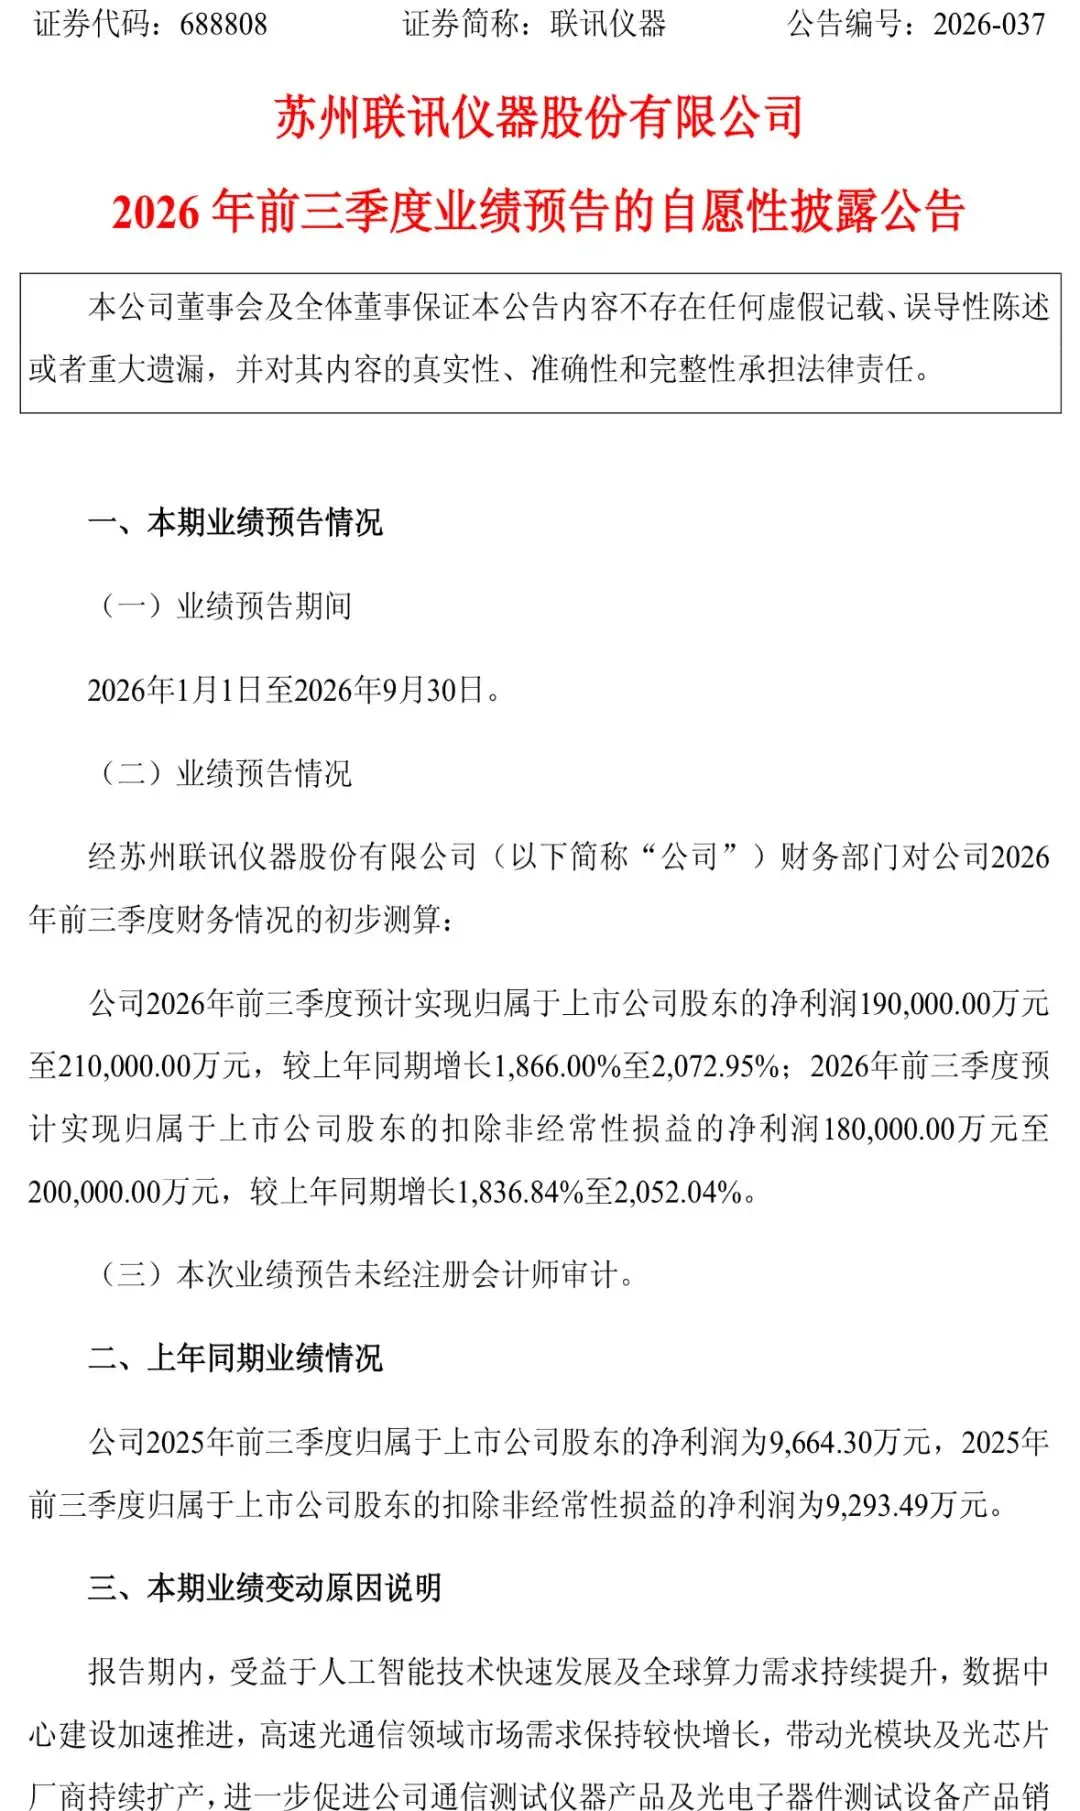
图片来源:联讯仪器公告
这个增速足够惊人,但更值得注意的是季度变化。
2026年上半年,联讯仪器实现归母净利润5.67亿元,其中一季度约1.19亿元、二季度约4.48亿元。由此计算,第三季度归母净利润预计达到13.33亿元至15.33亿元,环比增长197%至241%。
也就是说,联讯仪器第三季度单季赚到的钱,相当于2026年上半年总额的2.4倍至2.7倍,盈利释放明显提速。
增长来自清晰的产业链传导,人工智能投资上行,全球云厂商加码数据中心,800G、1.6T光模块需求扩张,光模块及光芯片厂商随之扩产,最终带动测试仪器和测试设备采购。联讯仪器公告显示,通信测试仪器和光电子器件测试设备是本轮增长的主要来源。
不过,公告发布于10月12日收盘后,当日股价并未交易这份预告,报收1277元,下跌8.13%,成交额20.93亿元,换手率5.56%,总市值约1940亿元,静态市盈率约284倍,市净率约57.28倍。
市场接下来如何给这份预告定价,显然比“同比增长20倍”这个标题更复杂。
硬核底色
联讯仪器成立于2017年,2026年4月24日登陆科创板,发行价81.88元,募资净额约19.07亿元。
公司本质上并不是光模块制造商,而是高速通信和半导体产业链上的“卖铲人”:客户扩产、产品升级和测试环节增加,都会转化为测试仪器需求。
在通信测试领域,联讯仪器已经形成采样示波器、时钟恢复单元、误码分析仪、光模块测试仪和高速线缆测试仪等产品矩阵。
2026年半年报显示,面向1.6T光模块的65GHz采样示波器、120GBaud时钟恢复单元、1.6Tbps误码分析仪及光模块测试仪,已向多家境内外客户量产供货。
在更靠近光芯片的环节,联讯仪器拥有CoC光芯片老化测试系统、光芯片KGD分选测试系统、硅光晶圆测试系统等产品;面向CPO、NPO架构的OE芯片KGD分选测试系统,已经通过客户验证并实现收入。功率器件测试设备也在规模交付,精密源表、WAT测试机则获得国内头部半导体客户批量订单。
产品放量已经反映在报表上。2026年上半年,联讯仪器实现营业收入15.31亿元,同比增长208.71%;归母净利润5.67亿元,同比增长903%;扣非净利润5.62亿元,同比增长944.35%。综合毛利率由2025年度的58.84%升至70.79%,主要受高技术附加值产品放量和产品结构升级推动。
经营质量同样不弱。2026年上半年经营现金流净额为5.48亿元,接近同期净利润;研发费用2.50亿元,同比增长83.34%,研发投入占营收比例仍有16.32%。
但高增长也留下了需要观察的痕迹。截至2026年6月末,联讯仪器存货同比增长129.85%至11.51亿元。公司解释为依据在手订单备货,但库存最终能否顺利交付、验收并回款,仍是检验需求真实性的关键。
招股书还显示,2025年前三季度联讯仪器前五大客户收入占比36.94%,客户集中度虽较此前下降,但核心客户资本开支变化依然会迅速传导至业绩。
估值考题
高速光通信仍处在景气区间。
LightCounting预计,2026年800G光模块出货量将同比增长一倍以上,1.6T产品将从较小基数增至数千万端口。Cignal AI数据显示,2026年一季度全球400G及以上数通光模块出货量接近2000万只,同比增长145%。
速率越高,测试并不会越简单。1.6T光模块需要完成多路224Gb/sPAM4信号测试,并覆盖多温区校准及系统验证。
测试带宽、精度和时长同步上升,意味着客户不仅要更新示波器、时钟恢复和误码测试平台,单位产能需要配置的测试设备也可能增加。这正是联讯仪器业绩弹性大于光模块出货增速的底层原因。
更长期看,硅光、LPO、NPO和CPO将重塑光互联架构。对联讯仪器而言,这既是机会,也是压力。新架构会增加晶圆级、裸芯片级和封装级测试需求,但也要求设备持续升级;如果技术路线切换快于产品迭代,现有优势同样可能被削弱。
最大的矛盾仍然是估值。按10月12日约1940亿元市值计算,即使直接用前三季度净利润中枢20亿元衡量,市值仍约为该利润的97倍;即便简单年化,估值也处于高位。
当前股价已经计入的不只是2026年业绩,而是未来数年高速光通信继续扩产、公司保持高毛利、核心产品持续领先等多重乐观假设。
因此,这份预告证明联讯仪器已经跨过“产品能否放量”的第一道门槛,却没有回答增长能否复制。
接下来需要盯住联讯仪器的四项指标:第三季度收入与毛利率是否匹配利润增幅,存货能否转化为现金,客户集中度是否继续下降,以及1.6T、CPO相关产品能否扩大批量交付。
20倍增长足够耀眼,但对于一家市值接近2000亿元、静态估值高悬的公司,市场真正要看的从来不是一季爆发,而是可持续的技术领先和订单兑现。