近期市场上有传言:一位从字节跳动出来的年轻研究者、北大博士田柯宇创办的世界模型公司,公司名称还未正式对外,首轮融资就已经达到数千万美元,投资方包括五源资本、IDG资本、钟鼎资本等。
这类“无产品、公司还没正式成立即拿钱”的项目,在三年前几乎不可想象。
我也注意到,今年以来,包括林俊旸的语用科技、胡钰承创立的潜界科技等创立不足3个月即拿下了首轮融资,这在当下创投圈已是罕见了,但在世界模型赛道却不鲜见。
本文通过IT桔子数据来复盘整个赛道的融资情况,试图回答一个问题:
世界模型赛道公司的首轮融资节奏怎么样,是否有系统性变快的趋势?
如果是,具体快了多少?
数据口径与筛查过程
截至20026年10月9日,IT桔子“世界模型”标签下共收录156家公司。这是一个主题标签,覆盖面偏宽,既包含专注世界模型的初创公司,也包含把世界模型作为业务线之一的科技巨头,还包含技术路线相邻但定位不同的内容生成工具与机器人本体厂商。
直接统计会得出失真结论,因此先做一轮相关性筛查。筛查后的分析样本定义为:2024年1月以后成立,且已经完成首轮融资的独立世界模型公司,共79家。(选择2024年后创立的主要是考虑到该赛道在2024年才真正形成投资热度,且世界模型应是公司核心主业)
本篇分析中被剔除的77家一类为大型科技企业、整车厂、机器人具身硬件公司,如华为、阿里、字节、理想等,世界模型仅为其新增业务线之一,本身不是独立融资主体;另一类为概念偏弱相关的领域如AI视频、图像与3D内容生成工具平台,侧重AIGC内容生成。
本文使用的核心指标是“首轮融资用时”,计算方式为:首次公开披露的融资事件所属年月减去公司成立年月,单位为月。若融资披露时间与成立时间落在同一月份,记为0个月。
这一指标衡量的是资本决策的速度,与融资金额高低关联度低。
需要说明的是,公司“成立时间”以工商登记为准,创始人可以在创业意向确定后选择注册时点,这一时点本身存在少量可调整空间。
结论:2026年出现台阶式变化
79家样本公司按成立年份分组后,最终统计结果如下:
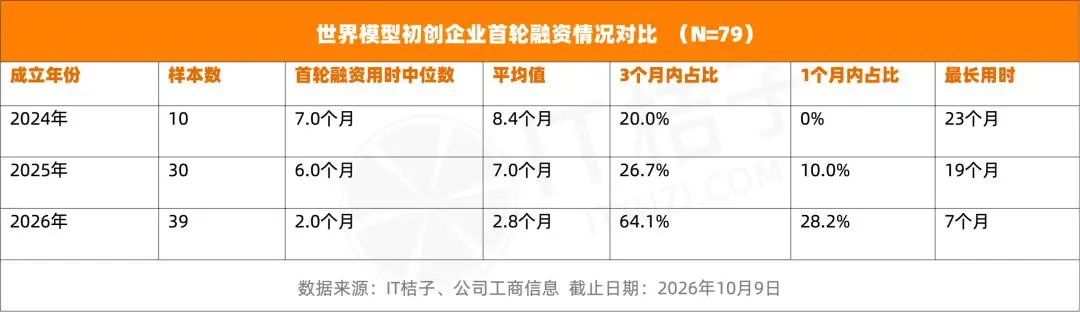
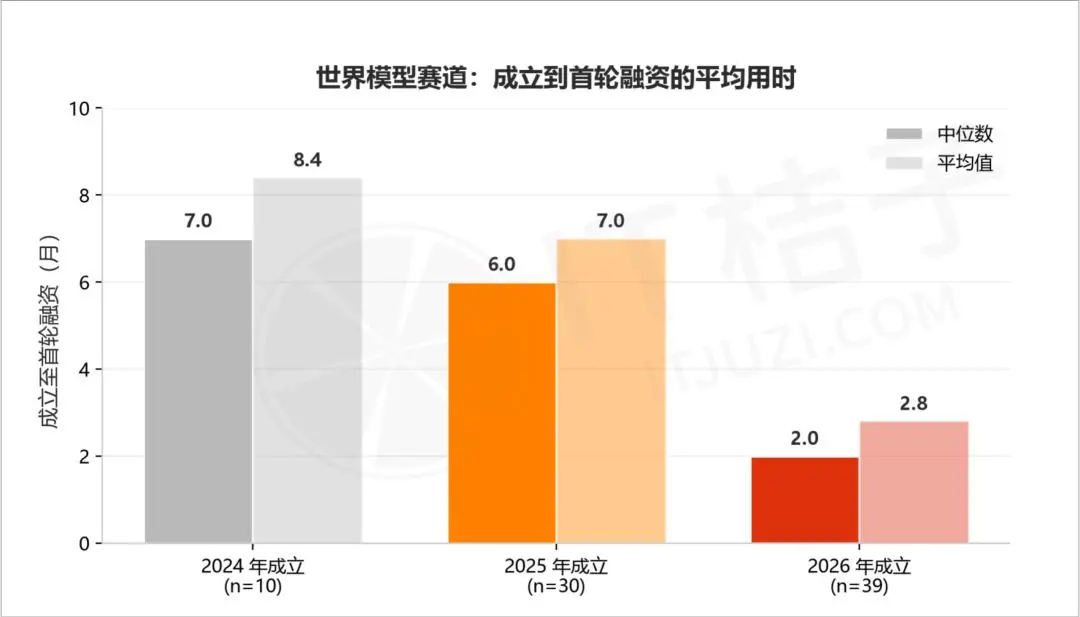
图注:2024—2026年成立的79家世界模型公司,成立至首轮融资用时中位数与平均值对比。
这张表里有四个值得注意的变化:
第一,中位数从2024年的7.0个月、2025年的6.0个月,下降到2026年的2.0个月。中位数意味着有一半公司在两个月内完成了首轮融资。
第二,3个���内完成首轮融资的公司占比,从2024年的20.0%、2025年的26.7%上升到2026年的64.1%。
第三,成立当月或次月即完成交割的“闪投”案例占比,从2024年的0%、2025年的10.0%上升到2026年的28.2%。2026年每四家世界模型创业公司中就有一家在一个月内拿到钱。
第四,2026年样本中用时最长的一家也只有7个月,而2024年和2025年的最长值分别为23个月和19个月,今年总体的首轮融资时长分布被明显削短。
一个合理的解释是:越早成立的公司,被观察的时间越长,越容易在数据中“记录到”一笔慢的融资;而2026年成立的公司,截至统计日最多只有七到九个月的观察窗口,慢的案例还没来得及发生。
这种数据偏差会部分放大“2026年更快”的表观效果,但很难说这一变量可以完全主导结果。
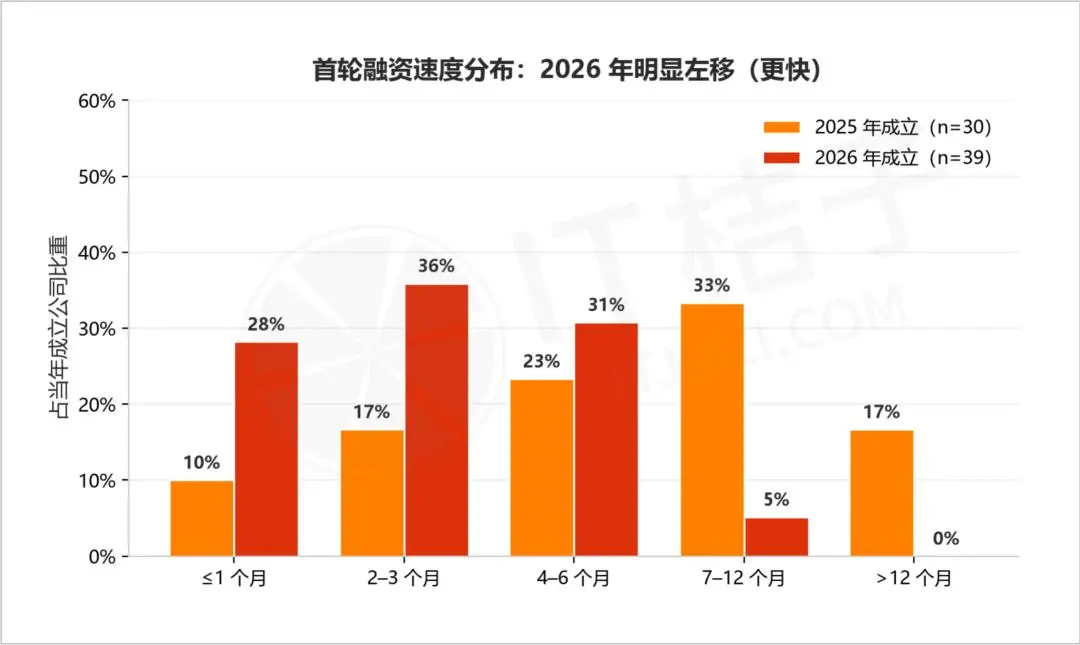
图注:2025年与2026年成立公司的首轮融资速度分布对比,2026年明显向“更快”一侧集中。
需要注意的是,成立时间以主体公司工商注册时间为准,融资时间是被投企业官宣融资的时间,两者都是可以微调的变量。
创始人可以在创业意向确定后选择工商登记时点,把融资官宣时间安排在融资即将交割之前,这样会直接缩短统计口径下的“用时”。这一效应在个别案例中可能占到一到两个月的差异,但不足以解释整体台阶式跃迁。
每推迟一年成立,首轮用时缩短约5.4个月
把2025、2026两年成立的69家公司,按成立月份与首轮用时绘制散点并作线性拟合,斜率为-5.4个月/年。换句话说,公司成立时间每往后推一年,从成立到首轮的用时平均缩短约5.4个月。
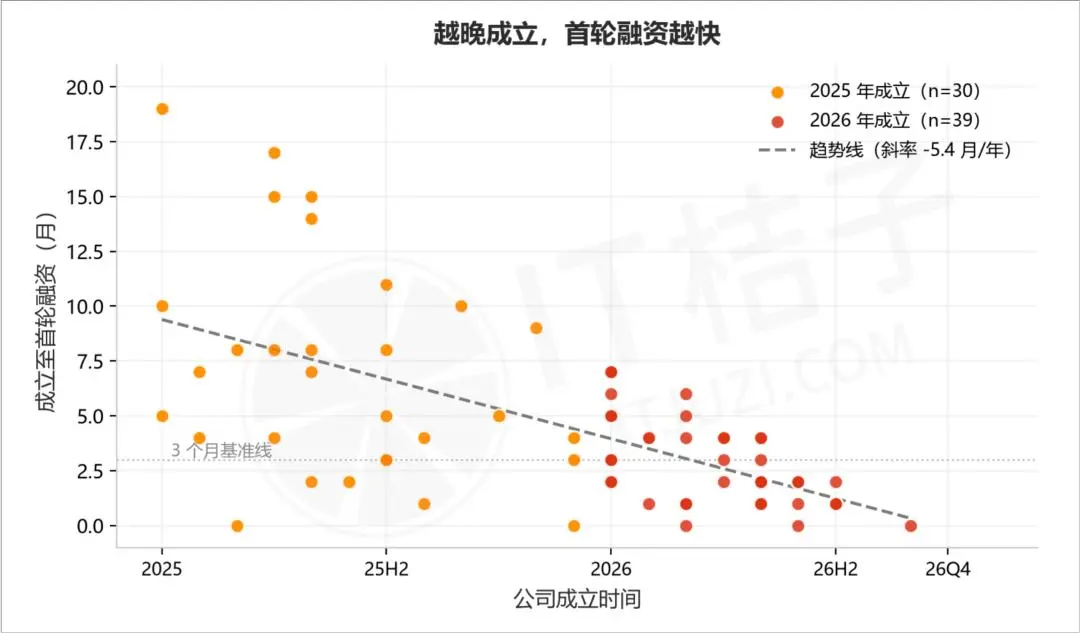
图注:横轴为公司成立时间,纵轴为成立至首轮融资用月数,虚线为合并样本的线性趋势线。
需要指出的是,2026年样本的观察窗口最长不足10个月,分布上端被截断,可能存在数据偏差,真实的收缩幅度可能小于5.4个月。
不过,数据所展现的趋势和方向是相对确定的,幅度也远大于噪声水平,世界模型初创企业的首轮“融资节奏正在加快”成为一个直观的判断。
3个月内完成首轮融资的公司名单
按“成立至首次披露融资用时在3个月以内”筛选,2024—2026年成立的世界模型公司中共有35家符合条件,共占79家样本的44.3%。
以下为完整名单,按用时升序排列。
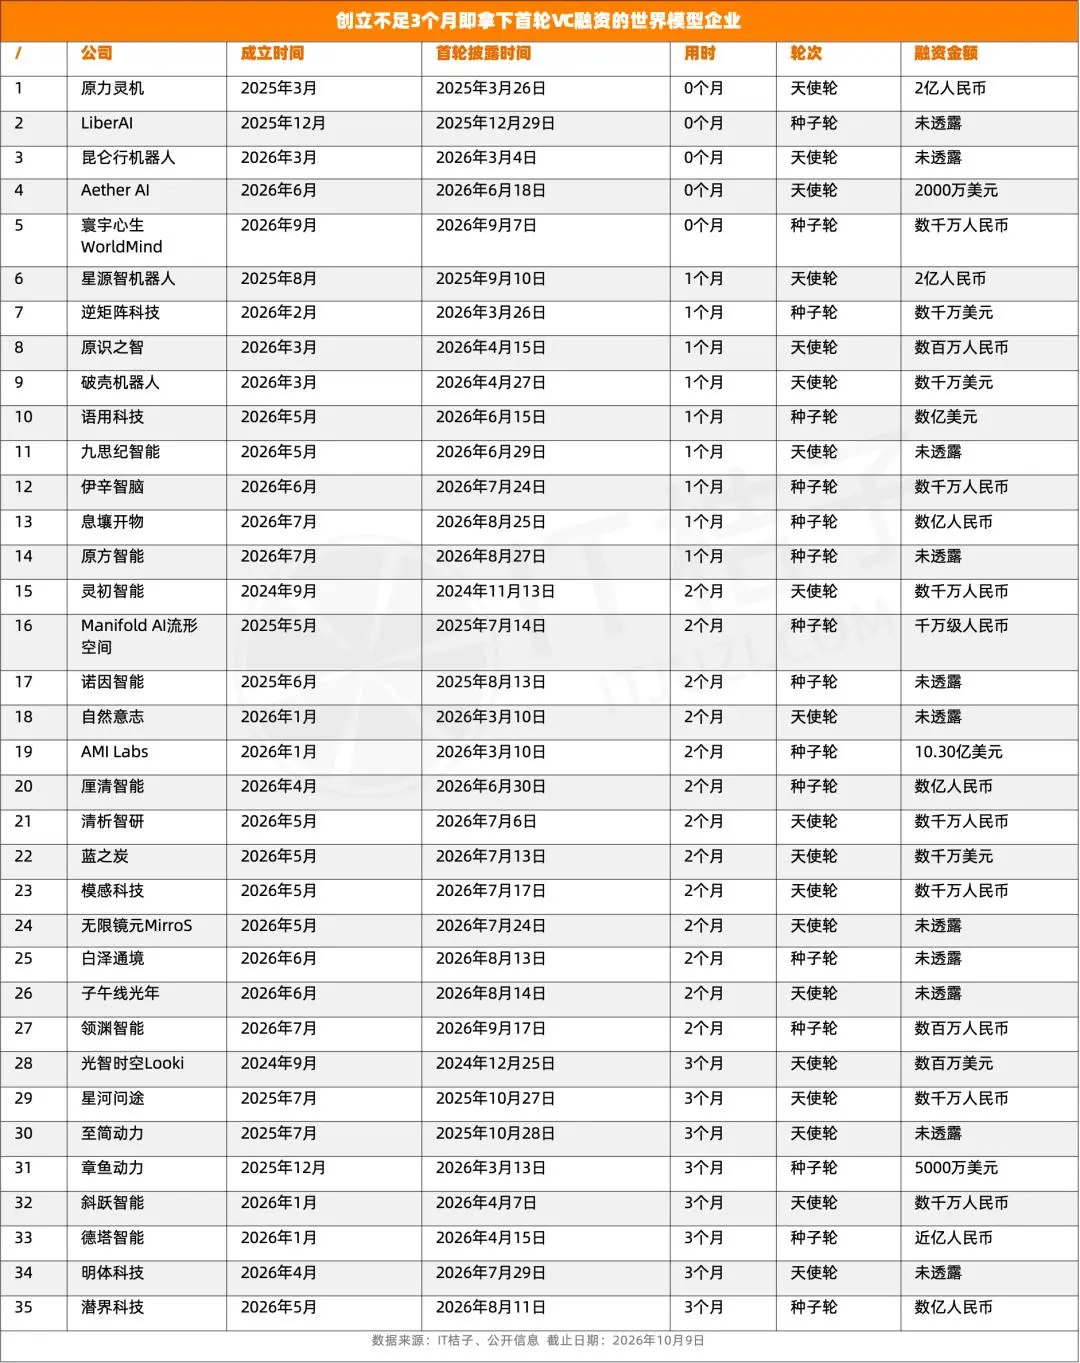
名单中有三点观察值得单独指出。
第一,首轮用时与融资金额之间没有特定关系。
首轮融资更在意速度,项目估值层次上分化明显,部分企业以极小成本快速获投。
第二,大额首轮集中在具身智能与世界模型的交叉地带。
AMI Labs以10.30亿美元完成种子轮,语用科技以数亿美元完成种子轮并直接进入独角兽名单,息壤开物、厘清智能、潜界科技的首轮金额均在数亿人民币量级。
这些公司共同的特征是把世界模型能力直接绑定到上机器人的感知与决策上,让AI系统具备理解物理世界的系统能力,而不是停留在生成内容上,且更有顶级团队的背书。
第三,融资最快的一批公司多数带有可辨识的大厂团队背景。
AMI Labs是由前Meta首席AI科学家杨立昆创立的,语用科技创始人林俊旸源自“阿里巴巴系”千问大模型,潜界科技创始人胡钰承是前字节跳动Seed团队成员,公司在2026年5月成立、2026年8月完成数亿元种子轮融资,破壳机器人创始人许华哲曾经是独角兽公司星海图的首席科学家。
投资方在极短时间内作出首轮投资决策,依据的往往不是商业计划书,而是团队此前在公开技术成果中的表现。
为什么变快
透过现象之外看本质,这三个原因可以为数据结果找到支撑点。
其一,技术叙事的可验证性提高。
世界模型在2024年前后仍处于“是否存在可行路径”的争论中,投资决策需要依赖对技术路线的长周期判断;到2025年后,可交互视频生成、机器人操作泛化等方向的公开成果,已经把路径问题变成工程问题。
现在投资人不必等待产品收入出现,只需要判断团队在既定路线上的执行力。判断对象的性质变了,决策周期自然缩短。
其二,大厂人才外溢形成了可定价的团队。
阿里巴巴、字节跳动等头部AI团队的研究者长期在公开场合展示技术成果,其能力在圈内已被反复观察,初创企业的首轮融资的实质从“尽调一家公司”变成了“确认一个人”。当定价依据从公司转为团队,尽职调查所需的时间就会大幅压缩。
其三,节奏加快的背面是筛选压力前移,早期资本的竞争把流程整体前置。
对于投资前沿科技的早期基金而言,“第一时间见到创始人”本身就是竞争手段,投资方与创始人的沟通发生在公司正式启动融资之前,甚至会早于工商注册,这种情况下签约时点往往会被不断前推。
IT桔子数据显示,在首轮高频投资世界模型创业公司的机构TOP5有高瓴创投、英诺基金、红杉中国、百度风投、顺为资本等,都是清一色的一线知名机构,它们的出手也都在5次及以上。
尤其是高瓴创投达到了12次,成为这一波世界模型创业中最为激进、敢为的投资方。
不过,当首轮融资在两三个月内完成成为常态,投资方在签约时掌握的信息必然少于以往,对创业者而言,这既是认可也是考验,快速拿到首轮的意义是获得融资的入场券,但项目的实际分化会更多出现在第二轮及之后。
最后,“签约变快”并不等于“成功率变高”,早期投资的风险并未因此降低。
本文来自微信公众号 “IT桔子”(ID:itjuzi521),作者:吴梅梅,36氪经授权发布。