停牌三个交易日后,一家A股地产公司因控制权拟发生变更而涨停。
10月12日晚,荣丰控股集团股份有限公司(简称“荣丰控股”,000668.SZ)发布复牌公告,称公司控股股东盛世达投资有限公司(简称“盛世达”)已在10月10日与广州昕图企业发展有限公司(简称“广州昕图”)签署《股份转让协议》。
盛世达拟以协议转让方式向广州昕图转让其持有的公司无限售流通股45,072,141股,占上市公司总股本的比例为29.99%,协议转让价18.63元/股,股份转让价款总额约为人民币8.4亿元。
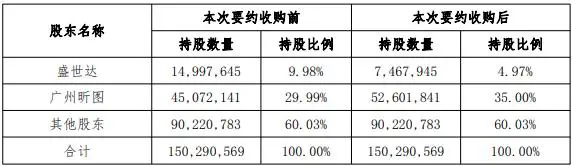
同时,以本次股份转让实施完成为前提,广州昕图拟向上市公司除广州昕图以外的全体股东发出部分要约收购,要约收购股份数量为7,529,700股,占上市公司总股本的比例为5.01%,盛世达承诺以其所持上市公司7,529,700股无限售条件流通股份有效申报预受要约。
本次交易完成后,广州昕图将拥有荣丰控股35.00%的股份及该等股份对应的表决权,上市公司的控股股东由盛世达变更为广州昕图,实际控制人由王征先生变更为陈群萍女士。
一家上市十八年、以房地产为主业的老牌公司,为什么在这个时点易主?新主又为什么愿意花费将近10亿,买下一家账面还压着存量非流动性房地产的上市平台?
01 又一份“协转+要约”的控制权转让
从交易架构看,这次控制权变更采用了市场上常见的"协议转让+部分要约"组合拳,目标是一步到位把持股比例推到35%。
第一层,是盛世达以协议转让方式向广州昕图出让45,072,141股无限售流通股,占上市公司总股本29.99%,转让价格18.63元/股,对应价款总额约8.40亿元。设置这一协转比例的用意则为了在30%要约触发线之下。
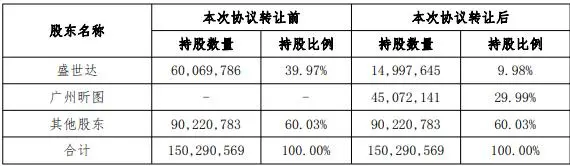
第二层,是以协议转让完成为前提,广州昕图向除自身以外的全体股东发出部分要约,要约数量7,529,700股,占总股本5.01%。盛世达承诺以其持有的等额股份预受要约。换言之,这5.01%的要约本质上是盛世达把自己手里剩余的一部分股份,以同一价格卖给买方。
本次交易的资金来源为广州昕图自有及自筹资金。自筹资金拟通过向银行申请并购贷款取得,目前公司正在与银行洽谈申请并购贷款的相关事宜,拟使用并购贷款不超过本次收购价款的50%,具体贷款情况以届时签订生效的并购贷款协议为准。
从出让逻辑看,王征家族并没有清仓。盛世达保留了4.97%的尾巴,既完成了控制权让渡,也为未来可能的资本安排留了一个小口子。
付款节奏是这份协议里较值得细看的部分。8.40亿元的协议转让款被切成四期:1)协议生效后3个工作日内付1亿元定金;2)股票复牌后3个工作日内付3.23亿元;3)深交所出具合规性确认意见后3个工作日内付2.70亿元,这笔钱通过共管账户定向用于盛世达解押股票时偿还质权人;4)最后一笔1.47亿元,则是一笔"对赌尾款"。
尾款的考核条件写得很直白:自标的股份交割日起24个月内,上市公司所持全部非流动性房地产(无产权除外)按2026年半年报期末账面值计算,市场化销售比例需达到75%以上且已实现销售回款。
达标才付,不达标不付,且不构成买方违约。这一条款几乎是把上市公司的存量存货压力,写进了股权转让价格里。买方押上1.47亿元,赌的是荣丰手里那批慢去化的房地产资产能在两年内变现。
转让协议还包括了锁定股份和高层换血等控制权变更交易的常规性安排。具体来看,广州昕图承诺交易完成后60个月内不转让所获股份、36个月内不对外质押;董事会7个席位中,买方提名3名非独立董事和3名独立董事,盛世达仅保留1名独董席位。此外,上市公司2026年经审计营业收入需不低于3亿元,并保证不被实施退市风险警示,否则卖方要向买方支付业绩补偿。
截至目前,本次协议转让尚需深交所合规性确认和中登公司过户,要约收购也尚未生效,交易仍存在不确定性。
02 “上海动迁王”交出掌舵位
荣丰控股的前身,是1996年在深交所上市的武汉石油,老股民习惯叫它"S武石油"。
2008年,王征把旗下北京荣丰房地产开发有限公司注入这家壳公司,完成借壳,上市公司更名"荣丰控股"。彼时注入的核心资产只有三处:北京的住宅小区"荣丰2008"、长春国际金融中心写字楼,以及重庆慈母山项目。
王征其人,在资本市场上一直带着传奇色彩。他是清末重臣盛宣怀的后人,随母姓,父亲是盛毓南。
上世纪90年代,王征在上海做动迁房起家,被业内称为“上海动迁王”。2001年,他又转战北京开发荣丰2008,一战成名。2010年前后,他曾联手财团收购香港亚洲电视,还曾与郭广昌的复星同台竞购希腊最大保险公司,名噪一时。
借壳上市之后的最初十年,上市公司层面靠地产开发维持基本盘,真正的镁光灯却一直打在王征个人的资本运作上。
2010年,王征以“白武士”身份入主香港亚洲电视,喊出要把这家老牌电视台打造成“亚洲的CNN”。他以亲戚黄炳均为通道高调进场,一度获得多家国企站台。然而亚视积弊难返。2011年,主要股东之一的中国旺旺集团董事长蔡衍明申请将其破产清算,同年又发生新闻误报事件,五年投入约20亿元仍无力回天。2016年,王征最终以债权人身份申请亚视清盘,这场跨界败走成为他资本生涯里最戏剧性的一章。
同一时期,王征的家族内部股权传承开始提前布局。2013年2月,盛毓南在上海市杨浦公证处公证遗嘱,将其所持上海宫保、北京蓝天星各90%股权指定由王征继承——这笔安排在数年后王征正式接掌上市公司时派上了用场。
2018年,荣丰控股在王征的带领下将目光投向海外,参与竞购希腊最大保险公司Ethniki的75%股权,与郭广昌的复星系等强手同台。交易作价折合约42亿元人民币,远超上市公司及其关联方净资产总和,引发深交所关注,最终未能落地。
2019年,国内房地产行业在“房住不炒”基调下承压,荣丰控股也开始收缩地产版图。这一年10月,荣丰的控股子公司北京荣丰出售所持长沙银行股票,并筹划进一步处置存量资产,为后续转型腾挪空间。
2020年,盛毓南去世,家族股权按2013年遗嘱由王征继承,他也正式成为荣丰控股实际控制人。之后,荣丰控股的注册地址从上海迁至青岛黄岛,也开始谋划第一次大的业务转型。
那次转型的方向是医疗。2021年,荣丰控股以现金方式收购盛世达持有的安徽威宇医疗器械科技有限公司股权并表,切入骨科耗材赛道。2022年并表全年,威宇医疗贡献收入约5.23亿元,占上市公司当年营收6.39亿元的大头。
但转型很快遇到了集采。骨科耗材集中带量采购政策全面落地后,终端价格大幅下滑,威宇医疗的收入规模和盈利能力随之承压。2023年5月,上市公司完成对威宇医疗的剥离,主营业务重新回归房地产开发与销售。
剥离之后的业绩曲线,大致勾勒出这家公司今天的处境:
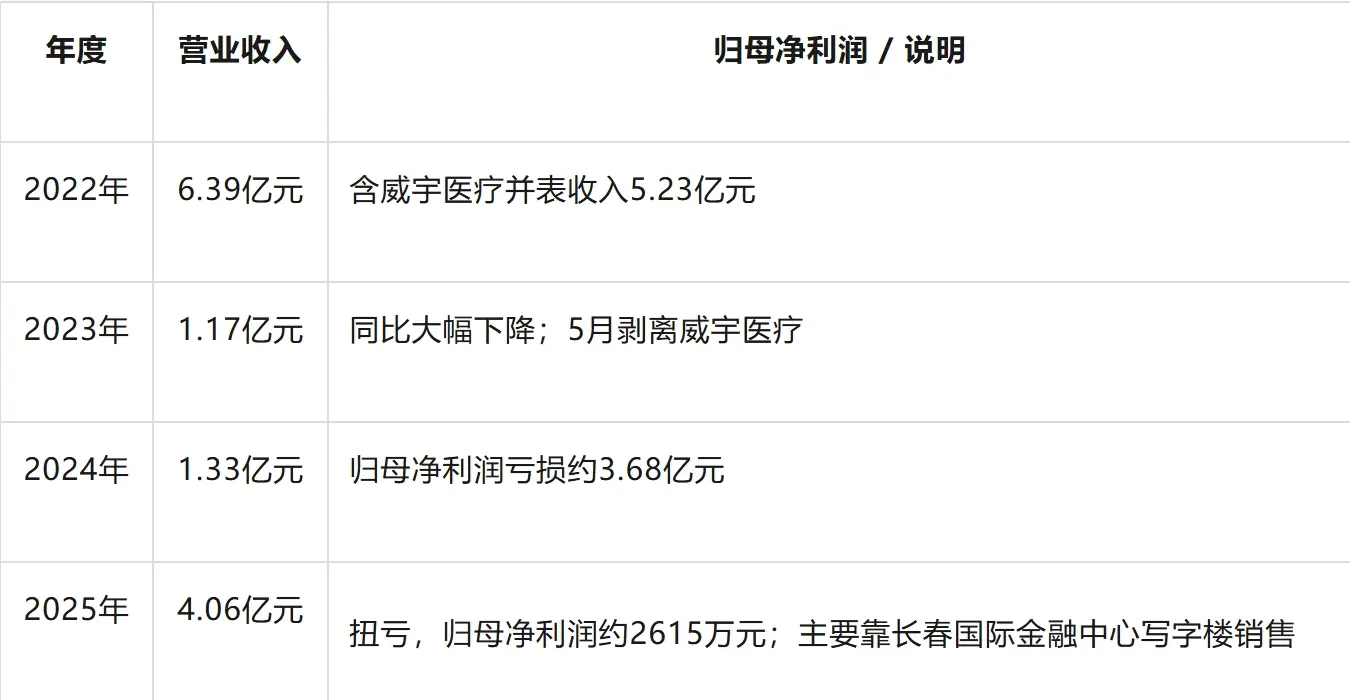
荣丰控股财报中2025年的回血,本质上是靠卖长春IFC的写字楼存货实现的——全年房地产销售收入约3.22亿元,其中长春项目贡献了约3.08亿元。这恰恰解释了,为什么本次股权转让协议里会专门设一条“24个月内非流动性房地产去化75%”的尾款考核:上市公司手里还压着一批慢周转的存量资产,这是买方和卖方都绕不开的现实。
那么随之而来的问题是,王征为什么愿意在这个节点交出控股权?以下三个方面或许能解答一二。
从荣丰的主业处境看,这是一家转型反复受挫的公司。借壳十八年,荣丰以地产起家,中途切入骨科耗材,2023年又因集采压价剥离医疗资产、重回地产,主业始终没能走出第二增长曲线。营收从2022年的6.39亿元滑落至2023年的1.17亿元,2024年归母净利润更亏损约3.68亿元。协议里那句“上市公司2026年经审计营业收入不低于3亿元,且不被实施退市风险警示”的业绩承诺,恰恰折射出对这家公司持续经营能力的真实关切。
从控股股东资金压力看,转让方的债务约束同样直接。标的股份及预受要约股份此前已全部质押给质权人,本次交易专门设计了三方共管账户,用第二、三期股份转让款定向清偿质押担保的主债权,并须在过户前取得《质权人同意函》、完成解押。换言之,这单交易本身就是一次为上市公司控股股东化解质押与债务的过程,盛世达有动力在价格合适的时刻一次性了结。
从个人与家族安排看,王征已年逾六旬,此番出让并非彻底清仓,他保留了4.97%的尾巴,还把一部分未来收益与上市公司存量地产的去化结果绑定。与其说这是一场告别,不如说是一笔有保留的交接,让王征放下控股之责,仍留一份对这家公司未来价值的期待。
03 一个算力人的二级市场入场券
再来看本次交易的受让主体。广州昕图是一家典型的收购SPV,公司2026年4月9日才在广州天河区注册成立,注册资本5000万元,法定代表人陈群萍。公司股权结构很简单,陈群萍持股75%,龙孝晗持股25%。
真正有信息量的,是陈群萍名下的另一家公司——广东七号智算技术有限公司(简称“七号智算”)。根据要约收购报告书摘要和公开工商信息,陈群萍持有七号智算约56.7%股权,是其实际控制人、董事长兼CEO;龙孝晗同时也是七号智算的股东兼董事。
七号智算2023年12月成立于广州黄埔科学城,定位是AI算力基础设施服务商,业务覆盖智算集群架构设计、IB/RoCE组网部署、集群运维、算力租赁和AIGC应用本地化部署,设有总面积超过3200平方米的生产中心,2025年获评国家级高新技术企业。公开资料显示,其客户名单里出现过美图、小鹏、美的、文远知行等企业,上市公司赛意信息(300687.SZ)也参股其中。
也就是说,这次斥资近10亿买下上市公司控制权的主体,背后还关联着一家名气不小的做AI算力生意的民营企业。这家算力民企在本次交易中,扮演着怎样的角色呢?
上市公司公告口径给出的说法相当克制。截至目前,广州昕图暂无未来12个月内改变上市公司主营业务的计划,且自交易完成后36个月内,不存在向上市公司注入关联方所持资产的计划。资金来源为自有及自筹资金,拟向银行申请并购贷款,且贷款比例不超过收购价款的50%。
然而,不少市场分析师们对本次交易却抱着更激进的解读,他们认为公告表述是标准的“先拿壳、后规划”式表态。在AI算力资产证券化需求持续升温、IPO通道和估值环境存在不确定性的背景下,一家有真实业务、有客户、有一定规模的算力公司,通过“协议受让+部分要约”的方式获得上市公司控制权,是一条比IPO更可控的证券化路径。斥资近10亿,买的不只是一家上市公司的代码,更是一个未来可以容纳资产注入和业务转型的资本平台。
需要强调的是,所谓“算力资产注入”目前只是市场基于买方背景的合理推测,并非公告披露的既定安排。目前,买方白纸黑字承诺了36个月内不注入关联资产,这意味着短期之内,荣丰控股的主营业务仍将是房地产存量去化。
从风险侧看,这笔交易还有几道关卡要过:深交所的合规性确认、中登公司的解押与过户、并购贷款的最终落地,以及要约期内其他股东的预受情况。任何一道环节生变,交易节奏都可能调整。
04 尾声
本次控制权交易,可以看作一个旧周期的收尾和一个新周期的悬念。旧地产存货待出清,算力故事尚未落笔,荣丰控股的资本大幕才刚刚拉开。
本文来自微信公众号 “晨哨并购”(ID:MW-Group),作者:I.H,36氪经授权发布。