9月28日,港股上市的协作机器人公司华沿机器人股价突然暴跌13.4%。收盘时的股价是7.95港元,较17港元的发行价已跌去一半还多。
半年前华沿机器人登陆港股时,头顶着“中国第二大、全球前五大协作机器人公司”的名号,公开发售获5059倍认购。其中,高瓴、摩根士丹利和广发基金等9名基石投资者合计认购了7.70亿港元。而就在9月29日,这些股票结束了它们的锁定期。同一天,它上市前投资者的持股也在正式解禁,
显然,在解禁日还有一天就来的时候,二级投资者选择了先一步跑路。他们的恐惧不难理解——截至9月28日的5个交易日,华沿机器人的股票日均成交仅5030万港元,也就是说基石投资人的持股相当于7个交易日的全部成交额。上市前投资者的持股就更多了,仅最后一轮投资者的持股市值就达2.8亿港元,相当于5.6个交易日的全部成交额。
由于恐慌性的抛售,华沿机器人股东们的套现之路已经事实上被堵死。
把视角拉开一点,需要为这个问题头疼的公司又何止一个华沿。进入2026年以来,港交所的上市锣已经为机器人赛道的公司敲响了13次。而按截至9月28日的5个交易日计算,这13家公司中有8家的日均成交额低于2000万港元,还有3家甚至低于500万港元。
在这些公司当中,华沿的流动性不仅不差,而且以5030万港元位列第一。换句话说,我们很可能在接下来看到比华沿更加惨烈的、限售股解禁前后的股价暴跌现象。
钱可以少拿,估值必须抬上去
2024年9月1日,港交所把18C章“特专科技公司”的上市市值门槛,从已商业化公司的60亿港元、未商业化公司的100亿港元,分别下调至40亿港元和80亿港元,有效期三年,适用至2027年8月底。这一降,让港股的大门对中国机器人公司敞开了。
很快,机器人赛道的公司集体冲刺进入港股。2025年以来,多达20家机器人产业链公司在港交所挂牌,其中10家走18C通道。2026年这场冲刺更是进入了高潮,前三个季度已有13家公司挂牌,其中9家是18C。
18C上市的核心门槛是估值,于是我们看到了一个非常有意思的现象——末轮缩量。也就是这些申报18C上市的机器人公司,在Pre-IPO轮融资中,估值的跳升幅度往往远大于融资额增幅。2026年13家公司中,有9家公司能查到上市融资的信息,而其中5家末轮融资的金额低于倒数第二轮。整体来看,这13家公司末轮融资的估值中位数上涨了50%,融资额中位数则下降了14%。简单来说就是:钱可以少拿,估值必须上去。
但是,仅仅在一级市场上把估值做上去是没有用的,在IPO的时候还必须足够多地找到愿意按这个价格人。这就不得不提到另一个有意思的现象——6亿港元。前述13家公司中,珞石机器人、乐动机器人、仙工智能、瑞为技术、凯乐士科技等5家公司的“自由流通市值”都是6亿港元,尽管它们的IPO募资总额从6亿港元到10亿港元不等。所谓自由流通市值,是指募资总额中除去基石投资人认购的份额之外,在上市当日就可以自由流通的部分。这个巧合背后显然有精确的算计,因为从2025年起,港交所对自由流通市值的硬性要求就是6亿港元。
上市前尽可能把估值做高,发行时压着最低自由流通市值的红线,这就是当下相当一部分港股18C上市公司的玩法。
但天下没有梯云纵,这种做法虽然能够把公司送上市,造成的结果却是流动性的严重不足。并且,就是这6亿港元的自由流通股,也还有相当的“水分”。
上市即巅峰
实际上,港交所之所以要在2025年增加一条最低自由流通市值的限制,目的就是为了提升新股的流动性。
在2025年之前,港股IPO只要求新股发行的比例最低不低于25%。结果就是很多公司把这条规则玩坏了——把绝大部分新股分配给基石投资人,真正可自由流通的股份比例可低至1%,也就是俗称的“丐版IPO”。结果就是港股上出现了一大批几乎没有流动性的“僵尸股”。
而在要求自由流通市值不低于6亿港元之后,“丐版IPO”被消灭了,但流动性却依然没有起来,这又是为什么?
原因也不复杂,因为根据规则,自由流通股包括主要面向“散户”的香港发售和主要面向机构的���基石国际配售两部分。而18C从推出之时起,就是一个极度偏向机构投资人的上市方式。就拿上述13家公司(其中9家是18C)来说,基石投资人贡献了IPO募资总额的36.4%,非基石国际配售贡献了48.8%,而“散户”只占了14.8%。
而这些非基石国际配售的机构持股,虽然也是可流通的,但通常交易频率很低,可能几个月都不怎么交易。
表面上看,今年的港股IPO总体上非常热闹,数百、数千倍的超额认购比比皆是。5月份上市的翼菲科技,香港发售部分录得了14,855倍的超额认购,成为港股史上新一任“超购王”。然后,这么高的认购倍数背后,是香港发售的初始比例只有5%,经过回拨之后也只有20%,占这家公司总股本的比例只有2%。
这带来的结果是上市即巅峰,新股的流动性会在上市后很短时间内迅速枯竭。以截至9月28日的5个交易日计算,13家公司中有8家的日均成交额低于2000万港元,还有3家甚至低于500万港元。
最极端的例子就是最近上市的梅卡曼德机器人,上市时超购了3835倍,中签率低至3%。然而,不到一个月,这家市值超百亿港元的新晋上市公司,股票的日成交额就掉至了数百万港元的量级,换手率不足0.1%。
很多人把希望寄托于所谓“南向资金”。9月7日,港股通标的调整纳入了7只机器人相关的小市值标的,令很多投资人振奋不已。然而实际情况是,截至9月底,这些公司的南向持股比例普遍极低,凯乐士为0.10%、乐动机器人0.36%、真健康医疗0.34%……
一份无法兑现的回报
那么问题来了,这些新上市的机器人公司们,大多在一级市场上完成过规模不小的融资。甚至很多公司赴港上市的一大动机,就是为了完成与投资人的对赌,凯乐士、来福谐波、珞石等公司都披露过相关条款。但在如此之低的流动性之下,上市对投资人而言究竟意味着什么?
账面上,他们的回报依然丰厚。10家有可比数据的公司,最后一轮的投资人账面回报的中位数是108%。
然而,如果计算一下真实的退出潜力,情况就大不相同了。下图是以截至9月28日5个交易日日均成交额计算,如果要让最后一轮投资人完成退出,最低需要多少个交易日。最少的华沿机器人也需要5.6天,而最多的精锋医疗需要255.9天。
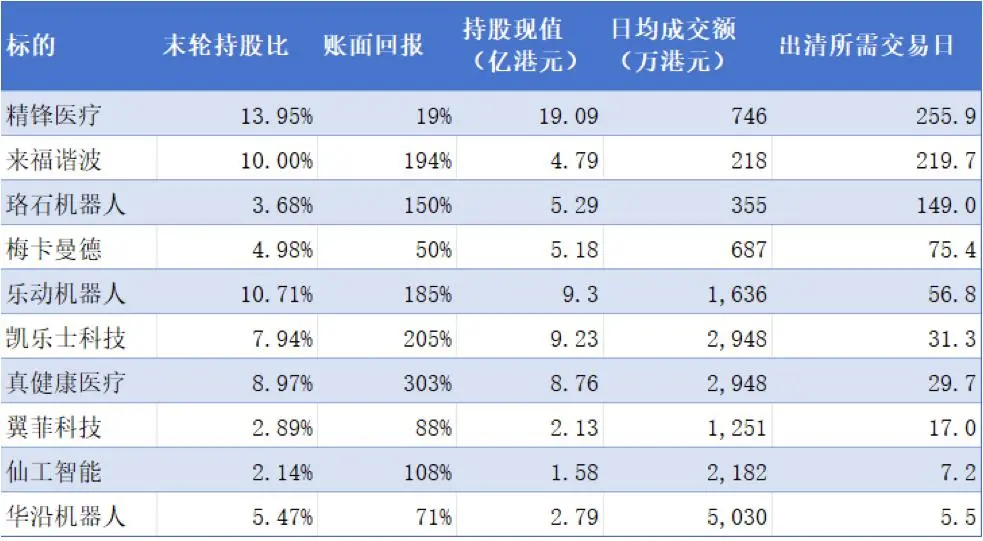
注意,这里是假设将全部成交额一股不浪费的用于承接投资人的退出,而且只计算了最后一轮投资人的退出。显然,这是一份无法真正执行的退出时间表。在这样的流动性条件下,一笔很小的减持都会惊动市场,让股价大幅下挫。
在已上市的机器人公司们纷纷陷于低流动性困境之时,还有更多的机器人IPO正在袭来。
仅已公开向港交所递表、招股书可查的机器人赛道公司就有16家之多,其中包括9家本体/移动机器人公司。秘密递表或官宣将港股上市的公司就更多了,智元、银河通用、星海图、逐际动力、众擎、强脑、自变量等头部机器人公司都已官宣或被报道启动了港股上市。
而当机器人公司扎堆涌向港股之时,游戏的最后一环——谁来接盘——却还没有人给出答案。
本文来自微信公众号“投中网”,作者:陶辉东,36氪经授权发布。