白犀牛又融到钱了。
10月8日,这家L4无人配送公司宣布完成C2轮融资,C轮累计金额达到1亿美元。本轮由隐山资本领投,湘潭国资、深重投、湖南财信、韩国友利金融集团、博正资本跟投。
距离白犀牛今年5月宣布完成C1轮融资,仅过去约5个月。
成立于2019年的白犀牛,是一家L4自动驾驶解决方案商,以无人配送为起点,主要专注于城市公开道路上的自动驾驶产品和服务。
作为一家创业公司,它凭什么在技术迭代残酷、巨头环伺的赛道上走到今天?未来还将需要跨越哪些难题?
01
谁在掏钱,钱往哪花
先说这轮融资,看点不在金额本身,1亿美元在当下的无人配送赛道不算天文数字,更值得一看的是投资方的“成分”。
隐山资本是普洛斯旗下的私募股权投资平台,管理规模超300亿元,长期聚焦物流科技和数智供应链,投过极兔速递、跨越速运、G7易流。作为全球物流地产的巨头,普洛斯手里攥着遍布各地的仓储园区和物流基础设施。隐山领投白犀牛,比钱更值钱的,是背后丰富的落地场景。
深重投是深圳市委、市政府重大战略引领性产业投资平台,市国资委直管。地方国资进场,通常意味着区域性的产业落地和资源绑定,深圳及周边的无人配送场景大概率会在后续铺开;湘潭国资和湖南财信的加入,则和此前白犀牛与湘潭签约智能物流车总部基地直接呼应。
韩国友利金���集团是首次出现在白犀牛股东名单里的海外资本。友利是韩国代表性金融集团,在全球多个国家拥有营业网点。白犀牛新闻稿里明确提到,要“依托友利金融集团等股东的跨境资源”向海外拓展。韩国资本进来,海外这条路就有了第一块跳板。
拿到钱后,往哪花?
官方口径是:L4端到端技术与物理AI能力迭代、城市运营网络拓展、产业生态协同。
关于物理AI,根据此前的公开信息,白犀牛的“物理AI”方向是能力边界从自动驾驶向具身智能延伸,目标是让车不止于跑,更能干活。白犀牛与顺丰联合研发的双笼自卸车已经投入顺丰中转场景运营,能够自动完成转运笼的装卸。也就是说,车辆不再只是移动载体,而是在向“具备装卸到运输一体化作业能力的移动机器人”演进。
如果说车规级解决的是“车造得好不好”的问题,物理AI解决的就是“车能干什么”的问题。从运输工具到作业机器人的跃迁,或许是这轮融资想讲的故事。
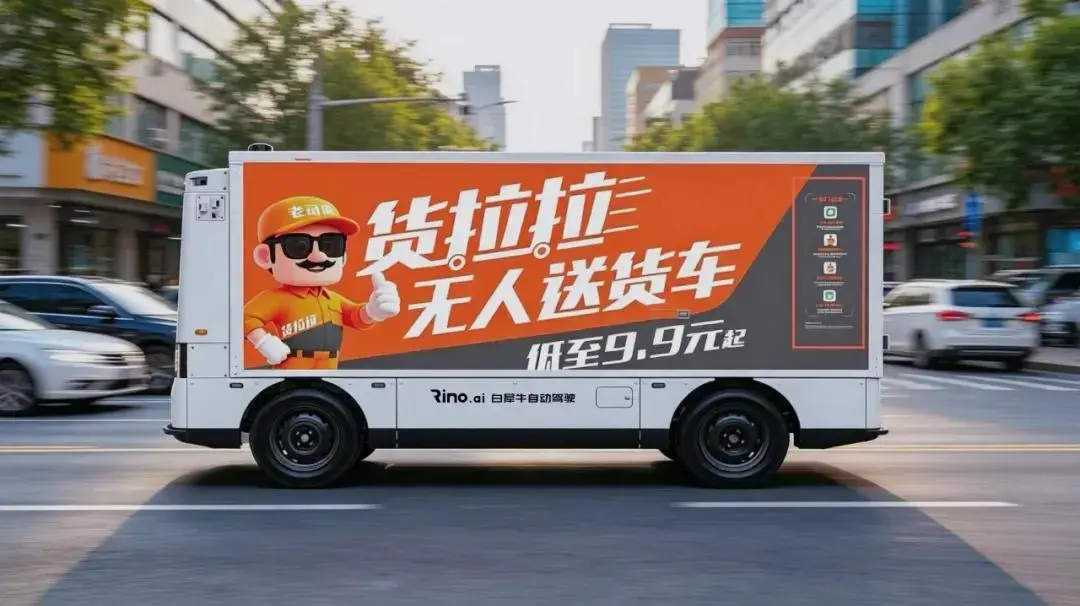
场景横向扩张的信号也很清楚。今年4月,白犀牛与货拉拉在山东临沂开启无人货运规模化运营,车规级物流车RX接入货拉拉平台,面向C端用户和小微商户提供即时无人配送,车队快速扩容至200台,24小时常态化运营。在潍坊,白犀牛与顺丰同城合作,打通商超、生鲜、零售等高时效即时配送场景。
这些场景填补的是“小件用跑腿、大件用货车”之间的空白市场。据称,白犀牛无人车可承载6立方米体积、超1吨货物,对于配送需求固定的商户,每单成本可降低50%左右。
02
从百度出来,在快递物流场景扎根
白犀牛的故事始于百度。创始人朱磊和夏添均出自百度自动驾驶团队,朱磊拥有十余年自动驾驶行业经验,是国内无人物流车领域最早一批创业者;夏添则是百度深度学习研究院的创始成员。
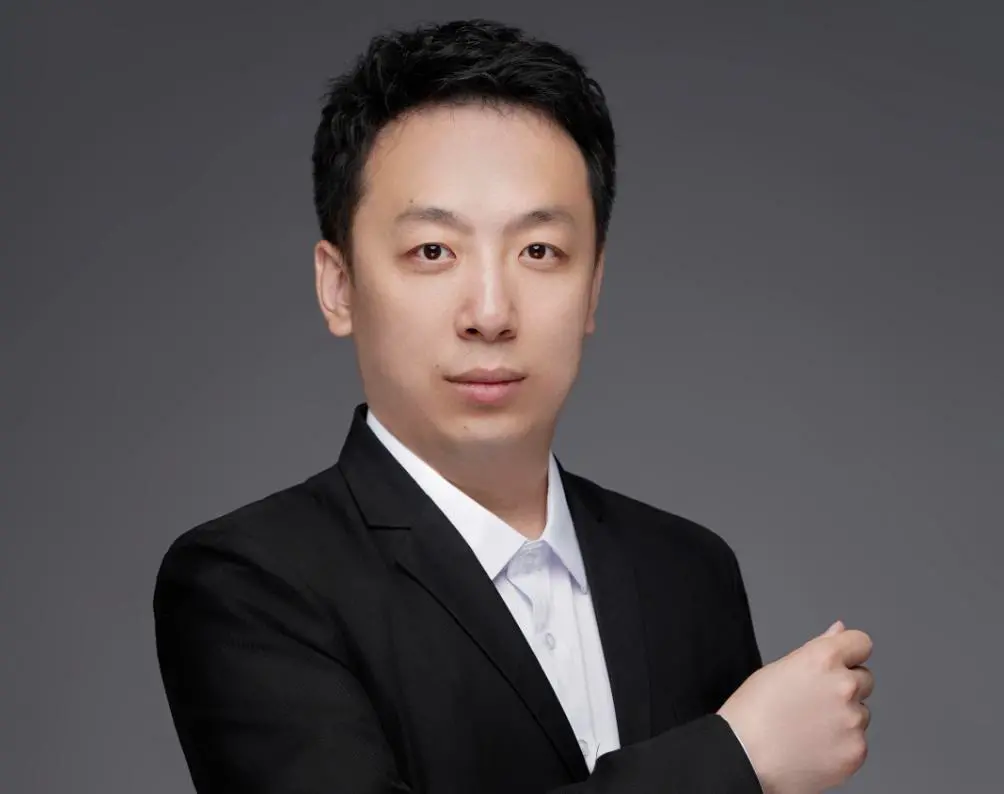
白犀牛联合创始人兼CEO朱磊
2019年公司成立之初,白犀牛先从商超配送做起,与永辉、盒马等零售企业合作,在北京、上海做生鲜商超的无人配送。路线固定,需求真实,技术能快速验证,这是当时最容易讲清楚的商业故事。
但商超配送的天花板并不高,转折发生在2023年。
这一年,白犀牛将重心转向快递物流场景,聚焦“网点到驿站”的末端配送。这是一个关键的战略判断:快递末端配送路线固定、频次极高、人力成本占比大,且客户是顺丰、中通、中国邮政这样的巨头,一旦跑通,规模效应会迅速显现。
事后回看,这次转向定义了白犀牛此后三年的增长曲线。
战略转向前,白犀牛的投资者以产业资本为主,包括线性资本、基石资本、辰韬资本、云锦资本等。
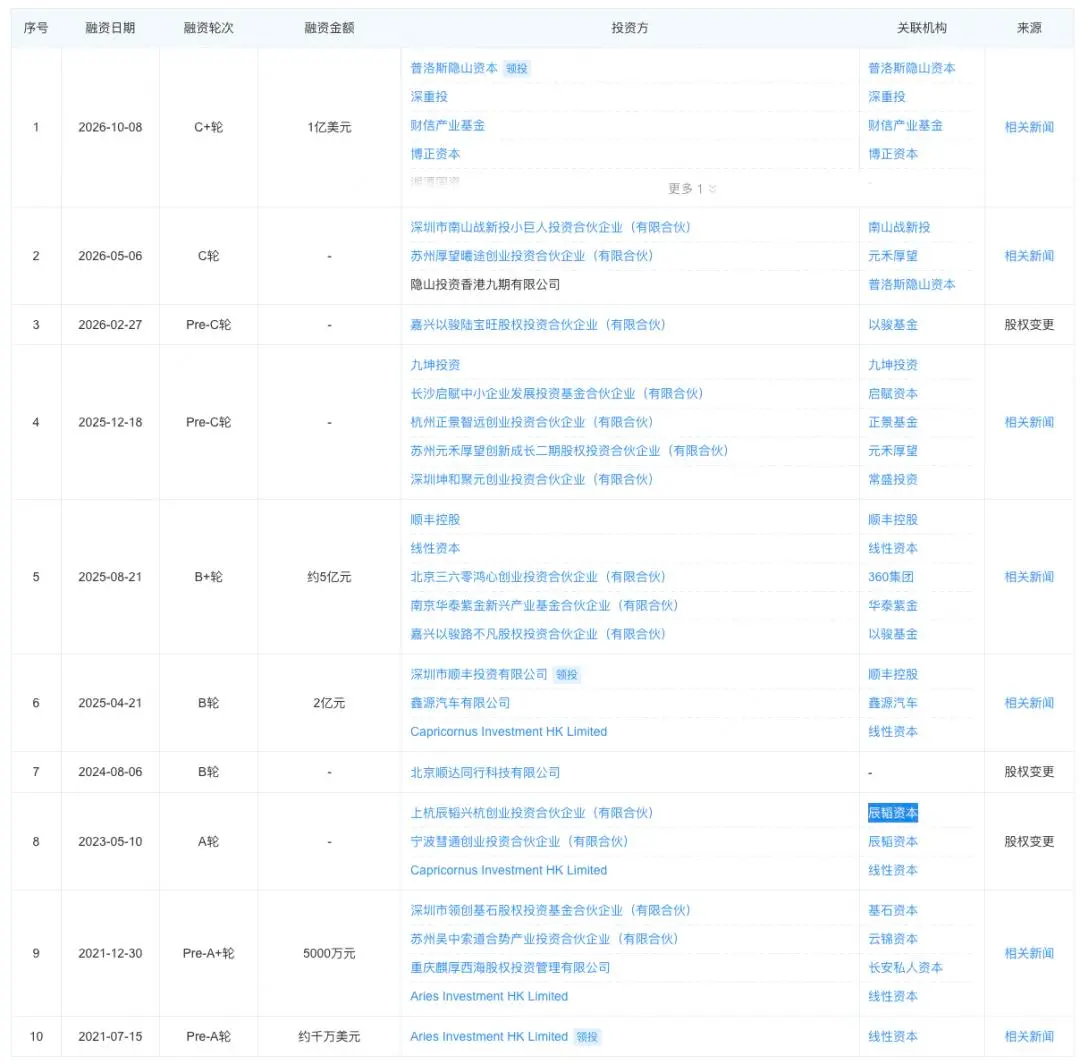
白犀牛融资情况
转型之后,白犀牛等来了顺丰。2024年8月,顺丰首次注资。此后一年内,顺丰连续多次追加投资。2025年8月的B+轮融资中,顺丰再次跟投,B轮融资总额累计近5亿元。
一家物流巨头如此密集地投资同一家创业公司,在行业内并不算常见。顺丰的逻辑不难理解:末端配送是快递行业成本结构中最高、也最难压缩的部分。快递员从网点到驿站之间的往返奔波,每天占用4到5小时,这部分运力如果能够被无人车替代,释放出的人力可以专注于揽收和派送,业务量提升空间直接可见。
顺丰的连续加注也传递了一个信号:白犀牛的技术至少可用,物流巨头不会为“概念”买单,只有真实运营数据才能说服他们一次又一次掏出支票。
03
交付5000台车,打通三大环节
资本愿意重注的前提,是技术与产品已经过验证。
根据白犀牛最新披露的数据显示,其已与顺丰、中国邮政、京东、顺丰同城、货拉拉、淘宝闪购等物流与零售龙头建立深度合作,累计交付无人物流车5000余台,业务覆盖快递、同城货运等九大应用场景,在全国超过200座城市常态化运营。
白犀牛称,在L4级自动驾驶这条赛道上,已经打通了算法、产品定义与运力交付三个环节。
算法层,主线是无图与物理AI。无图方案摆脱了对高精地图的依赖,凭普通导航地图即可全城部署。2026年,白犀牛RX无图方案已在山东等多地落地运行,降低单车成本、加快城市部署节奏;物理AI则是能力边界从自动驾驶向具身智能的延伸。
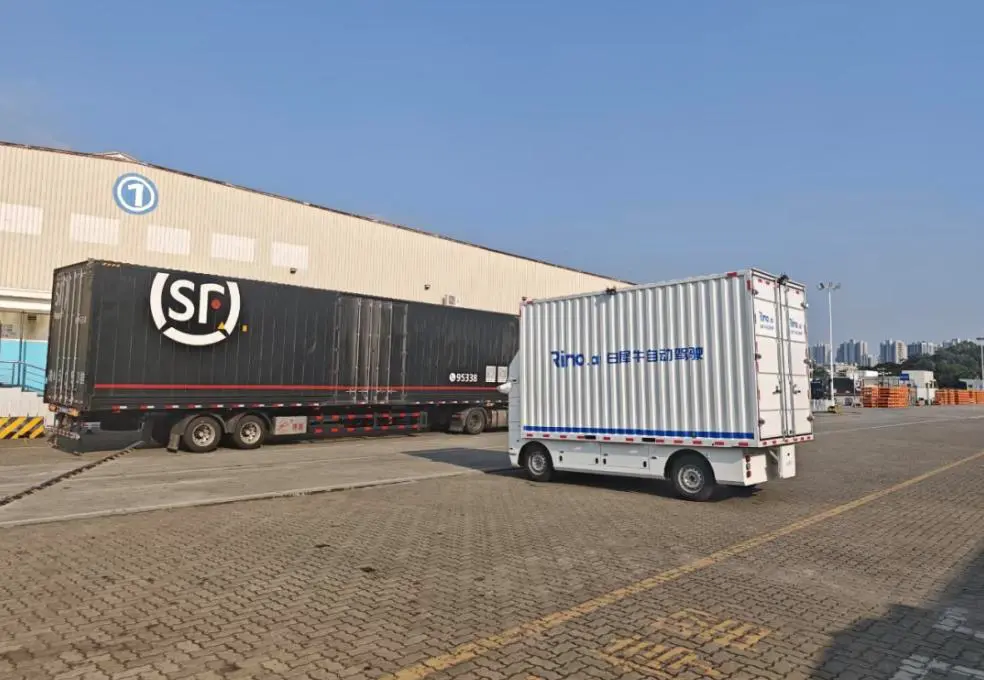
产品层,是覆盖城配全场景的完整矩阵。白犀牛RX是全车规级RoboVan:18个月完成开发,8年30万公里设计寿命,零部件100%车规级,自2026年4月上市以来已交付数千台。白犀牛R24是24立方米大容积轻卡无人车,对标中小型厢式货车,已陆续交付客户投入运营,并在部分城市开展公开道路测试,补齐园区大件转运、仓到店调拨、短途大容量城配的市场缺口。
商业层,是“技术输出+运力服务”的双轮路径。Rino Inside将全栈软件栈整合为标准化L4软硬一体方案,向主机厂开放授权;Rino FaaS(车队即服务)直接向客户交付运力,客户按实际运单结算。快递业务低谷期,车辆可转入同城货运场景,单车资产利用率持续提升。
算法决定能否上场,产品定义决定能否量产,运力交付决定能否自我造血。三层能力缺一不可。
04
临界点上的真实挑战
现实不只有增长,还有困难。
白犀牛总裁黄刚在2026年的一次行业论坛上,系统阐述了行业面临的挑战。他的判断可以概括为四个层面:技术不是万能的、车辆平台需要证明自己、路权标准缺失、价格战过早到来。
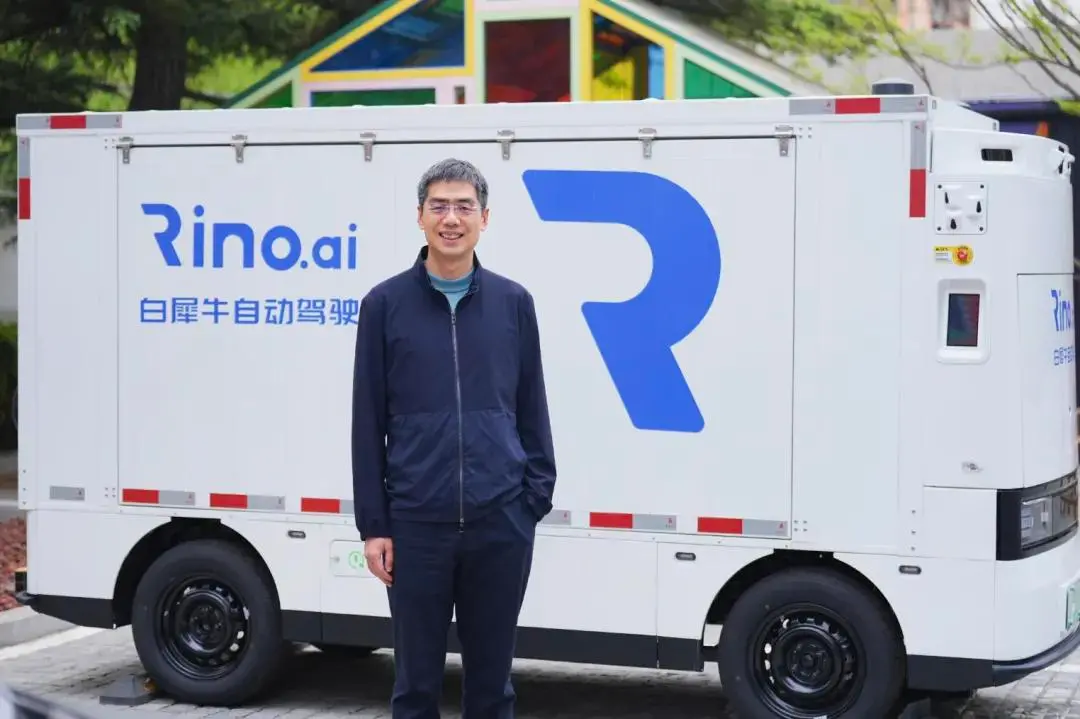
白犀牛联合创始人兼CTO夏添
技术层面的挑战最为根本。夏添在此前接受《赛博汽车》采访时说得更直白:现在全国无人配送车只有数万台,分散到各个城市密度很低,“路上偶尔卡顿一下、出个小问题,公众和监管部门还能包容”。但如果规模扩张到几十万台,容忍度会急剧下降。“现在还能看到无人车出现不符合人类驾驶习惯的问题,这些都要在更大规模到来之前解决。”
这不是谦辞。无人配送的“iPhone时刻”需要两个条件同时满足:技术层面跑通完整的L4端到端,建立靠AI基础设施支撑的高效数据增长方法论;运营层面实现车辆调度、货物自主收发全流程自动化。夏添的判断是,这个状态还需要两到三年。
更大的结构性困境在于路权。目前国内尚无全国统一的无人配送车量产测试标准和路权管理规则,各城市独立认证,企业跨区域规模化落地的成本居高不下。黄刚直言,这给无人车进一步扩大和市场推广带来了效率和成本上的双重影响。
而与此同时,行业刚刚出现增长拐点,价格战已经开打。“这个行业刚刚市场出现增长拐点,就面临非常卷的态势。”黄刚说。对于一家需要持续投入研发、尚未实现规模盈利的创业公司而言,过早的价格竞争是一种消耗。
而相比无人配送领域另两家头部企业九识和新石器,白犀牛不管在车辆数量上,还是融资规模上,都不具优势。
商业模式同样具有挑战。按单付费是白犀牛主推的运力服务模式,车辆运维、闲置等带来的成本压力由企业自己扛。此外,快递和同城货运被塞进同一套调度体系后,能不能把车辆的有效运营时长真正拉上去,还需要日常数据佐证。
“无人配送作为一门生意这件事,越来越成立了。”这是夏添说过的一句话,或许是对这个阶段最好的注脚。
生意成立,意味着需求真实、账算得过来、客户愿意持续付费。但“生意成立”距离“大规模商业化成功”之间,还隔着技术长尾、标准缺失、路权博弈、价格竞争的重重关卡。
1亿美元是一笔可观的弹药,但还远远不够。在这个赛道上,所有玩家都在与时间赛跑:在价格战彻底摧毁利润空间之前,在监管框架收紧之前,在竞争对手建立起不可逆的规模壁垒之前,完成从“千台”到“万台”的跨越。
白犀牛用七年时间走到了这个临界点。接下来的路,考验的不只是融资能力,还有将资本转化为可持续运营效率的能力。
本文来自微信公众号“赛博汽车”(ID:Cyber-car),作者:章涟漪,编辑:姜田双,36氪经授权发布。